กลุ่ม ASCEND เดินหน้าเปิด Virtual Bank สิ้นปีนี้ ดึง AI ประเมินปล่อยกู้
กลุ่มแอสเซนด์ เดินหน้า Virtual Bank เร่งเตรียมระบบและรอใบอนุญาต ลุ้นเปิดบริการภายในสิ้นปี 2569 ดึง AI ประเมินสินเชื่อและกำหนดวงเงินให้เหมาะกับคนทำงานอิสระและผู้ไม่มีสลิปเงินเดือน
KEY
POINTS
- กลุ่มแอสเซนด์คาดว่าจะเปิดให้บริการธนาคารไร้สาขา (Virtual Bank) ภายในสิ้นปีนี้ โดยอยู่ระหว่างรอใบอนุญาต
- ชูจุดเด่นในการนำเทคโนโลยี AI และข้อมูลทางเลือก (Alternative Data) มาใช้ประเมินความสามารถในการชำระหนี้เพื่ออนุมัติสินเชื่อ
- มุ่งเน้นขยายโอกาสทางการเงินให้กลุ่มที่เข้าถึงบริการธนาคารได้ยาก เช่น ผู้ประกอบอาชีพอิสระ และผู้มีรายได้ไม่แน่นอน
การแข่งขันธนาคารพาณิชย์ไร้สาขา หรือ Virtual Bank เริ่มเห็นผู้ให้บริการรายแรกเปิดตลาดแล้ว ขณะที่ธนาคารแอสเซนด์ยังอยู่ระหว่างเตรียมความพร้อมและรอขั้นตอนอนุญาต โดยคาดหวังว่าจะเปิดบริการ Virtual Bank ได้ภายในสิ้นปี 2569 จุดที่วางไว้เป็นความแตกต่างคือการใช้ข้อมูลและ AI ประเมินลูกค้าที่ข้อมูลทางการเงินแบบเดิมอาจสะท้อนศักยภาพได้ไม่ครบ โดยเฉพาะคนไม่มีสลิปเงินเดือนหรือมีรายได้ไม่แน่นอน
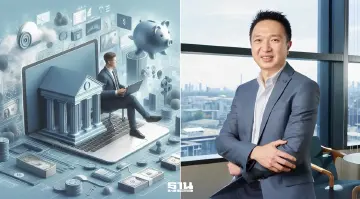
นายธัญญพงศ์ ธรรมาวรานุคุปต์ ประธานเจ้าหน้าที่บริหาร ธนาคารแอสเซนด์ จำกัด (มหาชน) เปิดเผยกับ “ฐานเศรษฐกิจ” ว่า กลุ่มแอสเซนด์ มันนี่ อยู่ระหว่างดำเนินการตามขั้นตอนและหลักเกณฑ์ ที่เกี่ยวข้อง พร้อมเตรียมความพร้อมด้านระบบ เทคโนโลยี บุคลากร และการดำเนินงาน โดยคาดหวังว่าจะได้รับใบอนุญาตประกอบธุรกิจธนาคารพาณิชย์ไร้สาขาและเปิดดำเนินการได้ภายในสิ้นปีนี้

อย่างไรก็ตาม กำหนดเปิดบริการที่แน่นอนยังขึ้นอยู่กักระบวนการพิจารณาและการอนุญาตจากหน่วยงานกำกับดูแล บริษัทจะแจ้งรายละเอียดเพิ่มเติมเมื่อกระบวนการที่เกี่ยวข้องแล้วเสร็จ
ยังไม่เปิดผลิตภัณฑ์เงินฝาก–สินเชื่อช่วงแรก
เมื่อถามว่าธนาคารแอสเซนด์ จะเริ่มให้บริการด้วยผลิตภัณฑ์ใด โดยเฉพาะเงินฝากและสินเชื่อนายธัญญพงศ์กล่าวว่า ยังไม่สามารถเปิดเผยรายละเอียดได้ เนื่องจากอยู่ระหว่างกระบวนการขออนุญาตและเตรียมความพร้อม จึงยังไม่ระบุว่าผลิตภัณฑ์ใดจะเป็นตัวหลักในการเปิดตลาด
ในภาพรวมของ Virtual Bank ควรเพิ่มทางเลือกให้ผู้บริโภค ครอบคลุมตั้งแต่การออมและบริหารเงิน ไปจนถึงการเข้าถึงสินเชื่ออย่างเหมาะสม โดยใช้เทคโนโลยี ข้อมูล และปัญญาประดิษฐ์ หรือ AI ทำให้บริการเข้าถึงง่าย ใช้งานง่าย และสอดคล้องกับความต้องการของลูกค้า แต่ละกลุ่ม ส่วนรายละเอียดผลิตภัณฑ์และบริการจะประกาศอย่างเป็นทางการเมื่อถึงเวลาที่เหมาะสม

เจาะคนทำงานอิสระ–รายย่อย
นายธัญญพงศ์ ระบุว่า หนึ่งในโจทย์สำคัญของการจัดตั้ง Virtual Bank คือการขยายโอกาสทางการเงินให้ผู้ที่ยังเข้าไม่ถึงบริการ และผู้ที่เข้าถึงบริการได้แต่ยังใช้ประโยชน์ไม่เต็มที่ ตั้งแต่ผู้เริ่มสร้างวินัยทางการเงิน ผู้ประกอบอาชีพอิสระ ผู้มีรายได้ไม่แน่นอน ไปจนถึงผู้ประกอบการรายย่อย


คนกลุ่มนี้อาจมีรูปแบบรายได้ และความต้องการที่บริการทางการเงินในปัจจุบันยังตอบโจทย์ได้ไม่เต็มที่ ธนาคารจึงต้องการใช้เทคโนโลยี ข้อมูล และ AI ทำความเข้าใจลูกค้าให้รอบด้านขึ้น เพื่อนำไปสู่บริการที่เหมาะกับแต่ละคน ทั้งการบริหารเงิน การออม และการเข้าถึงโอกาสทางการเงิน
“ภารกิจของ Virtual Bank จึงไม่ใช่เพียงการทำให้คนเข้าถึงบริการทางการเงิน แต่คือการเปลี่ยนการเข้าถึงให้เป็นโอกาสและต่อยอดโอกาสนั้นไปสู่ความก้าวหน้าทางการเงินได้จริง อย่างไรก็ตาม การใช้เทคโนโลยีเพื่อลดข้อจำกัดในการเข้าถึงบริการต้องดำเนินควบคู่กับการให้บริการทางการเงินอย่างรับผิดชอบ การดูแลความปลอดภัย และการบริหารความเสี่ยง”
ใช้ข้อมูลทางเลือกประเมินความสามารถชำระหนี้
ด้านสินเชื่อ กลุ่มแอสเซนด์ มันนี่ มี Ascend Nano ให้บริการวงเงินและสินเชื่อผ่าน Ascend Pay Next และ Ascend Pay Next Extra อยู่แล้ว ส่วนธนาคารแอสเซนด์ต้องการต่อยอดแนวทางการใช้เทคโนโลยี ข้อมูล และ AI เพื่อประเมินลูกค้าให้รอบด้านกว่าการใช้ข้อมูลทางการเงินแบบเดิม
“คนที่ไม่มีสลิปเงินเดือนหรือมีรายได้ไม่แน่นอน ไม่ได้หมายความว่าไม่มีรายได้ ไม่มีความสามารถในการชำระหนี้ หรือไม่มีศักยภาพทางการเงิน มองว่าระบบข้อมูลแบบเดิมอาจยังสะท้อนสถานะทางการเงินของคนกลุ่มนี้ได้ไม่ครบ"
จากประสบการณ์ที่ผ่านมาข้อมูลทางเลือก หรือ Alternative Data เมื่อใช้ร่วมกับ AI และ Machine Learning สามารถช่วยให้เข้าใจรูปแบบรายได้ พฤติกรรมทางการเงิน และความสามารถชำระคืนได้รอบด้านขึ้น โดยเฉพาะผู้ประกอบอาชีพอิสระ คนทำงานแบบรับงานเป็นครั้งคราว และผู้ประกอบการรายย่อยที่มีข้อมูลเครดิตแบบดั้งเดิมจำกัด
เป้าหมายของการใช้ AI ไม่ใช่การปล่อยสินเชื่อให้มากขึ้น แต่เป็นการปล่อยสินเชื่อให้เหมาะสมขึ้น ทั้งการพิจารณาว่าใครควรได้รับสินเชื่อ วงเงินเท่าใด และเงื่อนไขแบบใดสอดคล้องกับความสามารถในการชำระคืนของแต่ละคน รวมถึงเรียนรู้จากพฤติกรรมจริงของลูกค้าเพื่อปรับความสัมพันธ์ทางการเงินเมื่อเวลาผ่านไป
นายธัญญพงศ์ ระบุว่า เทคโนโลยีจะช่วยให้กระบวนการทำงานรวดเร็วขึ้น ลดต้นทุน และรองรับการให้บริการในวงกว้าง แต่ทั้งหมดต้องอยู่ภายใต้หลักการให้สินเชื่ออย่างรับผิดชอบ ตั้งแต่การใช้ข้อมูลอย่างเหมาะสม การบริหารความเสี่ยง การป้องกันภาวะหนี้เกินตัว ไปจนถึงความโปร่งใสและการคุ้มครองข้อมูลลูกค้า โดยหากประเมินลูกค้าได้รอบด้านขึ้น คนที่ระบบข้อมูลเดิมมองเห็นได้ไม่ครบจะมีโอกาสสร้างประวัติทางการเงิน และค่อย ๆ เข้าถึงบริการทางการเงินในระบบมากขึ้น ทั้งนี้ ธนาคารยังไม่ได้เปิดเผยประเภทข้อมูลทางเลือกหรือเกณฑ์ประเมินสินเชื่อที่จะใช้จริง
TrueMoney ดูแลการใช้จ่าย ธนาคารเน้นโอกาสการเงิน
สำหรับการนำฐานผู้ใช้และประสบการณ์จาก TrueMoney มาต่อยอด นายธัญญพงศ์กล่าวว่าจุดแข็งของกลุ่มแอสเซนด์ มันนี่ คือความเข้าใจผู้ใช้จากบริการที่เชื่อมโยงกับชีวิตประจำวันของคนหลายกลุ่ม ซึ่งทีมธนาคารสามารถนำประสบการณ์ดังกล่าวมาใช้ประกอบการออกแบบบริการรูปแบบใหม่
ส่วนการใช้ข้อมูล บริษัทให้ความสำคัญกับหลักเกณฑ์ที่เกี่ยวข้องและความยินยอมของลูกค้า โดยเทคโนโลยี ข้อมูล และ AI จะเป็นส่วนหนึ่งในการทำความเข้าใจความต้องการและพัฒนาบริการให้เหมาะกับลูกค้าแต่ละกลุ่ม
เมื่อธนาคารเปิดดำเนินการ TrueMoney จะยังคงเป็นแพลตฟอร์มทางการเงินที่เชื่อมกับการใช้จ่ายในชีวิตประจำวัน ขณะที่ธนาคารแอสเซนด์จะเน้นบริการด้านการธนาคารและขยายโอกาสทางการเงินในระยะยาว โดยทั้งสองธุรกิจจะมีบทบาทเสริมกัน
ปัดตอบบทเรียน CLICX เดินหน้าพัฒนาระบบ
เมื่อถามว่าการเปิดให้บริการก่อนของ CLICX ทำให้ธนาคารแอสเซนด์ ได้บทเรียนหรือปรับผลิตภัณฑ์ การบริหารความเสี่ยง และแผนเปิดตลาดอย่างไร นายธัญญพงศ์ไม่ได้ระบุการปรับแผนในส่วนใด โดยกล่าวว่าการจัดตั้งธนาคารยึดความต้องการของลูกค้า ประสบการณ์ที่กลุ่มแอสเซนด์ มันนี่ สั่งสมมา และหลักเกณฑ์ของหน่วยงานกำกับดูแลเป็นสำคัญ
ขณะนี้ธนาคารให้ความสำคัญกับการพัฒนาบริการและเตรียมระบบต่าง ๆ ให้พร้อม เพื่อให้ลูกค้าใช้งานได้อย่างปลอดภัยเมื่อเปิดดำเนินการ สำหรับภาพรวมตลาดนั้นหาก Virtual Bank ทั้ง 3 กลุ่มเปิดบริการครบ ผู้บริโภคจะมีทางเลือกเพิ่มขึ้น ขณะที่ผู้ประกอบการแต่ละกลุ่มมีจุดแข็ง เทคโนโลยี ระบบบริการที่เชื่อมโยงกัน และเครือข่ายข้อมูลแตกต่างกัน การแข่งขันจึงมีโอกาสทำให้เกิดนวัตกรรมและรูปแบบบริการใหม่ มากกว่าการแข่งขันด้วยผลิตภัณฑ์แบบเดิมเพียงอย่างเดียว
โดยคาดหวังว่า Virtual Bank จะเพิ่มทางเลือกให้ผู้บริโภคทั้งด้านการออม การบริหารเงิน การเข้าถึงสินเชื่ออย่างเหมาะสม และการสร้างโอกาสเติบโตทางการเงิน อีกทั้งอาจกระตุ้นให้สถาบันการเงินประเภทอื่นพัฒนาบริการเพื่อรับการแข่งขัน ซึ่งจะช่วยยกระดับระบบการเงินไทยในภาพรวม
