สงครามรัสเซีย–ยูเครน จุดเปลี่ยนสหรัฐฯ ขึ้นเป็นผู้นำส่งออก LNG โลก
สงครามรัสเซีย–ยูเครน ถึงวิกฤตช่องแคบฮอร์มุซ: จุดเปลี่ยนสหรัฐฯ ขึ้นเป็นผู้นำส่งออก LNG โลก โดย อาจารย์ ดร.เมทังกร เสริมสุข (CIIM – KMITL) วิทยาลัยการจัดการนวัตกรรมและอุตสาหกรรม (CIIM) สถาบันเทคโนโลยีพระจอมเกล้าเจ้าคุณทหารลาดกระบัง (สจล.)
ตลาดก๊าซธรรมชาติเหลว หรือ Liquefied Natural Gas (LNG) ของโลกกำลังเผชิญการเปลี่ยนแปลงเชิงโครงสร้างครั้งสำคัญ จากเดิมที่ก๊าซธรรมชาติถูกมองว่าเป็นเชื้อเพลิงสำหรับผลิตไฟฟ้าและภาคอุตสาหกรรม ปัจจุบัน LNG ได้กลายเป็นเครื่องมือสำคัญด้านความมั่นคงทางพลังงาน เศรษฐกิจ และภูมิรัฐศาสตร์ระหว่างประเทศ
เหตุการณ์สำคัญสองประการที่กำลังเปลี่ยนทิศทางตลาด LNG โลก ได้แก่ สงครามรัสเซีย–ยูเครนที่เริ่มต้นในปี 2022 และความเสี่ยงจากการปิดหรือจำกัดการเดินเรือผ่านช่องแคบฮอร์มุซ ซึ่งเป็นเส้นทางขนส่งพลังงานสำคัญของตะวันออกกลาง
สงครามรัสเซีย–ยูเครนทำให้ยุโรปต้องลดการพึ่งพาก๊าซธรรมชาติผ่านท่อจากรัสเซีย และหันมานำเข้า LNG ทางเรือมากขึ้น ขณะที่ความไม่แน่นอนในช่องแคบฮอร์มุซทำให้ประเทศผู้นำเข้า LNG ต้องให้ความสำคัญกับความมั่นคงของเส้นทางขนส่งมากกว่าที่ผ่านมา
ท่ามกลางการเปลี่ยนแปลงดังกล่าว สหรัฐอเมริกาได้ก้าวขึ้นเป็นผู้ส่งออก LNG รายใหญ่ที่สุดของโลกตั้งแต่ปี 2023 และยังคงขยายบทบาทในตลาดโลกอย่างต่อเนื่อง
สิ่งที่น่าสนใจคือ สหรัฐอเมริกาไม่ได้ก้าวขึ้นเป็นผู้นำตลาด LNG เพราะสงครามเพียงอย่างเดียว แต่เป็นผลจากการลงทุนโครงสร้างพื้นฐาน LNG การพัฒนาแหล่งก๊าซธรรมชาติจาก Shale Gas และการขยายกำลังผลิตอย่างต่อเนื่องมานานกว่าทศวรรษ
อย่างไรก็ตาม วิกฤตภูมิรัฐศาสตร์ในช่วงไม่กี่ปีที่ผ่านมาได้เร่งให้ LNG จากสหรัฐอเมริกามีความสำคัญต่อความมั่นคงด้านพลังงานของโลกมากยิ่งขึ้น
คำถามสำคัญคือ เหตุใดสงครามรัสเซีย–ยูเครนและความเสี่ยงช่องแคบฮอร์มุซจึงทำให้สหรัฐอเมริกามีบทบาทเพิ่มขึ้นในตลาด LNG และประเทศไทยควรเตรียมรับมือกับการเปลี่ยนแปลงนี้อย่างไร
สงครามรัสเซีย–ยูเครน: จุดเปลี่ยนจาก Pipeline Gas สู่ LNG
ก่อนปี 2022 ยุโรปพึ่งพาก๊าซธรรมชาติจากรัสเซียผ่านระบบท่อส่งก๊าซในสัดส่วนสูง โดยเฉพาะประเทศอุตสาหกรรมขนาดใหญ่อย่างเยอรมนี
ระบบท่อส่งก๊าซมีข้อได้เปรียบด้านต้นทุนเมื่อมีปริมาณการส่งก๊าซต่อเนื่องและมีโครงสร้างพื้นฐานพร้อมใช้งาน แต่ก็มีข้อจำกัดสำคัญคือการพึ่งพาเส้นทางและประเทศผู้ส่งออกที่เชื่อมต่อกันโดยตรง
เมื่อรัสเซียเปิดฉากรุกรานยูเครนในเดือนกุมภาพันธ์ 2022 ความสัมพันธ์ด้านพลังงานระหว่างรัสเซียกับยุโรปเปลี่ยนแปลงอย่างรวดเร็ว
การลดลงของการส่งก๊าซผ่านท่อจากรัสเซียทำให้ยุโรปต้องเร่งจัดหา LNG จากตลาดโลก พร้อมทั้งลงทุนสร้าง LNG Receiving Terminal และ Floating Storage and Regasification Unit หรือ FSRU เพื่อเพิ่มความสามารถในการนำเข้าก๊าซทางเรือ
การเปลี่ยนแปลงนี้ทำให้ LNG มีบทบาทเป็นแหล่งพลังงานทดแทนก๊าซผ่านท่อจากรัสเซีย และส่งผลให้ความต้องการ LNG ในตลาดยุโรปเพิ่มขึ้นอย่างรวดเร็ว
ในช่วงวิกฤตปี 2022 ราคาก๊าซธรรมชาติในยุโรปพุ่งสูงขึ้นอย่างรุนแรง และเกิดการแข่งขันจัดหา LNG ระหว่างยุโรปกับประเทศผู้นำเข้าในเอเชีย
เหตุการณ์ดังกล่าวแสดงให้เห็นว่า เมื่อประเทศหนึ่งพึ่งพาก๊าซผ่านท่อจากแหล่งเดียวมากเกินไป ความเสี่ยงทางภูมิรัฐศาสตร์สามารถเปลี่ยนเป็นวิกฤตด้านราคาพลังงานได้อย่างรวดเร็ว
ขณะเดียวกัน สหรัฐอเมริกาซึ่งมีแหล่งก๊าซธรรมชาติขนาดใหญ่และโครงสร้างพื้นฐาน LNG Export Terminal อยู่แล้ว ได้รับโอกาสขยายการส่งออกไปยังยุโรป
อย่างไรก็ตาม สหรัฐอเมริกาไม่ได้เป็นเพียงผู้รับประโยชน์จากวิกฤต เพราะการเพิ่มขึ้นของความต้องการส่งออก LNG ยังต้องอาศัยการลงทุนโครงสร้างพื้นฐานและกำลังผลิตที่ใช้เวลาพัฒนาหลายปี


จากปี 2023 สหรัฐอเมริกาก้าวขึ้นเป็นผู้ส่งออก LNG อันดับหนึ่งของโลก
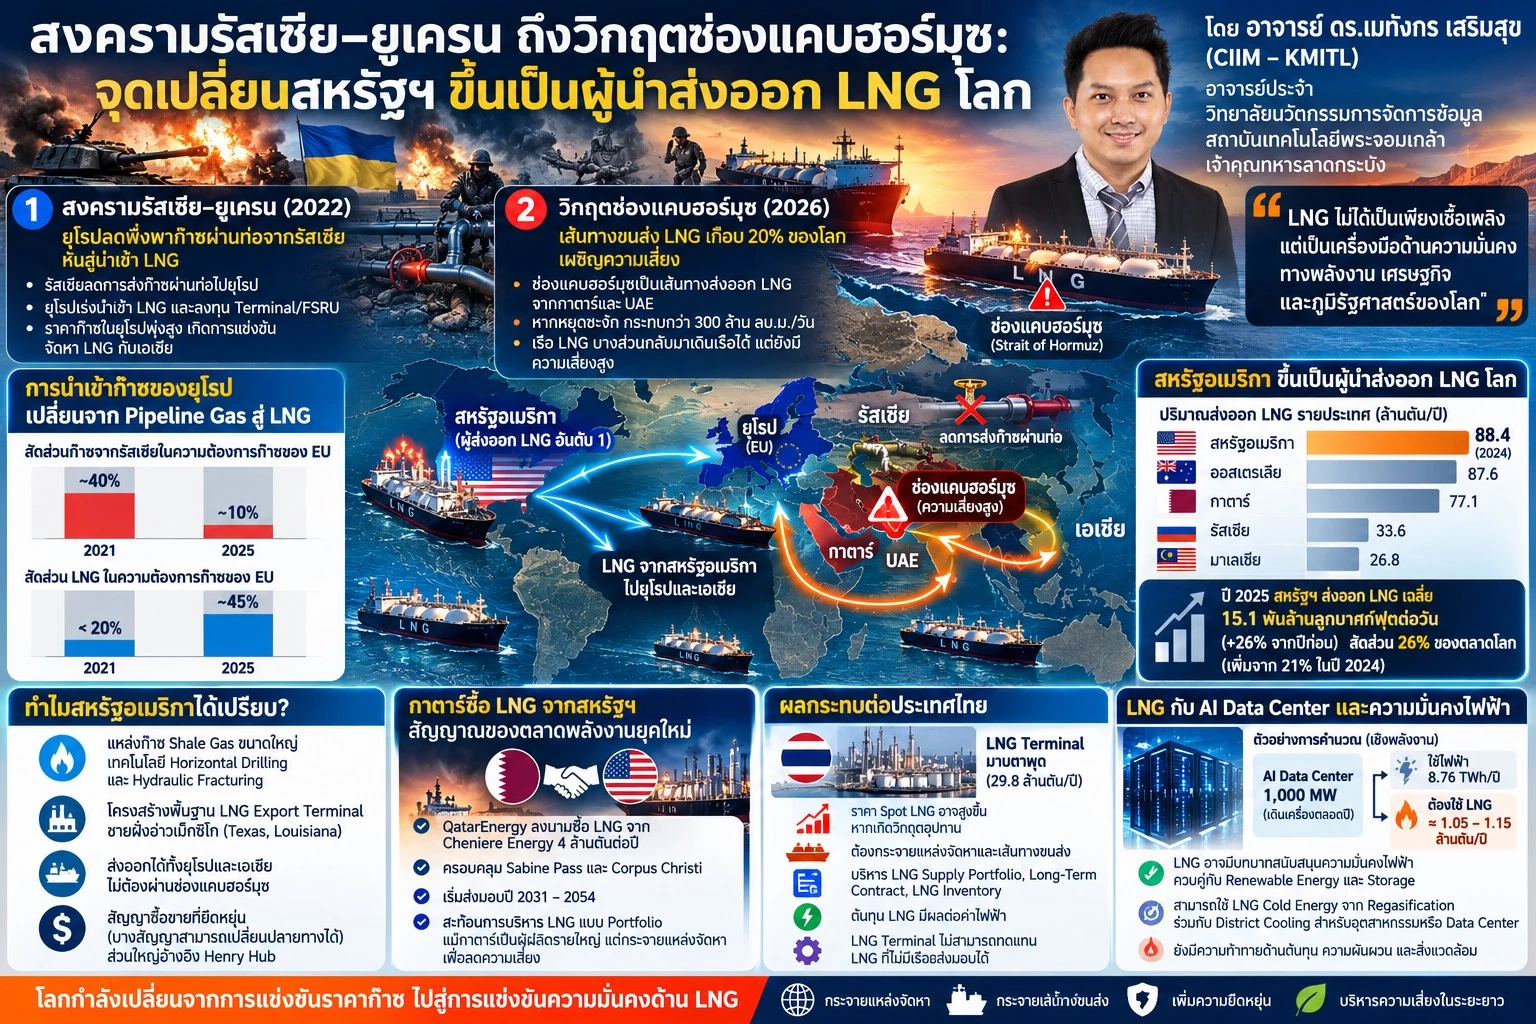
การเปลี่ยนแปลงที่สำคัญที่สุดคือ สหรัฐอเมริกาก้าวขึ้นเป็นผู้ส่งออก LNG มากที่สุดในโลกในปี 2023 โดยส่งออกประมาณ 84.5 ล้านตัน ตามข้อมูล International Gas Union หรือ IGU และยังรักษาตำแหน่งดังกล่าวในปี 2024 ด้วยปริมาณส่งออกประมาณ 88.4 ล้านตัน
ความสำเร็จของสหรัฐอเมริกาไม่ได้เกิดขึ้นอย่างฉับพลัน แต่เป็นผลจากการพัฒนา Shale Gas และเทคโนโลยี Horizontal Drilling ร่วมกับ Hydraulic Fracturing ทำให้สหรัฐอเมริกาสามารถเพิ่มกำลังผลิตก๊าซธรรมชาติได้อย่างมาก
ขณะเดียวกัน บริษัทพลังงานได้ลงทุนสร้าง LNG Liquefaction Terminal ตามชายฝั่งอ่าวเม็กซิโก โดยเฉพาะรัฐ Texas และ Louisiana ซึ่งมีระบบท่อส่งก๊าซเชื่อมต่อกับแหล่งผลิตขนาดใหญ่
ข้อได้เปรียบของสหรัฐอเมริกาคือความสามารถในการส่งออก LNG ไปยังตลาดยุโรปและเอเชีย รวมถึงสัญญาซื้อขายที่เปิดโอกาสให้ผู้ซื้อบางรายสามารถเปลี่ยนปลายทางการส่งมอบได้ตามภาวะตลาด
ข้อมูลล่าสุดของ EIA ระบุว่าในปี 2025 สหรัฐอเมริกาส่งออก LNG เฉลี่ย 15.1 พันล้านลูกบาศก์ฟุตต่อวัน เพิ่มขึ้นประมาณ 26% จากปีก่อนหน้า และมีสัดส่วนถึง 26% ของตลาด LNG โลก เพิ่มขึ้นจาก 21% ในปี 2024
ตัวเลขดังกล่าวสะท้อนว่าสหรัฐอเมริกาไม่ได้เป็นเพียงผู้ส่งออก LNG รายใหญ่ที่สุดในปัจจุบัน แต่ยังมีแนวโน้มขยายบทบาทในตลาดโลกจากโครงการ LNG ที่อยู่ระหว่างพัฒนา
ช่องแคบฮอร์มุซ: เมื่อเส้นทางเดินเรือกลายเป็นความเสี่ยงต่อ LNG เกือบหนึ่งในห้าของโลก
ช่องแคบฮอร์มุซเป็นเส้นทางเดินเรือสำคัญที่เชื่อมต่ออ่าวเปอร์เซียกับอ่าวโอมาน และเป็นเส้นทางหลักในการส่งออก LNG จากกาตาร์และสหรัฐอาหรับเอมิเรตส์
ก่อนเกิดวิกฤตในปี 2026 LNG ที่ขนส่งผ่านช่องแคบฮอร์มุซคิดเป็นสัดส่วนใกล้เคียง 20% ของตลาด LNG โลก
รายงานของ International Energy Agency หรือ IEA ระบุว่า หากการส่งออก LNG ผ่านช่องแคบฮอร์มุซหยุดชะงัก จะส่งผลกระทบต่ออุปทานก๊าซธรรมชาติมากกว่า 300 ล้านลูกบาศก์เมตรต่อวัน ซึ่งไม่สามารถทดแทนได้ทันทีจากผู้ส่งออกรายอื่น เนื่องจากโรงงาน LNG หลายแห่งเดินเครื่องใกล้กำลังการผลิตสูงสุดอยู่แล้ว
วิกฤตความขัดแย้งในตะวันออกกลางที่เริ่มรุนแรงขึ้นตั้งแต่ปลายเดือนกุมภาพันธ์ 2026 ส่งผลให้การขนส่ง LNG ผ่านช่องแคบฮอร์มุซหยุดชะงักอย่างหนัก
อย่างไรก็ตาม สถานการณ์ไม่ได้หมายความว่าช่องแคบถูกปิดสนิทตลอดเวลา เพราะในเดือนกันยายน 2026 มีรายงานเรือ LNG บางส่วนกลับมาเดินทางผ่านเส้นทางดังกล่าว แม้ยังมีความเสี่ยงด้านความปลอดภัยสูง
ผลกระทบสำคัญคือความไม่แน่นอนของการส่งมอบ LNG จากตะวันออกกลาง ซึ่งทำให้ผู้ซื้อในเอเชียและยุโรปต้องแข่งขันกันจัดหา LNG จากแหล่งอื่น
และหนึ่งในประเทศที่มีบทบาทสำคัญในการจัดหา LNG ทดแทนก็คือสหรัฐอเมริกา
สองวิกฤต สองเส้นทางพลังงาน: รัสเซียเสียตลาดยุโรป กาตาร์เผชิญความเสี่ยงฮอร์มุซ
หากพิจารณาเหตุการณ์ทั้งสองช่วง จะพบว่ามีความแตกต่างกัน แต่ส่งผลต่อตลาด LNG ในทิศทางเดียวกัน
สงครามรัสเซีย–ยูเครนทำให้ยุโรปต้องลดการพึ่งพาก๊าซธรรมชาติจากรัสเซียผ่านระบบท่อส่งก๊าซ
ขณะที่วิกฤตช่องแคบฮอร์มุซทำให้ผู้ซื้อ LNG ต้องลดความเสี่ยงจากการพึ่งพาเส้นทางขนส่งทางทะเลที่มีความเปราะบาง
ข้อมูล IEA ระบุว่าสัดส่วนก๊าซธรรมชาติจากรัสเซียในความต้องการก๊าซของสหภาพยุโรปลดลงจากเกือบ 40% ในปี 2021 เหลือประมาณ 10% ในปี 2025 ขณะที่สัดส่วน LNG ในความต้องการก๊าซเพิ่มจากต่ำกว่า 20% เป็นเกือบ 45%
กล่าวอีกนัยหนึ่งคือ ยุโรปได้เปลี่ยนจากการพึ่งพา Pipeline Gas ไปสู่การพึ่งพาตลาด LNG ระหว่างประเทศมากขึ้น
ส่วนวิกฤตฮอร์มุซแสดงให้เห็นว่า แม้ LNG จะช่วยกระจายแหล่งจัดหาได้ แต่ยังมีความเสี่ยงจากเส้นทางเดินเรือและโครงสร้างพื้นฐานส่งออก
ทั้งสองเหตุการณ์จึงทำให้ประเทศผู้นำเข้าพลังงานเริ่มให้ความสำคัญกับการกระจายแหล่งจัดหาและเส้นทางขนส่งมากกว่าการพิจารณาราคาเพียงอย่างเดียว
กาตาร์หันซื้อ LNG จากสหรัฐฯ: สัญญาณของตลาดพลังงานยุคใหม่
เหตุการณ์ล่าสุดที่สะท้อนการเปลี่ยนแปลงของตลาด LNG คือการประกาศของ QatarEnergy เมื่อวันที่ 22 ตุลาคม 2026 ว่าบริษัทได้ลงนามสัญญาซื้อ LNG ระยะยาวจาก Cheniere Energy ของสหรัฐอเมริกา ปริมาณรวม 4 ล้านตันต่อปี
ตามประกาศที่เผยแพร่ สัญญาครอบคลุม LNG จาก Sabine Pass ในรัฐ Louisiana และ Corpus Christi ในรัฐ Texas โดยคาดว่าจะเริ่มส่งมอบในปี 2031 และต่อเนื่องถึงปี 2054
ความน่าสนใจคือกาตาร์เป็นหนึ่งในประเทศผู้ผลิตและส่งออก LNG รายใหญ่ที่สุดของโลก แต่กลับเลือกทำสัญญาซื้อ LNG จากสหรัฐอเมริกาในระยะยาว
เหตุการณ์นี้สะท้อนแนวโน้มการบริหาร LNG แบบ Portfolio Management ซึ่งบริษัทพลังงานสามารถจัดหา LNG จากหลายประเทศเพื่อเพิ่มความยืดหยุ่นในการส่งมอบสินค้าให้ลูกค้า
แทนที่จะพึ่งพา LNG จากแหล่งผลิตภายในประเทศเพียงอย่างเดียว กาตาร์สามารถนำ LNG จากสหรัฐอเมริกามาใช้เป็นส่วนหนึ่งของพอร์ตการค้าระหว่างประเทศได้
โดยเฉพาะในสถานการณ์ที่เส้นทางส่งออกจากอ่าวเปอร์เซียมีความเสี่ยง
อย่างไรก็ตาม การทำสัญญาซื้อ LNG จากสหรัฐอเมริกาไม่ได้หมายความว่ากาตาร์จะหยุดขยายกำลังผลิต LNG ภายในประเทศ แต่เป็นการเพิ่มทางเลือกในการบริหารธุรกิจและความเสี่ยง
สหรัฐอเมริกาได้เปรียบอะไรจากวิกฤตพลังงานโลก?
ข้อได้เปรียบสำคัญของสหรัฐอเมริกาไม่ได้อยู่เพียงปริมาณก๊าซธรรมชาติ แต่รวมถึงตำแหน่งทางภูมิศาสตร์และโครงสร้างพื้นฐานการส่งออก
LNG จากสหรัฐอเมริกาสามารถส่งไปยังยุโรปผ่านมหาสมุทรแอตแลนติกโดยไม่ต้องผ่านช่องแคบฮอร์มุซ
สำหรับตลาดเอเชีย LNG สามารถเดินทางผ่านคลองปานามาเมื่อมีความพร้อมด้านการเดินเรือ หรือใช้เส้นทางอื่นตามความเหมาะสมของค่าระวางและข้อจำกัดทางภูมิศาสตร์
อีกข้อได้เปรียบคือโครงสร้างราคา LNG จากสหรัฐอเมริกาที่มักอ้างอิง Henry Hub บวกค่าธรรมเนียมการทำ LNG และค่าขนส่ง ทำให้ผู้ซื้อสามารถกระจายความเสี่ยงจากสัญญาที่อ้างอิงราคาน้ำมันได้
อย่างไรก็ตาม สหรัฐอเมริกาไม่ได้ปราศจากความเสี่ยง เพราะยังต้องเผชิญต้นทุนการลงทุน LNG Terminal ความผันผวนของราคาก๊าซภายในประเทศ ความเสี่ยงด้านสิ่งแวดล้อม และข้อจำกัดการขนส่งทางทะเล
นอกจากนี้ การเพิ่มกำลังส่งออก LNG ยังอาจมีผลต่อสมดุลตลาดก๊าซภายในสหรัฐอเมริกา ซึ่งเป็นประเด็นที่ผู้กำหนดนโยบายต้องพิจารณาควบคู่กัน
ประเทศไทยจะได้รับผลกระทบอย่างไร?
ประเทศไทยใช้ก๊าซธรรมชาติเป็นเชื้อเพลิงสำคัญในการผลิตไฟฟ้าและภาคอุตสาหกรรม จึงได้รับผลกระทบจากการเปลี่ยนแปลงของตลาด LNG โลกอย่างหลีกเลี่ยงไม่ได้
หาก LNG จากตะวันออกกลางไม่สามารถส่งออกได้ตามปกติ ผู้ซื้อในเอเชียอาจต้องแข่งขันกับยุโรปเพื่อจัดหา LNG จากสหรัฐอเมริกา ออสเตรเลีย และประเทศผู้ผลิตรายอื่น
ผลที่ตามมาอาจเป็นราคาตลาด Spot LNG ที่สูงขึ้น รวมถึงค่าระวางเรือและค่าประกันภัยที่เพิ่มขึ้น
ต้นทุน LNG ที่สูงขึ้นอาจส่งผลต่อต้นทุนการผลิตไฟฟ้าในประเทศไทย ขึ้นอยู่กับสัดส่วน LNG ในระบบก๊าซ ราคาตามสัญญา และกลไกการคำนวณค่าไฟฟ้าในแต่ละช่วงเวลา
ดังนั้นการบริหารความมั่นคงด้าน LNG ของประเทศไทยจึงควรให้ความสำคัญกับการกระจายแหล่งจัดหาและเส้นทางขนส่ง ไม่ใช่เพียงการเพิ่มกำลังการรับ LNG ของประเทศ
ประเทศไทยมีโครงสร้างพื้นฐาน LNG Receiving Terminal ที่มาบตาพุดและพื้นที่ใกล้เคียง โดยกำลังการรับ LNG ตามการออกแบบของโครงสร้างพื้นฐานหลักรวมประมาณ 29.8 ล้านตันต่อปี
แต่กำลังการรับ LNG ไม่ใช่ปริมาณ LNG ที่ประเทศสามารถจัดหาได้จริงในทุกสถานการณ์
หากเกิดวิกฤต Supply Disruption การมี Terminal ขนาดใหญ่ก็ไม่สามารถทดแทน LNG ที่ไม่มีเรือส่งมอบได้
ประเทศไทยจึงควรให้ความสำคัญกับ LNG Supply Portfolio, Long-Term Contract, Spot LNG, LNG Inventory และความยืดหยุ่นของระบบไฟฟ้า
LNG ยังมีบทบาทต่อ AI Data Center และความมั่นคงไฟฟ้า
อีกประเด็นหนึ่งที่ควรพิจารณาคือความต้องการไฟฟ้าจาก AI Data Center ซึ่งกำลังเติบโตอย่างรวดเร็วทั่วโลก
AI Data Center ขนาดใหญ่ต้องการไฟฟ้าที่มีความมั่นคงสูง และสามารถจ่ายได้ต่อเนื่องตลอด 24 ชั่วโมง
หากสมมติ Data Center มีความต้องการไฟฟ้ารวม 1,000 MW และเดินเครื่องเต็มกำลังตลอดปี จะใช้พลังงานไฟฟ้าประมาณ 8.76 TWh ต่อปี
หากใช้โรงไฟฟ้าก๊าซธรรมชาติประสิทธิภาพสุทธิ 55–60% และ LNG มีค่าความร้อนประมาณ 13.9 MWh ต่อตัน จะต้องใช้ LNG เทียบเท่าประมาณ 1.05–1.15 ล้านตันต่อปี
ตัวเลขดังกล่าวเป็นเพียงตัวอย่างการคำนวณเชิงพลังงาน ไม่ได้หมายความว่า Data Center ทุกแห่งจะใช้ก๊าซธรรมชาติเป็นแหล่งไฟฟ้าหลัก
อย่างไรก็ตาม หากความต้องการไฟฟ้าจาก AI Data Center เพิ่มขึ้นอย่างรวดเร็ว LNG อาจยังมีบทบาทในการสนับสนุนความมั่นคงของระบบไฟฟ้าในช่วงเปลี่ยนผ่านพลังงาน ควบคู่กับ Renewable Energy, Battery Energy Storage และแหล่งพลังงานอื่น
นอกจากนี้ LNG Receiving Terminal ยังมีศักยภาพในการนำ LNG Cold Energy จากกระบวนการ Regasification ไปใช้ประโยชน์ด้าน District Cooling และระบบทำความเย็นสำหรับอุตสาหกรรมหรือ Data Center ในพื้นที่เหมาะสม
การใช้ประโยชน์จาก LNG Cold Energy สามารถเพิ่มประสิทธิภาพการใช้พลังงานของระบบ LNG ได้ แต่ไม่ได้ทำให้ก๊าซธรรมชาติกลายเป็นพลังงานหมุนเวียนหรือเชื้อเพลิงที่ไม่มีการปล่อยคาร์บอน
โลกกำลังเปลี่ยนจากการแข่งขันราคาก๊าซ ไปสู่การแข่งขันความมั่นคงด้าน LNG
สงครามรัสเซีย–ยูเครนทำให้ยุโรปต้องลดการพึ่งพาก๊าซธรรมชาติจากรัสเซีย และเร่งขยายการนำเข้า LNG
ขณะที่วิกฤตช่องแคบฮอร์มุซในปี 2026 ทำให้ตลาดโลกตระหนักถึงความเสี่ยงจากการพึ่งพาเส้นทางขนส่งพลังงานที่มีความเปราะบาง
ทั้งสองเหตุการณ์เกิดขึ้นในช่วงที่สหรัฐอเมริกามีกำลังผลิต LNG เพิ่มขึ้นอย่างต่อเนื่อง จึงช่วยตอกย้ำบทบาทของสหรัฐอเมริกาในฐานะผู้ส่งออก LNG รายใหญ่ที่สุดของโลก
การที่กาตาร์ลงนามซื้อ LNG จากสหรัฐอเมริกา 4 ล้านตันต่อปี ยาวไปถึงปี 2054 ยังสะท้อนว่าแม้แต่ประเทศผู้ผลิต LNG รายใหญ่ก็ให้ความสำคัญกับการกระจายแหล่งจัดหาและเส้นทางขนส่ง
สำหรับประเทศไทย บทเรียนสำคัญคือความมั่นคงด้านพลังงานไม่ได้ขึ้นอยู่กับการมี LNG Receiving Terminal มากเพียงใด แต่ขึ้นอยู่กับความสามารถในการจัดหา LNG ได้อย่างต่อเนื่อง ภายใต้ต้นทุนและความเสี่ยงที่ยอมรับได้
ในโลกที่สงครามสามารถเปลี่ยนเส้นทางขนส่งพลังงานได้ภายในเวลาไม่กี่วัน ประเทศที่มีความมั่นคงด้าน LNG มากที่สุดอาจไม่ใช่ประเทศที่มีแหล่งก๊าซมากที่สุด แต่เป็นประเทศที่สามารถบริหารแหล่งจัดหา สัญญาซื้อขาย และเส้นทางขนส่งได้ยืดหยุ่นที่สุด
และนี่คือเหตุผลที่สหรัฐอเมริกากำลังก้าวขึ้นมามีบทบาทสำคัญต่อโครงสร้างตลาด LNG โลกในระยะยาว
แหล่งข้อมูลสำคัญ: U.S. Energy Information Administration (EIA), Global liquefied natural gas trade volumes reached record high in 2025 (14 กรกฎาคม 2026) ; International Energy Agency (IEA), EU phase-out of Russian gas ; IEA, Strait of Hormuz 2026 Factsheet ; IGU, World LNG Report 2025