
IMF เตือนการคลังโลกเปราะบาง คาดหนี้สาธารณะทะลุ 100% ภายในปี 2030
IMF เตือนการคลังโลกเปราะบาง คาดหนี้สาธารณะทะลุ 100% ภายในปี 2030 ต้นทุนชำระดอกเบี้ยพุ่ง วิกฤตพลังงานกระทบ แนะ 3 ทางออกสร้างความยั่งยืนทางการคลัง
KEY
POINTS
- IMF คาดการณ์ว่าหนี้สาธารณะทั่วโลกมีแนวโน้มปรับตัวสูงขึ้นจนแตะระดับ 100% ของ GDP ภายในปี 2030 เนื่องจากดุลการคลังของหลายประเทศย่ำแย่ลง
- ปัจจัยสำคัญที่ทำให้สถานการณ์น่ากังวลคืออัตราดอกเบี้ยที่สูงกว่าการเติบโตทางเศรษฐกิจ (R > G) และภาระทางการคลังจากมาตรการอุดหนุนราคาพลังงาน
- IMF เสนอ 3 แนวทางแก้ไข ได้แก่ การปฏิรูประบบภาษี, การเร่งลดการขาดดุลการคลังในประเทศที่มีหนี้สูง, และการปล่อยให้ราคาพลังงานสะท้อนกลไกตลาดพร้อมช่วยเหลือกลุ่มเปราะบางโดยตรง
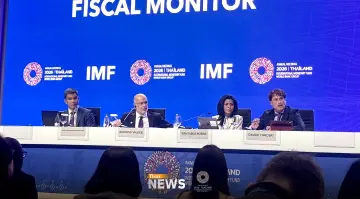
ในการประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก (IMF-WBG Annual Meetings 2026) วันที่ 14 ต.ค.2569 ในช่วง Fiscal Monitor Press Briefing นั้น
นายโรดริโก วัลเดส (Rodrigo Valdés) ผู้อำนวยการฝ่ายกิจการการคลัง IMF ระบุว่า แม้ภาวะเศรษฐกิจโลกจะมีความยืดหยุ่นและขยายตัวได้ดีเกินคาด แต่ดุลการคลังของหลายประเทศกลับย่ำแย่ลงอย่างน่ากังวล พร้อมคาดการณ์ว่าสัดส่วนหนี้สาธารณะทั่วโลกมีแนวโน้มปรับตัวสูงขึ้นอย่างต่อเนื่องจนแตะระดับ 100% ของผลิตภัณฑ์รวมภายในประเทศ (GDP) ภายในสิ้นทศวรรษนี้ หรือภายในปี 2030
โดยประเมินว่า ดุลปฐมภูมิการคลัง (Fiscal Primary Balance) ทั่วโลกปรับตัวย่ำแย่ลงราว 0.4% เมื่อเทียบกับการประมาณการเมื่อ 6 เดือนก่อน และถดถอยลงในสเกลที่ใกล้เคียงกันเมื่อเทียบกับผลลัพธ์ในปีที่ผ่านมา แม้เศรษฐกิจโลกจะเติบโตได้ดีก็ตาม
หลายประเทศเจอภาวะดอกเบี้ยสูงกว่าจีดีพี กระทบต้นทุนชำระหนี้
สำหรับหนึ่งในปัญหาสำคัญเกิดจากการที่อัตราดอกเบี้ยนโยบายและผลตอบแทนพันธบัตรรัฐบาลปรับตัวสูงขึ้นอย่างมีนัยสำคัญ โดยเฉพาะผลตอบแทนพันธบัตรรัฐบาลของกลุ่มประเทศ G7 ที่เพิ่มขึ้นราว 1.2% นับตั้งแต่ช่วงปลายเดือนกุมภาพันธ์ ส่งผลให้ส่วนต่างระหว่างอัตราดอกเบี้ยกับอัตราการเติบโตทางเศรษฐกิจ (R minus G) ลดความย้อนกลับลง
ขณะเดียวกัน ยังทำให้หลายประเทศตกอยู่ในภาวะที่อัตราดอกเบี้ย (R) สูงกว่าอัตราการเติบโตทางเศรษฐกิจ (G) ภาวะดังกล่าวส่งผลให้ภาระดอกเบี้ยจ่ายและต้นทุนการชำระหนี้ (Debt Service Costs) เพิ่มสูงขึ้นเรื่อยๆ เมื่อมีการปรับโครงสร้างหนี้หรือออกพันธบัตรใหม่
ทั้งนี้ ทำให้การจัดสรรงบประมาณสำหรับการพัฒนาด้านอื่น ๆ เช่น การป้องกันประเทศ หรือการรับมือการเปลี่ยนแปลงสภาพภูมิอากาศ ทำได้ยากลำบากยิ่งขึ้น
วิกฤตพลังงาน กระทบการคลัง 1-1.15%
นอกจากนี้ IMF ยังได้ชี้ให้เห็นถึงภาระทางการคลังที่เกิดจากการตอบสนองต่อวิกฤตพลังงานของหลายประเทศ โดยพบว่าหลายรัฐบาลยังคงพึ่งพามาตรการแทรกแซงและตรึงราคาพลังงานวงกว้าง ซึ่งเป็นมาตรการที่มีต้นทุนสูงและมีลักษณะถดถอย มากกว่าการใช้มาตรการช่วยเหลือเฉพาะกลุ่ม แบบชั่วคราว และตรงเป้าหมาย
“IMF ประเมินว่ามูลค่าทางการคลังของมาตรการตรึงราคาและอุดหนุนพลังงานทั่วโลกมีสัดส่วนสูงถึงประมาณ 0.5% ของ GDP โลก”


ขณะที่ในระดับรายประเทศ การอุดหนุนราคาเชื้อเพลิงโดยไม่ปล่อยให้ราคาในตลาดสะท้อนความขาดแคลนที่แท้จริง อาจสร้างภาระทางการคลังสูงถึง 1% ถึง 1.5% ของ GDP อีกทั้งยังบิดเบือนกลไกการปรับตัวของอุปสงค์ในตลาดโลก ซึ่งส่งผลกระทบย้อนกลับมาทำให้ราคาสินค้าในตลาดโลกยิ่งปรับตัวสูงขึ้น
แนะ 3 ทางออก สร้างความยั่งยืนการคลัง
อย่างไรก็ดี เพื่อกู้วิกฤตและสร้างความยั่งยืนทางการคลัง IMF ได้เสนอแนะนโยบายสำคัญ 3 ประการให้รัฐบาลทั่วโลกเร่งดำเนินการประการแรก คือการเร่ง ปฏิรูประบบภาษีและการจัดสรรงบประมาณรายจ่าย เพื่อลดการบิดเบือนทางเศรษฐกิจและส่งเสริมการเติบโต
โดยผลการศึกษาในรายงาน Fiscal Monitor ชี้ว่า การออกแบบระบบภาษีที่มีประสิทธิภาพมากขึ้นและการลดอุปสรรคทางภาษีลงจากระดับเปอร์เซ็นไทล์ที่ 25 ไปสู่เปอร์เซ็นไทล์ที่ 75 สามารถช่วยเพิ่ม GDP ต่อหัว (Per Capita GDP) ได้ถึงประมาณ 3.5% ภายในระยะเวลาเพียงไม่กี่ปี
พร้อมกันนี้ การจัดเก็บภาษีที่มีประสิทธิภาพและการบริหารจัดเก็บภาษีที่ดีขึ้น สามารถสร้างรายได้ทางการคลังเพิ่มขึ้นได้เกือบ 2% ของ GDP รวมถึงช่วยเพิ่มผลิตภาพ (Productivity) ของภาคธุรกิจขนาดเล็ก
ประการที่สอง คือการ เริ่มดำเนินการปรับลดการขาดดุลการคลัง (Fiscal Consolidation) ทันที สำหรับประเทศที่มีระดับหนี้สาธารณะสูงหรือมีความเสี่ยงทางการคลังสูง โดยเน้นย้ำว่าความจำเป็นในครั้งนี้มีความเร่งด่วนมากกว่าในอดีต เนื่องจากต้นทุนดอกเบี้ยที่แท้จริงได้ปรับตัวสูงขึ้นแล้ว
และประการสุดท้าย คือการ ปล่อยให้ราคาพลังงานสะท้อนความขาดแคลนตามกลไกตลาด โดยเปลี่ยนจากการตรึงราคาเชื้อเพลิงเป็นการให้ความช่วยเหลือทางการเงินแก่กลุ่มครัวเรือนที่เปราะบางโดยตรง เช่น โครงการอาหารกลางวันในโรงเรียน หรือการอุดหนุนสวัสดิการเฉพาะพื้นที่
สำหรับผลกระทบต่อกลุ่มประเทศตลาดเกิดใหม่และประเทศกำลังพัฒนา IMF ระบุว่า แม้หลายประเทศจะมีความยืดหยุ่นสูงขึ้นจากโครงสร้างนโยบายที่เข้มแข็งขึ้นและฐานนักลงทุนในประเทศที่ขยายตัว แต่สภาวะทางการเงินโลกที่ตึงตัวและภาระหนี้ที่สูงขึ้นยังคงส่งผลกระทบเชื่อมโยง (Spillover) อย่างหลีกเลี่ยงไม่ได้
โดยเฉพาะประเทศที่มีหนี้สูง ความต้องการรีไฟแนนซ์ขนาดใหญ่ และมีพื้นที่ทางการคลัง (Fiscal Space) จำกัด จะเป็นกลุ่มที่เปราะบางที่สุด IMF จึงเสนอแนะให้ประเทศเหล่านี้เร่งสร้างพื้นที่ทางการคลังและยกระดับสัดส่วนรายได้ภาษีต่อ GDP ให้ถึงจุดเปลี่ยนสำคัญ (Tipping Point) ที่ระดับประมาณ 15% เพื่อให้มีรายได้เพียงพอในการรองรับภาระดอกเบี้ยจ่ายและลงทุนในปัจจัยพื้นฐานที่จำเป็นต่อการขยายตัวทางเศรษฐกิจในระยะยาวต่อไป
