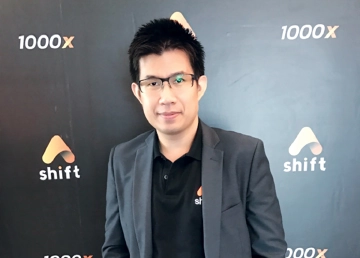
วรวิสุทธิ์ ภิญโญยาง รุกสตาร์ตอัพ สร้างปรากฏการณ์ 'ชิฟฯ'
เป็นเพราะรัฐบาล พล.อ.ประยุทธ์ จันทร์โอชา นายกรัฐมนตรีและหัวหน้ารักษาความสงบเรียบร้อยแห่งชาติ หรือ คสช. มีโนโยบายสนับสนุนสตาร์ตอัพให้กับกลุ่มธุรกิจอุตสาหกรรมขนาดย่อมและขนาดเล็ก หรือ เอสเอ็มอี ส่งผลให้เกิดการตื่นตัวและมีกองทุนหรือ VC (Venture Capital) เกิดขึ้นมาเพื่อสนับสนุนสตาร์ตอัพเช่นเดียวกัน
อย่างล่าสุด บริษัท ชิฟ เวนเจอร์ จำกัด ถูกจัดตั้งขึ้นด้วยคนรุ่นใหม่ 3 คน คือ วรวิสุทธิ์ ภิญโญยาง, กวิณ โอภาสวงการ และ วิเลิศ อรวรรณวงศ์ โดย “ฐานเศรษฐกิจ” ได้มีโอกาสสัมภาษณ์พิเศษ วรวิสุทธิ์ ภิญโญยาง หนึ่งในผู้ก่อตั้ง ติดตามอ่านได้จากบรรทัดถัดจากนี้
เหตุผลที่ตั้ง “ชิฟฯ” เพราะอะไร
เห็นช่องว่างใน Startup Ecosystem (ระบบนิเวศสตาร์ตอัพ) ในประเทศไทย อยู่ 2 ช่อง คือ 1. ฝั่ง สตาร์ตอัพ คือ ขาดด้านการศึกษา บ้านเรามี incubator/accelerator (การบ่มเพาะธุรกิจ)ไม่เพียงพอ , ขาดการ mentoring (ระบบพี่เลี้ยง) อย่างจริงจังสตาร์ตอัพ เวลาต้องการคำปรึกษา ไม่รู้จะไปที่ไหน และแหล่งเงินทุนเริ่มมี แต่สตาร์ตอัพ จะประสบความสำเร็จได้ ไม่ได้ต้องการแค่เงินทุน แต่ต้องการการสนับสนุน อย่างอื่นที่จะช่วยให้ธุรกิจเติบโต เช่น เริ่มต้นไม่มีลูกค้า หรือหาลูกค้ายาก ถ้าได้เป็นพันธมิตรกับธุรกิจใกล้เคียงกันแต่มีฐานลูกค้าอยู่แล้ว น่าจะทำให้ธุรกิจสตาร์ตอัพ เติบโตไปดีกว่า และรวดเร็วกว่า จึงเป็นที่มาของการก่อตั้ง Founderhood Club ร่วมกับพันธมิตรอย่างนายชาคริต จันทร์รุ่งสกุล ที่ทำโรงเรียนปั้นผู้ประกอบการอย่าง Wecosystem อยู่แล้ว มาช่วยกันออกแบบหลักสูตรและสร้าง community (ชุมชน) ให้แข็งแรงมากขึ้น
ส่วนที่ 2. ฝั่ง Investor (ผู้ลงทุน) สนใจการลงทุนในรูปแบบใหม่ๆ สตาร์ตอัพ เป็นธุรกิจที่น่าสนใจ แต่นักลงทุนไม่รู้จะเข้าไปมีส่วนร่วมได้ยังไง ยังขาดความรู้ ความเข้าใจ และยังขาดความมั่นใจ เป็นที่มาของการก่อตั้ง 1000x Club โดยมี ดร.ก้องเกียรติ โอภาสวงการ และ คุณสุวภา เจริญยิ่ง เป็น co-founder ของคลับและนักธุรกิจรวม 30 คนลงทุนคนละ 1 ล้านเหรียญหรือประมาณ 30 ล้านบาทรวมประมาณ 1,000 ล้านบาท
จุดมุ่งหมาย เพื่อให้ความรู้ความเข้าใจด้านการลงทุนในธุรกิจ Startup และ Private Equity โดยที่ทาง shift ventures เป็นผู้พัฒนาหลักสูตร และรวบรวมข้อมูลเกี่ยวกับธุรกิจ Startup เพื่อสร้างความมั่นใจและช่วยให้นักลงทุน ตัดสินใจลงทุนในธุรกิจ Startup มากยิ่งขึ้น

ที่มาที่ไปของ ชิฟ เวนเจอร์
เกิดจากการรวมตัวของผู้ก่อตั้ง 3 คน คือ นายกวิณ โอภาสวงการ นักลงทุนรุ่นใหม่ที่มี passion เกี่ยวกับการลงทุนในธุรกิจสตาร์ตอัพ , นายวิเลิศ อรวรรณวงศ์ อดีตผู้ประกอบการซอฟท์แวร์ ที่เห็นและเข้าใจปัญหาในธุรกิจสตาร์ตอัพ เป็นอย่างดี จากการทำงานและเป็นที่ปรึกษาให้กับหน่วยงานภาครัฐด้านซอฟท์แวร์มานาน และผมเอง ที่อยู่ในวงการสตาร์ตอัพมานาน เคยเป็นทีมงานบริหารโครงการ AIS The Startup ปี 2013 และโครงการ Angel in the city ปี 2013 ของทางสำนักงานส่งเสริมอุตสาหกรรมซอฟต์แวร์ หรือ ซิป้า และเป็น 1 ในผู้ร่วมก่อตั้ง บริษัท Primetime Solution ที่ให้บริการด้าน วีดีโอ สตรีมมิ่ง ที่เคยระดมทุนได้กว่า 200 ล้านบาท มาแล้ว
ในปี 2558 ได้มีโอกาสได้ไปใช้ชีวิตคลุกคลีกับ ซิลิคอน วัลเล่ย์ (Silicon Valley)ซึ่งเป็นแหล่งให้กำเนิดเทคโนโลยีและบริษัทสตาร์ตอัพ ชั้นนำมากมาย เกือบครึ่งปี โดยจุดมุ่งหมายของการไป คือ เพื่อไปศึกษาและหาประสบการณ์ดูว่า ทำไม ซิลิคอน วัลเล่ย์ ถึงมี startup ecosystem เป็นอันดับ 1 ของโลก และกลับมาดูว่า เราจะทำให้ startup ecosystem ในเมืองไทย พัฒนาขึ้นมาได้อย่างไร เมื่อเล็งเห็นช่องว่างที่ขาดหายไป และบังเอิญได้เจอกับทั้งคุณกวิณและคุณวิเลิศ จึงได้นำแนวคิดดังกล่าวมาพัฒนาต่อจนตกผลึกออกมากลายเป็นสิ่งที่ ชิฟ เวนเจอร์ กำลังทำอยู่ในตอนนี้
ต่างกับกองทุนอื่นอย่างไร
การบ่มเพาะธุรกิจ หรือ accelerator ที่เปิดอยู่ในไทยตอนนี้ ก็นำแนวคิดมาจากต่างประเทศ เป็นการนำสตาร์ตอัพที่เพิ่งเข้าไปฝึก เพื่อเร่งการเติบโต ถือเป็นเรื่องที่ดี แต่สิ่งที่บริษัทคิดต่อยอดไปอีก คือ แนวคิดจากต่างประเทศ จำเป็นต้องปรับให้เข้ากับบริบท สภาพตลาด และสภาพแวดล้อมของธุรกิจ ซึ่งแตกต่างกันในแต่ละประเทศ
ซิลิคอน วัลเล่ย์ มีกลุ่มลูกค้าที่เรียกว่า Early adopters (ช่วงเริ่มต้น) เยอะมาก กฎของ Tipping point (จุดพลิกผัน) จึงเกิดที่นั่น ง่ายกว่าที่อื่น ซึ่งบริบทในเมืองไทยจะไม่เหมือนกัน การเติบโตของธุรกิจบ้านเรา ถ้ามีฐานลูกค้าเดิมอยู่แล้วจะเหมาะสมกว่า จึงเป็นสูตรที่เราคิดว่าการผสมผสานระหว่าง Pure Tech startups (สตาร์ตอัพที่เพิ่งเข้าไปฝึก) กับ ศักยภาพของกลุ่มเอสเอ็มเอ จะเกิดการผสมผสานที่สร้างการเติบโต และเพิ่มอัตราการประสบความสำเร็จได้มากกว่า รวมถึงสามารถให้มุมมองในมิติที่กว้างขึ้นกว่าเดิมนี่คือ ข้อแตกต่างข้อแรก
ในด้านการลงทุน ถ้าเทียบกับ 500tuktuk ถือว่าเรามองคนละแบบ ทาง 500tuktuk เป็นกองทุน Venture Capital มีการนำเงินของนักลงทุนไปรวมตรงกลาง และการบริหาร การตัดสินใจลงทุน เป็นหน้าที่ของผู้จัดการกองทุน (เหมือนซื้อกองทุน) ขณะที่ ชิฟ เวนเจอร์ นำรูปแบบการลงทุนที่เรียกว่า Angel Investing (นักลงทุนรายอิสระหรือกลุ่มนักลงทุนอิสระที่ใช้เงินส่วนตัวในการลงทุนในธุรกิจใดๆ) มาปรับใช้ นักลงทุน สามารถตัดสินใจลงทุนได้เอง (อารมณ์นักลงทุน ชอบหุ้นตัวไหน ก็ซื้อหุ้นตัวนั้นได้เอง) โดยอาศัยข้อมูลและประสบการณ์ส่วนตัว อีกทั้งยังเข้าไปร่วมคลุกคลีกับบริษัท สตาร์ตอัพได้อย่างใกล้ชิด ให้ความช่วยเหลือได้เต็มที่โดยตรง ทั้ง 2 แบบมีข้อดีข้อเสียที่แตกต่างกัน ไม่สามารถบอกได้ว่าแบบไหนถูกหรือดีกว่า ขึ้นอยู่กับสไตล์และความชอบของนักลงทุน
ข้อแตกต่างอีกข้อ คือ นโยบายที่เราวางไว้ จะเลือก สตาร์ตอัพ ที่มีศักยภาพสูง มีตลาด มีลูกค้าพร้อมในระดับหนึ่งแล้ว และนักลงทุนที่เรามี สามารถช่วยเหลือเค้าได้เต็มที่ ผสมผสานร่วมกันจับมือไปด้วยกัน ซึ่งแน่นอนว่าไม่ได้มีการลงทุนเป็นตัวเงินอย่างเดียว แต่เป็นการลงทุนแบบพันธมิตรทางธุรกิจ
เป้าหมายหลังเปิดตัว
คงต้องสร้าง foundation (กองทุน) ของทั้ง 2 คลับ ให้ดีและแข็งแรงก่อน เพราะทั้งคู่ เป็นกลไกสำคัญที่เชื่อมโยงและหนุนกัน อันนึงสร้าง อันนึงผลักดัน ช่วยให้เติบโต เป้าหมายเป็นตัวเลข อาจจะไม่มี เพราะบริษัทฯคิดว่า อยากเน้นที่คุณภาพ มากกว่าปริมาณ อยากให้มี สตาร์ตอัพที่ได้ประโยชน์เต็มที่จากแนวคิดนี้จริงๆ ถ้ามีในทุกอุตสาหกรรมยิ่งดีใหญ่ เราก็หวังว่าจะเป็นเช่นนั้น
มองการผลักดันสตาร์ทอัพของรัฐบาลไทยอย่างไร
ดีใจที่รัฐบาลเห็นความสำคัญของธุรกิจ สตาร์ตอัพ ซึ่งทราบว่า คณะทำงานที่ช่วยผลักดันแก้ไขนโยบายต่างๆ ก็เป็นบุคคลากรที่มีความรู้ มีประสบการณ์ น่าจะเข้ามาแก้ไขสิ่งที่เป็นปัญหาและอุปสรรคต่างๆได้ดี อย่างไรก็ตาม ถ้านโยบายต่างๆแก้ไขสำเร็จแล้ว ต้องมีมาตรการส่งเสริมอื่นๆตามมา และมองไปทั้ง Startup Ecosystem (ระบบนิเวศน์ของสตาร์ตอัพ)ว่ายังมีส่วนไหนที่ต้องสร้างให้แข็งแรง อันไหนสร้างเองไม่ได้ หรือคิดว่าทำได้ไม่ดี ไม่ถนัด ก็ต้องสนับสนุนเอกชนทำ วันนี้ไม่ต้องไปมองไกลถึง ซิลิคอน วัลเล่ย์ เอาแค่อินโด มาเลเซีย สิงคโปร์ เพื่อนบ้านเรา ก็พัฒนาไปไกลแล้ว แต่ไม่ได้หมายความว่าเราจะตามไม่ทัน เพียงแต่รัฐต้องวางบทบาทที่เหมาะสมให้ตัวเอง
วรวิสุทธ์ ภิญโญยาง ปัจจุบันอายุ 36 ปี ผ่านการศึกษาปริญญาโท คณะบริหารธุรกิจ (MBA) สาขาการตลาด จากสถาบันบัณฑิตพัฒนบริหารศาสตร์ (นิด้า) ปริญญาตรี คณะวิศวกรรมศาสตร์ ภาควิชาวิศวกรรมโทรคมนาคม สถาบันเทคโนโลยีพระจอมเกล้า เจ้าคุณทหารลาดกระบัง
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,215 วันที่ 8 - 10 ธันวาคม 2559
อย่างล่าสุด บริษัท ชิฟ เวนเจอร์ จำกัด ถูกจัดตั้งขึ้นด้วยคนรุ่นใหม่ 3 คน คือ วรวิสุทธิ์ ภิญโญยาง, กวิณ โอภาสวงการ และ วิเลิศ อรวรรณวงศ์ โดย “ฐานเศรษฐกิจ” ได้มีโอกาสสัมภาษณ์พิเศษ วรวิสุทธิ์ ภิญโญยาง หนึ่งในผู้ก่อตั้ง ติดตามอ่านได้จากบรรทัดถัดจากนี้
เหตุผลที่ตั้ง “ชิฟฯ” เพราะอะไร
เห็นช่องว่างใน Startup Ecosystem (ระบบนิเวศสตาร์ตอัพ) ในประเทศไทย อยู่ 2 ช่อง คือ 1. ฝั่ง สตาร์ตอัพ คือ ขาดด้านการศึกษา บ้านเรามี incubator/accelerator (การบ่มเพาะธุรกิจ)ไม่เพียงพอ , ขาดการ mentoring (ระบบพี่เลี้ยง) อย่างจริงจังสตาร์ตอัพ เวลาต้องการคำปรึกษา ไม่รู้จะไปที่ไหน และแหล่งเงินทุนเริ่มมี แต่สตาร์ตอัพ จะประสบความสำเร็จได้ ไม่ได้ต้องการแค่เงินทุน แต่ต้องการการสนับสนุน อย่างอื่นที่จะช่วยให้ธุรกิจเติบโต เช่น เริ่มต้นไม่มีลูกค้า หรือหาลูกค้ายาก ถ้าได้เป็นพันธมิตรกับธุรกิจใกล้เคียงกันแต่มีฐานลูกค้าอยู่แล้ว น่าจะทำให้ธุรกิจสตาร์ตอัพ เติบโตไปดีกว่า และรวดเร็วกว่า จึงเป็นที่มาของการก่อตั้ง Founderhood Club ร่วมกับพันธมิตรอย่างนายชาคริต จันทร์รุ่งสกุล ที่ทำโรงเรียนปั้นผู้ประกอบการอย่าง Wecosystem อยู่แล้ว มาช่วยกันออกแบบหลักสูตรและสร้าง community (ชุมชน) ให้แข็งแรงมากขึ้น
ส่วนที่ 2. ฝั่ง Investor (ผู้ลงทุน) สนใจการลงทุนในรูปแบบใหม่ๆ สตาร์ตอัพ เป็นธุรกิจที่น่าสนใจ แต่นักลงทุนไม่รู้จะเข้าไปมีส่วนร่วมได้ยังไง ยังขาดความรู้ ความเข้าใจ และยังขาดความมั่นใจ เป็นที่มาของการก่อตั้ง 1000x Club โดยมี ดร.ก้องเกียรติ โอภาสวงการ และ คุณสุวภา เจริญยิ่ง เป็น co-founder ของคลับและนักธุรกิจรวม 30 คนลงทุนคนละ 1 ล้านเหรียญหรือประมาณ 30 ล้านบาทรวมประมาณ 1,000 ล้านบาท
จุดมุ่งหมาย เพื่อให้ความรู้ความเข้าใจด้านการลงทุนในธุรกิจ Startup และ Private Equity โดยที่ทาง shift ventures เป็นผู้พัฒนาหลักสูตร และรวบรวมข้อมูลเกี่ยวกับธุรกิจ Startup เพื่อสร้างความมั่นใจและช่วยให้นักลงทุน ตัดสินใจลงทุนในธุรกิจ Startup มากยิ่งขึ้น

เกิดจากการรวมตัวของผู้ก่อตั้ง 3 คน คือ นายกวิณ โอภาสวงการ นักลงทุนรุ่นใหม่ที่มี passion เกี่ยวกับการลงทุนในธุรกิจสตาร์ตอัพ , นายวิเลิศ อรวรรณวงศ์ อดีตผู้ประกอบการซอฟท์แวร์ ที่เห็นและเข้าใจปัญหาในธุรกิจสตาร์ตอัพ เป็นอย่างดี จากการทำงานและเป็นที่ปรึกษาให้กับหน่วยงานภาครัฐด้านซอฟท์แวร์มานาน และผมเอง ที่อยู่ในวงการสตาร์ตอัพมานาน เคยเป็นทีมงานบริหารโครงการ AIS The Startup ปี 2013 และโครงการ Angel in the city ปี 2013 ของทางสำนักงานส่งเสริมอุตสาหกรรมซอฟต์แวร์ หรือ ซิป้า และเป็น 1 ในผู้ร่วมก่อตั้ง บริษัท Primetime Solution ที่ให้บริการด้าน วีดีโอ สตรีมมิ่ง ที่เคยระดมทุนได้กว่า 200 ล้านบาท มาแล้ว
ในปี 2558 ได้มีโอกาสได้ไปใช้ชีวิตคลุกคลีกับ ซิลิคอน วัลเล่ย์ (Silicon Valley)ซึ่งเป็นแหล่งให้กำเนิดเทคโนโลยีและบริษัทสตาร์ตอัพ ชั้นนำมากมาย เกือบครึ่งปี โดยจุดมุ่งหมายของการไป คือ เพื่อไปศึกษาและหาประสบการณ์ดูว่า ทำไม ซิลิคอน วัลเล่ย์ ถึงมี startup ecosystem เป็นอันดับ 1 ของโลก และกลับมาดูว่า เราจะทำให้ startup ecosystem ในเมืองไทย พัฒนาขึ้นมาได้อย่างไร เมื่อเล็งเห็นช่องว่างที่ขาดหายไป และบังเอิญได้เจอกับทั้งคุณกวิณและคุณวิเลิศ จึงได้นำแนวคิดดังกล่าวมาพัฒนาต่อจนตกผลึกออกมากลายเป็นสิ่งที่ ชิฟ เวนเจอร์ กำลังทำอยู่ในตอนนี้
ต่างกับกองทุนอื่นอย่างไร
การบ่มเพาะธุรกิจ หรือ accelerator ที่เปิดอยู่ในไทยตอนนี้ ก็นำแนวคิดมาจากต่างประเทศ เป็นการนำสตาร์ตอัพที่เพิ่งเข้าไปฝึก เพื่อเร่งการเติบโต ถือเป็นเรื่องที่ดี แต่สิ่งที่บริษัทคิดต่อยอดไปอีก คือ แนวคิดจากต่างประเทศ จำเป็นต้องปรับให้เข้ากับบริบท สภาพตลาด และสภาพแวดล้อมของธุรกิจ ซึ่งแตกต่างกันในแต่ละประเทศ
ซิลิคอน วัลเล่ย์ มีกลุ่มลูกค้าที่เรียกว่า Early adopters (ช่วงเริ่มต้น) เยอะมาก กฎของ Tipping point (จุดพลิกผัน) จึงเกิดที่นั่น ง่ายกว่าที่อื่น ซึ่งบริบทในเมืองไทยจะไม่เหมือนกัน การเติบโตของธุรกิจบ้านเรา ถ้ามีฐานลูกค้าเดิมอยู่แล้วจะเหมาะสมกว่า จึงเป็นสูตรที่เราคิดว่าการผสมผสานระหว่าง Pure Tech startups (สตาร์ตอัพที่เพิ่งเข้าไปฝึก) กับ ศักยภาพของกลุ่มเอสเอ็มเอ จะเกิดการผสมผสานที่สร้างการเติบโต และเพิ่มอัตราการประสบความสำเร็จได้มากกว่า รวมถึงสามารถให้มุมมองในมิติที่กว้างขึ้นกว่าเดิมนี่คือ ข้อแตกต่างข้อแรก
ในด้านการลงทุน ถ้าเทียบกับ 500tuktuk ถือว่าเรามองคนละแบบ ทาง 500tuktuk เป็นกองทุน Venture Capital มีการนำเงินของนักลงทุนไปรวมตรงกลาง และการบริหาร การตัดสินใจลงทุน เป็นหน้าที่ของผู้จัดการกองทุน (เหมือนซื้อกองทุน) ขณะที่ ชิฟ เวนเจอร์ นำรูปแบบการลงทุนที่เรียกว่า Angel Investing (นักลงทุนรายอิสระหรือกลุ่มนักลงทุนอิสระที่ใช้เงินส่วนตัวในการลงทุนในธุรกิจใดๆ) มาปรับใช้ นักลงทุน สามารถตัดสินใจลงทุนได้เอง (อารมณ์นักลงทุน ชอบหุ้นตัวไหน ก็ซื้อหุ้นตัวนั้นได้เอง) โดยอาศัยข้อมูลและประสบการณ์ส่วนตัว อีกทั้งยังเข้าไปร่วมคลุกคลีกับบริษัท สตาร์ตอัพได้อย่างใกล้ชิด ให้ความช่วยเหลือได้เต็มที่โดยตรง ทั้ง 2 แบบมีข้อดีข้อเสียที่แตกต่างกัน ไม่สามารถบอกได้ว่าแบบไหนถูกหรือดีกว่า ขึ้นอยู่กับสไตล์และความชอบของนักลงทุน
ข้อแตกต่างอีกข้อ คือ นโยบายที่เราวางไว้ จะเลือก สตาร์ตอัพ ที่มีศักยภาพสูง มีตลาด มีลูกค้าพร้อมในระดับหนึ่งแล้ว และนักลงทุนที่เรามี สามารถช่วยเหลือเค้าได้เต็มที่ ผสมผสานร่วมกันจับมือไปด้วยกัน ซึ่งแน่นอนว่าไม่ได้มีการลงทุนเป็นตัวเงินอย่างเดียว แต่เป็นการลงทุนแบบพันธมิตรทางธุรกิจ
เป้าหมายหลังเปิดตัว
คงต้องสร้าง foundation (กองทุน) ของทั้ง 2 คลับ ให้ดีและแข็งแรงก่อน เพราะทั้งคู่ เป็นกลไกสำคัญที่เชื่อมโยงและหนุนกัน อันนึงสร้าง อันนึงผลักดัน ช่วยให้เติบโต เป้าหมายเป็นตัวเลข อาจจะไม่มี เพราะบริษัทฯคิดว่า อยากเน้นที่คุณภาพ มากกว่าปริมาณ อยากให้มี สตาร์ตอัพที่ได้ประโยชน์เต็มที่จากแนวคิดนี้จริงๆ ถ้ามีในทุกอุตสาหกรรมยิ่งดีใหญ่ เราก็หวังว่าจะเป็นเช่นนั้น
มองการผลักดันสตาร์ทอัพของรัฐบาลไทยอย่างไร
ดีใจที่รัฐบาลเห็นความสำคัญของธุรกิจ สตาร์ตอัพ ซึ่งทราบว่า คณะทำงานที่ช่วยผลักดันแก้ไขนโยบายต่างๆ ก็เป็นบุคคลากรที่มีความรู้ มีประสบการณ์ น่าจะเข้ามาแก้ไขสิ่งที่เป็นปัญหาและอุปสรรคต่างๆได้ดี อย่างไรก็ตาม ถ้านโยบายต่างๆแก้ไขสำเร็จแล้ว ต้องมีมาตรการส่งเสริมอื่นๆตามมา และมองไปทั้ง Startup Ecosystem (ระบบนิเวศน์ของสตาร์ตอัพ)ว่ายังมีส่วนไหนที่ต้องสร้างให้แข็งแรง อันไหนสร้างเองไม่ได้ หรือคิดว่าทำได้ไม่ดี ไม่ถนัด ก็ต้องสนับสนุนเอกชนทำ วันนี้ไม่ต้องไปมองไกลถึง ซิลิคอน วัลเล่ย์ เอาแค่อินโด มาเลเซีย สิงคโปร์ เพื่อนบ้านเรา ก็พัฒนาไปไกลแล้ว แต่ไม่ได้หมายความว่าเราจะตามไม่ทัน เพียงแต่รัฐต้องวางบทบาทที่เหมาะสมให้ตัวเอง
วรวิสุทธ์ ภิญโญยาง ปัจจุบันอายุ 36 ปี ผ่านการศึกษาปริญญาโท คณะบริหารธุรกิจ (MBA) สาขาการตลาด จากสถาบันบัณฑิตพัฒนบริหารศาสตร์ (นิด้า) ปริญญาตรี คณะวิศวกรรมศาสตร์ ภาควิชาวิศวกรรมโทรคมนาคม สถาบันเทคโนโลยีพระจอมเกล้า เจ้าคุณทหารลาดกระบัง
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,215 วันที่ 8 - 10 ธันวาคม 2559