
OSCO ชี้ข้อมูลความยั่งยืนต้องน่าเชื่อถือ ดึงเงินทุนโลกสู่ตลาดทุน
ประธาน IOSCO ย้ำข้อมูลความยั่งยืนต้องโปร่งใส น่าเชื่อถือ และวัดผลได้จริง ชี้เป็นกลไกสำคัญเชื่อมโยงเงินทุนจากนักลงทุนทั่วโลกสู่ตลาดทุนและการลงทุนสีเขียว
KEY
POINTS
- IOSCO ชี้ว่าข้อมูลความยั่งยืนที่น่าเชื่อถือเป็นหัวใจสำคัญในการสร้างความไว้วางใจ เพื่อดึงดูดเงินทุนจากนักลงทุนทั่วโลกมาสู่ตลาดทุน
- ทั่วโลกตอบรับมาตรฐานการเปิดเผยข้อมูลความยั่งยืน ISSB ที่ IOSCO ให้การรับรองอย่างรวดเร็ว โดยมี 80 เขตอำนาจรัฐนำไปปรับใช้แล้วเพื่อสร้างมาตรฐานกลางในการเปรียบเทียบข้อมูล
- การรายงานข้อมูลต้องเน้นสาระสำคัญและตัวชี้วัดที่วัดผลได้จริง โดยการบังคับใช้มาตรฐานต้องเป็นไปตามหลักความได้สัดส่วน เพื่อไม่ให้เป็นภาระแก่ภาคธุรกิจมากเกินไป
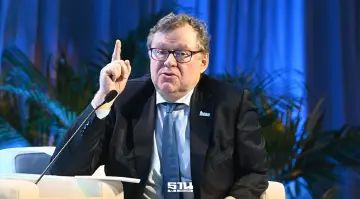
งานเสวนา Organized by Thailand: Financing a Resilient Green Economy เวทีเสวนาที่จัดโดยกระทรวงการคลัง เพื่อแลกเปลี่ยนมุมมองและแนวทางการระดมทุนเพื่อสนับสนุนการเปลี่ยนผ่านสู่เศรษฐกิจสีเขียวที่มีความยืดหยุ่นและพร้อมรับมือกับความท้าทายในอนาคต ในงานประชุมประจำปีสภาผู้ว่าการกองทุนการเงินระหว่างประเทศและกลุ่มธนาคารโลก ปี 2569 IMF-World Bank Group Annual Meetings 2026 เมื่อวันที่ 16 ตุลาคม 2569
Jean-Paul Servais ประธานคณะกรรมการองค์การคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ระหว่างประเทศ (International Organization of Securities Commissions: IOSCO) และประธานหน่วยงานกำกับดูแลตลาดการเงินและบริการทางการเงินของเบลเยียม (Financial Services and Markets Authority: FSMA) กล่าวว่า ตลาดทุนมีบทบาทสำคัญมากขึ้นในการจัดสรรเงินทุนเพื่อรับมือวิกฤตภูมิอากาศและสนับสนุนการเปลี่ยนผ่านด้านพลังงาน
อย่างไรก็ตาม หัวใจสำคัญของการกำกับดูแลตลาดทุนคือการสร้างความน่าเชื่อถือและความไว้วางใจในระบบ เพราะหากขาดข้อมูลที่เชื่อถือได้ ตลาดทุนจะไม่สามารถเชื่อมโยงสภาพคล่องและเงินทุนจากนักลงทุนทั่วโลกไปสู่การลงทุนสีเขียวในระดับท้องถิ่นได้อย่างมีประสิทธิภาพ
ปัจจุบัน IOSCO เป็นองค์กรความร่วมมือระหว่างประเทศที่รวบรวมหน่วยงานกำกับดูแลตลาดทุนจาก 130 เขตอำนาจรัฐทั่วโลก ครอบคลุมการกำกับดูแลภาคการเงินประมาณ 95% ของระบบการเงินโลก โดยสมาชิกส่วนใหญ่เป็นประเทศตลาดเกิดใหม่และประเทศกำลังพัฒนา โดยเฉพาะในภูมิภาคเอเชีย
80 เขตอำนาจรัฐรับมาตรฐาน ISSB สะท้อนความก้าวหน้า
ประธาน IOSCO กล่าวว่า IOSCO ให้การรับรองมาตรฐานการเปิดเผยข้อมูลความยั่งยืนของคณะกรรมการมาตรฐานความยั่งยืนระหว่างประเทศ (International Sustainability Standards Board: ISSB) เพื่อสร้างภาษากลางทางการเงินที่ช่วยให้ทุกฝ่ายเข้าใจและใช้ข้อมูลในแนวทางเดียวกัน
หลัง IOSCO ลงมติรับรองมาตรฐาน ISSB ที่กรุงเทพมหานครเมื่อ 3 ปีก่อน ปัจจุบันมีเขตอำนาจรัฐทั่วโลกถึง 80 แห่งที่ตัดสินใจนำมาตรฐานดังกล่าวไปปรับใช้โดยสมัครใจ
เมื่อเปรียบเทียบกับการรับรองมาตรฐานการบัญชี IFRS เมื่อประมาณ 25 ปีก่อน ซึ่งในช่วง 3 ปีแรกมีเพียง 8-10 เขตอำนาจรัฐที่นำไปใช้ การตอบรับมาตรฐาน ISSB ในวงกว้างจึงถือเป็นความก้าวหน้าที่เกิดขึ้นอย่างรวดเร็ว
ประธาน IOSCO ยังเน้นย้ำว่า การรายงานความยั่งยืนที่มีคุณภาพต้องให้ความสำคัญกับข้อมูลที่มีสาระสำคัญและตัวชี้วัดผลการดำเนินงานที่สามารถวัดผลได้จริง เพื่อให้นักลงทุนใช้เปรียบเทียบข้อมูลระหว่างบริษัทและประกอบการตัดสินใจลงทุนได้
รายงานจึงไม่ควรเต็มไปด้วยรูปภาพหรือเนื้อหาเพื่อการประชาสัมพันธ์และการตลาด แต่ต้องนำเสนอข้อมูลเชิงลึกที่สะท้อนผลการดำเนินงานและเป็นประโยชน์ต่อการตัดสินใจของนักลงทุน



3 แนวทางขับเคลื่อนมาตรฐานความยั่งยืน
ประธาน IOSCO ระบุว่า การกำหนดหลักเกณฑ์กำกับดูแลต้องคำนึงถึงบริบท ความพร้อมของแต่ละประเทศ และขนาดของบริษัท โดยมีแนวทางสำคัญ 3 ประการ ได้แก่
ใช้หลักความได้สัดส่วน ลดภาระภาคธุรกิจ การนำมาตรฐานเปิดเผยข้อมูลมาใช้ต้องเหมาะสมกับบริบทของแต่ละบริษัท ไม่สร้างภาระหรือต้นทุนเกินความจำเป็นให้แก่บริษัทจดทะเบียนและผู้เสนอขายหลักทรัพย์
พัฒนาการเปิดเผยข้อมูลด้านธรรมชาติ ปัจจุบัน ISSB อยู่ระหว่างเปิดรับฟังความคิดเห็นสาธารณะเกี่ยวกับการรายงานข้อมูลด้านธรรมชาติ เพื่อประกอบการดำเนินงานที่เกี่ยวข้องกับการประชุม COP17 โดย Servais มองว่าแนวทางดังกล่าวไม่ควรเพิ่มความซับซ้อนด้วยการสร้างมาตรฐานใหม่ แต่ควรเป็นแนวปฏิบัติที่นำไปใช้ได้จริงและยึดหลักความได้สัดส่วน เพื่อให้บริษัทเปิดเผยข้อมูลที่สามารถเปรียบเทียบกันได้ในระดับสากล
เร่งพัฒนาศักยภาพผู้เกี่ยวข้อง IOSCO ร่วมมือกับธนาคารโลกในการเสริมสร้างความรู้และพัฒนาศักยภาพให้แก่หน่วยงานกำกับดูแล บริษัทจดทะเบียน และผู้ออกตราสารทางการเงิน เพื่อให้สามารถนำมาตรฐานไปปฏิบัติได้อย่างราบรื่น
ชูการเงินยั่งยืนสร้างประโยชน์ร่วมกัน
สำหรับเป้าหมายในอีก 5 ปีข้างหน้า ประธาน IOSCO กล่าวว่า สิ่งสำคัญคือการสื่อสาร แลกเปลี่ยนความรู้ และอธิบายหลักเกณฑ์อย่างต่อเนื่อง เพื่อให้ภาคธุรกิจและนักลงทุนเข้าใจว่าการรายงานความยั่งยืนไม่ใช่เพียงข้อบังคับหรือภาระด้านเอกสาร
เขามองว่า การเงินยั่งยืนสามารถสร้างประโยชน์ร่วมกันได้ หากภาคธุรกิจและนักลงทุนปรับมุมมองต่อการเปิดเผยข้อมูล โดยข้อมูลความยั่งยืนที่มีคุณภาพและใช้เปรียบเทียบกันได้ในระดับสากลจะช่วยเพิ่มความโปร่งใสและความน่าเชื่อถือของตลาดทุน
ขณะเดียวกัน ยังช่วยเพิ่มโอกาสในการดึงดูดสภาพคล่องและเงินทุนจากต่างประเทศเข้าสู่ตลาดทุนในประเทศ ซึ่งเป็นประโยชน์ทั้งต่อภาคธุรกิจและเศรษฐกิจโดยรวม
