ศึกทรัพย์พร้อมขาย BAM–AMC แข่งหนัก แย่งเค้กกำไรหมื่นล้าน
BAM ปรับเกมบริหารหนี้เสีย เร่งปิดหนี้หมุนทรัพย์พร้อมขาย รับศึกแข่งเดือด AMC แย่งเค้กกำไรหมื่นล้าน เลือกซื้อทรัพย์ตามดีมานด์ เร่งขยาย JV มุ่งสร้างกำไรสุทธิ
KEY
POINTS
- ตลาดบริหารสินทรัพย์ (AMC) มีการแข่งขันสูงจากปริมาณหนี้เสียและทรัพย์รอขายจำนวนมากที่สวนทางกับกำลังซื้อ ทำให้ผู้ประกอบการต้องแย่งกันซื้อหนี้และเร่งระบายทรัพย์สินเพื่อทำกำไร
- BAM ปรับกลยุทธ์มารับมือการแข่งขันโดยเน้นการเร่งปิดหนี้และขายทรัพย์ให้เร็วขึ้น ยอมลดกำไรต่อชิ้นเพื่อเพิ่มความเร็วในการหมุนเวียนเงินทุน ผ่านโครงการช่วยเหลือลูกหนี้และส่งเสริมการขาย
- เปลี่ยนแนวทางการลงทุนจากการซื้อหนี้เหมาเป็นการเลือกซื้อสินทรัพย์ตามความต้องการของตลาดและนักลงทุนมากขึ้น (Book Building) เพื่อให้มีผู้ซื้อรองรับชัดเจนและลดความเสี่ยง
- ขยายเครือข่ายกิจการร่วมทุน (JV AMC) กับธนาคารต่างๆ เพื่อแบ่งส่วนตลาดในการบริหารหนี้ โดยให้บริษัทแม่เน้นจัดการหนี้ขนาดใหญ่ และให้ JV บริหารหนี้รายย่อยจากธนาคารพันธมิตร
บริษัทบริหารสินทรัพย์ หรือ AMC เป็นกลไกสำคัญในการรับโอนหนี้เสียจากสถาบันการเงินมาปรับโครงสร้าง เจรจาหาข้อยุติกับลูกหนี้ และนำทรัพย์สินกลับมาใช้ประโยชน์ แต่การมีหนี้เข้าสู่ระบบบริหารมากขึ้นไม่ได้หมายความว่าธุรกิจจะเติบโตได้ง่าย เมื่อทรัพย์ที่รอขายมีจำนวนมาก ขณะที่กำลังซื้อและความสามารถเข้าถึงสินเชื่อของผู้ซื้อยังเป็นข้อจำกัด
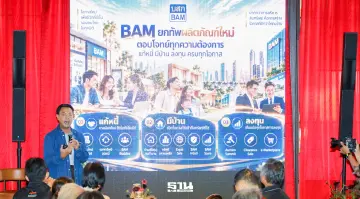
ดร.รักษ์ วรกิจโภคาทร ประธานเจ้าหน้าที่บริหาร บริษัทบริหารสินทรัพย์ กรุงเทพพาณิชย์ จำกัด (มหาชน) หรือ BAM ประเมินในการแถลงข่าววันที่ 30 ตุลาคม 2569 ว่า ตลาดมีทรัพย์รอการฟื้นฟูและจำหน่ายประมาณ 500,000 รายการ เทียบกับความต้องการซื้อภายในประเทศประมาณ 100,000 หลัง ตัวเลขโดยประมาณดังกล่าวสะท้อนโจทย์ทรัพย์สะสมที่ผู้ประกอบการต้องเร่งหาทางระบาย ควบคู่กับการสร้างผู้ซื้อกลุ่มใหม่
"ปัจจุบันหนี้เสีย หรือ NPL ในระบบมีอยู่ราว ๆ 9 แสนล้านบาท ส่วนสินเชื่อผิดชำระไม่เกิน 3 เดือน หรือ SM ราว 1.7 ล้านล้านบาท เพราะฉะนั้น Supply มีค่อนข้างมาก ส่วนดีมานต์จาก AMC 98 แห่งจำกัด นี่คือสาเหตุที่ BAM สามารถเข้าซื้อใหม่ได้ไม่มาก"
ท่ามกลางผู้ประกอบการ AMC ที่ผู้บริหารระบุว่ามี 98 แห่ง การแข่งขันจึงครอบคลุมทั้งการซื้อหนี้ในต้นทุนที่เหมาะสม ความสามารถแก้หนี้ และการเปลี่ยนทรัพย์ให้เป็นเงินกลับมา บริษัทที่ซื้อหนี้ได้มากอาจต้องแบกรับต้นทุนเพิ่ม หากไม่สามารถหาข้อยุติหรือขายทรัพย์ได้ตามเวลา
สำหรับ BAM หนึ่งใน AMC รายใหญ่ของไทย คำตอบของโจทย์นี้คือการปรับวิธีดำเนินธุรกิจ ตั้งแต่ยอมลดหนี้เพื่อเร่งปิดบัญชี เพิ่มช่องทางขายทรัพย์ ไปจนถึงเลือกซื้อสินทรัพย์ตามความต้องการของนักลงทุน พร้อมให้น้ำหนักกับกำไรสุทธิในการประเมินผลดำเนินงานมากขึ้น
เร่งจบหนี้–ขายทรัพย์ ลดเวลาทุนจม
ดร.รักษ์ อธิบายแนวทางบริหารสินทรัพย์ว่า BAM ต้องการลดระยะเวลาถือครอง โดยยกตัวอย่างการทำส่วนต่างกำไรประมาณ 30% และขายออกภายใน 12–18 เดือน เทียบกับการถือสินทรัพย์ยาวนานเพื่อรอส่วนต่างกำไรที่สูงกว่า แต่ต้องใช้เวลาหลายปีกว่าจะรับรู้ผลตอบแทน
สาระของแนวทางนี้อยู่ที่การเพิ่มความเร็วในการใช้เงินทุน เพราะผลตอบแทนจากทรัพย์หนึ่งชิ้นต้องพิจารณาควบคู่กับระยะเวลาถือครอง ต้นทุนทางการเงิน และค่าใช้จ่ายที่เกิดขึ้นระหว่างรอขาย การยอมรับส่วนต่างกำไรที่เหมาะสมแล้วนำเงินกลับมาลงทุนใหม่ จึงเป็นวิธีเพิ่มประสิทธิภาพของพอร์ตที่ BAM ต้องการผลักดัน
ในฝั่งหนี้ด้อยคุณภาพ หรือ NPL โครงการ “เริ่มต้นใหม่กับ BAM” เปิดทางเลือกให้ลูกหนี้ปิดบัญชีด้วยส่วนลดเงินต้นสูงสุด 30% หรือผ่อนชำระด้วยดอกเบี้ย 0% ในช่วง 3 ปีแรก และผ่อนได้นานสูงสุด 10 ปี ตามเงื่อนไขโครงการ

ข้อมูลในเอกสารประกอบการแถลงข่าวระบุว่า โครงการมียอดอนุมัติช่วยเหลือกว่า 182.5 ล้านบาท ครอบคลุมลูกหนี้ 142 ราย และมีอัตราความสำเร็จ 8% เทียบกับรูปแบบเดิมที่ 1.46% ผลดังกล่าวแสดงให้เห็นว่าการปรับเงื่อนไขให้สอดคล้องกับความสามารถของลูกหนี้ช่วยเพิ่มโอกาสหาข้อยุติได้ แม้ยังต้องติดตามการชำระเงินจริงและความต่อเนื่องในการผ่อนชำระ


ส่วนโครงการ “แลกทรัพย์ ลดหนี้” จะเริ่มทดลองกับลูกหนี้ในพอร์ตประมาณ 50 ราย โดยเน้นกลุ่มที่มีมูลค่าทรัพย์สูงกว่าเงินต้นของหนี้ เปิดทางให้นำทรัพย์เดิมมาเข้าสู่กระบวนการปิดหนี้ และเปลี่ยนไปถือครองทรัพย์ของ BAM ที่มีมูลค่าเหมาะสมกว่า ภายใต้การประเมินและเงื่อนไขของบริษัท
แนวทางนี้มีโอกาสช่วยให้ลูกหนี้ลดภาระโดยยังมีที่อยู่อาศัย ขณะที่ BAM สามารถเร่งหาข้อยุติของบัญชีหนี้และเพิ่มโอกาสจำหน่ายทรัพย์ในพอร์ต อย่างไรก็ตาม ประสิทธิผลทางธุรกิจจะขึ้นอยู่กับคุณภาพและความสามารถขายต่อของทรัพย์ที่บริษัทรับเข้ามาด้วย

สำหรับทรัพย์สินรอการขาย หรือ NPA โครงการ “ทรัพย์มหาชนพลัส+” มียอดขาย 2,157.3 ล้านบาท จำนวน 1,778 รายการ ตามข้อมูล ณ วันที่ 27 ตุลาคม 2569 โดยเปิดโอกาสซื้อบ้านมูลค่าสูงสุด 5 ล้านบาท จอง 1,000 บาท และเริ่มผ่อน 500 บาทต่อเดือน พร้อมดอกเบี้ย 0% ในปีแรก ตามเงื่อนไขที่กำหนด
BAM ยังเพิ่มช่องทางเข้าถึงผู้ซื้อผ่านโครงการบ้านเพื่อ(น)คนทำงาน การขายคอนโดมิเนียมให้ชาวต่างชาติ และการประมูลทรัพย์ขนาดใหญ่ ขณะที่ e-Marketplace เป็นช่องทางเชื่อมทรัพย์ของบริษัทและพันธมิตรเข้ากับผู้ซื้อและบริการทางการเงิน


BAM วางเป้าหมายกำไรสุทธิจาก 3 แคมเปญที่กล่าวถึงในการแถลงข่าวไว้ประมาณ 150 ล้านบาทในกรณีฐาน และต้องการผลักดันให้ถึง 250 ล้านบาทในไตรมาสสุดท้ายของปี ตัวเลขนี้ยังเป็นเป้าหมายที่ต้องพิสูจน์ด้วยผลดำเนินงานจริง
"ตั้งแต่ปี 2570 จะให้น้ำหนักการสื่อสารเป้าหมายที่กำไรสุทธิมากขึ้น เนื่องจากผลเรียกเก็บที่สูงไม่ได้ทำให้กำไรเพิ่มขึ้นในสัดส่วนเดียวกันเสมอไป การเปลี่ยนจุดเน้นดังกล่าวจึงทำให้ต้นทุนซื้อหนี้ ระยะเวลาถือครอง และค่าใช้จ่ายในการบริหาร กลายเป็นตัวแปรสำคัญในการประเมินความสำเร็จของ BAM"
คัดหนี้ตามผู้ซื้อ เติมพอร์ตใหญ่แทนซื้อเหมากอง
การเร่งระบายทรัพย์ไม่ได้หมายความว่า BAM ต้องการลดขนาดพอร์ตลงต่อเนื่อง ดร.รักษ์ ระบุว่า บริษัทต้องการรักษาจำนวนทรัพย์ในพอร์ตไว้ไม่ต่ำกว่าประมาณ 24,000 รายการ โดยซื้อหนี้หรือรับทรัพย์เข้ามาทดแทนส่วนที่จำหน่ายออกไป
ธุรกิจหลักของ BAM ประกอบด้วยการบริหาร NPL และ NPA โดยทรัพย์รอการขายครอบคลุมบ้านเดี่ยว ทาวน์เฮาส์ ห้องชุด อาคารพาณิชย์ ที่ดิน และทรัพย์เพื่อธุรกิจ ส่วนในพอร์ตหนี้ ผู้บริหารระบุว่าประมาณ 70% เป็นสินเชื่อที่อยู่อาศัย จึงเป็นเหตุผลที่บริษัทให้ความสำคัญกับการแก้หนี้ควบคู่กับการจัดการบ้านและหลักประกัน
อย่างไรก็ดี ทิศทางการลงทุนใหม่จะเลือกสินทรัพย์มากขึ้น โดยบริษัทแม่มุ่งเน้นหนี้ธุรกิจขนาดใหญ่และ SMEs ส่วนสินเชื่อที่อยู่อาศัยจะให้น้ำหนักกับรายการขนาดใหญ่ ขณะที่หนี้ที่อยู่อาศัยมูลค่าต่ำกว่า 15 ล้านบาทจะให้กิจการร่วมทุนเข้ามามีบทบาทรับซื้อ ตามการแบ่งงานที่วางไว้

ในช่วงไตรมาสสุดท้ายของปี 2569 BAM ประเมินว่ามีเงินลงทุนสำหรับซื้อหนี้ก้อนใหญ่อีกประมาณ 1,000 ล้านบาท รองรับมูลหนี้ประมาณ 4,000 ล้านบาท โดยคาดว่าจะเป็นลูกหนี้ไม่เกิน 5 ราย สะท้อนการเลือกลงทุนเป็นรายดีลมากขึ้น
สำหรับปี 2570 บริษัทเตรียมรวบรวมความต้องการของนักลงทุนล่วงหน้า หรือทำ Book Building เพื่อทราบว่าผู้ซื้อสนใจสินทรัพย์ประเภทใด ก่อนนำข้อมูลไปประกอบการคัดซื้อหนี้และหลักประกันเข้าพอร์ต โดยมีความสนใจประเภท โรงแรม อาคารสำนักงาน และสนามกอล์ฟ
"วิธีนี้ช่วยให้การซื้อหนี้มีปลายทางชัดเจนขึ้น ลดโอกาสรับสินทรัพย์เข้ามาแล้วต้องใช้เวลานานในการหาผู้ซื้อ แต่ความสำเร็จยังขึ้นอยู่กับราคาที่ซื้อได้ และความพร้อมของนักลงทุนเมื่อถึงเวลาปิดธุรกรรม"
อีกแนวทางคือการแบ่งกองหนี้ขายต่อให้ AMC รายอื่นที่ขนาดกองประมาณ 300–500 ล้านบาท เพื่อเปิดทางให้ผู้ประกอบการที่มีความถนัดเฉพาะด้านเข้ามาบริหารต่อ BAM จึงมีโอกาสใช้ข้อได้เปรียบด้านขนาดในการจัดหาหนี้ แล้วกระจายสินทรัพย์ไปยังผู้บริหารที่เหมาะสม
แผนดังกล่าวทำให้พอร์ตในอนาคตของ BAM มีลักษณะเลือกลงทุนตามความเชี่ยวชาญและความต้องการของตลาดมากขึ้น พร้อมเพิ่มช่องทางหมุนเวียนหนี้ออกจากบริษัท นอกเหนือจากการเจรจากับลูกหนี้หรือขายหลักประกันด้วยตัวเอง
ขยาย JV AMC แบ่งงานบริษัทแม่–ร่วมทุน
กลไกสำคัญที่รองรับการจัดพอร์ตใหม่คือกิจการร่วมทุนบริหารสินทรัพย์ หรือ JV AMC ซึ่ง BAM จัดตั้งร่วมกับสถาบันการเงิน เพื่อรับโอนหนี้มาบริหารภายใต้บริษัทที่มีบทบาทและกลุ่มลูกหนี้เฉพาะ
สองกิจการที่ดำเนินงานแล้ว ได้แก่ บริษัท บริหารสินทรัพย์อารีย์ จำกัด หรือ ARI AMC ซึ่งร่วมทุนกับธนาคารออมสิน และบริษัท บริหารสินทรัพย์ อรุณ จำกัด หรือ ARUN AMC ซึ่งร่วมทุนกับธนาคารกสิกรไทย โดย BAM ถือหุ้น 50% ในแต่ละบริษัท ตามข้อมูลการจัดตั้งที่บริษัทเปิดเผย
ARI มีบทบาทรับบริหารหนี้จากออมสิน ครอบคลุมลูกหนี้รายย่อยและ SMEs รวมถึงหนี้ที่มีและไม่มีหลักประกัน ส่วน ARUN รองรับการบริหารสินทรัพย์ด้อยคุณภาพจากกสิกรไทย ทั้งลูกหนี้รายย่อยและลูกหนี้ธุรกิจ
"BAM จะมีกิจการร่วมทุนเพิ่มอีก 2 แห่งช่วงต้นเดือนธันวาคม 2569 และอีก 1 แห่งภายในไตรมาสแรกของปี 2570 หากเป็นไปตามแผนจะทำให้เครือข่าย JV AMC เพิ่มจาก 2 แห่งเป็น 5 แห่ง"

ดร.รักษ์ คาดว่า ARI และ ARUN จะได้รับโอนกองหนี้เพิ่มเติมภายในสิ้นปี 2569 พร้อมประเมินกำไรสุทธิของ ARI ในปีนี้ไว้มากกว่า 200 ล้านบาท และ ARUN ประมาณ 150 ล้านบาทขึ้นไป ตัวเลขดังกล่าวเป็นประมาณการของแต่ละกิจการร่วมทุน จึงต้องแยกจากส่วนแบ่งกำไรที่ BAM จะรับรู้ตามสัดส่วนการถือหุ้น
ในเชิงกลยุทธ์ JV AMC ช่วยให้ BAM วางบทบาทบริษัทแม่และกิจการร่วมทุนต่างกันได้ โดยบริษัทแม่เน้นหนี้ธุรกิจและดีลขนาดใหญ่ ขณะที่กิจการร่วมทุนรองรับการบริหารหนี้ตามฐานลูกค้าของธนาคารพันธมิตร พร้อมเพิ่มความต่อเนื่องในการรับโอนหนี้เข้ามาบริหาร
ความสัมพันธ์กับธนาคารผ่านการร่วมทุนยังเอื้อต่อการวางแผนจัดหาหนี้และกำหนดแนวทางช่วยเหลือลูกหนี้ร่วมกัน แต่การเพิ่มจำนวนบริษัทเพียงอย่างเดียวยังไม่ใช่ข้อพิสูจน์ความสำเร็จ สิ่งที่ต้องติดตามคือราคาหนี้ที่รับโอน ต้นทุนบริหาร ความเร็วในการหาข้อยุติ และกำไรที่ส่งกลับมายังผู้ถือหุ้น
การปรับตัวของ BAM จึงมีโจทย์สำคัญอยู่ที่การทำให้หนี้และทรัพย์หมุนเวียนได้เร็วขึ้น โดยรักษาคุณภาพของพอร์ตที่รับเข้ามา หากการคัดซื้อ การแบ่งงานกับ JV AMC และการขยายผู้ซื้อทำงานเชื่อมต่อกันได้ เป้าหมายการวัดผลด้วยกำไรสุทธิก็จะมีผลดำเนินงานรองรับชัดเจนขึ้น