
จับตาเก็งกำไรอัตราแลกเปลี่ยน แบงก์ปรับประมาณการจีดีพี หลังตัวเลขไตรมาสดีดขึ้น
ธปท.ปรับประมาณการจีดีพีปี 59 เป็น 3.2% จาก 3.1% หลังตัวเลขการบริโภคเอกชนไตรมาส 2 ดีดตัวขึ้น ลั่นรอเอกชนลงทุนหลังชะลอตามส่งออกที่หดตัว ยํ้าปัจจัยเฟดยังสร้างความผันผวนพร้อมจับตาค่าเงิน-ผู้เล่นในตลาดใกล้ชิด ด้าน “เครดิตสวิส” ชี้ถ้าเฟดเลื่อนทบทวนดอกเบี้ยออกไปเกิน 6 เดือนอาจกดดันแบงก์ชาติคุมบาท
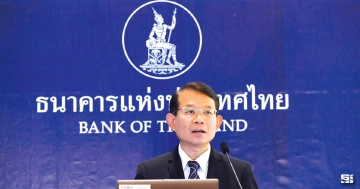
นายจาตุรงค์ จันทรังษ์ เลขานุการ คณะกรรมการนโยบายการเงิน (กนง.) เผยถึง ผลการประชุมของคณะกรรมการฯว่า มีมติเป็นเอกฉันท์ที่จะให้คงอัตราดอกเบี้ยนโยบายไว้ที่ระดับ 1.50% ต่อปี เนื่องจากแนวโน้มเศรษฐกิจไทยฟื้นตัวอย่างค่อยเป็นค่อยไป และยังเผชิญความไม่แน่นอนทั้งในและต่างประเทศ ขณะที่อัตราเงินเฟ้อทั่วไปยังมีแนวโน้มกลับเข้าสู่กรอบเป้าหมายในช่วงครึ่งหลังของปี และภาวะการเงินโดยรวมอยู่ในระดับที่ผ่อนคลายและเอื้อต่อการฟื้นตัวของเศรษฐกิจ ส่วนในระยะต่อไป คณะกรรมการฯ เห็นว่านโยบายการเงินควรอยู่ในระดับที่ผ่อนปรนต่อเนื่อง และพร้อมที่จะใช้เครื่องมือเชิงนโยบายที่มีอยู่อย่างเหมาะสม เพื่อให้ภาวะการเงินโดยรวมเอื้อต่อการฟื้นตัวของเศรษฐกิจควบคู่กับการรักษาเสถียรภาพการเงินของประเทศ
“ครั้งนี้ไม่ได้ปรับดอกเบี้ยลง เพราะตัวเลขเศรษฐกิจไม่ได้แย่ลง และความเสี่ยงด้านต่ำที่เพิ่มขึ้นมาจากต่างประเทศ ซึ่งในประเทศจะเห็นว่าภาครัฐเข้ามาช่วยชดเชย แต่เศรษฐกิจที่ดีอาจจะต้องมีการกระจายทุกภาคส่วน ทั้งการลงทุนเอกชนและการบริโภค”
ทั้งนี้ ธนาคารได้ทบทวนแนวโน้มอัตราการขยายตัวเศรษฐกิจไทยในปี 2559 และปี 2560 โดยในปี 2559 ได้ปรับเพิ่มประมาณการเศรษฐกิจจากเดิมอยู่ที่ 3.1% ขยายเป็น 3.2% และปี 2560 ขยายตัวเท่าเดิมอยู่ที่ 3.2% เนื่องจากเศรษฐกิจขยายตัวในอัตราที่ดีขึ้นกว่าที่ประเมินไว้เล็กน้อย จากการบริโภคของภาคเอกชนในไตรมาส 2 ที่สูงกว่าคาด จึงปรับประมาณการขยายตัวการบริโภคภาคเอกชนขึ้นจากเดิมอยู่ที่ 1.8% เป็น 2.7% ส่วนหนึ่งของการขยายตัวมาจากปัจจัยชั่วคราวที่มาจากการเปลี่ยนรุ่นยี่ห้อรถยนต์ ทำให้ยอดขายรถยนต์ปรับตัวดีขึ้น ประกอบกับมาตรการกระตุ้นของภาครัฐในเรื่องของการท่องเที่ยวและภาษี ทำให้การบริโภคในไตรมาสที่ 2 ขยายตัวดีขึ้น อย่างไรก็ดี เครื่องชี้วัดในเดือนกรกฎาคมสะท้อนการแผ่วลงจากไตรมาสที่ 2 ของการบริโภคภาคเอกชน ทำให้ตัวเลขสูงชั่วคราว โดยในปี 2560 มองว่าการบริโภคจะขยายตัวใกล้ประมาณเดิมอยู่ที่ 2.1% แต่เป็นการขยายตัวในฐานที่สูง
ขณะที่การลงทุนภาคเอกชน ยังคงขยายตัวต่ำและต่ำกว่าที่เคยคาดไว้จากระดับ 3.1% มาปรับอยู่ที่ 1.1% และในปี 2560 ปรับจาก 2.3% มาอยู่ที่ 1.7% ตามการส่งออกที่ลดลง เนื่องจากการลงทุนและการส่งออกมีความสัมพันธ์กัน หากการส่งออกยังไม่ฟื้นตัว ทำให้การลงทุนน้อยตาม โดยมีการปรับประมาณการปริมาณการส่งออกสินค้าและบริการในปีนี้ลงประมาณ 0.5% จากเดิมอยู่ที่ 2.2% ปรับมาอยู่ที่ 1.7% เป็นผลมาจากเศรษฐกิจโลกที่ยังชะลอตัว และในปี 2560 จะปรับเพิ่มจาก 0.9% มาอยู่ที่ 1.0%
ส่วนการใช้จ่ายภาครัฐในปี 2559 ยังคงอัตราเดิมอยู่ที่ 3.5% แต่จะเพิ่มขึ้นในปี 2560 จากการลงทุนภาครัฐที่มีความชัดเจนมากขึ้น เนื่องจากหลายโครงการจะสามารถดำเนินการได้ต่อเนื่อง และมีเม็ดเงินเข้าสู่ระบบซึ่งจะช่วยชดเชยการส่งออกที่ยังไม่ฟื้นตัว โดยตัวเลขการลงทุนภาครัฐในปี 2560 จากประมาณการเดิมอยู่ที่ 5.2% ปรับเพิ่มเป็น 7.5% และในปีนี้เนื่องจากบางโครงการอาจจะเกิดความล่าช้า ทำให้การเติบโตขยายตัวน้อยกว่าที่คาดจากระดับ 10.1% ปรับลดลงเหลือ 9.7%
สำหรับภาคการท่องเที่ยวยังเป็นปัจจัยสนับสนุนการเติบโตของเศรษฐกิจ แต่จำนวนนักท่องเที่ยวต่างประเทศอาจจะได้รับผลกระทบจากการปราบปรามทัวร์ศูนย์เหรียญและเศรษฐกิจคู่ค้า รวมถึงเหตุการณ์ระเบิด จึงมีการปรับลดประมาณการจำนวนนักท่องเที่ยวลงจากปีนี้อยู่ที่ 34.0 ล้านคน ลดลงเหลือ 33.6 ล้านคน และในปี 2560 จากระดับ 36.7 ล้านคน ลงมาอยู่ที่ 36.3 ล้านคน ทั้งนี้ จากการประเมินการปราบปรามทัวร์ศูนย์เหรียญคาดว่านักท่องเที่ยวจะได้รับผลกระทบในปีนี้จำนวน 2 แสนคน และในปีหน้าจำนวน 1 แสนคน แต่เชื่อว่าภาคธุรกิจการท่องเที่ยวจะมีการปรับตัวจากเหตุการณ์ดังกล่าว
“การปรับตัวเลขจีดีพีขึ้น เป็นผลมาจากการลงทุนภาครัฐ และการบริโภคภาคเอกชนที่ดีขึ้นในไตรมาสที่ 2 ซึ่งหากเทียบการลงทุนภาครัฐในอดีตจะเห็นว่าปัจจุบันเม็ดเงินที่ลงทุนในโครงสร้างพื้นฐานต่างๆ เยอะกว่าในอดีตค่อนข้างมาก และอัตราการเบิกจ่ายที่ดีขึ้น แม้ว่าจะไม่เต็มอัตรา 100% แต่ถ้าเทียบกับอดีตที่ว่าดีมาก และภาคการท่องเที่ยวยังคงขยายตัวต่อเนื่อง หากการลงทุนภาคเอกชนกลับมาจะเป็นเครื่องยนต์ตัวที่ 3 ในการขับเคลื่อนเศรษฐกิจ อย่างไรก็ดี ปัจจุบันการลงทุนและการส่งออกสัมพันธ์กัน หากการส่งออกไม่ดี การลงทุนก็ไม่ดี รวมถึงการบริโภคจะไม่ดีตามไปด้วย ดังนั้น เศรษฐกิจไทยยังคงมีความเสี่ยงเบ้ไปในด้านต่ำมากขึ้น โดยความเสี่ยงด้านต่ำมาจากปัจจัยต่างประเทศ”
นายจาตุรงค์ กล่าวเพิ่มเติมอีกว่า สำหรับผลกระทบจากทิศทางการประชุมของธนาคารกลางสหรัฐฯ (เฟด) มองว่า ผลกระทบหลักจะเกิดต่อตลาดการเงินและอัตราแลกเปลี่ยนเป็นหลัก ที่จะทำให้เกิดความผันผวนพอสมควร เพราะจะเห็นว่าในแต่ละครั้งที่เฟดออกมาให้ข่าวหรือแสดงท่าที ตลาดจะกลับไปกลับมาตามการคาดการณ์ของตลาด แต่ผลกระทบต่อเศรษฐกิจไทยมีไม่มาก ซึ่งครั้งนี้ตลาดมองว่าเฟดไม่น่าจะขึ้นอัตราดอกเบี้ยในการประชุมครั้งนี้หรือในเดือนกันยายน
สำหรับความผันผวนของอัตราแลกเปลี่ยน จะเห็นว่าในช่วงที่ผ่านมาเงินบาทแข็งค่าขึ้นเมื่อเทียบกับบางสกุล และคาดว่าจะอยู่ในทิศทางผันผวนต่อไปส่วนหนึ่งมาจากปัจจัยเรื่องเฟด ซึ่งในส่วนของกนง.และธปท.ได้ดูแลและติดตามอย่างใกล้ชิด พร้อมที่จะใช้เครื่องมือที่มีอยู่ในการดูแลและติดตามผู้เล่นให้เป็นไปตามแผนผ่อนคลายเงินทุนเคลื่อนย้ายที่ธปท.กำลังดำเนินการอยู่ ซึ่งจะมีการผ่อนคลายกฎเกณฑ์ให้นักลงทุนออกไปลงทุนต่างประเทศได้สะดวกมากขึ้น อย่างไรก็ดี การผ่อนคลายดังกล่าวเพื่อให้เคลื่อนทุนเคลื่อนย้ายมีความสมดุลมากขึ้น ไม่ได้เป็นการให้เงินทุนไหลออกไปอยู่ข้างใดข้างหนึ่ง
ส่วนด้าน ดร.สันติธาร เสถียรไทย ผู้อำนวยการเศรษฐกิจตลาดเกิดใหม่เอเชีย ธนาคารเครดิตสวิส สิงคโปร์กล่าวว่า ธนาคารประเมินจีดีพีไทยทั้งปีไว้ที่ 2.9% ซึ่งเป็นตัวเลขประมาณการที่เผื่อผลกระทบต่อภาคการท่องเที่ยวจากเหตุการณ์ระเบิด โดยมีปัจจัยสนับสนุนมาจากภาคการท่องเที่ยวที่ยังขยายตัวได้ดีขึ้น ขณะเดียวกันภายหลังเหตุการณ์ Brexit ยุโรปยังสามารถผ่านมรสุมทางการเมืองและเศรษฐกิจมาได้โดยไม่ประสบความรุนแรงตามที่ตลาดคาด อย่างไรก็ตาม ปัจจัยลบที่ยังคงต้องติดตามคือ สถานการณ์เศรษฐกิจของจีนซึ่งจะมีผลต่อภาคการส่งออกของไทยและปัจจัยการบริโภคภายในประเทศไทย ซึ่งไม่แน่ใจว่าปัจจัยชั่วคราวจากไตรมาส 2ที่ผ่านมา จะมีความต่อเนื่องมากน้อยเพียงใด แต่อย่างน้อยการที่รัฐบาลส่งสัญญาณชัดเจนในการปรับนโยบายและพร้อมจะกระตุ้นเพื่อไม่ให้ต่ำไปจากเดิม
“ประมาณการจีดีพีไทยทั้งปีที่ระดับ 2.9% นั้นเรามองการส่งออกติดลบ 3-4% ส่วนการลงทุนภาครัฐขยายตัวดีมาอย่างต่อเนื่องตลอด 6ไตรมาส แต่ปัญหาใหญ่คือ การลงทุนภาคเอกชนที่ยังไม่มา ส่วนหนึ่งเพราะภาคส่งออกที่ยังดึงการลงทุน และการลงทุนโดยตรงที่ปรับลดลงค่อนข้างมากดูเหมือนไทยจะต่ำสุดเมื่อเทียบกับเวียดนาม และอินโดนีเซีย ”
สำหรับผลกระทบต่อประเทศไทยจากการดำเนินนโยบายของธนาคารกลางสหรัฐ(เฟด)นั้น ส่วนตัวมองปัญหาของไทยคือ เรื่องเงินบาทที่แข็งค่า แม้ธนาคารแห่งประเทศไทย(ธปท.)จะแทรกแซงแต่เงินบาทยังคงแข็งค่าอยู่ ดังนั้น ถ้าเฟดปรับขึ้นอัตราดอกเบี้ยได้เร็วจะทำให้ธปท.ทำงานได้ง่ายขึ้น แต่หากเฟดเลื่อนการปรับขึ้นอัตราดอกเบี้ยออกไปเกิน 6 เดือนอาจจะมีความกดดันต่อธปท. ในการดำเนินนโยบายการเงินเพื่อดูแลค่าเงินบาท อย่างไรก็ตามที่ผ่านมา เนื่องจากหลัง Brexit ทุกคนคิดว่าเฟดจะไม่ปรับขึ้นอัตราดอกเบี้ยโดยจะลากยาวไปถึงปีหน้า ดังนั้น ประธานเฟดได้ออกมาส่งสัญญาณเมื่อเดือนสิงหาคมที่ผ่านมาว่าเฟดมีโอกาสที่จะปรับอัตราดอกเบี้ย แต่เนื่องจากข้อมูลทางเศรษฐกิจที่ออกมาหลังจากนั้นไม่เอื้อ เฟดจึงไม่พร้อมที่จะปรับขึ้นอัตราดอกเบี้ย แต่มีความเป็นไปได้ที่เฟดจะปรับขึ้นอัตราดอกเบี้ยในเดือนธันวาคม โดยต้องขึ้นอยู่กับข้อมูลหรือภาวะเศรษฐกิจและผลการเลือกตั้งที่จะออกมาในเดือนพฤศจิกายนด้วย
ดร.เบญจรงค์ สุวรรณคีรี ผู้ช่วยกรรมการผู้จัดการใหญ่และหัวหน้านักวิเคราะห์ศูนย์วิเคราะห์เศรษฐกิจ ธนาคารทหารไทย จำกัด (มหาชน) (บมจ.) หรือทีเอ็มบี กล่าวว่า ธนาคารอยู่ระหว่างการปรับอัตราการขยายตัวทางเศรษฐกิจ (จีดีพี) ในปีนี้ขึ้นจากคาดการณ์อยู่ที่ระดับ2.8% มาเป็น 3.3% ส่วนหนึ่งมาจากการบริโภคไตรมาสที่ 2 ที่ขยายตัวดีกว่าคาดโดยเห็นการฟื้นตัวของการบริโภคที่ขยายตัวในฐานที่กว้าง ประกอบกับเศรษฐกิจไทยผ่านจุดตํ่าสุดแล้วในช่วงปีที่ผ่านมาโดยแรงเหวี่ยงในไตรมาสที่ 3 จะดีกว่าไตรมาสที่ 2 จากแนวโน้มการเพาะปลูกเริ่มดีขึ้น ซึ่งจะช่วยปลดล็อกปัญหาราคาสินค้าเกษตรตกตํ่า รวมถึงจะมีรายได้เสริมจากการเพาะปลูก ส่งผลให้มีเงินหมุนเวียนในภูมิภาคดีขึ้น
อย่างไรก็ดี แม้ว่าเศรษฐกิจไทยจะผ่านจุดตํ่าสุดแล้ว และการฟื้นตัวจากจุดตํ่าอาจจะลากยาว แต่คาดว่าในปี 2560จะเห็นการฟื้นตัวดีขึ้น แต่เป็นการฟื้นตัวในลักษณะแบบค่อยเป็นค่อยไป ส่วนตัวเลขการส่งออกธนาคารยังคงตัวเลขที่ขยายตัวติดลบ 1.8% ขณะที่การลงทุนภาคเอกชน จะเห็นการฟื้นตัวในปี 2560 ชัดเจนมากขึ้น
“เรากำลังอยู่ระหว่างการปรับจีดีพีขึ้นจากเดิม 2.8% เป็น 3.3% ส่วนไส้ในกำลังอยู่ระหว่างการทบทวนแต่การส่งออกเราไม่ได้ปรับยังคงไว้ประมาณการเดิมเรามองว่าแรงเหวี่ยงไตรมาสที่ 3 จะดีขึ้นกว่าไตรมาสที่ 2”
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,193 วันที่ 18 - 21 กันยายน พ.ศ. 2559


