
ธปท.-แบงก์อ้าแขนรับ FinTech คว้าโอกาสก้าวผ่านกับดักใหม่ยุคดิจิตอล
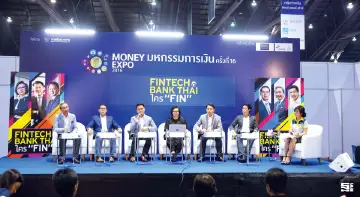
กระแสที่มาแรงแซงโค้งคงหนีไม่พ้นเรื่อง FinTech เพราะเป็นเรื่องตลาดให้ความสนใจและจับตามองอย่างมาก ซึ่งมีทั้งคนที่รู้จักและไม่รู้จัก แต่เป็นเรื่องที่จะเข้ามามีบทบาทและผลกระทบต่อภาคธุรกิจในเวลาเดียวกัน โดยเฉพาะภาคสถาบันการเงินที่จะต้องปรับตัวและพร้อมรับมือกับกระแสของธุรกิจ FinTech ซึ่งเมื่อเร็วๆ นี้ วารสารการเงินธนาคาร ได้จัดสัมมนา "FinTech vs Bank THAI ใคร FIN" โดยมีผู้กำกับดูแลระบบสถาบันการเงินและนายแบงก์ รวมถึงผู้ประกอบการ FinTech เข้าร่วมให้ความรู้และการปรับตัวรับกระแสการเปลี่ยนแปลงในระยะข้างหน้า
แนะผนึกกำลังต่อยอดบริการสู่ภูมิภาค
ภายใต้การเข้ามาของ FinTech หากสถาบันการเงินจะมีการปรับเปลี่ยนหรือจะดำเนินการอะไร คงหนีไม่พ้นที่จะต้องได้รับการอนุญาตจากผู้กำกับดูแลอย่างธนาคารแห่งประเทศไทย (ธปท.) โดยครั้งนี้ นางทองอุไร ลิ้มปิติ รองผู้ว่าการ ธนาคารแห่งประเทศไทย (ธปท.) ได้ฉายภาพว่า สถาบันการเงิน มีความสำคัญมากต่อระบบเศรษฐกิจไทย แต่หลังจากที่ FinTech เข้ามามีบทบาทในเรื่องของธุรกรรมการเงินมากขึ้น หากสถาบันการเงินไม่ปรับตัวอาจจะเหนื่อยในระยะข้างหน้า
อย่างไรก็ดี หากเทียบระบบธนาคารกับFinTech จะพบว่าธนาคารไทยมีความได้เปรียบFinTech 3 ข้อด้วยกัน คือ 1.แหล่งเงินทุนที่หนา ซึ่งสามารถจะลงทุนในระบบต่างๆ ได้แต่จะเสียเปรียบในเรื่องของความเร็วในการลงทุนและการเปลี่ยนแปลงเทคโนโลยีที่ค่อนข้างรวดเร็ว ทำให้ธนาคารปรับตัวได้ไม่เร็วเท่า 2.เครือข่ายและฐานลูกค้าที่มีขนาดใหญ่และกว้างขวาง และ 3.ความน่าเชื่อถือที่ผู้ใช้บริการให้การยอมรับ ดังนั้น จะเห็นว่าสิ่งที่ธนาคารได้เปรียบจะเป็นเรื่องของฐานลูกค้าและความน่าเชื่อถือ โดยที่FinTechไม่มีเรื่องดังกล่าว ซึ่งหากนำทั้ง 2 ระบบมารวมกันได้นั้น จะเกิดผลที่เรียกว่า Win&Win ทั้งคู่
ทั้งนี้ จากการเปลี่ยนแปลงที่เกิดขึ้น ธปท.ได้ศึกษาเรื่องดังกล่าวมาสักระยะหนึ่ง โดยธปท.อยากให้ธนาคารพาณิชย์ไทยมอง FinTech เป็นทั้งคู่แข่งและคู่ค้า เพราะหากธนาคารไม่ปรับตัวเลยจะเกิดเหตุการณ์ลักษณะคล้ายกับโกดัก ที่ต้องปิดกิจการตัวเองลง แม้ว่าจะเป็นผู้คิดค้นระบบดิจิตอลได้ก่อน แต่ไม่นำมาใช้ เพราะคิดว่าไม่ตรงกับยุทธศาสตร์หรือธุรกิจที่ตัวเองดำเนินอยู่ อย่างไรก็ดี การปรับเปลี่ยนนั้น อาจจะต้องรักษาสมดุลให้ดี เพราะถ้าปรับเร็วเกินไป หรือธปท.เปิดให้เปลี่ยนเร็วจนเกินไป จะทำให้ผู้บริโภคหรือผู้ใช้บริการปรับตัวไม่ทัน หรือเรื่องความเสี่ยงของความปลอดภัยที่จะต้องรัดกุม และเงินทุนที่ธนาคารจะลงทุนมีความพร้อมหรือไม่ ซึ่งเป็นเรื่องที่ธปท.จะต้องบาลานซ์และรักษาสมดุลให้ดี ภายใต้คำว่า "ดี โดนใจ ถูก ปลอดภัย"เป็นเรื่องที่ธปท.และธนาคารจะต้องคำนึงถึง
อย่างไรก็ดี สอดคล้องกับแผนพัฒนาระบบสถาบันการเงิน ระยะที่ 3 (มาสเตอร์แพลน) ระหว่างปี 2559-2563 ที่ธปท.ได้วางแผนไว้ด้วยคำว่า "แข่งได้ เข้าถึง เชื่อมโยง ยั่งยืน" โดยจะมี 3 เรื่องหลัก คือ 1.ดิจิตอล 2.การเชื่อมโยงเครือข่ายสู่ระดับภูมิภาค และ 3.การเข้าถึงของผู้ใช้บริการหรือการรองรับสังคมผู้สูงอายุ โดยภายใต้แผนดังกล่าวภายใน 5 ปีข้างหน้า สถาบันการเงินทั้งระบบจะต้องสามารถแข่งขันได้ โดยไม่ใช่แค่การรองรับประชากรเพียง 60 ล้านคน แต่ต้องรองรับประชากรกว่า 600 ล้านคน โดยธปท.พยายามผลักดันให้ธนาคารใช้เทคโนโลยีให้เป็นประโยชน์สูงสุด เพื่อที่จะประหยัดต้นทุน
นอกจากนี้ ธปท.พยายามทำเรื่องระบบการชำระเงิน (Payment) กับการค้าขายชายแดน (Cross Border) เนื่องจากอนาคตไทยจะมีการค้าขายกับต่างประเทศมากขึ้น ซึ่งธปท.มีหน้าที่กำกับดูแล ไม่สามารถทำธุรกิจได้ จึงเป็นหน้าที่ธนาคารที่จะต้องเข้ามามีส่วนร่วมเพราะต่อไปธุรกิจไทยหรือธนาคารจะต้องรองรับธุรกิจจากประชากรกว่า 600 ล้านคน
"ระบบแบงก์คงไม่ได้หายไปไหน แม้ว่าจะมี FinTech เข้ามา เพราะธนาคารและFinTechจะเป็นคู่ค้าซึ่งกันและกัน ซึ่งไม่ได้รองรับประชากรเพียงแค่ 60 ล้านคน แต่จะเป็นประชากร 600 ล้านคน ซึ่งเรื่องนี้ไม่มีใครถูกหรือใครผิด ขึ้นอยู่กับกลยุทธ์ของแต่ละคนว่าจะปรับตัวอย่างไร หากไม่ปรับเลยย่อมเหนื่อยแน่นอน แต่การปรับนั้นก็ต้องคำนึงถึงความสมดุลด้วย"
เคแบงก์คว้าโอกาสตลาด T+CLMV
นายธีรนันท์ ศรีหงส์ กรรมการผู้จัดการ ธนาคารกสิกรไทย จำกัด (มหาชน) (บมจ.) กล่าวว่า แน่นอนว่าการเข้ามาของ FinTech หรือเทคโนโลยีที่มีการเปลี่ยนแปลงไป รวมถึงไทยที่กำลังผลักดันเรื่องอี-เพย์เมนต์ย่อมมีผลกระทบต่อธุรกิจที่เป็นตัวกลางทั้งหมด ทั้งธุรกิจธนาคาร-ธุรกิจประกัน และอื่นๆ อีกมาก ซึ่งปัจจัยเหล่านี้ย่อมเป็นแรงกดดันให้ธนาคารและธุรกิจที่ได้รับผลกระทบต้องมีการปรับตัว แต่จะเห็นว่าสถาบันการเงินหรือธนาคารพาณิชย์มีความได้เปรียบในเรื่องของโครงสร้างพื้นฐาน จากเดิมอาจจะเคยใช้คนเดียวหรือธนาคารเดียว แต่ต่อไปอาจจะเกิดการใช้ร่วมกันหรือแชร์กัน ซึ่งเป็นเรื่องที่ดีจะทำให้เกิดการผลักดันเรื่องของดิจิตอลให้เกิดขึ้นได้อย่างรวดเร็ว โดยที่ธนาคารจะทำอย่างไรให้มีส่วนร่วมของดิจิตอลและจะช่วยเสริมพลังอย่างไรให้กับผู้เล่นที่จะเข้ามาในระบบได้ด้วย
อย่างไรก็ดี นอกจากเรื่องของ FinTech ที่จะเข้ามาเป็นคู่ค้าหรือคู่แข่งแล้ว เรื่องที่ต้องจับตามองและยังไม่ได้มีการพูดถึงกันมาก คือ การคว้าโอกาสการเติบโตจากกลุ่ม Greater Mekhong Subregion หรือ T+CLMV ที่มีประชากรกว่า 230 ล้านคน โดยเป็นประชากรที่มีอายุน้อย และเศรษฐกิจกำลังขยายการเติบโต ซึ่งประเทศไทยอยู่ในจุดศูนย์กลาง จึงเป็นโอกาสที่ดีจะขยายธุรกิจเข้าไปรองรับประชากรที่ไม่ใช่เพียง 60 ล้านคนเท่านั้น ซึ่งการขยายธุรกิจเข้าไปไม่จำเป็นต้องเป็นธนาคารพาณิชย์ แต่สามารถเป็นธนาคารพาณิชย์ร่วมกับFinTechเข้าไปทำธุรกิจได้ โดยธนาคารอาจจะต้องเตรียมตัว 2-3 ด้านด้วยกัน คือ 1.ปรับตัวที่จะรับลูกค้าที่จะเกิดขึ้นใหม่ได้อย่างไร 2.การเติบโตของภูมิภาคจะสามารถขับเคลื่อนได้อย่างไร และ 3.จะทำอย่างไรที่จะร่วมมือกันให้สามารถเข้าไปอยู่ในตลาดอาเซียน โดยมีแค่สาขาเพียงแห่งเดียวและที่เหลือนำเทคโนโลยีเข้าไปทำหน้าที่แทน ซึ่งสอดคล้องกับเรื่อง Digital Economy, Digital Trade หรือ FinTech ที่ไทยกำลังจะเกิดการเปลี่ยนแปลง
"กระแส FinTech เป็นเรื่องที่น่าตื่นเต้น ที่จะเป็นการเชื่อมโยงบริการทางการเงินที่เข้มแข็งมากขึ้น และตอนนี้ถือว่าเป็น เฟรมเวิร์ก ที่ดีที่จะทำให้เกิดขึ้น และเชื่อว่าเกิดขึ้นแน่นอน โดยในเชิงแบงกิ้งจะต้องมีเรื่องเทคโนโลยีเข้ามาใหม่ ซึ่งเป็นเรื่องที่แบงก์และธปท.จะต้องให้ความรู้ความเข้าใจไปพร้อมๆ กับการเปลี่ยนแปลงด้วย"
แบงก์ลั่นพร้อมก้าวผ่านกับดักใหม่
ภายใต้การปรับเปลี่ยนเทคโนโลยีและดิจิตอลเข้ามามีบทบาทมากขึ้น รวมถึงกระแส FinTech ที่จะก้าวมาเป็นส่วนหนึ่งของระบบการเงินไทย เหล่านายแบงก์ได้สะท้อนภาพหลังการเปลี่ยนครั้งนี้ว่า เริ่มจากนายอาทิตย์ นันทวิทยา ประธานเจ้าหน้าที่บริหาร และรองประธานกรรมการบริหาร บมจ.ธนาคารไทยพาณิชย์กล่าวว่า หากย้อนไปในช่วง 4-5 ปีก่อน จะเห็นว่าธนาคารพาณิชย์ต่างให้ความกังวลกับกระแสธุรกิจ FinTechค่อนข้างมาก เพราะจะมีผู้เล่นรายใหม่เข้ามา และธนาคารจะสามารถก้าวผ่านกับดักตัวเองได้หรือไม่ เพราะFinTech ถือเป็นกับดักในรูปแบบใหม่ที่เข้ามา
เนื่องจากแนวคิดของธุรกิจ FinTech จะเข้ามาฉีกกฎการทำธุรกิจการเงินของธนาคารพาณิชย์ กล่าวคือ หากธนาคารพาณิชย์ดำเนินธุรกิจแบบไหน จะเห็น FinTech จะไม่ทำ Business Model เหมือนธนาคารพาณิชย์ ซึ่งทำให้ธนาคารต่างๆ พากันกังวล แต่ปัจจุบันภาพนั้นได้หายไปปรับมาเป็นการร่วมมือกันระหว่างธนาคารและFinTech โดยอยู่ภายใต้การกำกับดูแลของธปท. ทำให้ลูกค้าและผู้บริโภคได้ประโยชน์ สามารถตอบโจทย์ได้ทันกับการเปลี่ยนไปของโลก และในที่สุดการนำเทคโนโลยีมาใช้จะทำให้ต้นทุนถูกลง ทั้งในส่วนของผู้ใช้บริการ ธนาคารพาณิชย์ และประเทศชาติ หากทั้งระบบสามารถเดินไปได้ 70-80% จะเริ่มเห็นภาพชัดเจนยิ่งขึ้น
สอดคล้องกับ นายทวีลาภ ฤทธาภิรมย์ กรรมการผู้ช่วยผู้จัดการใหญ่ บมจ.ธนาคารกรุงเทพ ได้กล่าวว่า หลังจากนี้ภาพของธนาคารจะเปลี่ยนแปลงไป จากเดิมในอดีตธนาคารเป็นหน่วยที่มีหน้าที่หมุนเศรษฐกิจโดยการปล่อยสินเชื่อ แต่ในช่วง 10 ปีที่ผ่านมา มีสถาบันการเงินในรูปแบบต่างๆ เกิดขึ้นมากมาย ดังนั้น ธนาคารควรต้องปรับตัวรองรับกับการเปลี่ยนแปลง 2-3 เรื่องเริ่มจากการเตรียมความพร้อมในเรื่องของโครงสร้างพื้นฐาน การศึกษาความต้องการของลูกค้า โดยเชื่อมโยงไปที่ผลิตภัณฑ์ เพราะจากเดิมธนาคารมีโปรดักต์หลายตัวและมีความซับซ้อน เป็นเรื่องยากในการบริหารจัดการ ซึ่งในอนาคตควรมีโปรดักต์หลัก และค่อยเพิ่มคุณสมบัติต่างๆ เข้าไป โดยใช้ประโยชน์จากFinTechที่จะเข้ามาช่วยเสริม เพราะต้องยอมรับว่าจุดแข็งของธนาคารพาณิชย์คือความน่าเชื่อถือ และฐานข้อมูลที่ได้เปรียบ จึงต้องร่วมมือกัน ซึ่งมั่นใจว่าการแข่งขันกันเป็นเรื่องที่ดีต่อระบบ
ด้านนายฐากร ปิยะพันธ์ ประธานคณะเจ้าหน้าที่ด้านกรุงศรีคอนซูมเมอร์ และผู้บริหารสายงานดิจิตอล แบงกิ้งและนวัตกรรม บมจ.ธนาคารกรุงศรีอยุธยา กล่าวเสริมว่า การเปลี่ยนแปลงครั้งนี้เปรียบเสมือนตัวเร่งที่ให้ธนาคารพาณิชย์จะต้องปรับตัว และตื่นตัวในเรื่องเทคโนโลยีมากขึ้น โดยการเปลี่ยนแปลงดังกล่าวจะต้องยึดจุดแข็งและจุดอ่อนของตัวเอง ซึ่งบางครั้งอาจจะเอามาช่วยเสริมซึ่งกันและกัน เช่น ธนาคารมีลูกค้าและคู่ค้าทั้งที่เป็นธุรกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) และธุรกิจขนาดใหญ่ แต่ธนาคารไม่มีโซลูชันที่จะสนับสนุนลูกค้า
ขณะเดียวกัน FinTech มีโซลูชั่นที่จะสามารถรองรับความต้องการลูกค้าได้ ดังนั้น ธนาคารจึงไม่ได้มอง FinTech เป็นคู่แข่ง แต่มองเป็นคู่ค้า เพราะในหลายๆ อย่าง FinTech เข้ามาช่วยธนาคาร ทั้งช่วยลดต้นทุน ช่วยสร้างธุรกิจใหม่ๆ จึงถือว่ามาเสริมซึ่งกันและกัน โดยได้ประโยชน์ทั้งคู่ ระบบก็จะมีความแข็งแกร่งและมีประสิทธิภาพมากขึ้น
Paypal ยันไม่แข่งธุรกิจแบงก์
นายสมหวัง เหลืองไพบูลย์ศรี ผู้จัดการประจำประเทศไทย บริษัท Paypal ซึ่งผู้ประกอบการที่เริ่มต้นจากการเป็น FinTech ได้ให้ภาพว่า ตอนนี้จะเห็นว่าธนาคารให้ความสำคัญกับเรื่องของ FinTech ค่อนข้างมาก ซึ่งบริษัทมองว่า การเข้ามาของ FinTech เป็นกลุ่มที่ทำธุรกิจอยู่แล้ว แต่อาจจะต้องการความสะดวกสบายให้แก่ลูกค้าและธุรกิจ จึงเกิดการรวมตัวกันพัฒนาระบบหรือช่องทางต่างๆ เพื่อตอบโจทย์ใหม่ให้กับลูกค้าขณะที่ธนาคารพาณิชย์ก็พร้อมจะสนับสนุนผู้ประกอบการรายใหม่ที่จะเข้ามาในระบบ เพื่อสร้างผลิตภัณฑ์ทางการเงิน (Financial Product) ที่เกี่ยวข้องกับการเงินเพื่อตอบโจทย์ลูกค้ายุคใหม่
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,158 วันที่ 19 - 21 พฤษภาคม พ.ศ. 2559


