
นาทีทอง สร้างวินัยหนี้
หนึ่งในความเปราะบางของเศรษฐกิจคือ การที่คนไทยมีการก่อหนี้ในสัดส่วนสูง และกลายเป็นหนี้เสียตามมา เมื่อรายได้เปลี่ยนแปลงไปจากภาวะเศรษฐกิจที่ชะลอลง จึงเป็นที่มาของโครงการ “คลินิกแก้หนี้” ภายใต้ความร่วมมือของธนาคารแห่งประเทศไทย(ธปท.) บริษัท บริหารสินทรัพย์สุขุมวิทฯ (SAM)และสมาคมธนาคารไทย ซึ่งขับเคลื่อนโครงการมาตั้งแต่กลางปี 2560 เพื่อแก้ปัญหาหนี้ให้กับภาคประชาชน โดยเฉพาะหนี้บัตรเครดิตและสินเชื่อส่วนบุคคล ซึ่งกว่า 40% เป็นหนี้ส่วนบุคคลเพื่ออุปโภคบริโภค ที่ระยะเวลาผ่อนสั้นและดอกเบี้ยแพง
ที่ผ่านมา “โครงการคลินิกแก้หนี้”แก้หนี้บัตรไปแล้ว 3,194 ราย ครอบคลุมบัตรเครดิตและบัตรกดเงินสดกว่า 13,000 ใบ มีหนี้บัตรเฉลี่ยรายละ 3 ใบ มูลหนี้เฉลี่ย 234,843 บาทต่อราย ในจำนวนนี้ 72 รายชำระหนี้หมดแล้ว สามารถหลุดจากวงจรหนี้บัตรไปได้
ปัจจุบันเข้าสู่เฟส 3 ซึ่งธปท.ได้ผ่อนเกณฑ์เพิ่มเติม เพื่อดึงคนเป็นหนี้ที่ไม่สามารถแก้ไขหนี้ได้เข้าสู่โครงการได้ง่ายขึ้นและครอบคลุมทุกกลุ่ม โดยมีสถาบันการเงินเข้าร่วมกว่า 35 แห่งทั้งธนาคารพาณิชย์ นอนแบงก์และธนาคารออมสิน เพื่อร่วมช่วยแก้ปัญหาและไกล่เกลี่ยหนี้ พร้อมเตรียมวงเงิน 1 หมื่นล้านบาท เพื่อช่วยลูกหนี้คุณภาพดีที่ผ่อนตรงเวลาไม่ผิดนัดชำระหนี้และเสนอดอกเบี้ยส่วนลดเหลือ 8.5-10.5% ต่อปี กำหนดจะให้บริการภายใน 4 เดือนจากนั้นจะประเมินผลตอบรับคือตั้งแต่มีนาคม-มิถุนายน 2563

สิรีธร ลีห์อร่ามวัฒน์
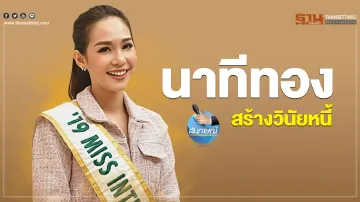
ไฮไลต์คลินิกแก้หนี้ระยะ 3 ได้ตัวแทนคนวัย GEN “น้องบิ๊นท์-สิรีธร ลีห์อร่ามวัฒน์” นางสาวไทย ปี 2562 และ Miss International 2019 ซึ่งมีดีกรีเป็นถึงเภสัชกร ได้มาสะท้อนมุมมองคน GEN Y ว่า นอกจากได้รับการสนับสนุนจากครอบครัวทั้งด้านการศึกษา โอกาส และไลฟ์สไตล์การใช้ชีวิตที่สะดวกสบาย อยากทำอะไรก็ได้ทำ อยากเรียนอะไรหรืออยากซื้ออะไรก็ได้ทำตามใจ
โดยเฉพาะสาขาเภสัชกรที่เรียนมานั้น ช่วงใกล้จบการศึกษา จะมีสถาบันการเงินต่างๆ มานำเสนอแคมเปญถึงรั้วมหาวิทยาลัย ทำให้ส่วนหนึ่งของคนเจนวาย มีบัตรเครดิตหลายใบ ซึ่งหากมีพฤติกรรมการใช้จ่ายที่ไม่มีความรู้ทางการเงินหรือไม่ได้วางแผนบริหารจัดการเงินที่ดี ย่อมติดกับดักหนี้บัตรเครดิต ซึ่งส่วนตัวเชื่อว่าหากใช้บัตรเครดิตแบบมีความรู้ต่อให้มี 10 ใบ ก็ไม่มีปัญหา แต่ถ้าไม่มีความรู้ต่อให้มีใบเดียวก็มีปัญหาได้
“น้องบิ๊นท์” เล่าให้ฟังว่า เธอเคยมีประสบการณ์จากเพื่อนคนหนึ่ง ซึ่งเข้ามาปรึกษาหลังจากมีปัญหาว่า เงินเดือนที่ได้รับต้องหมดไปกับการผ่อนชำระหนี้บัตรเครดิตทุกเดือน และต้องทำงานล่วงเวลา(OT) เพื่อนำเงินมาใช้จ่ายในชีวิตประจำวัน โดยพบว่าเพื่อนรายนั้นมีหนี้บัตรเครดิตสะสมหลายแสนบาท จึงมีภาระผ่อนชำระสูงถึง 1-3 หมื่นบาทต่อเดือน
“เมื่อเพื่อนมาปรึกษา จึงลองช่วยค้นหาข้อมูลและรับทราบเรื่องโครงการคลินิกแก้หนี้ ที่่เป็นตัวกลางประสานงานระหว่างเจ้าหนี้-ลูกหนี้ ไล่ตั้งแต่เจรจาเพื่อหาทางออก และต่อรองกับเจ้าหนี้้ ขอส่วนลดผ่อนชำระในแต่ละเดือน จากนั้นก็ทำสัญญาเมื่อบรรดาเจ้าหนี้เห็นตรงกันที่จะให้ส่วนลด โดยเฉพาะข้อดีคือ จะได้รับส่วนลดดอกเบี้ย ซึ่งเฉลี่ยเหลือเพียง 4-7% จากปกติเจ้าหนี้ิเคยคิดในอัตรา 18%”
อย่างการผ่อนชำระเฉลี่ยเดือนละ 1 หมื่นบาท จะเหลือเดือนละ 1,000 บาทเท่านั้น ทำให้ลูกหนี้มีกำลังผ่อนชำระในแต่ละเดือนและมีเงินใช้จ่ายในชีวิตประจำวันมากขึ้น


ดังนั้นจึงอยากให้คนที่ประสบปัญหาเรื่องหนี้บัตรเครดิต ไม่ว่าจะวัยไหนก็สามารถขอคำปรึกษาหรือเข้าโครงการได้ ซึ่่งนอกจะแบ่งเบาภาระหนี้ปัจจุบันแล้ว ยังจะได้กลับมาดูแลวินัยทางการเงิน เพื่อสร้างภูมิคุ้มกันให้กับตัวเอง หรือครอบครัว
“น้องบิ๊นท์” ยังแนะนำวิธีหักเงินรายได้ที่รับมาทุกเดือนเพื่อการเก็บออมก่อนทุกครั้ง โดยเธอจะแบ่งเป็น เงินออมประมาณ 40-50% ลงทุน 25% และใช้จ่ายให้พ่อแม่ 25% พร้อมมีข้อทดสอบ กรณีที่ต้องการให้รางวัลกับตัวเองด้วยสินค้าที่มีราคาค่อนข้างแพง จะใช้วิธีเก็บเงินสะสมอย่างน้อย 4 เดือน เพื่อซื้อสินค้าชิ้นนั้น ส่วนหนึ่งเป็นการทดสอบว่า อยากได้ของชิ้นนั้นจริงหรือไม่ เพราะเมื่อเวลาผ่านไปบางครั้งก็ถอดใจไม่ซื้อ หรือเป็นวิธีช่วยลดการก่อหนี้ที่ไม่จำเป็นด้วย
ที่สำคัญเป็นการควบคุมวงเงินและการใช้จ่ายผ่านบัตรเครดิตเฉพาะบางรายการที่สำคัญ อาทิ การจ่ายค่าประกัน ซึ่งเป็นการลงทุนระยะยาว แม้ว่าจะเป็นการนำเงินล่วงหน้ามาใช้จ่ายก็ตาม
หน้า 15 หนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 40 ฉบับที่ 3,548 วันที่ 13-15 กุมภาพันธ์ 2563