
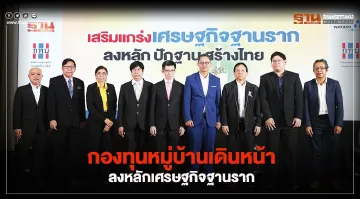
กองทุนหมู่บ้านเดินหน้า ลงหลักเศรษฐกิจฐานราก
“ฐานเศรษฐกิจ” จัดการสัมมนา “เสริมแกร่งเศรษฐกิจฐานราก ลงหลัก ปักฐาน สร้างไทย” โดยมี ดร.กอบศักดิ์ ภูตระกูล รองเลขาธิการนายกรัฐมนตรีฝ่ายการเมือง ในฐานะกรรมการผู้ทรงคุณวุฒิในคณะกรรมการสนง. กองทุนหมู่บ้านและชุมชนเมืองแห่งชาติ (กทบ.) ปาฐกถาพิเศษ “กองทุนหมู่บ้านฯ ยุทธศาสตร์แก้เหลื่อมลํ้าคนฐานราก” ระบุถึง การพัฒนาประเทศในรอบ 50 ปี ว่า เดินมาผิดทาง ชนบทไม่พัฒนาเหมือนกับในเมือง พร้อมกับเตือนให้ประเทศไทยไม่ระวังปัญหาความเหลื่อมลํ้าที่นำไปสู่ความรุนแรงเหมือนหลายประเทศ ดังนั้นการแก้ปัญหาต้องทำให้ฐานรากเข้มแข็ง โดยมีกองทุนหมู่บ้านฯจะเป็นเครื่องมือสำคัญ เป็นแนวทางพัฒนาแบบใหม่ที่ต้องพัฒนาจากข้างล่าง โดยอาศัย 7.9 หมื่นกองทุนเป็นกำลังสำคัญ
ปัจจุบันมีโครงการที่ประสบความสำเร็จมากมาย อาทิ โครงการธนาคารชุมชน ออมวันละ 1 บาท หาก 1 ตำบลมีสมาชิก 3 -4 พันคน ออมคนละ 1 บาทต่อวัน ก็มีเงิน 3-4 พันบาทต่อวัน เดือนละ 1.2 แสนบาท หรือ 1.6 ล้านบาทต่อปี โครงการกองทุนต้นไม้ร่วมพัฒนา หากสมาชิกกองทุน 13 ล้านคนปลูกต้นไม้มีค่าเป็นสินทรัพย์คนละ 1 ต้น ปีหนึ่งคนละ 12 ต้น ก็เท่ากับ 150 ล้านต้น ปลูก 3 ปีต่อเนื่อง 450 ล้านคน เมื่อต้นไม้โต 15-20 ปี จะมีเงินออมประมาณ 13 ล้านล้านบาท นี่จะเป็นจุดเริ่มต้นกองทุนบำนาญที่ยิ่งใหญ่ที่สุดของประเทศไทย
ด้าน รศ.นที ขลิบทอง ผู้อำนวยการสำนักงานกองทุนหมู่บ้านและชุมชนเมือง ระบุว่าตั้งแต่ปี 2544 กองทุนฯถูกดูถูกว่าอยู่ไม่ถึง 3 ปี จนวันนี้พูดได้ว่ากทบ.จะอายุ 19 ปีจนมีความพร้อมที่จะตั้ง “ธนาคารประชาชน” เพราะมีเงินทุนหมุน เวียนกองทุนละ 1 ล้านบาท ต้นทุนของการเป็นธนาคาร 5,000 ล้านบาท ตามเกณฑ์การเป็นธนาคารจึงไม่มีปัญหาสำหรับกองทุนหมู่บ้าน ที่จะมีธนาคารประชาชนแห่งประเทศไทยของตัวเอง ดังนั้นการเป็นธนาคารประชาชนแห่งแรกของไทย คือ People Bank จากประชาชน ที่ไม่มุ่งหวังผลกำไร และจะลงหลักปักฐานความสุข เป็นที่พึ่งที่แท้จริงของประชาชนที่เป็นเจ้าของ เป็นตู้เอทีเอ็มประจำชุมชนตลอดไป
ขณะที่ ดร.นณริฏ พิศลยบุตร นักวิชาการอาวุโส สถาบันวิจัยเพื่อการพัฒนาประเทศไทย(ทีดีอาร์ไอ) บรรยายพิเศษ เสนอการแก้หนี้อย่างยั่งยืนที่กทบ.ตั้งเป้าหมายนั้น ต้องพิจารณาความยั่งยืนทางการเงิน ทางวิชาการจำแนกไว้ 7 ขั้น คือ ขั้นที่ 1 ยังติดกับดักหนี้ มีหนี้สิน ขั้นที่ 2 ปลดหนี้สินได้ แต่ยังไม่มีเงินออม ขั้นที่ 3 มีเงินออมบ้างแต่ยังไม่เพียงพอ ซึ่งคนไทยส่วนใหญ่อยู่ในขั้น 1-3 กันเป็นส่วนใหญ่เท่านั้น จากขั้นที่ 4 คือจึงจะถือว่ามีความยั่งยืน คือมีเงินออม 4 ล้านบาทเมื่อเกษียณ ส่วนขั้นที่ 5 คือมีธุรกิจที่สร้างรายได้ให้ครอบครัวได้ต่อเนื่อง ขั้นที่ 6 สามารถจ้างมืออาชีพมาบริหารธุรกิจ ไม่ให้กิจการพังใน 3 รุ่น และขั้นที่ 7 กิจการที่ไปสู่ระดับภูมิภาคหรือตลาดโลกได้

“กทบ.ควรตั้งเป้าหมายให้สมาชิกและคนในชุมชนให้มีความยั่งยืนทางรายได้ที่ระดับ 4 คือ มีเงินออมเพื่อความมั่นคง 4 ล้านบาท ให้ได้ จะอยู่ในรูปแบบไหน จะวัดอย่างไรต้องมาวางตัวชี้วัดกัน เช่น ออมในรูปธนาคารต้นไม้ เพราะสิ่งนี้เป็นความยั่งยืนไปถึงลูกหลานด้วย แต่ทำอย่างไรให้กทบ.รู้การบริหารเงินให้สร้างรายได้ รู้จักการทำบัญชีเพื่อจะได้รู้ต้นทุนแท้จริง หลายกิจกรรมทำไปแล้วคิดว่ากำไร แต่ถ้าคิดต้นทุนละเอียดแท้จริงแล้วขาดทุน ทำให้ติดกับดักหนี้ไม่สิ้นสุด


ขณะที่ รศ.ดร.ธนสุวิทย์ ทับหิรัญรักษ์ รองอธิบดีฝ่ายวิจัยและพัฒนา มหาวิทยาลัยราชภัฎสวนสุนันทา กล่าวเสนอว่า เงินกองทุนละ 2 แสนบาทรอบนี้ แนะนำว่าอย่าก๊อบปี้โครงการกัน แต่ละกองทุนควรพูดคุยเพื่อเชื่อมโยงกันระหว่างกองทุนและชุมชน ทำไปด้วยกันไม่ใช่แข่งกันเอง
นางสำรวย โล่ห์นารายณ์ ประธานสถาบันการเงินชุมชนต้นแบบบ้านถนนหัก อ.นางรอง จ.บุรีรัมย์ กล่าวว่า ภาคภูมิใจว่า กองทุนก่อตั้งมาตั้งแต่ยังต้องอาศัยชายคาคนอื่นอยู่ ปัจจุบันสามารถสร้างอาคารสำนักงานเป็นตึก 3 ชั้น มีพื้นที่พร้อมบริการสมาชิกและคนในชุมชนครบวงจร ทั้งฝาก ถอน กู้เงิน รับชำระเงิน บริการสินค้าจำเป็นต่างๆ ตลอดจนช่วยสวัสดิการแก่ชุมชน ดูแลสมาชิก ตั้งแต่เกิดจนตาย นี่คือ กระบวนการของชุมชนที่ต้องการสร้างอนาคตใหม่กับชุมชน อย่างไรก็ดี สิ่งสำคัญที่ควรมี คือ องค์ความรู้ที่ต้องมีกระบวนการให้ความรู้ รวมถึงความรู้ด้านไอที เพื่อให้กองทุนก้าวเดินไปได้อย่างมีประสิทธิภาพ ตลอดจนสร้างคนรุ่นใหม่เอาไว้รองรับ
หน้า 15 หนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 39 ฉบับที่ 3,535 วันที่ 29 ธันวาคม 2562-1 มกราคม 2563
