
คาดยีลด์พันธบัตรสิ้นปีแตะ2.8%
“ทีเอ็มบี”คาดผลตอบแทนพันธบัตรสิ้นปีเพิ่มขึ้นแตะ2.7-2.8%จากแรงกดดันดอกเบี้ยเฟดทะยานรับนโยบายเศรษฐกิจ“โดนัลด์ทรัมป์” ชี้ไทยเสี่ยงต่ำเงินไหลออกเทียบมาเลเซีย จับตาเงินเฟ้อเอเชียพุ่ง
ประเด็นนโยบายเศรษฐกิจของนายโดนัลด์ทรัมป์ ประธานาธิบดีสหรัฐอเมริกา ที่มุ่งการความเข้มแข็งภายใน ยกเลิกเวทีการค้าแบบพหุเวที ยังสร้างความกังวลต่อเศรษฐกิจโลก ตลาดเงินและตลาดทุนโลกยังคงผันผวนซึ่งส่งผลกระทบต่อการดำเนินนโยบายการเงินของไทยด้วย
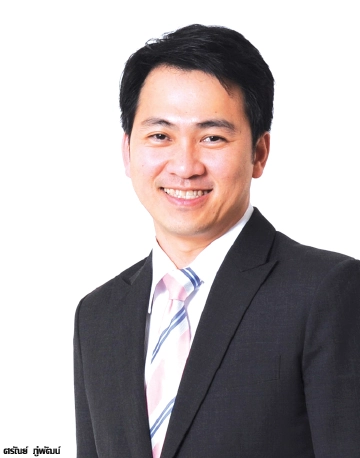
นายศรัณย์ ภู่พัฒน์ ผู้ช่วยกรรมการผู้จัดการใหญ่ หัวหน้าเจ้าหน้าที่บริหารธุรกิจตลาดทุน ธนาคารทหารไทย จำกัด (มหาชน) เปิดเผยว่า คาดว่าธนาคารกลางสหรัฐฯ (เฟด)จะขึ้นดอกเบี้ย 2 ครั้ง ในช่วงกลางปีและปลายปี โดยขึ้นครั้งละ 0.25% และจากการส่งสัญญาณขึ้นอัตราดอกเบี้ย ส่งผลให้ผลตอบแทนพันธบัตรรัฐบาล (Bond Yield) รุ่น 10 ปี ปรับขึ้นจากจุดต่ำสุดที่ 1.36% มาอยู่ที่ 2.46%
ขณะที่พันธบัตรรัฐบาลไทยรุ่น 10 ปีผลตอบแทนจะปรับขึ้นไปเคลื่อนไหวในกรอบ 2.7-2.8%ในสิ้นปีนี้ แม้ดอกเบี้ยนโยบายของไทยไม่ได้ปรับขึ้นผลตอบแทนที่สูงขึ้น จะเห็นต้นทุนการเงินระยะกลางและยาวเพิ่มขึ้น ดังนั้นแนวโน้มจะเห็นผู้ประกอบการเดิมที่เคยออกหุ้นกู้และตราสารหนี้จำนวนมากเมื่อปีก่อน จะหันมาใช้แหล่งเงินทุนจากธนาคารพาณิชย์มากขึ้นส่งผลให้สภาพคล่องในระบบลดลง
ด้านอัตราแลกเปลี่ยน ต้นปีจะเห็นเงินบาทอ่อนค่าแตะ 36 บาท/ดอลลาร์สหรัฐฯ คาดว่าทั้งปีเงินบาทมีทิศทางแข็งค่าเคลื่อนไหวอยู่ในกรอบ 35.50-35.60 บาทต่อดอลลาร์สหรัฐฯ แต่ระหว่างทางอาจเห็นความผันผวนค่อนข้างมาก โดยเฉพาะจากปัจจัยทางการเมืองเป็นหลัก ซึ่งอาจเห็นการแกว่งตัวไปแตะอ่อนค่าในระดับ 36.80 บาทต่อดอลลาร์สหรัฐฯ
ส่วนผลต่อเงินทุนเคลื่อนย้ายหากมีเงินไหลออกจะไม่กระทบมากนักเพราะสัดส่วนนักลงทุนต่างชาติที่ลงทุนในตลาดตราสารหนี้มีเพียง 11-12% น้อยมากเมื่อเทียบมาเลเซีย และอินโดนีเซียที่มีสัดส่วนสูงถึง 30%
นายมานพ อุดมเกิดมงคล นักเศรษฐศาสตร์ประจำธนาคารยูโอบี ไทย กล่าวว่า ยูโอบีประเมินทรัมป์จะสามารถดำเนินนโยบายได้บ้างส่วน ทำให้เกิด Soft Trump แทน Hard Trump และจากการดำเนินนโยบายทางการคลังบางส่วน จะส่งผลต่อนโยบายการเงินต้องปรับตาม โดยจะเห็นเฟดเริ่มปรับขึ้นอัตราดอกเบี้ยจากไตรมาส 2 ,3 และ 4รวม 3ครั้งโดยภายใน 3ปีจะอยู่ที่ 3.5%หลังจากสิ้นปีนี้ขยับเป็น 1.50%ขณะที่เศรษฐกิจสหรัฐฯจะขยายตัวได้ในระดับ 2.7%
ขณะที่เศรษฐกิจในประเทศเอเซียจะขยายตัวเพิ่มขึ้นเล็กน้อย แต่ทุกประเทศจะเผชิญปัญหาเงินเฟ้อขยับสูงขึ้น และเกิดความไม่แน่นอนสูงโดยธนาคารกลางในแต่ละประเทศจะดำรงนโยบายการเงินในระดับต่ำต่อไป ส่วนนโยบายทางการคลังประเทศพัฒนาแล้วมีข้อจำกัด เนื่องจากสัดส่วนหนี้สาธารณะค่อนข้างสูง เมื่อเทียบกับกลุ่มประเทศเอเซียที่มีหนี้สาธารณะต่อจีดีพีเฉลี่ยต่ำกว่า 60% จึงมีโอกาสที่จะดำเนินนโยบายการคลังในการกระตุ้นเศรษฐกิจและการลงทุนได้อีกมาก
แนวโน้มเงินบาทมีทิศทางอ่อนค่าไปแตะที่ระดับ 37 บาทต่อดอลลาร์สหรัฐฯ หรืออ่อนค่าจากปีก่อน 3% ขณะที่ในเอเชียอ่อนค่าขะอ่อนค่าจากปีก่อน 5% โดยสกุลเงินที่อ่อนค่าสุดปผระกอบด้วย ริงกิต และรูเปีย เพราะมีนักลงทุนต่างชาติมาก
ส่วนแนวโน้มเศรษฐกิจไทย จะเห็นการเติบโตแบบทั่วถึงและต่อเนื่อง โดยคาดว่าจะขยายตัวในระดับ 3.3% จากปีก่อนอยู่ที่ 3.2% โดยพระเอกมีอยู่ 4 ปัจจัย คือ การท่องเที่ยวที่ยังขยายตัวต่อเนื่องการลงทุนภาครัฐที่ยังคงมีบทบาทสำคัญ คาดว่าจะขยายตัวได้ 10% การบริโภคภาคเอกชน และการลงทุนภาคเอกชนกลับมาขยายตัว
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,230 วันที่ 26 - 28 มกราคม 2560


