
IMF-World Bank ต่อยอด Bangkok Blueprint 5 ชาติ เร่งสกัดสแกมเมอร์ข้ามแดน
เปิดเวที Bangkok Blueprint Implementation ธปท.-FATF-ฮ่องกง-มาเลเซีย-สิงคโปร์ ถอดบทเรียนปราบสแกมเมอร์ เร่งเชื่อมข้อมูล ตัดวงจรเงินม้าและภัย AI
KEY
POINTS
- Bangkok Blueprint เดินหน้าสู่การปฏิบัติจริง ผู้แทน 5 หน่วยงานร่วมถอดบทเรียนการปราบสแกมเมอร์ ผลักดันความร่วมมือข้ามธนาคาร โทรคมนาคม แพลตฟอร์มดิจิทัล และหน่วยงานบังคับใช้กฎหมาย
- ธปท.ชี้ภัยฉ้อโกงเปลี่ยนจากช่องโหว่เทคโนโลยีเป็นช่องโหว่มนุษย์ ผลสำรวจประชาชน 7,000 คน พบ 3 ใน 4 เคยเผชิญการหลอกลวง ขณะที่มาเลเซียเผย 95% ของกรณีผู้เสียหายเป็นผู้โอนเงินเอง
- FATF-ฮ่องกง-สิงคโปร์เร่งปิดช่องว่างปราบสแกมเมอร์ ฮ่องกงเผยระบบแบ่งปันข้อมูลช่วยสกัดเงิน 130 ล้านดอลลาร์ฮ่องกง ด้านสิงคโปร์ชี้ AI ทำให้หลอกลวงง่ายขึ้น ต้องเพิ่มความรับผิดชอบแพลตฟอร์มออนไลน์
หลังจากธนาคารแห่งประเทศไทย (ธปท.) ร่วมกับกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) เปิดตัว Bangkok Blueprint หรือแผนปฏิบัติการกรุงเทพฯ กรอบยุทธศาสตร์ระดับโลกเพื่อรับมือภัยหลอกลวงทางการเงินดิจิทัล ภายใต้ 5 เสาหลัก และ 12 ข้อพิจารณา ล่าสุดได้เดินหน้าสู่ขั้นตอนสำคัญ คือการผลักดันยุทธศาสตร์ดังกล่าวให้เกิดผลในทางปฏิบัติ
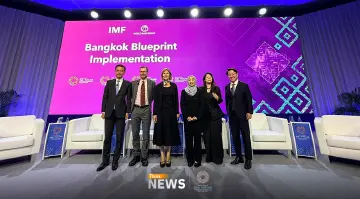
เมื่อวันที่ 14 ตุลาคม 2569 ภายในการประชุม IMF–World Bank Annual Meetings 2026 ที่ประเทศไทยเป็นเจ้าภาพ ได้จัดเวที Bangkok Blueprint Implementation เพื่อแลกเปลี่ยนประสบการณ์จากหน่วยงานกำกับดูแลทางการเงินและองค์กรระหว่างประเทศ เกี่ยวกับการนำมาตรการป้องกัน ตรวจจับ และสกัดเส้นทางเงินของมิจฉาชีพไปใช้จริง รวมถึงอุปสรรคด้านกฎหมาย เทคโนโลยี และความร่วมมือระหว่างประเทศ
การเสวนาครั้งนี้มีผู้แทนจาก ธปท. คณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงิน (FATF) สำนักงานการเงินฮ่องกง ธนาคารกลางมาเลเซีย และผู้แทนจากสิงคโปร์ ร่วมถอดบทเรียน โดยมีข้อสรุปสำคัญร่วมกันว่า การปราบปรามสแกมเมอร์ไม่สามารถพึ่งพาธนาคารหรือหน่วยงานบังคับใช้กฎหมายเพียงฝ่ายเดียว แต่ต้องขยายความร่วมมือไปยังบริษัทโทรคมนาคม แพลตฟอร์มโซเชียลมีเดีย ผู้ให้บริการชำระเงิน และหน่วยงานต่างประเทศ เพื่อป้องกันความเสียหายตั้งแต่ต้นทาง
สแกมเมอร์เจาะเทคโนโลยีไม่เข้า เน้นโจมตีมนุษย์แทน
นางดารณี แซ่จู รองผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยว่า มาตรการปราบปรามภัยหลอกลวงทางการเงินของไทยช่วยลดปัญหาแอปพลิเคชันดูดเงิน หรือการโอนเงินออกจากบัญชีโดยเจ้าของบัญชีไม่ได้ทำรายการเองได้อย่างมาก หลังภาคการเงินและเทคโนโลยียกระดับระบบรักษาความปลอดภัย อย่างไรก็ตาม มิจฉาชีพได้เปลี่ยนมาใช้วิธีหลอกให้ประชาชนยินยอมโอนเงินด้วยตนเอง สะท้อนการเปลี่ยนจากความเปราะบางทางเทคโนโลยีสู่ความเปราะบางของมนุษย์
ธปท.ร่วมกับจุฬาลงกรณ์มหาวิทยาลัยสำรวจประชาชนประมาณ 7,000 คน พบว่า 3 ใน 4 เคยเผชิญการหลอกลวงในรูปแบบใดรูปแบบหนึ่ง โดยผู้ได้รับผลกระทบจำนวนมากมีทั้งการศึกษาและความรู้ทางการเงิน สะท้อนว่าความเสี่ยงสามารถเกิดขึ้นได้กับประชาชนทุกกลุ่ม นางดารณีระบุว่า การปิดช่องโหว่ทางเทคนิคอาจทำได้ง่ายกว่าการแก้ไขความเปราะบางทางพฤติกรรม ดังนั้น การนำ Bangkok Blueprint ไปปฏิบัติจึงต้องมีมาตรการเชิงรุกจากผู้ให้บริการทางการเงิน เพื่อจับสัญญาณและยับยั้งธุรกรรมต้องสงสัยก่อนเกิดความเสียหาย

ปัจจุบันไทยมีการใช้ข้อมูลบัญชีม้าร่วมกันระหว่างธนาคาร มีกฎหมายเกี่ยวกับอาชญากรรมทางเทคโนโลยี และช่องทางรับแจ้งเหตุผ่านสายด่วน 1441 แต่ยังมีข้อจำกัดด้านการแลกเปลี่ยนข้อมูล ธปท.จึงเห็นว่าระยะต่อไปต้องขยายความร่วมมือไปยังบริษัทโทรคมนาคม ผู้ให้บริการชำระเงินออนไลน์ และแพลตฟอร์มโซเชียลมีเดีย เพื่อแจ้งเตือนประชาชนตั้งแต่เริ่มติดต่อกับมิจฉาชีพ พร้อมผลักดันให้ภาคเอกชนร่วมรับผิดชอบและลงทุนในระบบป้องกันภัยมากขึ้น




อาชญากรปรับตัวเร็วกว่ารัฐ
นายไจลส์ ทอมสัน (Giles Thomson) ประธานคณะทำงานเฉพาะกิจเพื่อดำเนินมาตรการทางการเงิน (Financial Action Task Force: FATF) กล่าวว่า ความท้าทายสำคัญของการปราบปรามสแกมเมอร์คือความรวดเร็วในการเปลี่ยนแปลงรูปแบบอาชญากรรม ซึ่งหลายครั้งมิจฉาชีพสามารถปรับวิธีการได้เร็วกว่าหน่วยงานกำกับดูแล โดยเฉพาะเครือข่ายอาชญากรรมที่มีการดำเนินงานข้ามประเทศ และใช้ระบบการเงินเป็นช่องทางเคลื่อนย้ายหรือฟอกเงินที่ได้จากการฉ้อโกง
FATF มีมาตรฐานเกี่ยวกับการตรวจสอบตัวตนลูกค้า การป้องกันการฟอกเงิน การติดตามธุรกรรมต้องสงสัย รวมถึงการรับมือเทคโนโลยีใหม่ เช่น Deepfake ที่อาจถูกนำมาใช้ปลอมแปลงตัวตนในการเปิดบัญชีหรือยืนยันตัวตนทางการเงิน แต่ประสิทธิภาพของมาตรการเหล่านี้ขึ้นอยู่กับความพร้อมของแต่ละประเทศในการนำไปบังคับใช้จริง

สำหรับแนวทางดำเนินงานในช่วง 2–3 ปีข้างหน้า FATF ให้ความสำคัญกับการสร้างความเข้าใจเกี่ยวกับภัยคุกคามและเส้นทางเงินผิดกฎหมาย การระบุรูปแบบและแหล่งที่ตั้งของศูนย์สแกมเมอร์ การยกระดับศักยภาพหน่วยงานต่อต้านการฉ้อโกง และการพัฒนาระบบข่าวกรองทางการเงินให้สามารถตรวจจับธุรกรรมผิดปกติได้รวดเร็วขึ้น
อีกประเด็นสำคัญคือการเชื่อมโยงข้อมูลระหว่างภาครัฐและเอกชน ทั้งธนาคาร บริษัทโทรคมนาคม และหน่วยงานบังคับใช้กฎหมาย เพื่อสร้างกรอบความร่วมมือที่สามารถรับมือกับเครือข่ายอาชญากรรมข้ามชาติได้อย่างเป็นระบบ ซึ่งสอดคล้องกับเสาหลักด้านความร่วมมือระหว่างประเทศของ Bangkok Blueprint
ฮ่องกงโชว์ผลงานเชื่อมข้อมูลข้ามแบงก์
นายเรย์มอนด์ ชาน (Raymond Chan) ผู้อำนวยการบริหาร สำนักงานการเงินฮ่องกง (Hong Kong Monetary Authority: HKMA) กล่าวว่า รูปแบบการฉ้อโกงทางการเงินเปลี่ยนแปลงอย่างรวดเร็ว ทั้งการหลอกลวงผ่านความสัมพันธ์ หรือ Romance Scam การหลอกลงทุน และการใช้เทคโนโลยีใหม่เพิ่มความน่าเชื่อถือให้มิจฉาชีพ ขณะที่การออกกฎหมายและปรับปรุงมาตรการกำกับดูแลต้องใช้เวลา ทำให้หน่วยงานรัฐจำเป็นต้องพัฒนาระบบตรวจจับและแลกเปลี่ยนข้อมูลอย่างต่อเนื่อง
ฮ่องกงเริ่มพัฒนาการแลกเปลี่ยนข้อมูลระหว่างธนาคารตั้งแต่ปี 2566 พร้อมผลักดันกรอบกฎหมายเพื่อรองรับการแบ่งปันข้อมูลธุรกรรมต้องสงสัย โดยผลจากการดำเนินงานดังกล่าวช่วยให้ตำรวจสามารถสกัดเงินที่เกี่ยวข้องกับการฉ้อโกงได้ประมาณ 130 ล้านดอลลาร์ฮ่องกง ภายในระยะเวลา 10 เดือน สะท้อนว่าการเชื่อมโยงข้อมูลสามารถเพิ่มโอกาสในการหยุดเส้นทางเงินได้ก่อนที่มิจฉาชีพจะเคลื่อนย้ายเงินออกจากระบบ
นายชานเห็นว่า บทเรียนสำคัญคือการเริ่มดำเนินมาตรการให้เร็วที่สุด และควรขยายขอบเขตการแลกเปลี่ยนข้อมูลจากธนาคารไปสู่บริษัทโทรคมนาคมและแพลตฟอร์มโซเชียลมีเดีย เนื่องจากกระบวนการหลอกลวงจำนวนมากเริ่มต้นนอกระบบธนาคาร

สำหรับความร่วมมือข้ามประเทศ ฮ่องกงมองว่า Bangkok Blueprint สามารถเป็นจุดเริ่มต้นของการพัฒนามาตรฐานและกลไกแลกเปลี่ยนข้อมูลร่วมกัน โดยเฉพาะในช่วงที่ระบบการเงินโลกกำลังพัฒนาการโอนเงินข้ามพรมแดนให้สะดวกและรวดเร็วขึ้น แต่ในอีกด้านหนึ่งก็ต้องเพิ่มความสามารถในการตรวจสอบและสกัดธุรกรรมของมิจฉาชีพควบคู่กัน
มาเลเซียใช้ National Fraud Portal ตามบัญชีม้า
นางนอร์ฮานา เอนดุต (Norhana Endut) ผู้ช่วยผู้ว่าการธนาคารกลางมาเลเซีย (Bank Negara Malaysia) กล่าวว่า เทคโนโลยีทำให้การหลอกลวงมีความน่าเชื่อถือและเข้าถึงประชาชนได้ง่ายขึ้น โดยในมาเลเซียพบว่า ประมาณ 95% ของกรณีการฉ้อโกง ผู้เสียหายเป็นผู้ดำเนินการโอนเงินด้วยตนเอง สะท้อนว่าการป้องกันความเสียหายไม่สามารถอาศัยมาตรการรักษาความปลอดภัยทางเทคนิคเพียงอย่างเดียว
มาเลเซียจึงพัฒนาระบบ National Fraud Portal เพื่อเชื่อมโยงข้อมูลระหว่างธนาคารและหน่วยงานที่เกี่ยวข้อง ช่วยเพิ่มความรวดเร็วในการตรวจจับธุรกรรมผิดปกติและติดตามเส้นทางเงิน โดยผู้แทนธนาคารกลางมาเลเซียระบุถึงผลลัพธ์ด้านการติดตามทรัพย์สินที่เกี่ยวข้องกับการฉ้อโกงในระดับประมาณ 25% ตามข้อมูลที่นำเสนอในเวที
อย่างไรก็ตาม มาเลเซียยอมรับว่า มาตรการที่ผ่านมาเน้นการรับมือหลังเกิดความเสียหายเป็นส่วนใหญ่ ขณะที่การป้องกันตั้งแต่ต้นทางยังต้องพัฒนาเพิ่มเติม โดยเฉพาะการกำหนดหน่วยงานกลางและความรับผิดชอบของแต่ละภาคส่วนให้ชัดเจน เพื่อให้การแลกเปลี่ยนข้อมูลและการดำเนินมาตรการเป็นไปอย่างรวดเร็ว

บทเรียนสำคัญจากมาเลเซียคือ การพัฒนาระบบป้องกันภัยไม่จำเป็นต้องเริ่มจากโครงการขนาดใหญ่ทั้งหมดในครั้งเดียว แต่สามารถเริ่มจากการเชื่อมข้อมูลในขอบเขตจำกัด ก่อนขยายผลไปสู่ระบบที่ครอบคลุมมากขึ้น โดยมีข้อมูลที่เชื่อถือได้และนโยบายที่ชัดเจนเป็นพื้นฐาน
AI ลดต้นทุนสแกมเมอร์
นายลีออง ชิอง (Leong Chiong) รองประธาน GFTN และรองกรรมการผู้จัดการ Monetary Authority of Singapore กล่าวว่า ปัญญาประดิษฐ์ หรือ AI กำลังเปลี่ยนโครงสร้างต้นทุนของการฉ้อโกงทางการเงินอย่างมีนัยสำคัญ เนื่องจากเทคโนโลยีมีราคาถูกลงและเข้าถึงได้ง่าย ทำให้มิจฉาชีพสามารถปลอมแปลงตัวตน สร้างเนื้อหาหลอกลวง และเข้าถึงผู้เสียหายได้อย่างแนบเนียนมากขึ้น
สิงคโปร์จึงพัฒนามาตรการป้องกันความเสี่ยงด้านพฤติกรรม หรือ Behavioral Safeguards รวมถึงมาตรการเพิ่มความปลอดภัยสำหรับธุรกรรมโอนเงินมูลค่าสูง และกลไกให้หน่วยงานที่มีอำนาจสามารถสั่งระงับธุรกรรมที่มีความเสี่ยงตามกรอบกฎหมาย โดยเน้นการป้องกันก่อนที่เงินจะถูกโอนไปถึงมือมิจฉาชีพ

อย่างไรก็ตาม ผู้แทนสิงคโปร์ระบุว่า กว่า 90% ของกรณีที่กล่าวถึงมีความเชื่อมโยงกับแพลตฟอร์มออนไลน์ สะท้อนว่าจุดเริ่มต้นของการหลอกลวงจำนวนมากอยู่นอกระบบธนาคาร การผลักดัน Bangkok Blueprint ไปสู่การปฏิบัติจึงต้องเพิ่มบทบาทของแพลตฟอร์มดิจิทัลในการตรวจจับและระงับช่องทางหลอกลวง รวมถึงกำหนดความรับผิดชอบทางกฎหมายสำหรับผู้ให้บริการที่ไม่ปฏิบัติตามมาตรการป้องกันภัย
สิงคโปร์ยังให้ความสำคัญกับความร่วมมือข้ามพรมแดน เนื่องจากอาชญากรรมทางการเงินจำนวนมากมีการดำเนินงานข้ามประเทศ ทำให้หน่วยงานกำกับดูแลและหน่วยงานบังคับใช้กฎหมายต้องพัฒนากลไกประสานงานที่รวดเร็วและมีอำนาจดำเนินการอย่างเหมาะสม
บทสรุป Bangkok Blueprint ต้องหยุดสแกมเมอร์ให้ได้
เวที Bangkok Blueprint Implementation สะท้อนให้เห็นว่า แม้หลายประเทศจะมีระบบตรวจจับธุรกรรม มาตรการจัดการบัญชีม้า และกฎหมายปราบปรามอาชญากรรมทางการเงินอยู่แล้ว แต่ความท้าทายสำคัญคือการทำให้มาตรการเหล่านี้เชื่อมโยงกันได้จริง ทั้งภายในประเทศและข้ามพรมแดน
บทเรียนจากประเทศไทย ฮ่องกง มาเลเซีย และสิงคโปร์ ชี้ไปในทิศทางเดียวกันว่า การป้องกันความเสียหายตั้งแต่ต้นทางมีความสำคัญมากขึ้น โดยเฉพาะเมื่อมิจฉาชีพใช้ AI และจิตวิทยาหลอกลวงให้ประชาชนโอนเงินด้วยตนเอง ขณะที่ FATF เน้นย้ำความจำเป็นของการเชื่อมโยงข่าวกรองทางการเงินและมาตรฐานการบังคับใช้กฎหมายระหว่างประเทศ

ดังนั้น ความสำเร็จของ Bangkok Blueprint จึงไม่ได้ขึ้นอยู่กับจำนวนมาตรการที่แต่ละประเทศประกาศใช้เท่านั้น แต่ขึ้นอยู่กับความสามารถในการกำหนดผู้รับผิดชอบ แลกเปลี่ยนข้อมูลอย่างรวดเร็ว และสร้างความร่วมมือระหว่างธนาคาร โทรคมนาคม แพลตฟอร์มดิจิทัล และหน่วยงานบังคับใช้กฎหมายให้ทำงานเป็นระบบเดียวกัน
จากการเปิดตัว Bangkok Blueprint สู่เวที Implementation โจทย์ของโลกจึงเปลี่ยนจากการมีแผนปราบสแกมเมอร์ ไปสู่การพิสูจน์ว่าแต่ละประเทศจะสามารถหยุดการหลอกลวงได้เร็วเพียงใด ก่อนที่เงินของประชาชนจะตกไปอยู่ในมืออาชญากร
