
สคฝ.มั่นใจ ฐานะแบงก์แกร่ง
หลังจากพระราชบัญญัติสถาบันคุ้มครองเงินฝาก พ.ศ.2551 มีผลบังคับใช้มาตั้งแต่วันที่ 11 สิงหาคม 2551 ได้ทยอยปรับวงเงินคุ้มครองจากเดิมเต็มจำนวนคือ 100 ล้านบาทต่อรายต่อ 1สถาบันการเงิน จากนั้นทยอยปรับวงเงินคุ้มครองเป็น 50 ล้านบาท 25 ล้านบาท
ต่อมาตามมติคณะรัฐมนตรี เมื่อวันที่ 26 เมษายน 2559 ปรับลดวงเงินคุ้มครองแบบขั้นบันได เป็น 15 ล้านบาท มีผลตั้งแต่ 11สิงหาคม 2559ถึง 10สิงหาคม 2561 จากนั้นอีก 1 ปีจะลดลงเหลือ 10 ล้านบาท และ 5 ล้านบาท ก่อนจะเหลือ 1 ล้านบาท ตั้งแต่ 11สิงหาคม 2563เป็นต้นไป
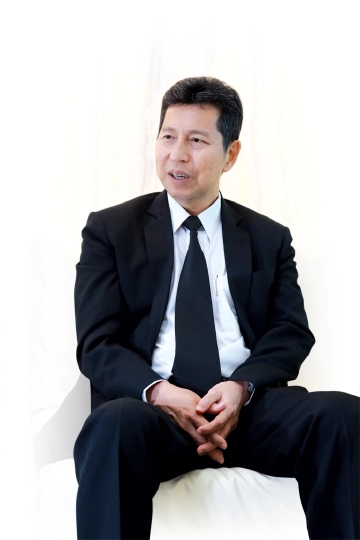
นายสาทร โตโพธิ์ไทย ผู้อำนวยสำนักงานคุ้มครองเงินฝาก(สคฝ.) กล่าวว่า รอบปีที่ผ่านมาต่อเนื่องจากถึงต้นปีนี้ พบว่าคนส่วนใหญ่ยังเชื่อมั่นระบบโดยไม่มีการโยกเงินไปแบงก์อื่นมากนัก หรือการโยกเงินฝากออกไปจากระบบ สะท้อนพฤติกรรมผู้ฝากยังไม่วิตกกังวลต่อช่วงกระแสอัตราดอกเบี้ยต่ำ และยังมั่นใจต่อระบบการเงิน
กรณีธนาคารมีหนี้ที่ไม่ก่อให้เกิดรายได้(เอ็นพีแอล)อยู่ในระดับค่อนข้างมาก แต่ทุกสถาบันการเงินทั้งระบบดำรงเงินกองทุนต่อสินทรัพย์เสี่ยง(บีไอเอส)อยู่ในระดับสูงและครบถ้วน ส่วนใหญ่มีบีไอเอสเกินจากเกณฑ์ของธนาคารแห่งประเทศไทย(ธปท.)กำหนด
ดังนั้นหากจะเกิดความเสียหายเชื่อว่าแต่ละสถาบันได้กันสำรองรองรับไว้หมดแล้ว ที่สำคัญทั้งแนวโน้มและปัจจุบันยังไม่เห็นสัญญาณที่จะกระทบระบบสถาบันการเงินแต่อย่างใด ขณะเดียวกันอัตราส่วนสภาพคล่องในระบบค่อนข้างสูง แต่ปริมาณเงินฝากนั้นหากจะปรับลดลง ก็มาจากปัจจัยการขยายสินเชื่อมากกว่า
อย่างไรก็ตามช่วงปรับวงเงินคุ้มครองนั้น สัญญาณที่เกิดขึ้นในกลุ่มสถาบันการเงินขนาดเล็ก เช่น บริษัทเงินทุนอาจจะออกกลยุทธ์หรือลูกเล่นที่อัตราดอกเบี้ยบ้างและให้ฝากเงินแบบมีระยะเวลา หลังปรับลดวงเงินคุ้มครอง ซึ่งผู้ฝากจะฝากกับสถาบันการเงินที่ให้อัตราดอกเบี้ยสูงๆ โดยจะเห็นเงินไหลเข้าบริษัทเครดิตฟองซิเอร์หรือบริษัทเงินทุนเพียงบางส่วนเท่านั้น
ดังจะเห็นได้จากพฤติกรรมเงินฝากโดยวงเงินฝากที่ 15ล้านบาทนั้น สคฝ.คุ้มครอง ในสัดส่วนสูงถึง 99.8% กรณีทยอยปรับลดวงเงินคุ้มครองเป็น 1ล้านบาทสัดส่วนการให้ความคุ้มครองยังอยู่ในระดับ 98.2%
นอกจากนี้หากแยกจำนวนบัญชีที่มีวงเงิน 1ล้านบาทนั้นจะมีจำนวนราย 69.6ล้านราย, กรณีวงเงินฝากต่อรายไม่เกิน 5ล้านบาท มีจำนวน 70.7ล้านราย, วงเงินฝากไม่เกิน 10ล้านบาทมีจำนวน 70.8ล้านราย และวงเงินไม่เกิน 15ล้านบาท มีจำนวน 70.85ล้านรายซึ่งจะเริ่มมีช่องว่างไม่มาก
[caption id="attachment_141060" align="aligncenter" width="427"]

สคฝ.มั่นใจ ฐานะแบงก์แกร่ง[/caption]
ส่วนแนวทางดำเนินงานของสคฝ. ขณะนี้มีการตรวจทานระบบโดยอนุกรรมการด้านไอที เนื่องจากระบบเทคโนโลยีหรือไอทีนั้น มีการปรับเปลี่ยนไว รวมถึงระบบสำรองข้อมูลที่อาจต้องใช้งบประมาณลงทุนกว่า 100ล้านบาท แต่ในทางปฎิบัติของการพัฒนาระบบของสคฝ.เป็นงานที่ต้องพัฒนาอย่างต่อเนื่อง เช่น ปีนี้ลงทุนในระบบไอทีที่จะจ่ายคืนเงินฝากสำหรับผู้ฝากเงิน หรือในส่วนของสถาบันการเงินก็มีการพัฒนาผลิตภัณฑ์เรื่อยๆตามเทคโนโลยี
“แนวปฎิบัติของสคฝ.เป็นการเตรียมแผนเพื่อรองรับสถานการณ์ ไม่ว่าจะเกิดหรือไม่เกิดแต่เป็นการเตรียมความพร้อมเพื่อรองรับอยู่แล้ว อย่างในแง่ของการคืนเงินผู้ฝากนั้น ในหลักการคือ ถ้าผู้ฝากมียอดเงินกู้ด้วย สคฝ.จะนำยอดเงินกู้เฉพาะบัญชีที่ผิดนัดชำระในวันที่สถาบันการเงินนั้นถูกปิด ทั้งนี้เพื่อช่วยประชาชนไม่ให้เดือดร้อน แต่กรณีเจ้าของบัญชีเงินฝากไม่มีบัญชีเงินกู้ที่ค้างหรือผิดนัดชำระก็จะได้รับเงินฝากเต็มจำนวน”
เพื่อความเข้าใจ ผู้อำนวยการสคฝ.อธิบายว่า กรณีการหักกลบบัญชีเงินฝากและเงินกู้ยกตัวอย่าง นาย ก.มีบัญชีเงินฝาก จำนวน 2ล้านบาทแต่ขณะเดียวกันนาย ก.ยังมีบัญชีเงินกู้อยู่ 2บัญชีแยกเป็น บัญชีเงินกู้เช่าซื้อรถยนต์ วงเงิน 5แสนบาท ที่เหลือเป็นบัญชีเงินกู้เพื่อที่อยู่อาศัย แต่ปรากฎบัญชีเงินกู้เช่าซื้อรถยนต์มียอดค้างชำระหรือผิดนัดชำระในวันที่สถาบันการเงินถูกปิด ดังนั้นในส่วนของเงินฝากจะถูกนำมาหักบัญชีค้างชำระดังกล่าวเท่านั้น
ประเด็นที่น่าสนใจอีกประการคือ ภายใต้กฎหมายปัจจุบันสคฝ.วางกระบวนการประเภทลูกหนี้ (ทั้งลูกหนี้ดีและเสีย)ซึ่งต้องจัดเตรียมแผนให้ลูกหนี้ที่ดีนั้นอยู่ในระบบได้ ส่วนลูกหนี้เสียจะต้องชำระบัญชีให้เร็วเพื่อนำเงินกระจายคืนเจ้าหนี้ทั้งหลาย
นอกจากจัดเตรียมด้านไอทีแล้ว ถ้าสถาบันการเงินมีขนาดใหญ่กว่าอัตรากำลังของสคฝ.ที่มีอยู่ 70คนอาจจะต้องตัดบางอย่างออกไปให้องค์กรอื่นช่วยทำ(Out Source) เช่น บริษัทบริหารสินทรัพย์สุขุมวิท(SAM)ช่วยเคลียร์หนี้หรือว่าจ้างองค์กรเป็นลูกจ้างบางส่วน เหล่านี้เป็นเพียงการจัดเตรียมเพื่อรองรับ ดังนั้นขึ้นอยู่กับขนาดของสถานการณ์
นายสาทร กล่าวเพิ่มเติมว่า สำหรับวงเงินคุ้มครองนั้นเมื่อเทียบวงเงินคุ้มครองต่อรายได้ต่อหัวแต่ละประเทศ(GDP Per Capita) จะเห็นได้ว่า เมืองไทยที่ให้ความคุ้มครองวงเงิน15ล้านบาทคิดเป็น 73.49% ต่อรายได้ต่อหัว
อีกทั้งปัจจุบันสคฝ.อยู่ระหว่างยื่นขอแก้ไขกฎหมายให้ผู้ฝากเงินไม่ต้องยื่นคำขอกรณีสถาบันการเงินถูกปิด ทั้งนี้เพื่อให้สามารถจ่ายเงินฝากคืนได้รวดเร็วเช่นประเทศเกาหลีใต้ ซึ่งกฎหมายกำหนดให้ผู้ฝากไม่ต้องยื่นคำขอทำให้ระบบจ่ายได้ภายใน 3ชั่วโมง แต่ส่วนหนึ่งเป็นผลจากประชาชนของเกาหลีใต้ลงทะเบียนอยู่ในระบบทั้งหมดโดยผ่านระบบไอทีจึงสามารถจ่ายเงินฝากคืนได้ทันที ขณะที่ประเทศไทยพยายามจะให้ประชาชนหันมาลงทะเบียนและใช้พร้อมเพย์ในปัจจุบัน
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,253 วันที่ 16 - 19 เมษายน พ.ศ. 2560
ต่อมาตามมติคณะรัฐมนตรี เมื่อวันที่ 26 เมษายน 2559 ปรับลดวงเงินคุ้มครองแบบขั้นบันได เป็น 15 ล้านบาท มีผลตั้งแต่ 11สิงหาคม 2559ถึง 10สิงหาคม 2561 จากนั้นอีก 1 ปีจะลดลงเหลือ 10 ล้านบาท และ 5 ล้านบาท ก่อนจะเหลือ 1 ล้านบาท ตั้งแต่ 11สิงหาคม 2563เป็นต้นไป
นายสาทร โตโพธิ์ไทย ผู้อำนวยสำนักงานคุ้มครองเงินฝาก(สคฝ.) กล่าวว่า รอบปีที่ผ่านมาต่อเนื่องจากถึงต้นปีนี้ พบว่าคนส่วนใหญ่ยังเชื่อมั่นระบบโดยไม่มีการโยกเงินไปแบงก์อื่นมากนัก หรือการโยกเงินฝากออกไปจากระบบ สะท้อนพฤติกรรมผู้ฝากยังไม่วิตกกังวลต่อช่วงกระแสอัตราดอกเบี้ยต่ำ และยังมั่นใจต่อระบบการเงิน
กรณีธนาคารมีหนี้ที่ไม่ก่อให้เกิดรายได้(เอ็นพีแอล)อยู่ในระดับค่อนข้างมาก แต่ทุกสถาบันการเงินทั้งระบบดำรงเงินกองทุนต่อสินทรัพย์เสี่ยง(บีไอเอส)อยู่ในระดับสูงและครบถ้วน ส่วนใหญ่มีบีไอเอสเกินจากเกณฑ์ของธนาคารแห่งประเทศไทย(ธปท.)กำหนด
ดังนั้นหากจะเกิดความเสียหายเชื่อว่าแต่ละสถาบันได้กันสำรองรองรับไว้หมดแล้ว ที่สำคัญทั้งแนวโน้มและปัจจุบันยังไม่เห็นสัญญาณที่จะกระทบระบบสถาบันการเงินแต่อย่างใด ขณะเดียวกันอัตราส่วนสภาพคล่องในระบบค่อนข้างสูง แต่ปริมาณเงินฝากนั้นหากจะปรับลดลง ก็มาจากปัจจัยการขยายสินเชื่อมากกว่า
อย่างไรก็ตามช่วงปรับวงเงินคุ้มครองนั้น สัญญาณที่เกิดขึ้นในกลุ่มสถาบันการเงินขนาดเล็ก เช่น บริษัทเงินทุนอาจจะออกกลยุทธ์หรือลูกเล่นที่อัตราดอกเบี้ยบ้างและให้ฝากเงินแบบมีระยะเวลา หลังปรับลดวงเงินคุ้มครอง ซึ่งผู้ฝากจะฝากกับสถาบันการเงินที่ให้อัตราดอกเบี้ยสูงๆ โดยจะเห็นเงินไหลเข้าบริษัทเครดิตฟองซิเอร์หรือบริษัทเงินทุนเพียงบางส่วนเท่านั้น
ดังจะเห็นได้จากพฤติกรรมเงินฝากโดยวงเงินฝากที่ 15ล้านบาทนั้น สคฝ.คุ้มครอง ในสัดส่วนสูงถึง 99.8% กรณีทยอยปรับลดวงเงินคุ้มครองเป็น 1ล้านบาทสัดส่วนการให้ความคุ้มครองยังอยู่ในระดับ 98.2%
นอกจากนี้หากแยกจำนวนบัญชีที่มีวงเงิน 1ล้านบาทนั้นจะมีจำนวนราย 69.6ล้านราย, กรณีวงเงินฝากต่อรายไม่เกิน 5ล้านบาท มีจำนวน 70.7ล้านราย, วงเงินฝากไม่เกิน 10ล้านบาทมีจำนวน 70.8ล้านราย และวงเงินไม่เกิน 15ล้านบาท มีจำนวน 70.85ล้านรายซึ่งจะเริ่มมีช่องว่างไม่มาก
[caption id="attachment_141060" align="aligncenter" width="427"]

ส่วนแนวทางดำเนินงานของสคฝ. ขณะนี้มีการตรวจทานระบบโดยอนุกรรมการด้านไอที เนื่องจากระบบเทคโนโลยีหรือไอทีนั้น มีการปรับเปลี่ยนไว รวมถึงระบบสำรองข้อมูลที่อาจต้องใช้งบประมาณลงทุนกว่า 100ล้านบาท แต่ในทางปฎิบัติของการพัฒนาระบบของสคฝ.เป็นงานที่ต้องพัฒนาอย่างต่อเนื่อง เช่น ปีนี้ลงทุนในระบบไอทีที่จะจ่ายคืนเงินฝากสำหรับผู้ฝากเงิน หรือในส่วนของสถาบันการเงินก็มีการพัฒนาผลิตภัณฑ์เรื่อยๆตามเทคโนโลยี
“แนวปฎิบัติของสคฝ.เป็นการเตรียมแผนเพื่อรองรับสถานการณ์ ไม่ว่าจะเกิดหรือไม่เกิดแต่เป็นการเตรียมความพร้อมเพื่อรองรับอยู่แล้ว อย่างในแง่ของการคืนเงินผู้ฝากนั้น ในหลักการคือ ถ้าผู้ฝากมียอดเงินกู้ด้วย สคฝ.จะนำยอดเงินกู้เฉพาะบัญชีที่ผิดนัดชำระในวันที่สถาบันการเงินนั้นถูกปิด ทั้งนี้เพื่อช่วยประชาชนไม่ให้เดือดร้อน แต่กรณีเจ้าของบัญชีเงินฝากไม่มีบัญชีเงินกู้ที่ค้างหรือผิดนัดชำระก็จะได้รับเงินฝากเต็มจำนวน”
เพื่อความเข้าใจ ผู้อำนวยการสคฝ.อธิบายว่า กรณีการหักกลบบัญชีเงินฝากและเงินกู้ยกตัวอย่าง นาย ก.มีบัญชีเงินฝาก จำนวน 2ล้านบาทแต่ขณะเดียวกันนาย ก.ยังมีบัญชีเงินกู้อยู่ 2บัญชีแยกเป็น บัญชีเงินกู้เช่าซื้อรถยนต์ วงเงิน 5แสนบาท ที่เหลือเป็นบัญชีเงินกู้เพื่อที่อยู่อาศัย แต่ปรากฎบัญชีเงินกู้เช่าซื้อรถยนต์มียอดค้างชำระหรือผิดนัดชำระในวันที่สถาบันการเงินถูกปิด ดังนั้นในส่วนของเงินฝากจะถูกนำมาหักบัญชีค้างชำระดังกล่าวเท่านั้น
ประเด็นที่น่าสนใจอีกประการคือ ภายใต้กฎหมายปัจจุบันสคฝ.วางกระบวนการประเภทลูกหนี้ (ทั้งลูกหนี้ดีและเสีย)ซึ่งต้องจัดเตรียมแผนให้ลูกหนี้ที่ดีนั้นอยู่ในระบบได้ ส่วนลูกหนี้เสียจะต้องชำระบัญชีให้เร็วเพื่อนำเงินกระจายคืนเจ้าหนี้ทั้งหลาย
นอกจากจัดเตรียมด้านไอทีแล้ว ถ้าสถาบันการเงินมีขนาดใหญ่กว่าอัตรากำลังของสคฝ.ที่มีอยู่ 70คนอาจจะต้องตัดบางอย่างออกไปให้องค์กรอื่นช่วยทำ(Out Source) เช่น บริษัทบริหารสินทรัพย์สุขุมวิท(SAM)ช่วยเคลียร์หนี้หรือว่าจ้างองค์กรเป็นลูกจ้างบางส่วน เหล่านี้เป็นเพียงการจัดเตรียมเพื่อรองรับ ดังนั้นขึ้นอยู่กับขนาดของสถานการณ์
นายสาทร กล่าวเพิ่มเติมว่า สำหรับวงเงินคุ้มครองนั้นเมื่อเทียบวงเงินคุ้มครองต่อรายได้ต่อหัวแต่ละประเทศ(GDP Per Capita) จะเห็นได้ว่า เมืองไทยที่ให้ความคุ้มครองวงเงิน15ล้านบาทคิดเป็น 73.49% ต่อรายได้ต่อหัว
อีกทั้งปัจจุบันสคฝ.อยู่ระหว่างยื่นขอแก้ไขกฎหมายให้ผู้ฝากเงินไม่ต้องยื่นคำขอกรณีสถาบันการเงินถูกปิด ทั้งนี้เพื่อให้สามารถจ่ายเงินฝากคืนได้รวดเร็วเช่นประเทศเกาหลีใต้ ซึ่งกฎหมายกำหนดให้ผู้ฝากไม่ต้องยื่นคำขอทำให้ระบบจ่ายได้ภายใน 3ชั่วโมง แต่ส่วนหนึ่งเป็นผลจากประชาชนของเกาหลีใต้ลงทะเบียนอยู่ในระบบทั้งหมดโดยผ่านระบบไอทีจึงสามารถจ่ายเงินฝากคืนได้ทันที ขณะที่ประเทศไทยพยายามจะให้ประชาชนหันมาลงทะเบียนและใช้พร้อมเพย์ในปัจจุบัน
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,253 วันที่ 16 - 19 เมษายน พ.ศ. 2560


