
เปิดสูตรจีน ลดต้นทุนสินเชื่อสีเขียว ชู 4 กลไกสร้างระบบการเงินยั่งยืน
ประธานสถาบันการเงินและความยั่งยืน ยกบทเรียนจีนสร้างระบบการเงินสีเขียวผ่าน 4 กลไกสำคัญ ตั้งแต่การกำหนดเกณฑ์กิจกรรมสีเขียว การเปิดเผยข้อมูล การพัฒนาผลิตภัณฑ์ทางการเงิน ไปจนถึงมาตรการจูงใจจากภาครัฐ
KEY
POINTS
- จีนชู 4 กลไกสำคัญในการสร้างระบบการเงินที่ยั่งยืน ได้แก่ การกำหนดนิยามกิจกรรมสีเขียว การเปิดเผยข้อมูล การพัฒนาผลิตภัณฑ์ และมาตรการจูงใจ
- การกำหนดเกณฑ์จำแนกกิจกรรมสีเขียว (Taxonomy) ที่ชัดเจน ช่วยลดต้นทุนในการตรวจสอบและป้องกันการฟอกเขียว (Greenwashing) ได้อย่างมีประสิทธิภาพ
- ส่งเสริมการพัฒนาผลิตภัณฑ์ทางการเงินสีเขียวที่หลากหลาย เช่น สินเชื่อ พันธบัตร และประกันภัย เพื่อรองรับธุรกรรมในระบบเศรษฐกิจสีเขียวที่มีขนาดใหญ่
- ใช้มาตรการจูงใจจากภาครัฐ เช่น เงินอุดหนุนและการค้ำประกัน เพื่อช่วยลดต้นทุนของสินเชื่อสีเขียวให้ต่ำกว่าสินเชื่อทั่วไปและกระตุ้นการเติบโตของตลาด
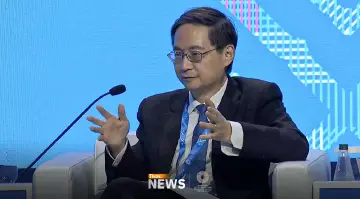
วันที่ 16 ตุลาคม 2569 Ma Jun ประธานสถาบันการเงินและความยั่งยืน (Institute of Finance and Sustainability) เปิดเผยบทเรียนการพัฒนาระบบการเงินสีเขียวของจีน ระบบการเงินสีเขียวที่มีประสิทธิภาพต้องอาศัยองค์ประกอบสำคัญ ทั้งการกำหนดนิยามกิจกรรมสีเขียว การเปิดเผยข้อมูล การพัฒนาผลิตภัณฑ์ทางการเงิน และมาตรการจูงใจ เพื่อช่วยลดต้นทุนและสนับสนุนการเติบโตของตลาดการเงินสีเขียว
ในการกล่าวบนเวที Financing a Resilient Green Economy ในงาน IMF–World Bank Annual Meetings 2026 Ma Jun ระบุว่า จากประสบการณ์ทำงานด้านการเงินสีเขียวตลอด 12 ปีที่ผ่านมา เริ่มตั้งแต่การออกแบบนโยบายการเงินสีเขียวที่ธนาคารกลางจีน ไปจนถึงการร่วมเป็นประธานคณะทำงานด้านการเงินที่ยั่งยืนของกลุ่มประเทศ G20 เป็นเวลาหลายปี ทำให้เห็นองค์ประกอบสำคัญของระบบนิเวศทางการเงินสีเขียวหรือการเงินที่ยั่งยืนที่มีประสิทธิภาพ
กำหนดเกณฑ์กิจกรรมสีเขียว ลดต้นทุนตรวจสอบ
องค์ประกอบแรกคือการกำหนดนิยามที่ชัดเจนว่า กิจกรรมใดเป็นกิจกรรมสีเขียวหรือมีความยั่งยืน เพื่อป้องกันการฟอกเขียว (Greenwashing) โดยมองว่าการจัดทำเกณฑ์จำแนกกิจกรรมสีเขียว (Taxonomy) ซึ่งเป็นตารางรวบรวมรายการกิจกรรมสีเขียว เป็นแนวทางที่มีต้นทุนต่ำกว่าการใช้หลักการเป็นเกณฑ์พิจารณา
ในช่วงแรกของการถกเถียงเกี่ยวกับแนวทางดังกล่าว มีทั้งฝ่ายที่สนับสนุนการจัดทำ Taxonomy เพื่อให้สามารถระบุและติดป้ายกำกับกิจกรรมสีเขียวได้ง่าย และฝ่ายที่สนับสนุนการใช้หลักการเป็นพื้นฐานในการพิจารณาว่ากิจกรรมใดเป็นกิจกรรมสีเขียว
อย่างไรก็ตาม ในฐานะที่จีนเป็นประเทศกำลังพัฒนา ประธานสถาบันการเงินและความยั่งยืนเห็นว่า Taxonomy เป็นแนวทางที่เหมาะสมกว่า เนื่องจากช่วยลดต้นทุนการระบุและติดป้ายกำกับกิจกรรมสีเขียวได้อย่างมาก โดยจีนมีการปล่อยสินเชื่อสีเขียวถึง 1 ล้านรายการต่อปี หากใช้แนวทางที่อาศัยหลักการเป็นพื้นฐาน ทุกธุรกรรมจะต้องผ่านการตรวจสอบยืนยันจากบุคคลที่สาม ซึ่งมีต้นทุนสูง
ในทางกลับกัน การมีตารางรายการกิจกรรมสีเขียวช่วยให้สามารถเปรียบเทียบกิจกรรมกับเกณฑ์ที่กำหนดไว้ได้โดยตรง ลดต้นทุนการพิจารณารับรอง การติดป้ายกำกับ และการตรวจสอบยืนยัน จึงเป็นเครื่องมือที่มีประสิทธิภาพและมีต้นทุนต่ำในการกำหนดนิยามกิจกรรมสีเขียวและป้องกันการฟอกเขียว


เปิดเผยข้อมูลสิ่งแวดล้อม สร้างความน่าเชื่อถือโครงการ
องค์ประกอบที่สองคือการเปิดเผยข้อมูล โดยในช่วงแรกของการพัฒนาระบบการเงินสีเขียวของจีน มีการกำหนดให้เจ้าของโครงการสีเขียวหรือบริษัทแต่ละแห่งรายงานประโยชน์ด้านสิ่งแวดล้อมที่เกิดขึ้นจากโครงการ เช่น การลดมลพิษทางอากาศและทางน้ำ การลดการปนเปื้อนในดิน การลดการปล่อยคาร์บอน และการลดการใช้พลังงาน
ข้อมูลดังกล่าวจะถูกรายงานผ่านธนาคาร ก่อนที่ธนาคารกลางจะรวบรวมเพื่อใช้ในการติดตามตรวจสอบ ต่อมาจีนได้เปลี่ยนมาใช้มาตรฐานของคณะกรรมการมาตรฐานความยั่งยืนระหว่างประเทศ (ISSB) โดยกำหนดให้บริษัทขนาดใหญ่เปิดเผยข้อมูลด้านคาร์บอนและแผนการเปลี่ยนผ่านในระดับบริษัท
อย่างไรก็ตาม เขาย้ำว่า การเปิดเผยข้อมูลในระดับโครงการยังคงเป็นพื้นฐานสำคัญ เนื่องจากความน่าเชื่อถือของแต่ละโครงการในการเป็นโครงการสีเขียวจำเป็นต้องได้รับการสื่อสารผ่านข้อกำหนดด้านการเปิดเผยข้อมูล
พัฒนาผลิตภัณฑ์หลากหลาย รองรับเศรษฐกิจสีเขียว
องค์ประกอบที่สามคือการพัฒนาผลิตภัณฑ์ทางการเงินให้ครอบคลุมกิจกรรมสีเขียวที่หลากหลาย ทั้งสินเชื่อสีเขียว พันธบัตรสีเขียว ตราสารทุนสีเขียว กองทุนซื้อขายในตลาดหลักทรัพย์ (ETF) และประกันภัยสีเขียว โดยผลิตภัณฑ์ทางการเงินแต่ละประเภทมีลักษณะเฉพาะ รวมถึงข้อกำหนดด้านการเปิดเผยข้อมูลที่แตกต่างกัน
ระธานสถาบันการเงินและความยั่งยืนประเมินว่า เศรษฐกิจสีเขียวมีสัดส่วนคิดเป็น 17% ของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ขณะที่จีนมีธุรกรรมที่เกี่ยวข้องกับกิจกรรมสีเขียวหลากหลายประเภทถึง 1 ล้านรายการ จึงจำเป็นต้องมีผลิตภัณฑ์ทางการเงินหลายรูปแบบ และอาจต้องผสมผสานผลิตภัณฑ์ทางการเงินเข้าด้วยกัน เพื่อให้แต่ละธุรกรรมสามารถดำเนินการได้จริงและได้รับเงินทุนสนับสนุน
ในช่วง 10 ปีที่ผ่านมา จีนได้พัฒนาตลาดสินเชื่อสีเขียวและตลาดพันธบัตรสีเขียวจนมีขนาดใหญ่ที่สุดในโลก โดยมูลค่ายอดคงค้างของเครื่องมือทางการเงินทั้งสองประเภทเมื่อรวมกันอยู่ที่ 7 ล้านล้านดอลลาร์สหรัฐ
มาตรการจูงใจภาครัฐ ลดต้นทุนสินเชื่อสีเขียว
องค์ประกอบสุดท้ายคือมาตรการจูงใจ ซึ่ง ประธานสถาบันการเงินและความยั่งยืนระบุว่า มีความสำคัญอย่างยิ่งต่อการพัฒนาระบบการเงินสีเขียว เนื่องจากหากไม่มีมาตรการสนับสนุน ผลิตภัณฑ์ทางการเงินสีเขียวส่วนใหญ่จะมีต้นทุนสูงกว่าผลิตภัณฑ์ทั่วไป จากค่าใช้จ่ายในการติดป้ายกำกับ การเปิดเผยข้อมูล การตรวจสอบโดยบุคคลที่สาม และการรายงาน
หากสินเชื่อสีเขียวมีต้นทุนสูงกว่าสินเชื่อทั่วไป ก็จะมีผู้สนใจใช้สินเชื่อประเภทนี้น้อย ซึ่งเป็นปัจจัยหนึ่งที่ทำให้ระบบนิเวศทางการเงินสีเขียวในหลายประเทศไม่สามารถเติบโตได้ตามที่คาดหวัง
สำหรับจีน มีการจัดตั้งเมืองนำร่องหลายแห่งเพื่อพัฒนาระบบการเงินสีเขียว หนึ่งในนั้นคือเมืองหูโจว (Huzhou) ซึ่งสามารถทำให้ต้นทุนสินเชื่อสีเขียวต่ำกว่าสินเชื่อทั่วไปได้ ผ่านมาตรการจูงใจหลายรูปแบบ
มาตรการดังกล่าวประกอบด้วยเงินอุดหนุนจากรัฐบาล การให้หลักประกันสินเชื่อ การจับคู่โครงการกับแหล่งเงินทุนโดยไม่คิดค่าใช้จ่าย และการจัดทำบัญชีคาร์บอนโดยไม่คิดค่าใช้จ่าย รวมถึงมาตรการอื่น ๆ รวมประมาณ 20 รูปแบบ
มาตรการเหล่านี้ช่วยลดต้นทุนสินเชื่อสีเขียวให้ต่ำกว่าอัตราอ้างอิง ส่งผลให้สินเชื่อสีเขียวในเมืองหูโจวเติบโต 40% ต่อปีตลอดช่วง 8 ปีที่ผ่านมา
