
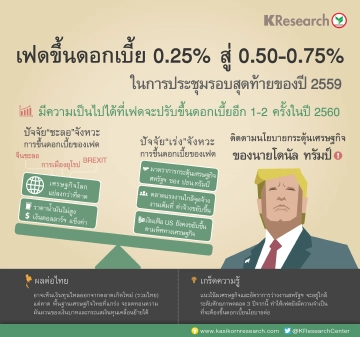
กสิกรไทยชี้มีความเป็นไปได้ที่เฟดจะปรับขึ้นดอกเบี้ยอีกอย่างน้อย 1-2 ครั้งในปี 60
เฟดขยับกรอบอัตราดอกเบี้ยขึ้นอีก 0.25% พร้อมส่งสัญญาณดอกเบี้ยขึ้นต่อในจังหวะที่เร่งขึ้น
มติการปรับขึ้นอัตราดอกเบี้ยนโยบายของธนาคารกลางสหรัฐฯ (เฟด) ในการประชุมวันที่ 13-14 ธ.ค. 2559 อีก 0.25% มาที่กรอบ 0.50-0.75% นั้น นอกจากจะเป็นไปตามการคาดการณ์ของตลาดแล้ว ยังเป็นสัญญาณที่ตอกย้ำถึงการดำเนินต่อไปของวัฏจักรดอกเบี้ยขาขึ้นของสหรัฐฯ หลังจากที่เฟดทิ้งช่วงการปรับดอกเบี้ยเป็นเวลาเกือบ 1 ปี จากที่มีการขึ้นดอกเบี้ยครั้งแรกในการประชุมรอบสุดท้ายของปี 2558 ทั้งนี้ จากภาพรวมของถ้อยแถลงการประชุม ท่าทีของประธานเฟด ประมาณการเศรษฐกิจสหรัฐฯ และ Dot Plot ชุดใหม่ ทำให้ศูนย์วิจัยกสิกรไทยประเมินว่า ยังคงมีความเป็นไปได้ที่จะเห็นการปรับขึ้นอัตราดอกเบี้ย Fed Funds อีกประมาณ 1-2 ครั้งเป็นอย่างน้อยในปี 2560 โดยนโยบายเศรษฐกิจของประธานาธิบดีสหรัฐฯ จะเป็นตัวแปรสำคัญที่จะมีผลต่อจังหวะการคุมเข้มของเฟดในปีหน้า
เฟดประกาศขึ้นดอกเบี้ยเป็นครั้งที่ 2 ของวัฏจักรรอบนี้ด้วยมติที่เป็นเอกฉันท์ โดยกรอบอัตราดอกเบี้ย Fed Funds ขยับขึ้นไปอยู่ที่ 0.50-0.75% จากกรอบเดิมที่ 0.25-0.50% ขณะที่ มุมมองต่อเศรษฐกิจ อัตราการว่างงาน และเงินเฟ้อจากประมาณการเศรษฐกิจชุดใหม่ของเฟด ก็สะท้อนว่า แนวโน้มเศรษฐกิจของสหรัฐฯ จะอยู่ใกล้ระดับศักยภาพระยะยาวตลอดช่วง 3 ปีนับจากนี้ ซึ่งศูนย์วิจัยกสิกรไทยมองว่า พัฒนาการเศรษฐกิจสหรัฐฯ ที่จะฟื้นตัวต่อเนื่องดังกล่าว เป็นสัญญาณที่ตอกย้ำว่า มีความเป็นไปได้ที่จะเห็นการปรับอัตราดอกเบี้ยนโยบายของเฟดในจังหวะที่เร่งขึ้นในปีหน้า เมื่อเทียบกับในช่วงที่ผ่านมาที่เฟดขึ้นดอกเบี้ยเพียง 1 ครั้งต่อปี
มติขึ้นดอกเบี้ยของเฟดเป็นไปตามที่ตลาดคาด แต่ท่าทีที่พร้อมขึ้นดอกเบี้ยมากขึ้นในปีหน้า อยู่นอกเหนือการคาดการณ์ของตลาด ทั้งนี้ ตลาดการเงินภายหลังการปรับขึ้นอัตราดอกเบี้ยนโยบายของเฟดมีการเคลื่อนไหวที่ค่อนข้างรุนแรง (หุ้นและน้ำมันร่วงลง สวนทางค่าเงินดอลลาร์ฯ และอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ ที่พุ่งสูงขึ้น) เพราะแม้ตลาดจะคาดการณ์ถึงการปรับขึ้นอัตราดอกเบี้ยนโยบายในครั้งนี้ไปมากแล้ว แต่คงต้องยอมรับว่า ท่าทีของประธานเฟด และมุมมองระดับดอกเบี้ยของเจ้าหน้าที่เฟดใน dot plot ล่าสุด เป็นส่วนที่สร้างความประหลาดใจ ซึ่งทำให้ศูนย์วิจัยกสิกรไทย ประเมินว่า ตลาดการเงินในหลายๆ ส่วนน่าจะมีกรอบการเคลื่อนไหวที่ผันผวนไปอีกระยะหนึ่ง เนื่องจากนักลงทุนอาจต้องการเวลาในการซึมซับมุมมองอัตราดอกเบี้ยนโยบาย และประเมินจังหวะที่ชัดเจนของการขึ้นดอกเบี้ยเฟดในอนาคต
แนวโน้มการปรับขึ้นอัตราดอกเบี้ยของสหรัฐฯ จะเกิดขึ้นต่อเนื่องในปี 2560 โดยศูนย์วิจัยกสิกรไทย ประเมินในเบื้องต้นว่า เฟดน่าจะปรับขึ้นดอกเบี้ยอย่างน้อย 1-2 ครั้งในปีหน้า เนื่องจากโมเมนตัมการฟื้นตัวที่ค่อนข้างดีในระดับที่ใกล้ศักยภาพในระยะยาวของเศรษฐกิจสหรัฐฯ จะเป็นตัวแปรสำคัญที่ทำให้เฟดยังมีความจำเป็นต้องเดินหน้าปรับขึ้นอัตราดอกเบี้ย Fed Funds ให้กลับเข้าสู่ระดับที่เป็นปกติมากขึ้น (Policy Normalization) อย่างไรก็ดี กระบวนการเปลี่ยนผ่านนโยบายการเงินของเฟด คงเกิดขึ้นอย่างค่อยเป็นค่อยไป โดยมีความเป็นไปได้ว่า เฟดอาจเว้นระยะการปรับขึ้นอัตราดอกเบี้ยในช่วงต้นปี 2560 เพื่อรอประเมินผลตอบรับของตลาดจากการปรับขึ้นอัตราดอกเบี้ยในรอบ ธ.ค. นี้ ตลอดจนรอดูแนวทางที่ชัดเจนของมาตรการทางการคลังภายใต้รัฐบาลของ นาย โดนัลด์ ทรัมป์ ว่าจะส่งผลบวกต่อการขยายตัวของเศรษฐกิจในปี 2560 เพิ่มเติมจากระดับ 2.1% ที่เฟดคาดการณ์ไว้ มากน้อยเพียงใด นอกจากนี้ ตัวแปรเศรษฐกิจโลก อาทิ ปัจจัยทางการเมืองในยุโรป การชะลอตัวของเศรษฐกิจจีน และแนวนโยบายการค้าของทรัมป์กับประเทศอื่นๆ ก็อาจมีผลทางอ้อมต่อการเลือกจังหวะการขึ้นดอกเบี้ยของเฟดในปีหน้าด้วยเช่นกัน
มองไปข้างหน้า วัฏจักรการปรับขึ้นอัตราดอกเบี้ยสหรัฐฯ ที่มีความชัดเจนมากขึ้น อาจสร้างความผันผวนต่อกระแสเงินทุนเคลื่อนย้ายอย่างต่อเนื่อง โดยเฉพาะประเทศในตลาดเกิดใหม่ อาจเผชิญกับข้อจำกัดในการใช้นโยบายการเงิน เพื่อกระตุ้นการฟื้นตัวของเศรษฐกิจ ทั้งนี้ ภายใต้สถานการณ์ที่เฟดคงทยอยปรับขึ้นอัตราดอกเบี้ยในช่วงหลายเดือนข้างหน้า อาจส่งผลให้ประเทศที่มีปัจจัยพื้นฐานทางเศรษฐกิจที่ค่อนข้างเปราะบาง มีโอกาสเผชิญกับผลกระทบจากภาวะเงินทุนไหลออก (ค่าเงินอ่อน เงินเฟ้อสูงขึ้น และมีพื้นที่ผ่อนคลายนโยบายการเงินเหลืออีกไม่มาก) ซึ่งประเทศในภูมิภาคเอเชียที่มีความเสี่ยงที่จะได้รับผลกระทบ คงได้แก่ ประเทศมาเลเซีย เนื่องจากมีระดับเงินทุนสำรองระหว่างประเทศไม่สูงนักเมื่อเทียบกับภาระต่างประเทศ รวมทั้งมีระดับการถือครองพันธบัตรรัฐบาลโดยนักลงทุนต่างชาติที่ค่อนข้างสูง (ประมาณ 39%)
สำหรับประเทศไทยนั้น คาดว่า ผลกระทบจากการปรับขึ้นอัตราดอกเบี้ยนโยบายของเฟดน่าจะอยู่ในกรอบที่ค่อนข้างจำกัด เนื่องจากประเทศไทยมีปัจจัยพื้นฐานทางเศรษฐกิจที่แข็งแกร่ง ขณะที่ ทุนสำรองฯ และยอดเกินดุลบัญชีเดินสะพัดก็อยู่ในระดับที่ค่อนข้างสูง ทั้งนี้ ศูนย์วิจัยกสิกรไทยมองว่า แม้การปรับขึ้นอัตราดอกเบี้ยนโยบายของเฟด อาจจะไม่ได้ส่งผลโดยตรงต่อการดำเนินนโยบายการเงินของไทยในระยะ 3-6 เดือนข้างหน้า แต่คงต้องยอมรับว่า วัฏจักรการคุมเข้มดอกเบี้ยของเฟดคงส่งผลให้โอกาสความเป็นไปได้ที่ กนง. จะปรับลดอัตราดอกเบี้ยในระยะต่อไปลดน้อยลงไปมาก
ที่มา : ศูนย์วิจัยกสิกรไทย


