ฟองสบู่ Data Center? Musk เตือน 200 บริษัท AI Cloud เสี่ยงล้ม
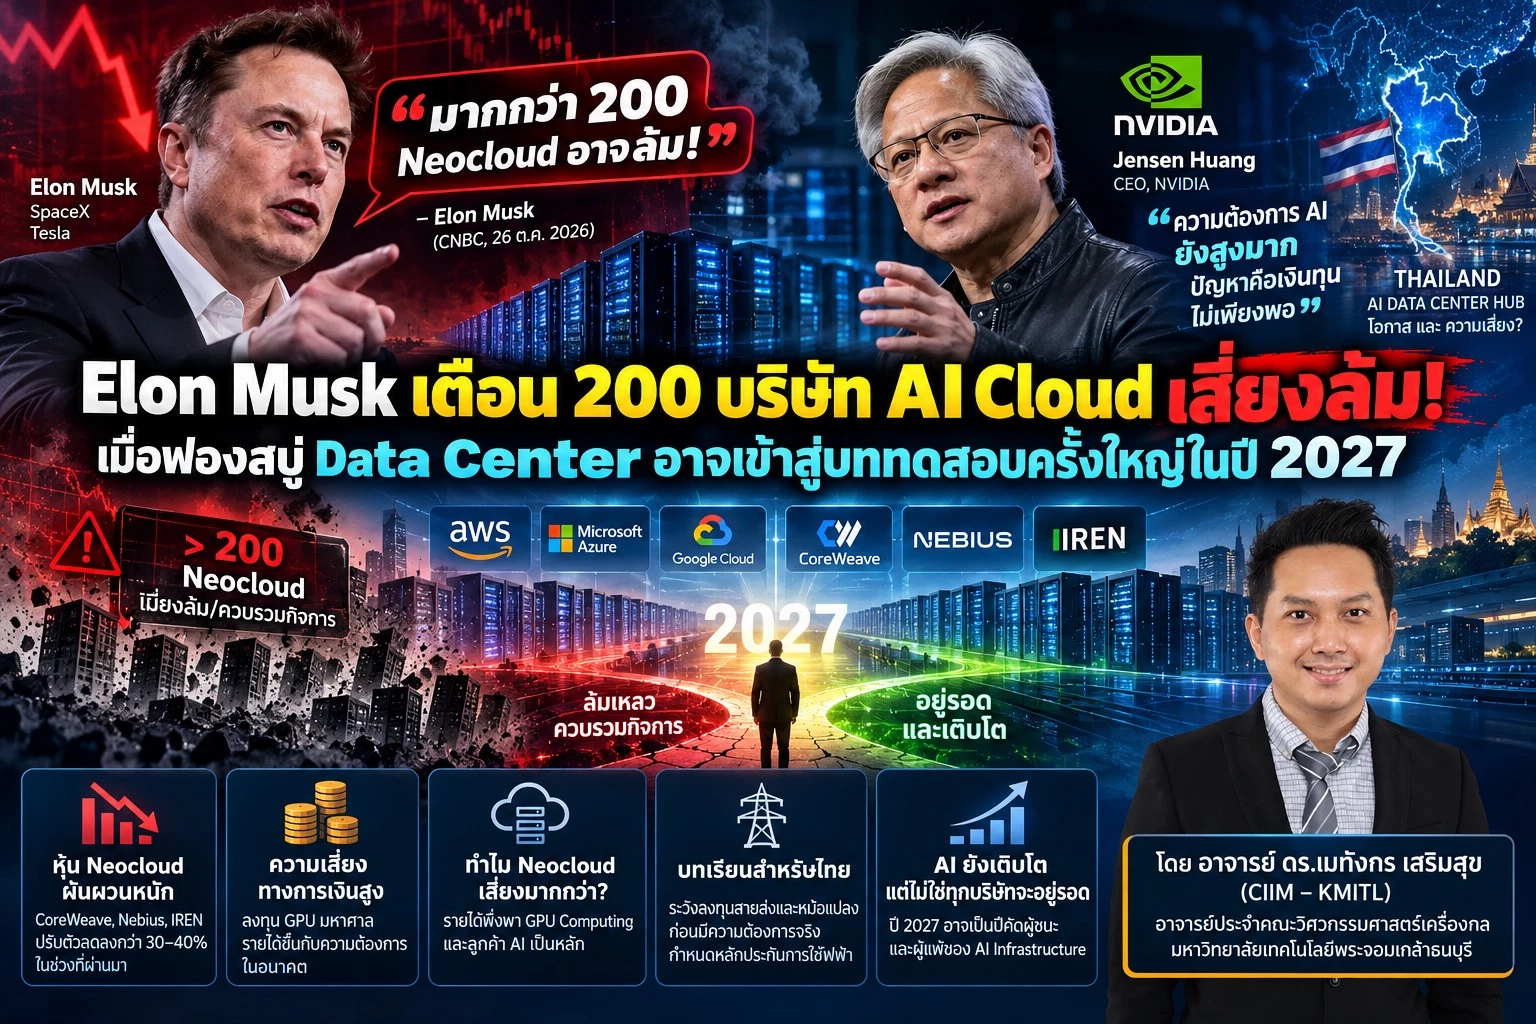
Elon Musk เตือน 200 บริษัท AI Cloud เสี่ยงล้ม! เมื่อฟองสบู่ Data Center อาจเข้าสู่บททดสอบครั้งใหญ่ในปี 2027 เปิดศึก Neocloud ระหว่าง Elon Musk กับ Jensen Huang แห่ง NVIDIA เมื่อความต้องการ AI ยังเติบโต แต่เงินทุนเริ่มตึงตัว วิเคราะห์ความเสี่ยงต่อการลงทุน Data Center ในประเทศไทย โดย อาจารย์ ดร.เมทังกร เสริมสุข (CIIM – KMITL)
อุตสาหกรรม Artificial Intelligence หรือ AI กำลังเผชิญคำเตือนครั้งสำคัญจาก Elon Musk ผู้บริหาร SpaceX และ Tesla ซึ่งแสดงความคิดเห็นว่า บริษัทผู้ให้บริการ AI Cloud รุ่นใหม่ หรือ Neocloud มากกว่า 200 แห่ง อาจเผชิญการล้มเหลวและการควบรวมกิจการครั้งใหญ่ในอนาคตอันใกล้
คำเตือนดังกล่าวปรากฏในรายงานของ CNBC เมื่อวันที่ 26 ตุลาคม 2026 โดย Musk ใช้คำว่า “guppy-level death and consolidation” เปรียบเทียบถึงการล้มหายตายจากของบริษัทขนาดเล็กจำนวนมากในตลาดที่กำลังแข่งขันอย่างรุนแรง
ประเด็นสำคัญไม่ได้อยู่ที่ว่า AI จะหยุดเติบโตหรือไม่ แต่อยู่ที่ว่าบริษัทจำนวนมากซึ่งกำลังกู้เงินมหาศาลเพื่อซื้อ GPU สร้าง Data Center และให้เช่ากำลังประมวลผล จะสามารถสร้างรายได้และกระแสเงินสดเพียงพอชำระหนี้ได้หรือไม่
ในช่วงหลายปีที่ผ่านมา การลงทุน AI Infrastructure ถูกผลักดันด้วยความคาดหวังว่า ความต้องการกำลังประมวลผลจะเพิ่มขึ้นอย่างต่อเนื่อง ทั้งจากการฝึกโมเดล AI หรือ Training และการให้บริการ AI แก่ผู้ใช้งานจริง หรือ Inference
แต่เมื่ออุตสาหกรรมต้องลงทุนอุปกรณ์ราคาแพงล่วงหน้า ขณะที่รายได้และผลตอบแทนยังขึ้นอยู่กับความต้องการในอนาคต ความเสี่ยงทางการเงินจึงเริ่มปรากฏชัดเจนขึ้น
สถานการณ์นี้มีความสำคัญต่อประเทศไทย เพราะกำลังเร่งดึงดูดการลงทุน Hyperscale Data Center และ AI Data Center มูลค่ามหาศาล
คำถามสำคัญจึงไม่ใช่เพียงว่า ประเทศไทยจะมี Data Center เพิ่มขึ้นกี่แห่ง แต่คือ หากอุตสาหกรรม AI Cloud ทั่วโลกเข้าสู่ช่วงปรับฐาน ประเทศไทยจะได้รับผลกระทบอย่างไร และควรวางนโยบายรองรับความเสี่ยงตั้งแต่วันนี้หรือไม่
Neocloud คืออะไร และแตกต่างจาก Hyperscale Cloud อย่างไร?
Neocloud คือผู้ให้บริการโครงสร้างพื้นฐาน Cloud ที่มุ่งเน้นการให้เช่ากำลังประมวลผลสำหรับ AI โดยเฉพาะ เช่น GPU Computing, AI Model Training และ AI Inference
ธุรกิจประเภทนี้เติบโตขึ้นตามความต้องการใช้ GPU ประสิทธิภาพสูง โดยเฉพาะอุปกรณ์จาก NVIDIA ซึ่งมีบทบาทสำคัญในตลาด AI Computing
บริษัท Neocloud ที่ได้รับความสนใจจากนักลงทุน ได้แก่ CoreWeave, Nebius และ IREN ซึ่งพัฒนาธุรกิจโครงสร้างพื้นฐานสำหรับ AI และบริการกำลังประมวลผล
ความแตกต่างสำคัญระหว่าง Neocloud กับผู้ให้บริการ Hyperscale Cloud แบบดั้งเดิม เช่น AWS, Microsoft Azure และ Google Cloud คือรูปแบบธุรกิจและการกระจายแหล่งรายได้
ผู้ให้บริการ Hyperscale Cloud รายใหญ่มีบริการหลากหลาย ตั้งแต่ระบบจัดเก็บข้อมูล ฐานข้อมูล ซอฟต์แวร์องค์กร Cybersecurity ไปจนถึง AI Services
ขณะที่ Neocloud หลายแห่งมีรายได้พึ่งพาธุรกิจ GPU Computing และลูกค้า AI เป็นสัดส่วนสูงกว่า
ดังนั้น หากความต้องการเช่า GPU ลดลง ราคาค่าเช่ากำลังประมวลผลปรับตัวลดลง หรือเทคโนโลยี GPU รุ่นใหม่ทำให้อุปกรณ์เดิมมีความสามารถแข่งขันลดลง Neocloud บางแห่งอาจได้รับผลกระทบทางการเงินมากกว่าผู้ให้บริการ Cloud ที่มีรายได้หลากหลาย
อย่างไรก็ตาม Neocloud แต่ละบริษัทมีโครงสร้างเงินทุน สัญญาลูกค้า และความเสี่ยงแตกต่างกัน จึงไม่ควรเหมารวมว่าทุกบริษัทมีโอกาสล้มเหลวเท่ากัน


Elon Musk เตือนอะไรเกี่ยวกับบริษัท Neocloud มากกว่า 200 แห่ง?
จากรายงานของ CNBC เมื่อวันที่ 26 ตุลาคม 2026 Elon Musk แสดงความคิดเห็นผ่านแพลตฟอร์ม X ว่า ในช่วงไม่กี่สัปดาห์ที่ผ่านมา ตลาดตราสารหนี้แทบจะปิดโอกาสการเข้าถึงเงินทุนสำหรับบริษัทที่ไม่มีรายได้จำนวนมากจากธุรกิจอื่นนอกเหนือจาก AI Data Center
Musk จึงประเมินว่าบริษัท Neocloud มากกว่า 200 แห่งอาจเผชิญการล้มเหลวและการควบรวมกิจการ โดยมีเพียงบางส่วนที่สามารถอยู่รอดได้
คำเตือนดังกล่าวเกิดขึ้นหลัง Chamath Palihapitiya ผู้ก่อตั้ง Social Capital แสดงความคิดเห็นว่า ในปี 2027 อาจมีกำลังประมวลผล AI จำนวนมากที่ถูกซื้อและติดตั้งไว้แล้ว แต่ไม่สามารถสร้างรายได้เพียงพอเมื่อเทียบกับต้นทุนเงินทุน
เขามองว่าปี 2027 อาจเป็นช่วงที่ตลาดต้องปรับตัวครั้งใหญ่ และบริษัทที่ลงทุนผิดพลาดอาจต้องออกจากตลาดหรือควบรวมกิจการ
อย่างไรก็ตาม ตัวเลขมากกว่า 200 บริษัทเป็นการประเมินและคำเตือนของ Musk ไม่ใช่จำนวนบริษัทที่ได้รับการพิสูจน์แล้วว่าจะล้มละลาย
นอกจากนี้ SpaceX ซึ่ง Musk เป็นผู้บริหารก็มีธุรกิจโครงสร้างพื้นฐานและบริการกำลังประมวลผลของตนเอง จึงมีความเกี่ยวข้องกับการแข่งขันในตลาด AI Computing ด้วย
คำเตือนดังกล่าวจึงควรถูกนำมาวิเคราะห์ร่วมกับข้อมูลทางการเงินและความต้องการใช้ AI จริง มากกว่าจะถือเป็นข้อสรุปว่าตลาด Neocloud ทั้งหมดกำลังจะล่มสลาย
หุ้น AI Cloud ผันผวนหนัก สะท้อนความกังวลของนักลงทุน
หลังคำเตือนของ Musk หุ้นบริษัท Neocloud อย่าง CoreWeave, Nebius และ IREN ปรับตัวลดลงในช่วงต้นการซื้อขายวันที่ 26 ตุลาคม ก่อนฟื้นตัวกลับมาเป็นบวกในช่วงต่อมา ตามรายงานของ CNBC
ก่อนหน้านั้น หุ้น CoreWeave และ Nebius ปรับตัวลดลงมากกว่า 30% ในช่วงประมาณหนึ่งเดือน ขณะที่ IREN ลดลงประมาณ 40%
ความกังวลของนักลงทุนไม่ได้เกิดจากความต้องการใช้ AI เพียงอย่างเดียว แต่เกี่ยวข้องกับโครงสร้างเงินทุนของบริษัทที่ต้องกู้ยืมเงินจำนวนมากเพื่อขยายกำลังประมวลผล
โดยเฉพาะ CoreWeave ซึ่งถูกจับตามองหลังต้นทุนประกันความเสี่ยงการผิดนัดชำระหนี้ หรือ Credit Default Swap (CDS) และผลตอบแทนพันธบัตรปรับตัวสูงขึ้น สะท้อนความกังวลของตลาดต่อความเสี่ยงด้านเครดิต
แต่ราคาหุ้นที่ปรับตัวลดลงหรือ CDS ที่สูงขึ้นไม่ได้หมายความว่าบริษัทผิดนัดชำระหนี้แล้ว
สิ่งที่ตลาดกำลังประเมินคือ บริษัทเหล่านี้จะสามารถสร้างกระแสเงินสดได้เพียงพอรองรับการลงทุนและภาระหนี้ในอนาคตหรือไม่
ทำไม AI Data Center จึงมีความเสี่ยงทางการเงินสูง?
ธุรกิจ AI Data Center มีลักษณะแตกต่างจาก Data Center แบบดั้งเดิม เพราะเงินลงทุนส่วนสำคัญไม่ได้อยู่ที่อาคาร ระบบไฟฟ้า และระบบทำความเย็นเท่านั้น แต่ยังรวมถึง GPU และระบบเครือข่ายประสิทธิภาพสูงที่มีราคาสูงมาก
ในธุรกิจ Colocation ผู้ประกอบการอาจลงทุนอาคารและระบบสนับสนุน แล้วให้ลูกค้านำ Server มาติดตั้งเอง
แต่ Neocloud จำนวนมากต้องลงทุนซื้อ GPU Cluster เพื่อให้ลูกค้าเช่ากำลังประมวลผลโดยตรง
ความเสี่ยงจึงเพิ่มขึ้นในหลายด้าน
ประการแรก GPU มีวงจรเทคโนโลยีที่เปลี่ยนแปลงรวดเร็ว อุปกรณ์รุ่นใหม่อาจมีประสิทธิภาพต่อวัตต์สูงกว่ารุ่นเดิม ทำให้ GPU ที่ลงทุนไปแล้วมีความสามารถแข่งขันลดลง
ประการที่สอง บริษัทต้องลงทุนล่วงหน้าก่อนสร้างรายได้เต็มกำลัง หากลูกค้าใช้งานต่ำกว่าคาด อัตราการใช้ประโยชน์ของ GPU หรือ Utilization Rate จะลดลง
ประการที่สาม การลงทุนด้วยเงินกู้ทำให้บริษัทต้องจ่ายดอกเบี้ยและชำระคืนเงินต้น แม้รายได้จากการให้เช่ากำลังประมวลผลจะไม่เป็นไปตามเป้าหมาย
ประการที่สี่ ค่าไฟฟ้า ระบบทำความเย็น การบำรุงรักษา และการเชื่อมต่อโครงข่ายเป็นต้นทุนที่ต้องจ่ายอย่างต่อเนื่อง
และประการสุดท้าย การแข่งขันด้านราคาอาจรุนแรงขึ้นเมื่อมีผู้ให้บริการจำนวนมากเพิ่มกำลังประมวลผลเข้าสู่ตลาดพร้อมกัน
สิ่งเหล่านี้ทำให้ AI Data Center ไม่ใช่เพียงธุรกิจอสังหาริมทรัพย์ดิจิทัล แต่เป็นธุรกิจที่มีความเสี่ยงทั้งด้านเทคโนโลยี พลังงาน และการเงินในเวลาเดียวกัน
ตัวอย่าง: ลงทุน GPU 1,000 ล้านบาท แต่ใช้กำลังประมวลผลไม่เต็มจะเกิดอะไรขึ้น?
สมมติบริษัท Neocloud ลงทุน GPU Cluster และระบบสนับสนุนรวม 1,000 ล้านบาท โดยมีต้นทุนเงินทุนเฉลี่ย 10% ต่อปี และสมมติอายุเศรษฐกิจของอุปกรณ์ 4 ปี
หากคิดต้นทุนเงินลงทุนแบบเงินงวดเท่ากันตลอดอายุโครงการ จะต้องสร้างกระแสเงินสดสุทธิประมาณ 315 ล้านบาทต่อปี เพื่อคืนเงินลงทุนและให้ผลตอบแทนตามสมมติฐาน
ตัวเลขดังกล่าวยังไม่รวมการประเมินภาษี มูลค่าคงเหลือ และความเสี่ยงอื่นอย่างละเอียด
หากบริษัทสามารถให้เช่า GPU ได้เต็มตามเป้าหมาย ก็อาจสร้างรายได้เพียงพอรองรับต้นทุนดังกล่าว
แต่หากอัตราการใช้งานลดลงจาก 90% เหลือ 50% จำนวนชั่วโมงประมวลผลที่สามารถเรียกเก็บเงินจะลดลงประมาณ 44% เมื่อเทียบกับกรณีเดิม
ขณะที่ต้นทุนเงินลงทุนและภาระหนี้ไม่ได้ลดลงในสัดส่วนเดียวกัน
หากราคาค่าเช่า GPU ลดลงพร้อมกันด้วย บริษัทอาจเผชิญแรงกดดันต่อกระแสเงินสดอย่างรุนแรง
ตัวอย่างนี้สะท้อนว่า ความเสี่ยงของ Neocloud ไม่ได้ขึ้นอยู่กับจำนวน GPU ที่บริษัทเป็นเจ้าของ แต่ขึ้นอยู่กับความสามารถในการสร้างรายได้จาก GPU ตลอดอายุการลงทุน
GPU ที่ติดตั้งแล้วแต่ไม่มีลูกค้าใช้งาน ไม่ได้สร้างผลตอบแทนตามที่นักลงทุนคาดหวัง แม้ Data Center จะมีระบบไฟฟ้าและระบบทำความเย็นพร้อมใช้งานก็ตาม
Jensen Huang มองต่าง: ความต้องการ AI ยังสูงมาก แต่เงินทุนไม่เพียงพอ
ในขณะที่ Elon Musk เตือนถึงความเสี่ยงการล้มเหลวของบริษัท Neocloud จำนวนมาก Jensen Huang ผู้บริหาร NVIDIA กลับมองว่าความต้องการบริการ Neocloud ยังคงสูงมาก
จากรายงาน CNBC ในงาน GTC ที่กรุงเบอร์ลิน Huang อธิบายว่าปัญหาสำคัญของอุตสาหกรรมคือเงินทุนหมุนเวียนไม่เพียงพอรองรับการเติบโตของความต้องการ AI
กล่าวอีกนัยหนึ่งคือ NVIDIA มองว่าตลาดยังมีลูกค้าต้องการกำลังประมวลผลจำนวนมาก แต่บริษัทผู้ให้บริการต้องใช้เงินลงทุนมหาศาลเพื่อสร้างกำลังผลิตให้ทัน
ขณะเดียวกัน ผู้บริหาร Nebius และ IREN ก็ออกมายืนยันว่าความต้องการจากลูกค้ายังแข็งแกร่ง และมีการหารือเกี่ยวกับการใช้กำลังประมวลผลในปี 2027 และ 2028
ความเห็นที่แตกต่างกันระหว่าง Musk และ Huang จึงสะท้อนความเสี่ยงสองด้านที่อาจเกิดขึ้นพร้อมกัน
ด้านหนึ่ง ความต้องการใช้ AI อาจเติบโตอย่างรวดเร็วจริง
แต่อีกด้านหนึ่ง บริษัทที่ลงทุนโครงสร้างพื้นฐาน AI อาจประสบปัญหาทางการเงินได้ แม้ตลาดโดยรวมยังเติบโต
เพราะ อุตสาหกรรมที่เติบโตเร็ว ไม่ได้หมายความว่าผู้ประกอบการทุกบริษัทจะมีกำไร
ประวัติศาสตร์อุตสาหกรรมเทคโนโลยีเคยแสดงให้เห็นว่า การเติบโตของตลาดสามารถเกิดขึ้นพร้อมกับการล้มเหลวของผู้ประกอบการบางรายได้
ปี 2027 อาจเป็นปีคัดผู้ชนะและผู้แพ้ของ AI Infrastructure
หากการคาดการณ์ของ Musk และ Palihapitiya เป็นจริงบางส่วน ปี 2027 อาจเป็นช่วงที่ตลาด AI Infrastructure เริ่มแยกบริษัทที่มีความสามารถแข่งขันจริงออกจากบริษัทที่ขยายตัวโดยพึ่งพาเงินทุนเป็นหลัก
บริษัทที่มีสัญญาลูกค้าระยะยาว มีรายได้แน่นอน มีต้นทุนเงินทุนต่ำ และสามารถจัดหาไฟฟ้าได้อย่างมีประสิทธิภาพ อาจมีโอกาสอยู่รอดมากกว่า
ขณะที่บริษัทที่มีภาระหนี้สูง ไม่มีสัญญารองรับกำลังประมวลผลเพียงพอ หรือมีต้นทุน GPU และค่าไฟฟ้าสูง อาจเผชิญความเสี่ยงด้านสภาพคล่อง
การควบรวมกิจการอาจเกิดขึ้นเมื่อบริษัทขนาดใหญ่เข้าซื้อสินทรัพย์ของผู้ประกอบการที่มีปัญหาทางการเงิน
ในบางกรณี Data Center และ GPU ที่ลงทุนไปแล้วอาจถูกขายในราคาต่ำกว่าต้นทุนเดิม
แต่ในอีกด้านหนึ่ง การควบรวมกิจการอาจทำให้ผู้ประกอบการที่มีฐานะการเงินแข็งแกร่งสามารถขยายกำลังประมวลผลด้วยต้นทุนต่ำลง
ดังนั้นการปรับฐานของตลาด Neocloud ไม่จำเป็นต้องหมายถึงการสิ้นสุดของอุตสาหกรรม AI แต่สามารถเป็นกระบวนการปรับโครงสร้างการแข่งขันได้เช่นกัน
ประเทศไทยจะได้รับผลกระทบอย่างไร หาก Neocloud ทั่วโลกเริ่มล้ม?
ประเทศไทยกำลังได้รับความสนใจจากผู้ลงทุน Hyperscale Data Center และ AI Data Center จำนวนมาก โดยเฉพาะพื้นที่กรุงเทพมหานคร ปริมณฑล และ EEC
หากตลาด AI Infrastructure โลกเข้าสู่ช่วงปรับฐาน อาจเกิดผลกระทบต่อการลงทุนในประเทศไทยได้หลายรูปแบบ
ประการแรก นักลงทุนบางรายอาจชะลอการตัดสินใจลงทุนหรือแบ่งการก่อสร้างออกเป็นระยะ เพื่อรอความชัดเจนของความต้องการ AI Computing
ประการที่สอง โครงการที่ยังไม่มีลูกค้าหลักหรือสัญญาเช่าระยะยาวอาจเผชิญความยากลำบากในการระดมทุน
ประการที่สาม ผู้ประกอบการ Data Center ที่พึ่งพาลูกค้า Neocloud เพียงไม่กี่รายอาจมีความเสี่ยงด้านรายได้ หากลูกค้าเหล่านั้นประสบปัญหาทางการเงิน
ประการที่สี่ การแข่งขันด้านราคา GPU Computing อาจทำให้ผลตอบแทนของโครงการ AI Data Center ต่ำกว่าที่คาดการณ์ไว้
และประการสุดท้าย หากโครงการ Data Center บางแห่งถูกเลื่อนหรือยกเลิก อาจส่งผลต่อแผนลงทุนโครงสร้างพื้นฐานไฟฟ้าและสาธารณูปโภคที่เตรียมไว้รองรับโครงการเหล่านั้น
อย่างไรก็ตาม ผลกระทบจะขึ้นอยู่กับรูปแบบธุรกิจของแต่ละโครงการ เพราะ Data Center ที่ให้บริการ Hyperscaler รายใหญ่ภายใต้สัญญาระยะยาว มีความเสี่ยงแตกต่างจากผู้ประกอบการ Neocloud ที่ลงทุนซื้อ GPU ด้วยเงินกู้จำนวนมาก
จึงไม่ควรสรุปว่าการปรับฐานของหุ้น Neocloud จะทำให้โครงการ Data Center ในประเทศไทยทั้งหมดมีปัญหา
ความเสี่ยงสำคัญของไทย: ลงทุนสายส่งและหม้อแปลงแล้ว แต่ Data Center ไม่เกิดขึ้นจริง
ประเด็นที่ประเทศไทยควรให้ความสำคัญเป็นพิเศษคือการวางแผนระบบไฟฟ้าเพื่อรองรับ Data Center
สมมติมีโครงการ AI Data Center จำนวน 10 แห่ง แต่ละแห่งมี IT Load 200 MW และ PUE 1.30
จะมีความต้องการกำลังไฟฟ้ารวมตามแผนประมาณ 2,600 MW
หากหน่วยงานไฟฟ้าต้องลงทุนขยายสายส่ง สถานีไฟฟ้า และหม้อแปลงเพื่อรองรับกำลังไฟฟ้าดังกล่าว แต่ต่อมานักลงทุนบางรายชะลอหรือยกเลิกโครงการ ก็อาจเกิดโครงสร้างพื้นฐานที่ยังไม่มีผู้ใช้ตามแผน
ต้นทุนการลงทุนเหล่านี้อาจกลายเป็นภาระต่อระบบไฟฟ้า หากไม่มีสัญญาหรือหลักประกันให้ผู้ขอใช้ไฟฟ้ารับผิดชอบต้นทุนที่เกิดจากโครงการของตนอย่างเหมาะสม
ในทางกลับกัน หากรัฐไม่ขยายระบบไฟฟ้าเลย ก็อาจทำให้โครงการที่มีความพร้อมจริงไม่สามารถเปิดดำเนินการตามกำหนด
ดังนั้นการวางแผนไฟฟ้าสำหรับ Data Center ควรเชื่อมโยงกับสถานะทางการเงินของผู้ลงทุน ความคืบหน้าการก่อสร้าง และสัญญาการใช้ไฟฟ้าระยะยาว
ประเทศไทยต้องระวังไม่ให้การคาดการณ์ความต้องการ AI ที่สูงเกินจริง กลายเป็นต้นทุนสายส่งและหม้อแปลงที่ประชาชนต้องแบกรับในอนาคต
รัฐควรกำหนดหลักประกันก่อนลงทุนโครงสร้างพื้นฐานรองรับ Data Center
บทเรียนจากความผันผวนของ Neocloud ชี้ว่าการอนุมัติโครงการ Data Center ไม่ควรพิจารณาเฉพาะมูลค่าการลงทุนที่ประกาศ แต่ต้องประเมินความสามารถทางการเงินและความต้องการใช้โครงสร้างพื้นฐานจริง
สำหรับโครงการที่ต้องการไฟฟ้าหลายร้อยเมกะวัตต์ ภาครัฐควรพิจารณากำหนดหลักเกณฑ์สำคัญ ได้แก่
- Financial Commitment ให้ผู้พัฒนาโครงการแสดงหลักฐานเงินทุนและความสามารถในการดำเนินโครงการตามแผน
- Minimum Demand Commitment กำหนดภาระผูกพันด้านกำลังไฟฟ้าที่จองไว้ เพื่อป้องกันการจองกำลังระบบโดยไม่มีการใช้งานจริง
- Grid Connection Cost Sharing ให้ผู้ลงทุนรับผิดชอบต้นทุนเชื่อมต่อและขยายโครงข่ายส่วนที่เกิดจากโครงการของตน
- Phased Power Allocation จัดสรรกำลังไฟฟ้าตามความคืบหน้าของโครงการ แทนการสำรองกำลังไฟฟ้าทั้งหมดตั้งแต่ระยะแรก
- Long-Term Offtake Assessment ประเมินความน่าเชื่อถือของลูกค้าหลักและสัญญารับซื้อบริการ AI Computing หรือเช่าพื้นที่ Data Center
มาตรการเหล่านี้ควรออกแบบให้เหมาะสมกับขนาดและความเสี่ยงของโครงการ ไม่ใช่สร้างภาระเกินจำเป็นแก่ผู้ประกอบการทุกราย
นอกจากนี้ ภาครัฐควรเปิดทางเลือกให้ Data Center สามารถทำ Direct PPA ร่วมทุนกับผู้ผลิตไฟฟ้า หรือพัฒนาโรงไฟฟ้าใช้เองภายใต้กฎหมายที่เกี่ยวข้อง เพื่อช่วยบริหารต้นทุนและลดการพึ่งพาการลงทุนจากระบบไฟฟ้าสาธารณะบางส่วน
แต่การใช้โครงข่ายไฟฟ้าสาธารณะหรือการขอรับบริการไฟฟ้าสำรองยังต้องมีค่าบริการที่สะท้อนต้นทุนอย่างเหมาะสม
AI Data Center ไทยควรเน้นสร้างมูลค่าเพิ่ม ไม่ใช่แข่งขันเพียงจำนวนเมกะวัตต์
ความเสี่ยงอีกด้านหนึ่งคือประเทศไทยอาจให้ความสำคัญกับการประกาศมูลค่าการลงทุน Data Center มากเกินไป โดยไม่ได้ประเมินว่าการลงทุนเหล่านั้นสร้างมูลค่าเพิ่มให้เศรษฐกิจไทยมากเพียงใด
โครงการ AI Data Center ขนาดใหญ่ต้องนำเข้า GPU, Server, Network Equipment และอุปกรณ์เทคโนโลยีมูลค่าสูงจากต่างประเทศ
ขณะที่การใช้ไฟฟ้าและน้ำเกิดขึ้นภายในประเทศไทยอย่างต่อเนื่อง
หากโครงการมีการจ้างงานบุคลากรไทยจำกัด ไม่มีการถ่ายทอดเทคโนโลยี และไม่ได้เชื่อมโยงกับอุตสาหกรรมภายในประเทศ ประโยชน์ทางเศรษฐกิจอาจต่ำกว่าที่คาดหวัง
ดังนั้นนโยบาย Data Center ควรให้ความสำคัญกับการพัฒนา Local Content ทั้งด้านงานวิศวกรรม ระบบไฟฟ้า ระบบทำความเย็น การบำรุงรักษา บุคลากร AI Infrastructure และบริการดิจิทัล
รวมถึงการนำ AI ไปเพิ่มผลิตภาพให้กับภาคอุตสาหกรรมไทยจริง
เพราะในระยะยาว ประเทศที่ได้รับประโยชน์สูงสุดจาก AI อาจไม่ใช่ประเทศที่มี GPU มากที่สุด แต่เป็นประเทศที่สามารถนำ AI ไปสร้างนวัตกรรมและเพิ่มความสามารถในการแข่งขันของเศรษฐกิจได้มากที่สุด
AI ยังเติบโต แต่ไม่ใช่ทุกบริษัท Data Center จะอยู่รอด
คำเตือนของ Elon Musk เกี่ยวกับบริษัท Neocloud มากกว่า 200 แห่ง เป็นสัญญาณที่สะท้อนความกังวลของนักลงทุนต่อการขยายตัวของ AI Infrastructure ซึ่งต้องใช้เงินลงทุนมหาศาล
แม้ Jensen Huang แห่ง NVIDIA และผู้บริหาร Neocloud หลายรายยังเชื่อว่าความต้องการ AI Computing จะเติบโตต่อเนื่อง แต่ความต้องการของตลาดที่สูงไม่ได้รับประกันว่าผู้ประกอบการทุกรายจะสามารถสร้างผลตอบแทนเพียงพอชำระหนี้ได้
ปี 2027 จึงอาจเป็นช่วงสำคัญที่ตลาดเริ่มคัดเลือกบริษัทที่มีความสามารถแข่งขันและโครงสร้างเงินทุนแข็งแกร่งออกจากบริษัทที่ขยายตัวเร็วกว่าความสามารถในการสร้างรายได้
สำหรับประเทศไทย บทเรียนสำคัญไม่ใช่การหยุดส่งเสริมการลงทุน AI Data Center แต่คือการพัฒนานโยบายให้สามารถรองรับทั้งช่วงการเติบโตและช่วงการปรับฐานของอุตสาหกรรม
ภาครัฐควรตรวจสอบความพร้อมทางการเงินของโครงการ กำหนดหลักประกันการใช้ไฟฟ้า จัดสรรต้นทุนสายส่งและหม้อแปลงอย่างเป็นธรรม และส่งเสริมการลงทุนที่สร้างมูลค่าเพิ่มให้เศรษฐกิจไทย
เพราะความเสี่ยงที่ใหญ่ที่สุดของประเทศไทย อาจไม่ใช่การพลาดโอกาสลงทุน AI Data Center แต่คือการลงทุนโครงสร้างพื้นฐานมหาศาลเพื่อรองรับความต้องการที่ไม่เกิดขึ้นจริง แล้วปล่อยให้ประชาชนต้องรับภาระต้นทุนในระยะยาว
ท้ายที่สุด AI Data Center จะเป็นโครงสร้างพื้นฐานเศรษฐกิจแห่งอนาคตได้ก็ต่อเมื่อมีทั้งความต้องการใช้งานจริง ความมั่นคงด้านพลังงาน และความยั่งยืนทางการเงิน
ประเทศไทยจึงควรแข่งขันเพื่อเป็น AI Data Center Hub ที่มีคุณภาพ ไม่ใช่เพียงประเทศที่มีโครงการ Data Center ประกาศลงทุนมากที่สุด
แหล่งข่าวหลัก: CNBC, 26 ตุลาคม 2026, บทความ “Elon Musk says more than 200 neoclouds face ‘guppy-level death’” โดย Arjun Kharpal