เจาะยุทธศาสตร์อาเซียนขับเคลื่อนโรงไฟฟ้า SMR วางฐานพลังงานอนาคต รับดีมานด์พุ่ง
อาเซียนเร่งวางยุทธศาสตร์ SMR รับความต้องการพลังงานที่คาดพุ่งเกือบ 4 เท่าภายในปี 2060 คาดนิวเคลียร์มีกำลังผลิต 19–32 GW ดันเป็นฐานพลังงานแห่งอนาคตของภูมิภาค ขณะที่หลายประเทศเดินหน้ากำหนดเป้าหมายกำลังผลิต จับตาโจทย์ใหญ่ ต้นทุน-ความเสี่ยงการก่อสร้าง-โมเดลการเงิน ตัวแปรชี้ขาดแจ้งเกิด
KEY
POINTS
- อาเซียนกำหนดยุทธศาสตร์ให้พลังงานนิวเคลียร์พลเรือน (SMR) เป็นเสาหลักในแผนปฏิบัติการความร่วมมือด้านพลังงาน (APAEC 2026-2030) เพื่อสร้างความมั่นคงทางพลังงานและบรรลุเป้าหมายลดคาร์บอน
- คาดการณ์ว่าความต้องการพลังงานในภูมิภาคจะโตขึ้นเกือบ 4 เท่าภายในปี 2060 โดยโรงไฟฟ้า SMR จะมีบทบาทสำคัญในการผลิตไฟฟ้าประมาณ 19.3 ถึง 32 กิกะวัตต์เพื่อรองรับความต้องการดังกล่าว
- หลายประเทศสมาชิกอาเซียนได้ตั้งเป้าหมายกำลังการผลิตไฟฟ้าจากนิวเคลียร์ที่ชัดเจน เช่น เวียดนาม อินโดนีเซีย ฟิลิปปินส์ และไทยซึ่งมีเป้าหมายร่างกำลังผลิต SMR ไว้ที่ 9,000 เมกะวัตต์ภายในปี 2050
- SMR มีความเหมาะสมกับบริบทของอาเซียนเนื่องจากสอดคล้องกับโครงข่ายสายส่งขนาดเล็ก ใช้เงินลงทุนเริ่มต้นต่ำกว่า และสามารถจ่ายพลังงานให้ภาคอุตสาหกรรมได้โดยตรง
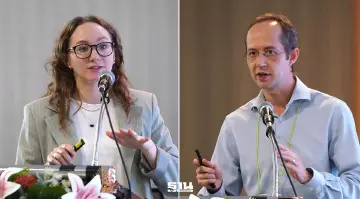
การประชุมเชิงปฏิบัติการระดับภูมิภาค IAEA–United States Regional Workshop on Scaling SMR Deployment: From FOAK to NOAK Financing Models) โดยความร่วมมือระหว่างสำนักงานปรมาณูเพื่อสันติ (ปส.) ทบวงการพลังงานปรมาณูระหว่างประเทศ (IAEA) และกระทรวงพลังงานสหรัฐอเมริกา (U.S. DOE) ซึ่งเป็นเวทีในการแลกเปลี่ยนถึงทิศทางของโรงไฟฟ้าพลังงานนิวเคลียร์ขนาดเล็กหรือ SMR ของโลก
หนึ่งในข้อสำคัญที่มีการหยิบยกมากล่าวถึงเป็นเรื่องของ “โอกาสของ SMR ในเอเชียตะวันออกเฉียงใต้” โดย Mr. Rully Hidayatullah เจ้าหน้าที่อาวุโสจากศูนย์พลังงานอาเซียน (ASEAN Centre for Energy: ACE) ซึ่งเป็นองค์กรระหว่างรัฐบาลที่ทำหน้าที่ประสานความร่วมมือด้านพลังงานของ 11 ประเทศสมาชิกอาเซียนได้ชี้ให้เห็นถึงแผนปฏิบัติการความร่วมมือด้านพลังงานอาเซียน (APAEC 2026-2030) ที่เป็นยุทธศาสตร์ความร่วมมือครอบคลุม 7 โครงการหลัก ซึ่งกำหนดให้พลังงานนิวเคลียร์พลเรือนเป็นหนึ่งในเสาหลักสำคัญในการสร้างความมั่นคงทางพลังงานและการขับเคลื่อนเป้าหมายการลดคาร์บอนของภูมิภาค
แผนปฏิบัติการนิวเคลียร์พลเรือนของอาเซียนเน้นยํ้า 3 ด้านหลัก ได้แก่ การส่งเสริมบทบาทของนิวเคลียร์ในความมั่นคงทางพลังงาน การสื่อสารสร้างความเข้าใจกับสาธารณชน และการสร้างความร่วมมือระดับภูมิภาคและสากล
จากข้อมูลในรายงานคาดการณ์แนวโน้มพลังงานอาเซียน ฉบับที่ 9 (9th ASEAN Energy Outlook: AEO9) ความต้องการพลังงานของภูมิภาคเอเชียตะวันออกเฉียงใต้จะเติบโตขึ้นเกือบ 4 เท่าภายในปี 2060 จากแบบจำลองทางพลังงาน พลังงานนิวเคลียร์ได้รับการคาดการณ์ว่าจะมีสัดส่วนกำลังการผลิตในระบบพลังงานอาเซียนระหว่าง 19.3 ถึง 32 กิกะวัตต์ (GW) เพื่อรองรับความต้องการที่พุ่งสูงขึ้น และมีคุณลักษณะที่เหมาะสมอย่างยิ่งกับบริบททางกายภาพและโครงสร้างพลังงานของประเทศในอาเซียน

นอกจากนี้ SMR ยังมีความสอดคล้องกับขนาดโครงข่ายสายส่งไฟฟ้าขนาดเล็กของหลายประเทศสมาชิก ทำให้สามารถติดตั้งได้โดยไม่ต้องลงทุนขยายระบบสายส่งจำนวนมาก ขณะเดียวกัน SMR ยังสามารถจ่ายพลังงานไฟฟ้าและความร้อนเชิงอุตสาหกรรมได้โดยตรง ให้กับศูนย์ข้อมูล (Data Center) การผลิตไฮโดรเจนเขียว และอุตสาหกรรมปิโตรเคมี การมีเงินทุนเริ่มต้นต่อยูนิตที่ตํ่ากว่าโรงไฟฟ้าขนาดใหญ่ ยังช่วยลดภาระและความเสี่ยงในการตัดสินใจลงทุนนิวเคลียร์เครื่องแรกของรัฐบาลในภูมิภาค
ในด้านการดำเนินงานและเป้าหมายนโยบายระดับประเทศ Mr. Rully Hidayatullah ได้นำเสนอข้อมูลสถานะล่าสุดของแต่ละประเทศสมาชิกอาเซียนอย่างชัดเจน อาทิ เวียดนาม ได้กำหนดเป้าหมายกำลังการผลิตไฟฟ้าจากนิวเคลียร์ไว้ที่ 4,000-6,400 เมกะวัตต์ (MW) ในช่วงปี 2030-2035 และวางเป้าหมายให้มีสัดส่วน 6-8% ของการผลิตไฟฟ้าทั้งหมดภายในปี 2050
ขณะที่อินโดนีเซีย ได้กำหนดเป้าหมายกำลังการผลิตไว้ที่ 500 MWe ภายในปี 2033 โดยมีสัดส่วนในผสมผสานพลังงาน 0.4% ภายในปี 2032 และเพิ่มขึ้นเป็น 12.1% ภายในปี 2060 สำหรับฟิลิปปินส์ ได้ตั้งเป้าหมายกำลังการผลิตนิวเคลียร์ไว้อย่างเป็นขั้นตอน ได้แก่ 1,200 MW ภายในปี 2032 ขยายเป็น 2,400 MW ภายในปี 2035 และบรรลุ 4,800 MW ภายในปี 2050
สำหรับ ประเทศไทย ได้ระบุเป้าหมายร่างกำลังผลิต SMR ไว้ที่ 9,000 MW ภายในปี 2050 ภายใต้ร่างแผนพัฒนากำลังผลิตไฟฟ้าหรือ PDP
ส่วนมาเลเซีย แม้จะยังไม่ได้กำหนดเป้าหมายกำลังผลิตที่แน่นอน แต่ได้บรรจุการศึกษานิวเคลียร์ไว้ในแผนพัฒนาเศรษฐกิจฉบับที่ 13 ควบคู่กับการปรับปรุงกฎหมาย Atomic Energy Act เช่นเดียวกับ สิงคโปร์ ที่ยังไม่ได้กำหนดกำลังผลิตที่แน่นอน แต่ได้ลงนามข้อตกลงความร่วมมือทวิภาคีทางนิวเคลียร์ US 123 Agreement เมื่อเดือนกรกฎาคม 2024 และเข้าสู่กระบวนการ Part 810 listing ในปี 2025
ขณะที่ฟิลิปปินส์ได้มีการกำหนดผลลัพธ์เชิงยุทธศาสตร์เศรษฐกิจ (Priority Economic Deliverable: PED) เป็นการศึกษาโครงสร้างการเงินและการพัฒนาบุคลากรสำหรับนิวเคลียร์ในอาเซียน ซึ่งผลการศึกษาระบุว่า ต้นทุนการเงินและความเสี่ยงระหว่างการก่อสร้าง ถือเป็นปัจจัยเสี่ยงสูงสุดของการพัฒนาโครงการนิวเคลียร์ การสร้างความแน่นอนของรายได้ผ่านสัญญาซื้อขายไฟฟ้าระยะยาว (PPA) กับผู้ซื้อที่น่าเชื่อถือ จึงเป็นรากฐานสำคัญในการดึงดูดการลงทุน
การจัดหาเงินทุนสำหรับนิวเคลียร์ในอาเซียน จะต้องมีความยืดหยุ่นและปรับให้เหมาะกับโครงสร้างตลาดและระดับความพร้อมทางกฎหมายของแต่ละประเทศ โดยไม่มีโมเดลสำเร็จรูปเพียงรูปแบบเดียว
นอกจากนี้ ควรมีการแยกโครงสร้างการเงินช่วงก่อสร้างออกจากช่วงดำเนินงาน เพื่อบริหารจัดการความเสี่ยงทางการเงินได้อย่างมีประสิทธิภาพยิ่งขึ้น
รายงาน AEO9 ยังได้ให้ข้อเสนอแนะเชิงยุทธศาสตร์ 6 ประการ เพื่อเตรียมความพร้อมของภูมิภาค ได้แก่ การจัดเตรียมโครงสร้างการเงินล่วงหน้าก่อนเริ่มการก่อสร้าง การบรรจุพลังงานนิวเคลียร์ไว้ในแผนพัฒนาพลังงานระยะยาวอย่างต่อเนื่อง การส่งเสริมการถ่ายทอดเทคโนโลยีและการสร้างห่วงโซ่อุปทานในท้องถิ่น เพื่อเปลี่ยนจากการพึ่งพาการนำเข้าเป็นการสร้างสมรรถนะในภูมิภาค การพัฒนาหลักสูตรและมาตรฐานคุณวุฒิบุคลากรร่วมกันระหว่างประเทศสมาชิกอาเซียน และการใช้แพลตฟอร์มความร่วมมือระดับภูมิภาคเพื่อสร้างขนาดทางเศรษฐกิจ (Scale) และความยืดหยุ่นเชิงยุทธศาสตร์
ดังนั้น การวางแผนพลังงานนิวเคลียร์จึงไม่ใช่เพียงการสร้างโรงไฟฟ้า แต่คือการวางรากฐานโครงสร้างพื้นฐานพลังงานแห่งอนาคต และจะเป็นฟันเฟืองสำคัญที่ช่วยขับเคลื่อนการเปลี่ยนผ่านทางพลังงานของอาเซียนไปสู่ความยั่งยืน
จากบทความ : คอลัมน์ Circular Economy ชีวิตดี เริ่มที่เรา โดย : กรีนเดย์ ในฐานเศรษฐกิจ
ข่าวที่เกี่ยวข้อง