“ทักษิณ”โผล่ศาลภาษีอากรไต่สวนคดีหนี้ภาษีหุ้นชินคอร์ป ลั่น“สบายๆ”
“ทักษิณ”โผล่ศาลภาษีอากรกลาง ไต่สวนขอคุ้มครองชั่วคราว ปมสรรพากรยึดทรัพย์ซ้ำหนี้ภาษีขายหุ้นชินคอร์ป เจ้าตัวสีหน้าผ่อนคลาย บอกสั้นๆ “ไม่มีอะไรเลย สบายๆ”
KEY
POINTS
- นายทักษิณ ชินวัตร เดินทางไปศาลภาษีอากรกลางด้วยตนเอง เพื่อร่วมไต่สวนในคดีหนี้ภาษีจากการขายหุ้นชินคอร์ป
- การมาศาลครั้งนี้เป็นการไต่สวนคำร้องขอคุ้มครองชั่วคราว หลังจากที่ นายทักษิณ ยื่นฟ้องกรมสรรพากรกรณีอายัดและยึดทรัพย์สินเพื่อชำระหนี้
- นายทักษิณโต้แย้งว่า การดำเนินการของกรมสรรพากรเป็นการกระทำที่ซ้ำซ้อน และปรากฏตัวด้วยท่าทีผ่อนคลายพร้อมกล่าวกับสื่อมวลชนว่า “สบายๆ”
“ทักษิณ ชินวัตร” เดินทางขึ้นศาลภาษีอากรกลางด้วยตัวเอง ร่วมไต่สวนคำร้องขอคุ้มครองชั่วคราว หลังยื่นฟ้องกรมสรรพากรกรณีอายัด-ยึดทรัพย์เพื่อชำระหนี้ภาษีจากการขายหุ้นชินคอร์ปเมื่อปี 2549 อ้างถูกดำเนินการซ้ำซ้อน
ขณะที่คดีภาษีดังกล่าวมีจุดเริ่มต้นจากการประเมินภาษีการโอนหุ้น ก่อนต่อสู้ทางกฎหมายยาวนานกว่า 2 ทศวรรษ กระทั่งศาลฎีกาแผนกคดีภาษีอากรมีคำพิพากษาเมื่อ 14 ส.ค. 2568 ว่าการประเมินภาษีของกรมสรรพากรชอบด้วยกฎหมาย วันนี้อดีตนายกฯ ปรากฏตัวด้วยท่าทีสบายๆ ย้ำไม่มีอะไรต้องกังวล
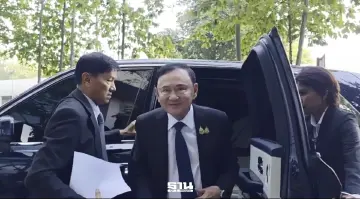
เมื่อเวลา 08.42 น. วันที่ 7 ต.ค. 2569 นายทักษิณ ชินวัตร อดีตนายกรัฐมนตรี เดินทางมายังศาลภาษีอากรกลาง ศูนย์ราชการฯ แจ้งวัฒนะ อาคาร A เพื่อเข้าร่วมการไต่สวนคำร้องขอคุ้มครองชั่วคราว ในคดีที่ยื่นฟ้องกรมสรรพากร กรณีการอายัดและยึดทรัพย์สินเพื่อชำระหนี้ภาษีจากการขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) หรือ ชินคอร์ป
ทันทีที่เดินทางมาถึง นายทักษิณ มีสีหน้าผ่อนคลาย และได้ตอบคำถามสื่อมวลชนถึงความกังวลต่อการพิจารณาคดีในวันนี้เพียงสั้นๆ ว่า “ไม่มีอะไรเลย สบายๆ” ก่อนเข้าภายในศาลเพื่อร่วมกระบวนการไต่สวน


คดีดังกล่าวมีที่มาจากข้อพิพาททางภาษีที่เกิดขึ้นต่อเนื่องยาวนาน หลังการทำธุรกรรมเกี่ยวกับหุ้นชินคอร์ปในปี 2549 ซึ่งกรมสรรพากรได้ดำเนินการประเมินภาษีจากธุรกรรมดังกล่าว และนำไปสู่การต่อสู้คดีในชั้นศาลหลายระดับ โดยประเด็นสำคัญอยู่ที่การเรียกเก็บภาษีจากการขายหุ้น รวมถึงสถานะและการดำเนินการทางกฎหมายของกรมสรรพากรในการติดตามเรียกเก็บภาษีดังกล่าว
ข้อพิพาทไม่ได้จบลงเพียงการประเมินภาษี แต่พัฒนาไปสู่กระบวนการบังคับทางภาษี ทั้งการอายัดและยึดทรัพย์สินเพื่อชำระหนี้ ซึ่งเป็นประเด็นที่นายทักษิณนำมาฟ้องกรมสรรพากรต่อศาลภาษีอากรกลางในเวลาต่อมา โดยฝ่ายนายทักษิณโต้แย้งว่าการดำเนินการเกี่ยวกับทรัพย์สินบางส่วนเป็นการอายัดหรือยึดทรัพย์ซ้ำซ้อนเพื่อชำระหนี้ภาษี
อย่างไรก็ตาม จุดเปลี่ยนสำคัญของข้อพิพาท เกิดขึ้นเมื่อ 14 ส.ค. 2568 ศาลฎีกาแผนกคดีภาษีอากรมีคำพิพากษาในคดีที่เกี่ยวข้อง โดยมีข้อสรุปว่าการประเมินภาษีของกรมสรรพากรดำเนินการโดยชอบด้วยกฎหมาย ส่งผลให้ประเด็นหนี้ภาษีจากธุรกรรมหุ้นชินคอร์ปเดินหน้าสู่ขั้นตอนการบังคับชำระหนี้ตามกฎหมาย
สำหรับการมาศาลในวันนี้ นายทักษิณ ไม่ได้มาขึ้นศาลเพื่อพิจารณาเนื้อหาคดีภาษีเดิมเพียงอย่างเดียว แต่เป็นการเข้าร่วมการไต่สวนคำร้องขอคุ้มครองชั่วคราว ที่ยื่นไว้ในคดีใหม่ซึ่งฟ้องกรมสรรพากร โดยฝ่ายโจทก์ต้องการให้ศาลพิจารณามาตรการคุ้มครองในระหว่างที่คดีอยู่ระหว่างการพิจารณา เพื่อป้องกันไม่ให้เกิดความเสียหายจากการดำเนินการเกี่ยวกับทรัพย์สินก่อนที่ศาลจะมีคำพิพากษาถึงที่สุดในคดีนี้
