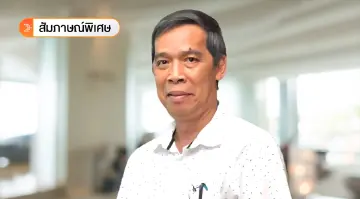
แก้วสรรชี้ "ภาษีทักษิณ" คนละเรื่องกับ คดีทุจริตยึดทรัพย์ 4.6 หมื่นล้าน
นายแก้วสรร อติโพธิ ชี้ว่าคดีภาษีหุ้นชินคอร์ปของนายทักษิณ 1.7 หมื่นล้านบาท เป็นคนละเรื่องกับคดียึดทรัพย์ 4.6 หมื่นล้านบาทจากการทุจริต ยืนยันคดียึดทรัพย์เป็นมาตรการลงโทษจากการใช้อำนาจโดยมิชอบ ส่วนคดีภาษีเป็นหนี้ที่เกิดจาก "เงินได้" ซึ่งต้องชำระให้รัฐตามกฎหมาย และกรมสรรพากรจึงยังมีสิทธิและหน้าที่เรียกเก็บตามกฎหมาย
KEY
POINTS
- นายแก้วสรร อติโพธิ ชี้ว่าคดีภาษีหุ้นชินคอร์ปของนายทักษิณ 1.7 หมื่นล้านบาท เป็นคนละเรื่องกับคดียึดทรัพย์ 4.6 หมื่นล้านบาทจากการทุจริต
- คดียึดทรัพย์เป็นมาตรการลงโทษจากการใช้อำนาจโดยมิชอบ ส่วนคดีภาษีเป็นหนี้ที่เกิดจาก "เงินได้" ซึ่งต้องชำระให้รัฐตามกฎหมาย
- การที่ทรัพย์สินเคยถูกยึดตกเป็นของแผ่นดินในคดีทุจริต ไม่ได้ทำให้หนี้ภาษีอีกคดีหนึ่งระงับไป กรมสรรพากรจึงยังมีสิทธิและหน้าที่เรียกเก็บตามกฎหมาย
นายแก้วสรร อติโพธิ นักวิชาการอิสระ และอดีตคณะกรรมการตรวจสอบการกระทำที่ก่อให้เกิดความเสียหายแก่รัฐ (คตส.) ให้ความเห็นต่อกรณีที่ นายทักษิณ ชินวัตร มอบหมายให้ทนายความยื่นฟ้องกรมสรรพากรต่อศาลภาษีอากรกลาง ขอให้เพิกถอนการยึดและอายัดทรัพย์ของกรมสรรพากร เพื่อชำระอากรพร้อมเบี้ยปรับจากการขายหุ้นบริษัทชินคอร์ปฯ ในปี 2549 เป็นเงินทั้งสิ้น 17,629 ล้านบาท
คดีภาษีทักษิณ ไม่ซ้ำกับคดียึดทรัพย์ 4.6 หมื่นล้าน
กรณีปัญหาการจัดเก็บภาษีจากการขายหุ้นบริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) ของนายทักษิณ 17,629 ล้านบาท นายแก้วสรรระบุว่า ถือเป็นหนี้ภาษีที่ต้องชำระ หลังจากที่ศาลฎีกาแผนกคดีภาษีอากรได้มีคำพิพากษาให้การประเมินภาษีของกรมสรรพากรเป็นไปโดยชอบด้วยกฎหมาย
พร้อมระบุต่อไปว่าทั้งสองเรื่องเป็นคนละเรื่องกันอย่างสิ้นเชิง เพราะการยึดทรัพย์ 46,000 ล้านบาท เป็นเรื่องการได้ทรัพย์สินมาโดยมิสมควรได้ สืบเนื่องจากการใช้อำนาจหน้าที่โดยมิชอบขณะดำรงตำแหน่งนายกรัฐมนตรี ซึ่งเป็น มาตรการลงโทษ เพื่อให้สังคมเห็นว่าการทุจริตคอร์รัปชั่นจะไม่ได้รับประโยชน์
ส่วนเรื่องภาษีเป็นเรื่อง "เงินได้" ที่ต้องจ่ายภาษีให้รัฐตามกฎหมาย ทั้งสองเรื่องใช้กฎหมายคนละฉบับ วัตถุประสงค์คนละอย่าง และกระบวนการคนละเรื่องกัน ดังนั้นต้องแยกเรื่องทรัพย์สินที่ศาลมีคำสั่งให้ตกเป็นของแผ่นดิน ออกจากหนี้ภาษีที่ต้องชำระให้รัฐ เพราะเป็นคนละเรื่องและเกิดขึ้นจากกฎหมายคนละชุด
ภาษีจำนวนประมาณ 17,629 ล้านบาท มีสถานะเป็นหนี้ภาษีตามกฎหมาย เมื่อศาลฎีกาแผนกคดีภาษีอากรมีคำพิพากษาถึงที่สุดว่าการประเมินของกรมสรรพากรชอบด้วยกฎหมายแล้ว หนี้ดังกล่าวจึงเป็นภาระที่ต้องชำระให้แก่รัฐ
ดังนั้น ในมุมมองของนายแก้วสรร การที่เคยมีทรัพย์สินตกเป็นของแผ่นดินจากคดีหนึ่ง ไม่ได้หมายความว่าหนี้ภาษีอีกฐานหนึ่งจะระงับไปด้วย
ถ้ามีทรัพย์ ก็ต้องบังคับชำระหนี้
นายแก้วสรรยังอธิบายว่า เมื่อหนี้ภาษีถึงที่สุดแล้ว กรมสรรพากรก็มีหน้าที่ดำเนินการตามกฎหมายเพื่อเรียกเก็บหนี้ดังกล่าว หากพบทรัพย์สินของลูกหนี้ ก็สามารถดำเนินการยึดหรืออายัดเพื่อนำมาชำระหนี้ตามขั้นตอนที่กฎหมายกำหนด
ในมุมนี้จึงแตกต่างจากการนำทรัพย์สินที่ศาลมีคำสั่งให้ตกเป็นของแผ่นดินไปแล้วมาทดแทน เพราะกรณีภาษีเป็นเรื่องของ เจ้าหนี้กับลูกหนี้ ซึ่งเจ้าหนี้มีสิทธิติดตามทรัพย์สินของลูกหนี้เพื่อชำระหนี้
หากตรวจสอบพบทรัพย์สิน เช่น ที่ดิน บ้าน รถยนต์ หรือทรัพย์สินประเภทอื่นที่อยู่ภายใต้การบังคับคดี ก็สามารถดำเนินการตามกระบวนการทางกฎหมายได้ โดยไม่จำเป็นว่าทรัพย์สินดังกล่าวต้องเป็นทรัพย์ที่เกิดจากธุรกรรมซึ่งเป็นต้นเหตุของหนี้ภาษีโดยตรง
ต่างจากคดียึดทรัพย์ 46,373 ล้านบาท
ประเด็นที่นายแก้วสรรต้องการชี้ให้เห็นคือ “หนี้ภาษี” ไม่ได้มีหลักการเดียวกับ “ทรัพย์สินที่ศาลสั่งให้ตกเป็นของแผ่นดิน” โดยคดี อม.1/2553 ศาลมีคำสั่งให้ทรัพย์สินจำนวน 46,373.69 ล้านบาทตกเป็นของแผ่นดินจากกระบวนการพิจารณาความร่ำรวยผิดปกติ
ส่วนคดีภาษีเป็นการเรียกเก็บภาษีจากเงินได้ที่ศาลฎีกาแผนกคดีภาษีอากรวินิจฉัยว่าต้องนำมาคำนวณภาษี ดังนั้นการบังคับชำระหนี้ภาษีจึงไม่ใช่การนำคดีเดิมกลับมายึดทรัพย์อีกครั้ง แต่เป็นการดำเนินการเพื่อเรียกเก็บหนี้อีกประเภทหนึ่งตามคำพิพากษาคดีภาษี


ทนายทักษิณยื่นศาลภาษีฯ โต้ “ยึดซ้ำ”
อย่างไรก็ตาม นายวิญญัติ ชาติมนตรี ทนายความนายทักษิณ โต้แย้งว่า เงินได้จากการขายหุ้น 329.2 ล้านหุ้น เป็นส่วนหนึ่งของหุ้นชินคอร์ปจำนวน 1,419,490,150 หุ้น ที่เคยอยู่ในประเด็นคดีร่ำรวยผิดปกติ และศาลฎีกาแผนกคดีอาญาของผู้ดำรงตำแหน่งทางการเมืองมีคำพิพากษาในคดีหมายเลขแดงที่ อม.1/2553 เมื่อวันที่ 26 กุมภาพันธ์ 2553 ให้ทรัพย์สินจำนวน 46,373,687,454.70 บาท ตกเป็นของแผ่นดินแล้ว
ฝ่ายทนายของนายทักษิณ จึงยื่นฟ้องกรมสรรพากรต่อศาลภาษีอากรกลางเมื่อวันที่ 2 กรกฎาคม 2569 ขอให้เพิกถอนการยึดและอายัดทรัพย์เพื่อชำระหนี้ภาษี โดยอ้างว่าการติดตามยึดทรัพย์ในปัจจุบันเป็นการยึดซ้ำกับทรัพย์สินที่เคยถูกบังคับตามคำพิพากษา อม.1/2553 แล้ว
โดยศาลภาษีอากรกลางรับคำฟ้องไว้พิจารณา และนัดไต่สวนคำร้องขอคุ้มครองชั่วคราวในวันที่ 7 ตุลาคม 2569 ขณะที่นัดชี้สองสถานและสืบพยานกำหนดไว้วันที่ 16 พฤศจิกายน 2569
