‘ธีระชัย’ชง3ข้อเปิดข้อมูลธุรกิจ ส่องไฟตรวจหลุมดำเขตปลอดภาษี
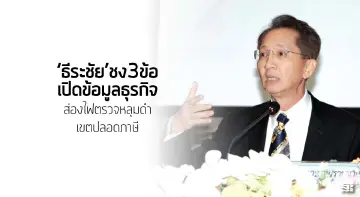
ธีระชัย ภูวนาถนรานุบาล อดีตเลขาธิการกลต. และอดีตรัฐมนตรีคลัง กล่าวบรรยายพิเศษ "เอกสารลับปานามากับวิกฤตการเงินการคลังของไทย" ในการสานเสวนาวิชาการเรื่อง "เอกสารลับปานามา เพื่อความโปร่งใส คุณธรรม และจริยธรรม" จัดโดยมูลนิธิต่อต้านการทุจริต มูลนิธิประเทศไทยใสสะอาด และศูนย์คุณธรรม(องค์กรมหาชน) ณ ห้องประชุมอาคาร 4 สำนักงานป.ป.ช.เมื่อ4 พฤษภาคม 2559
เรื่องของการจัดตั้งบริษัทนอกอาณาเขต (Offshore Company) ในพื้นที่ปลอดภาษีหรือที่เรียกศูนย์กลางเงิน จากกรณีเอกสารลับปานามา มีประเด็นทั้งเชิงวิชาการและข้อเท็จจริงที่ต้องทำความเข้าใจร่วมกันให้ชัดเจน
ดินแดนปลอดภาษีคือ ประเทศหรือดินแดนขนาดเล็ก ไม่มีทรัพยากรหรือจุดขายในการแข่งขันในเวทีโลก จึงเปิดให้บริการเพื่อเป็นศูนย์กลางทางการเงินแก่บุคคลจากนอกประเทศทั่วโลก ให้เข้ามาจดทะเบียนจัดตั้งบริษัท ผ่านสำนักงานกฎหมายที่ให้บริการ โดยประเทศเหล่านี้ออกกฎหมายให้ความคุ้มครองข้อมูลการจัดตั้งและการดำเนินธุรกิจอย่างสูง อาทิ ไม่ต้องมีภาระการเสียภาษี ปกปิดชื่อเจ้าของบริษัทที่แท้จริง ไม่ต้องแสดงงบดุลงบการเงินประจำปี จึงมีภาพพจน์เป็นลบ เพราะเอื้อให้เกิดการหลีกเลี่ยงหรือหลบหนีภาษี การฟอกเงิน ไปจนถึงเงินขององค์กรอาชญากรรม
อย่างไรก็ตามการไปจัดตั้งบริษัทนอกอาณาเขตที่ใช้ในทางการค้าปกติก็มี อาจแบ่งได้เป็น 5 กรณีด้วยกันคือ 1.ไปจัดตั้งเพื่อจำกัดความเสี่ยง โดยโยกทรัพย์สินไว้ในบริษัทใหม่ กรณีบริษัทแม่มีความเสี่ยงสูง เพื่อจำกัดความเสียหายกรณีแก้คดี ในลักษณะเป็น"Firewall" อาทิ บริษัททำอุตสาหกรรมแร่ใยหิน เสี่ยงถูกฟ้องร้อง ไปตั้งบริษัทนอกอาณาเขตไว้เผื่อแพ้คดี การบังคับคดีไปไม่ถึง หรือธุรกิจเดินเรือสมุทรขนาดใหญ่ เรือลำหนึ่งตั้งบริษัทหนึ่งไว้รองรับ
2.กรณีไปร่วมลงทุนในต่างประเทศที่มีโครงสร้างกฎหมาย หรือกฎเกณฑ์กติกาการทำธุรกิจที่ยังไม่เข้มแข็งพอ ก็ไปตั้งบริษัทนอกอาณาเขตไว้ เพื่อวางข้อกำหนดธุรกิจระหว่างผู้ร่วมทุนด้วยกันเองตามที่จะตกลง
3.กรณีกองทุนรวมขนาด ใหญ่ที่ขายหน่วยลงทุนไปทั่วโลก มีวงเงินหมุนเวียนหลาย ๆ ล้านดอลลาร์สหรัฐ รายได้เหล่านี้ก็ส่งไปกองในบริษัทนอกอาณาเขตที่จัดตั้งไว้ในศูนย์กลางเงินก่อน เพราะไม่มีภาระภาษี เมื่อครบกำหนดแบ่งกำไรก็กระจายสู่หน่วยลงทุน กำไรที่ส่งไปให้นี้เป็นรายได้ที่ต้องเสียภาษีในแต่ละประเทศ เพราะภาระภาษีเกิดกับผู้รับ ในกรณีนี้จำเป็นต้องดำเนินการผ่านบริษัทนอกอาณาเขต
เพราะหากดำเนินการผ่านบริษัทที่จัดตั้งในประเทศที่ต้องเสียภาษีปกติ เมื่อกองทุนมีรายได้เข้ามาต้องเสียภาษีก่อน จากนั้นเมื่อมีการแบ่งผลกำไรส่งคืนให้หน่วยลงทุนต่าง ๆ ซึ่งมีหน่วยลงทุนหลายประเภทได้รับยกเว้นไม่ต้องเสียภาษี เช่น เป็นมูลนิธิสาธารณประโยชน์ มีภาระต้องไปติดตามยื่นเรื่องขอคืนภาษีภายหลังที่ยุ่งยากมาก
4.กรณีรายได้จากอนุพันธ์ทางการเงิน เนื่องจากทุกขณะของอนุพันธ์ฯ มีทั้งฝั่งบวกและลบ ขณะที่มุมมองด้านภาษีของบางประเทศเพ่งแต่ด้านบวก หรือผลกำไร และจะเรียกให้ชำระภาษีจากส่วนที่ได้กำไร แต่ไม่ยอมให้หักลบฝั่งขาดทุน นักลงทุนจึงหันไปทำผ่านบริษัทนอกอาณาเขตแทน
5.ตั้งเพื่อไปทำธุรกิจในต่างประเทศ ที่ปัจจุบันตลาดเปิดกว้างมากขึ้น มีการติดต่อซื้อขายออนไลน์ตลาดขยายไปทั่วโลก มีผู้ซื้อจากต่างประเทศ หรือไปลงทุนหารายได้จากต่างประเทศ รายได้จากต่างประเทศเหล่านี้ถ้ายังอยู่ข้างนอกไม่ต้องเสียภาษี แต่วันไหนที่นำเข้ามาในประเทศก็จะต้องเสียภาษี ซึ่งเป็นระบบภาษีที่ไทยใช้อยู่ ทำให้มีการไปตั้งบริษัทนอกอาณาเขตไว้ เพื่อรองรับรายได้จากต่างประเทศเหล่านี้ ไว้ใช้ลงทุนต่อในต่างประเทศ หรือถ้าจำเป็นต้องใช้ค่อยนำเข้ามาแล้วเสียภาษีตอนนั้น เป็นการเก็บภาษีตามแหล่งเงิน
มุมมองด้านภาษีนี้ยังถกเถียงกันอยู่ โดยในประเทศพัฒนาแล้วส่วนใหญ่ใช้ระบบการเก็บภาษีตามแหล่งที่อยู่ของผู้มีเงินได้แทน ไม่ว่าจะมีรายได้จากที่ใดในโลกต้องเสียหมด โดยเห็นว่าการที่ผู้มีเงินได้มีถิ่นพำนักในประเทศ ประเทศได้ให้บริการความคุ้มครองปลอดภัย มีความสุข จึงเป็นหน้าที่ของผู้มีเงินได้ต้องเสียภาษี ซึ่งควรพิจารณาว่า มุมมองด้านภาษีของไทยถึงเวลาต้องปรับเปลี่ยนหรือยัง
ในกรณีไปจัดตั้งบริษัทนอกอาณาเขตยังถูกใช้เป็นกลยุทธทางเศรษฐกิจ อังกฤษยอมให้ผู้ที่จะซื้ออสังหาริมทรัพย์ราคาแพงในประเทศ สามารถไปจัดตั้งบริษัทนอกอาณาเขต เพื่อมาเป็นคู่สัญญาในการซื้อขายแทนได้ นอกจากได้ประโยชน์จากที่ไม่มีภาระภาษีของบริษัทนอกอาณาเขตแล้ว ยังได้สิทธิประโยชน์อื่น แต่ก็จะโดนเก็บภาษีหนักมากถ้าขายออก เป็นต้น
ธีระชัยบรรยายต่อว่า แต่ที่สาธารณชนสนใจคือ การไปใช้ศูนย์กลางเงินอย่างไม่ปกติ มีข้อเคลือบแคลงว่าเพื่อแสวงประโยชน์โดยมิชอบ ใน 4 ลักษณะ เพราะดำเนินการในที่ปกปิดซ่อนเร้น และอาจส่งผลกระทบถึงระบบการเงินการคลังของประเทศได้ คือ
1.ใช้เพื่อเลี่ยงภาษี กรณีคนไทยหรือธุรกิจไทย ที่ไปจัดตั้งบริษัทนอกอาณาเขต เพื่อบริหารจัดการรายได้ที่ได้มาจากภายในประเทศ เพื่อดำเนินธุรกรรมที่เกิดในประเทศนั้น โดยส่วนตัวค่อนข้างมั่นใจว่า เข้าข่ายเป็นการเลี่ยงภาษี
"ธุรกิจที่เป็นบรรษัทข้ามชาติขนาดใหญ่ ใช้บริษัทนอกอาณาเขตเพื่อการโอนเงิน ไอเอ็มเอฟ.ประเมินตัวเลขว่าทั่วโลกมีปีละประมาณ 2 แสนล้านดอลลาร์สหรัฐ หรือประมาณ 6 ล้านล้านบาท ซึ่งก็ยังเป็นเพียงยอดของภูเขาน้ำแข็ง"
2.ใช้ในการฟอกเงิน เกี่ยวพันกับวงการค้ายาเสพติด ค้าอาวุธ กลุ่มก่อการร้าย รวมถึงการจ่าย-รับสินบน โดยในกรณีการจ่ายสินบนจากประเทศพัฒนาแล้ว ไปให้ผู้รับในประเทศกำลังพัฒนาหรือด้อยพัฒนานั้น กลต.แต่ละประเทศสามารถตรวจเจอได้ง่าย จึงใช้ช่องจ่ายผ่านทางบริษัทนอกอาณาเขตเหล่านี้ ที่ปกปิดข้อมูลต่าง ๆ
นอกจากนั้นยังมีกรณีที่บ้านเรายังไม่ค่อยเอ่ยถึง คือ 3.ใช้เพื่อการตกแต่งบัญชี อาทิ กรณีบริษัทเอนรอน ที่ล้มครืน และ 4.ใช้ในการโกงเจ้าหนี้ โดยการแยกทรัพย์สินไปไว้ในบริษัทนอกอาณาเขตเหล่านี้
อดีตรัฐมนตรีคลังชี้ต่อว่า "เอกสารลับปานามา"ที่ถูกตีแผ่นี้ มีบุคคลสาธารณะที่เป็นผู้นำโลกได้รับผลกระทบรุนแรงหลายคน ไม่ว่าจะเป็นนายกฯไอส์แลนด์ นายกฯสเปน ที่ต้องพ้นตำแหน่งไป นายกฯเดวิด คาเมรอน ก็ถูกกดดันอย่างหนักว่าไม่สง่างาม กรณีจีนลูกหลานผู้มีอำนาจวงในที่ใช้เส้นสายวิ่งเต้น ไปเกี่ยวพันกับบริษัทปลอดภาษีเหล่านี้ และทางการปิดข่าวอย่างหนัก ต้องติดตามดูผลสะเทือนกันต่อไป
ส่วนกรณีของไทยหน่วยงานรัฐรับจะไปตรวจสอบซึ่งต้องรอผลอีกระยะ แต่ช่องทางการติดตามก็มีอุปสรรค เพราะกรณีตรวจภาษี เราไม่มีอนุสัญญาภาษีซ้อน หรือกรณีตรวจการฟอกเงิน ก็มีข้อจำกัดเรื่องการขอข้อมูลจากประเทศศูนย์การเงิน แค่สงสัยขอไม่ได้ต้องเป็นคดีก่อน
ประเทศไทยถึงเวลาต้องปรับปรุงเรื่องเหล่านี้ได้แล้ว โดยไม่ต้องรอให้ต่างชาติกดดันก่อน และเวลานี้ประชาคมโลกเริ่มตื่นตัว อาทิ สหรัฐฯมีเงื่อนไขประเทศที่จะทำเอฟทีเอด้วยต้องเปิดเผยข้อมูลการตั้งบริษัทนอกอาณาเขต 5 ชาติผู้นำยุโรปมีการแลกเปลี่ยนข้อมูลระหว่างกันและจะขยายวงสู่กลุ่มประเทศพัฒนาแล้ว
คนไทยหรือธุรกิจไทยที่ไปตั้งบริษัทนอกอาณาเขตไว้ส่วนใหญ่มิใช่เพื่อการค้าปกติ ยกเว้นเป็นการไปตั้งเพื่อลงทุนหรือหารายได้ต่างประเทศแล้ว ส่วนใหญ่มิใช่เพื่อการค้าปกติ เนื่องจากธุรกิจไทยไม่ได้ใหญ่ระดับบรรษัทข้ามชาติ ไม่มีความเสี่ยงระดับชี้เป็นชี้ตายถึงกับต้องทำFirewall โครงการที่ร่วมทุนกับต่างประเทศ สามารถตั้งบริษัทในไทยได้โดยมีความสะดวกในระดับมาตรฐานสากล กองทุนรวมของไทยไม่ได้เสนอขายต่างประเทศ และคนไทยยังมีรายได้จากต่างประเทศไม่มาก
"การเปิดบริษัทที่ศูนย์การเงิน เพื่อควบคุมกิจการหรือธุรกิจในประเทศ เพื่อถือกรรมสิทธิ์ในหลักทรัพย์ในประเทศ ทำธุรกรรมและมีรายได้ในประเทศ ต้องตั้งข้อสงสัยไว้ก่อน"
ที่สำคัญคือการแก้ปัญหาหลุมดำข้อมูล ที่นับวันจะยิ่งมีความเสี่ยงต่อระบบเศรษฐกิจของประเทศมากขึ้นเรื่อย ๆ โดยมี 3 ข้อเสนอคือ
1.ต่อฝ่ายการเมือง หรือผู้ที่ปัจจุบันต้องยื่นแสดงบัญชีทรัพย์สินต่อป.ป.ช. ให้เพิ่มข้อกำหนดถ้าถือครองบริษัทในศูนย์การเงิน ต้องยื่นข้อมูลบริษัทดังกล่าวต่อป.ป.ช.ทุกปี แจ้งรายละเอียดรายได้ธุรกิจ"รับจากใคร จ่ายให้ใคร เพื่อการใด"
2.ต่อประชาชนทั่วไป ต้องมีการออกกฎหมายเช่นเดียวกับ"Foreign Account Tax Comliance Act ของสหรัฐฯ เพื่อบังคับให้คนไทยที่เปิดบัญชีเงินฝากธนาคารในต่างประเทศ ต้องยื่นข้อมูลรายการเดินบัญชีธนาคารนี้กับทางการทุกปี โดยยื่นไปที่ศูนย์ปราบปรามอาชญากรรมทางการเงินที่จะตั้งขึ้นมาดูแล
และ 3.ต่อการซื้อขายหุ้นในตลาดหลักทรัพย์ กรณีมีคำสั่งซื้อจากต่างประเทศ มีหลายกรณีที่ดำเนินการโดยบริษัทลูกของแบงก์ข้ามชาติ เพื่อปกปิดชื่อผู้ซื้อแท้จริง ต้องออกหลักเกณฑ์กำหนดให้บริษัทหลักทรัพย์ไทย ที่รับทำคำสั่งซื้อขาย(โบรเกอร์)จากต่างประเทศ ต้องทำข้อตกลงกับลูกค้า พร้อมจะให้ข้อมูลแก่ทางการไทย เพื่อใช้ตรวจสอบเกี่ยวกับเจ้าของแท้จริงในหุ้นดังกล่าวได้ โดยไม่ต้องรอให้มีหลักฐานว่ามีการกระทำผิดกฎหมายกฎหมายก่อน ซึ่งอาจทำให้การซื้อขายหุ้นไม่คล่องตัวเท่าเดิม
เมื่อไม่สามารถไปบังคับให้ต้นทางคือประเทศปลอดภาษีเปิดข้อมูล ก็ต้องวางกฎกติกาบังคับคนไทยและธุรกิจไทย ที่ไปตั้งบริษัทนอกอาณาเขต ให้ต้องรายงานข้อมูลเพื่อการติดตามตรวจสอบ จากเหตุ"เอกสารลับปานามา"ที่จุดประกายความสงสัยในประเทศไทยคราวนี้ จะช่วยสร้างความโปร่งใส ให้การทำธุรกิจเป็นไปอย่างมีคุณธรรมและจริยธรรมยิ่งขึ้น ซึ่งต้องร่วมกันทำให้เรื่องนี้เคลื่อนไปข้างหน้าให้ได้ อดัตรัฐมนตรีคลังย้ำส่งท้าย
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,155 วันที่ 8 - 11 พฤษภาคม พ.ศ. 2559