กสิกรไทยเร่งหา New S-Curve ปั้นธุรกิจใหม่ ต่อยอดนวัตกรรม
กสิกรไทยเร่งหา New S-Curve ต่อยอดธุรกิจนวัตกรรม บริษัทลูก Digital Asset และขยายตลาดภูมิภาค เชื่อมผลิตภัณฑ์สู่ K PLUS สร้างเครื่องยนต์เติบโตใหม่ระยะยาว
KEY
POINTS
- กสิกรไทยเร่งหาโอกาสทางธุรกิจใหม่ (New S-Curve) เพื่อสร้างการเติบโตในระยะยาวท่ามกลางสภาวะเศรษฐกิจโลกที่ไม่แน่นอน
- มุ่งเน้นการพัฒนาธุรกิจนวัตกรรมและบริษัทในเครือ เช่น LINE BK, KGP และสินทรัพย์ดิจิทัล เพื่อต่อยอดและสร้างผลิตภัณฑ์ใหม่
- มีเป้าหมายในการนำผลิตภัณฑ์จากบริษัทลูกมาผสมผสานกับบริการของธนาคารบนแพลตฟอร์มหลักอย่าง K PLUS เพื่อตอบโจทย์ลูกค้ารุ่นใหม่
- ใช้ข้อมูล (Data) วิเคราะห์พฤติกรรมลูกค้าเพื่อพัฒนาบริการ ควบคู่ไปกับการขยายธุรกิจในภูมิภาค (Regional Expansion) เพื่อสร้างการเติบโตในอนาคต
ธนาคารกสิกรไทย (KBank) เร่งหาโอกาสทางธุรกิจใหม่ หรือ New S-Curve สร้างเครื่องยนต์เติบโตในระยะยาว ท่ามกลางเศรษฐกิจโลกที่เผชิญความไม่แน่นอนและวิกฤตที่เกิดขึ้นถี่ขึ้น ให้ความสำคัญกับการต่อยอดธุรกิจนวัตกรรม พัฒนาผลิตภัณฑ์ใหม่ ขยายธุรกิจในภูมิภาค ควบคู่กับการเพิ่มประสิทธิภาพการดำเนินงาน เพื่อรักษาโมเมนตัมการเติบโตของธนาคาร
หนุนธุรกิจตาม 7 อุตสาหกรรมเป้าหมาย เชื่อม Supply Chain
นางสาวขัตติยา อินทรวิชัย ประธานเจ้าหน้าที่บริหาร ธนาคาร กสิกรไทยเปิดเผยว่า แม้เศรษฐกิจไทยเริ่มเห็นสัญญาณฟื้นตัว แต่ยังเป็นการฟื้นตัวแบบ K-Shape โดยมีบางอุตสาหกรรมได้รับประโยชน์จากการลงทุนโดยตรงจากต่างประเทศ (FDI) โดยเฉพาะธุรกิจ Data Center รวมถึงธุรกิจพลังงานสะอาดและ Green Transition ที่มีแนวโน้มเติบโต ขณะที่บางอุตสาหกรรมยังเผชิญแรงกดดัน

โจทย์สำคัญ จึงไม่ใช่เพียงการรับโอกาสจากการลงทุนที่เข้ามาในประเทศ แต่อยู่ที่การต่อยอดโอกาสการลงทุนที่เข้ามาในประเทศ ให้กลายเป็นขีดความสามารถในการแข่งขันใหม่ของผู้ประกอบการไทย โดยเฉพาะการเชื่อมโยงธุรกิจตลอดห่วงโซ่อุปทาน (Supply Chain) ภายใต้นโยบาย Reinvent Thailand ซึ่งกำหนด 7 อุตสาหกรรมเป้าหมาย ครอบคลุมตั้งแต่ผู้ประกอบการรายใหญ่ไปจนถึง SME
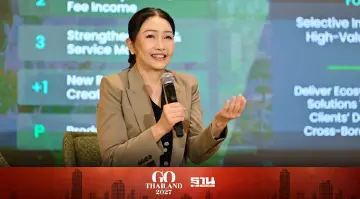
สำหรับทิศทางธุรกิจของ KBank ยังคงเดินหน้าตามยุทธศาสตร์ 3+1+P ประกอบด้วย การพัฒนาศักยภาพสินเชื่อ การเพิ่มรายได้ที่ไม่ใช่ดอกเบี้ย การเชื่อมโยงช่องทางบริการแบบ Omni-Channel การสร้างนวัตกรรมและขยายธุรกิจในภูมิภาค รวมถึงการเพิ่มประสิทธิภาพองค์กร (Productivity)

ทั้งนี้ ด้านสินเชื่อธนาคารยังคงดำเนินนโยบายอย่างระมัดระวัง โดยสินเชื่อใหม่ที่ได้รับอนุมัติประมาณ 99% เป็นลูกค้าปัจจุบันของธนาคาร เน้นกลุ่มลูกค้าที่มีประวัติและความสัมพันธ์ทางธุรกิจต่อเนื่อง พร้อมทยอยทดลองปล่อยสินเชื่อให้กับกลุ่มลูกค้าใหม่ เพื่อประเมินความเสี่ยงในแต่ละช่วงเวลา
เร่งหา New S-Curve สร้างเครื่องยนต์เติบโตใหม่
สำหรับกลยุทธ์สร้าง New S-Curve ธนาคารให้น้ำหนักกับการพัฒนาธุรกิจนวัตกรรมและบริษัทลูก (Subsidiaries) โดยมองว่าธุรกิจเหล่านี้ไม่ได้มีเป้าหมายเพียงการสร้างกำไรในระยะสั้น แต่เป็นส่วนสำคัญในการเสริมศักยภาพธุรกิจหลัก และสร้างผลิตภัณฑ์ใหม่ให้ตอบโจทย์ลูกค้ากลุ่มใหม่
ตัวอย่างธุรกิจที่ดำเนินการแล้ว ได้แก่ LINE BK ซึ่งเริ่มมีกำไรตั้งแต่ปีที่ผ่านมา รวมถึง KGP ธุรกิจด้านการชำระเงิน และบริการนวัตกรรมอื่น ๆ เช่น เหมียวจด ตลอดจนธุรกิจสินทรัพย์ดิจิทัล (Digital Asset) โดยธนาคารมีแนวทางนำผลิตภัณฑ์จากบริษัทลูกเข้ามาผสานกับบริการของธนาคารมากขึ้น
เป้าหมายคือการเชื่อมโยงทุกธุรกิจให้สามารถสนับสนุนซึ่งกันและกัน และต่อยอดเป็นผลิตภัณฑ์ใหม่บนแพลตฟอร์มหลักอย่าง K PLUS เพื่อเพิ่มความหลากหลายของบริการและตอบโจทย์พฤติกรรมผู้บริโภค โดยเฉพาะลูกค้ารุ่นใหม่


ขณะเดียวกัน ธนาคารยังมองการขยายธุรกิจในภูมิภาค (Regional Expansion) และ Digital Asset เป็นโอกาสสำคัญในการสร้างการเติบโตระยะกลาง โดยยอมรับว่าผลจากการลงทุนในธุรกิจกลุ่มนี้อาจยังไม่ปรากฏชัดเจนในระยะสั้น แต่ถือเป็นการวางรากฐานสำหรับการเติบโตในอนาคต
ใช้ Data เจาะพฤติกรรมลูกค้า ปรับโฉม K PLUS
อีกหนึ่งกลยุทธ์สำคัญคือการขับเคลื่อนธุรกิจด้วย Customer Strategy โดยนำข้อมูล (Data) มาวิเคราะห์และทำความเข้าใจพฤติกรรมลูกค้าในเชิงลึก ทั้งจากการสำรวจ การสัมภาษณ์ และการวิเคราะห์รูปแบบการใช้งานจริง เพื่อนำไปพัฒนาผลิตภัณฑ์และบริการให้เหมาะสมกับลูกค้าแต่ละกลุ่ม
การปรับโฉม K PLUS เป็นหนึ่งในตัวอย่างของการนำข้อมูลลูกค้ามาใช้พัฒนาบริการ โดยออกแบบหน้าจอและฟังก์ชันให้สอดคล้องกับพฤติกรรมการใช้งาน เพิ่มความสะดวกในการทำธุรกรรม พร้อมเดินหน้ากลยุทธ์ Omni-Channel เชื่อมช่องทางดิจิทัลเข้ากับบริการผ่านพนักงาน เพื่อรองรับทั้งธุรกรรมทั่วไปและธุรกรรมที่ต้องการคำแนะนำ
ส่วนการแข่งขันจาก Virtual Bank ธนาคารมองว่าเป็นโอกาสของระบบการเงินไทยในการขยายการเข้าถึงบริการทางการเงินไปยังกลุ่ม Underbanked และ Unbanked ซึ่งยังเป็นกลุ่มที่มีโอกาสเติบโต โดยการทำงานร่วมกับพันธมิตรและการใช้ข้อมูลร่วมกันจะเป็นแนวทางสำคัญในการพัฒนาบริการทางการเงินในอนาคต
รักษาวินัยการเงิน พร้อมรับโอกาสเติบโต
นางสาวขัตติยากล่าวว่า การสร้างการเติบโตในระยะยาวต้องดำเนินควบคู่กับการรักษาความแข็งแกร่งทางการเงิน ทั้งผลประกอบการ เงินกองทุน และการบริหารความเสี่ยง รวมถึงการดูแลผู้มีส่วนได้เสียทุกกลุ่ม ขณะเดียวกัน องค์กรต้องมีความยืดหยุ่นและพร้อมปรับตัวต่อ Disruption โดยให้ความสำคัญกับการพัฒนาศักยภาพบุคลากร ปรับโครงสร้างองค์กรให้คล่องตัว ลดขั้นตอนการทำงาน และเพิ่มความรวดเร็วในการตัดสินใจ
สำหรับการสนับสนุนลูกค้าธุรกิจ ธนาคารยังพร้อมให้บริการทุกกลุ่มอุตสาหกรรม แต่ผู้ประกอบการจำเป็นต้องมีจุดแข็งและความได้เปรียบในการแข่งขัน ไม่ว่าจะเป็นด้านต้นทุน การเข้าถึงวัตถุดิบคุณภาพ การขยายตลาด หรือการกระจายความเสี่ยงจากการพึ่งพาตลาดใดตลาดหนึ่ง
“เป้าหมายการเติบโต ธนาคารเชื่อว่า มีศักยภาพและความพร้อมรองรับโอกาสใหม่ เมื่อเศรษฐกิจกลับมามีแรงส่ง โดยให้ความสำคัญกับการสนับสนุนผู้ประกอบการที่มีจุดแข็งและความสามารถในการแข่งขัน เพื่อร่วมขับเคลื่อนเศรษฐกิจไทยให้หลุดพ้นจากกับดักรายได้ปานกลางภายใน 12 ปีข้างหน้า”
หน้า 16 หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับที่ 4,252 วันที่ 12 - 14 พฤศจิกายน พ.ศ. 2569
