โจทย์ใหญ่เศรษฐกิจไทย ปิดช่องโกงเงิน เร่งใช้ AI เพิ่มโอกาสธุรกิจเข้าถึงเงินทุน
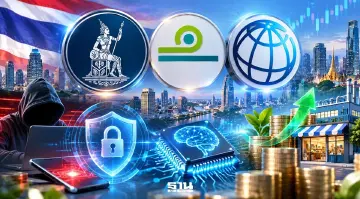
ธปท.-ก.ล.ต.-ธนาคารโลก ชี้ ไทยต้องเร่งรับมือภัยโกงเงิน ยกระดับความปลอดภัยระบบการเงิน เร่งใช้ AI เพิ่มประสิทธิภาพธุรกิจ เปิดทางให้ SME เข้าถึงเงินทุนมากขึ้น เพื่อเพิ่มขีดความสามารถการแข่งขัน สร้างการเติบโตในระยะยาว
KEY
POINTS
- ธปท. เสนอแนวทาง “Bangkok Blueprint” เพื่อรับมือปัญหาการทุจริตทางการเงิน (Fraud) อย่างครบวงจร ตั้งแต่การป้องกันก่อนโอนเงิน การชะลอธุรกรรมเสี่ยง และการติดตามเงินหลังเกิดเหตุ เพื่อสร้างความเชื่อมั่นในระบบการเงินดิจิทัล
- ธนาคารโลกชี้ว่าไทยยังมีการนำ AI ไปใช้ในภาคธุรกิจน้อยเพียง 7% เทียบกับสหรัฐฯ ที่ 43% โดยประเมินว่าการเร่งใช้ AI จะช่วยเพิ่มศักยภาพการเติบโตของเศรษฐกิจไทยได้ 10%
- การเข้าถึงแหล่งเงินทุนยังเป็นปัญหาสำคัญ โดยมี SME เพียง 40% ที่เข้าถึงสินเชื่อจากธนาคารได้ ขณะที่บริษัทขนาดใหญ่เข้าถึงได้ราว 60% ซึ่งเป็นข้อจำกัดที่ต้องเร่งแก้ไข
นายสักกะภพ พันธ์ยานุกูล ผู้ช่วยผู้ว่าการ สายนโยบายและกำกับผู้ให้บริการการชำระเงิน ธนาคารแห่งประเทศไทย (ธปท.) Special Talk | Decoding the Bangkok Blueprint: ก้าวข้ามกรอบเดิม สู่การเติบโตที่ยั่งยืน ในงาน SX Sustainability Expo 2026 From Global Vision to Business Action ถอดรหัส IMF - World Bank 2026 สู่กลยุทธ์ความยั่งยืนของธุรกิจไทย ที่ห้องเพลนารีฮอลล์ โดยกล่าวว่า Bangkok Blueprint เริ่มจากโจทย์เชิงปฏิบัติว่า เมื่อดิจิทัลไฟแนนซ์ขยายตัว จะทำอย่างไรให้ประชาชนยังมีความเชื่อมั่นในการใช้ระบบการเงิน ปัจจุบันประเทศไทยมีหมายเลขพร้อมเพย์ที่ลงทะเบียนแล้วกว่า 83 ล้านหมายเลข มีธุรกรรมมากกว่า 80 ล้านรายการต่อวัน เพิ่มขึ้นประมาณ 10 เท่าในช่วง 10 ปีที่ผ่านมา ขณะที่มูลค่าธุรกรรมอยู่ที่ประมาณ 54 ล้านล้านบาท หรือราว 3 เท่าของ GDP สะท้อนว่าระบบการชำระเงินดิจิทัลได้กลายเป็นโครงสร้างพื้นฐานสำคัญของเศรษฐกิจและชีวิตประจำวัน
แต่ความเร็วของระบบกลับเป็นช่องทางให้เกิดความเสียหายจาก Fraud หรือการทุจริตทางการเงิน โดย ธปท.ระบุว่า มิจฉาชีพสามารถโอนเงินจากบัญชีม้าแถวแรกได้เฉลี่ยภายในประมาณ 2 นาที และนำเงินออกจากระบบธนาคารได้ภายในราว 3 นาที ขณะที่ผู้เสียหายอาจใช้เวลาถึง 30 ชั่วโมงกว่าจะรู้ตัวและแจ้งเหตุ
ช่องว่างด้านเวลาดังกล่าวทำให้การรอรับแจ้งเหตุแล้วจึงติดตามเงินมีข้อจำกัด โดยเฉพาะเมื่อเงินที่เกี่ยวข้องกับ Fraud กว่า 80% มีการโอนข้ามสถาบันการเงิน จึงไม่สามารถให้ธนาคารแห่งใดแห่งหนึ่งจัดการได้เพียงลำพัง ข้อมูลที่ ธปท.นำเสนอ ยังพบว่า มีผู้เสียหายจากการหลอกลวงเพียงประมาณ 11% ที่ติดต่อแจ้งหน่วยงานที่เกี่ยวข้อง ขณะที่ประมาณ 1 ใน 4 ของเหยื่อเคยสูญเสียความเชื่อมั่นต่อระบบออนไลน์ และบางส่วนระบุว่าจะหลีกเลี่ยงการใช้บริการทางการเงินผ่านแอป
ที่ผ่านมา ธปท.ออกมาตรการรับมือ Fraud ตั้งแต่ระดับอุปกรณ์ ทั้งการตรวจสอบ Mobile Device การสแกนใบหน้าสำหรับธุรกรรมเสี่ยง การควบคุมแอปอันตรายและลิงก์ รวมถึงมาตรการเกี่ยวกับการใช้งานบัญชีต่อเครื่องในบางกรณี

มาตรการเริ่มขยับไปสู่การจัดการบัญชีม้าและเส้นทางเงินมากขึ้น ทั้งการจำกัดวงเงินตามระดับความเสี่ยง การแจ้งเตือนเชิงรุก และการพัฒนา Central Fraud Registry เพื่อให้สถาบันการเงินสามารถใช้ข้อมูลร่วมกันและติดตามเส้นทางเงินข้ามสถาบันได้เร็วขึ้น
อย่างไรก็ตาม ธปท.มองว่ายังไม่สามารถสรุปได้ว่าปัญหา Fraud สิ้นสุดลง เนื่องจากรูปแบบการหลอกลวงเปลี่ยนแปลงต่อเนื่อง จากการโจมตีอุปกรณ์ไปสู่การหลอกผู้ใช้งานโดยตรง เช่น Romance Scam และ Investment Scam โจทย์จึงเปลี่ยนจากการทำให้ ระบบปลอดภัย ไปสู่การป้องกันไม่ให้ประชาชนถูกหลอกจนตัดสินใจโอนเงินตั้งแต่ต้น

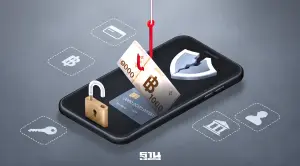


Bangkok Blueprint มอง Fraud ตั้งแต่ต้นน้ำถึงปลายน้ำ
แนวทางของ Bangkok Blueprint จึงครอบคลุมตั้งแต่ก่อนเกิดธุรกรรม โดยต้องจัดการตั้งแต่ช่องทางที่มิจฉาชีพใช้ติดต่อเหยื่อ ทั้งโซเชียลมีเดีย แพลตฟอร์มออนไลน์ การโฆษณา และโทรศัพท์ เมื่อประชาชนกำลังจะโอนเงิน ต้องมีระบบแจ้งเตือนและกระบวนการตรวจสอบที่เหมาะสม หรือ Friction เพื่อชะลอธุรกรรมที่มีความเสี่ยง โดยต้องรักษาสมดุลระหว่างความปลอดภัยกับความสะดวก หลังเงินถูกโอนไปแล้ว ต้องมีระบบระงับ ติดตาม และกู้คืนเงิน รวมถึงการเยียวยาผู้เสียหายและการบังคับใช้กฎหมาย
แนวคิดดังกล่าวไม่ได้กำหนดให้ทุกประเทศใช้มาตรการเดียวกัน แต่เป็นกรอบร่วมที่แต่ละประเทศสามารถนำไปปรับตามบริบทของตัวเอง โดยประเทศไทยต้องเพิ่มความรับผิดชอบของผู้เกี่ยวข้องทั้งธนาคาร ผู้ให้บริการ e-Money แพลตฟอร์มออนไลน์ และผู้ประกอบธุรกิจสินทรัพย์ดิจิทัล
ก.ล.ต.ยกระดับ KYC-ตรวจเงินดิจิทัล ป้องกันทุนสีเทา
ด้านนายไพบูลย์ ดำรงวารี ผู้ช่วยเลขาธิการสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) ได้กล่าวในหัวข้อ Fireside Chat | Building Trust, Powering Growth: ขับเคลื่อนตลาดทุนไทยยั่งยืน ยุคการเงินดิจิทัล โดยกล่าวว่า โจทย์ของตลาดทุนไทยอยู่ที่การสร้างความเชื่อมั่นควบคู่กับการป้องกันมิจฉาชีพและเงินผิดกฎหมาย ก.ล.ต.อยู่ระหว่างทำงานร่วมกับหน่วยงานที่เกี่ยวข้อง ตลาดซื้อขายสินทรัพย์ดิจิทัล และผู้ประกอบธุรกิจ เพื่อยกระดับการตรวจสอบตัวตนและที่มาของเงิน

อีกด้านคือการยกระดับมาตรฐาน ESG โดย ก.ล.ต.เตรียมเดินหน้าการเปิดเผยข้อมูลตาม IFRS S1 และ IFRS S2 ซึ่งจะทำให้บริษัทจดทะเบียนต้องเปิดเผยข้อมูลความยั่งยืนที่เชื่อมโยงกับข้อมูลทางการเงินมากขึ้น ซึ่งการดำเนินการจะเริ่มจากบริษัทขนาดใหญ่ โดยนำร่อง SET50 ตามด้วย SET100 และกลุ่มบริษัทจดทะเบียนอื่น โดยปี 2570 จะเป็นช่วงเริ่มเก็บข้อมูล และนำไปสู่การเปิดเผยข้อมูลในปี 2571
อย่างไรก็ตาม กติกาใหม่เพิ่มต้นทุนให้ภาคธุรกิจในระยะสั้น แต่จำเป็นต่อการยกระดับความโปร่งใสของตลาดทุน โดยเฉพาะการป้องกัน Greenwashing ซึ่งการออก Green Bond หรือ Social Bond จะต้องมีผู้ตรวจสอบหรือ Reviewer/Verifier และมีการเปิดเผยผลการดำเนินงานอย่างต่อเนื่อง
World Bank ชี้ไทยยังมีช่องว่าง AI-เงินทุน-การลงทุน
ขณะที่ นายสตีเฟน เอ็น. เอ็นเดกวา ผู้อำนวยการประจำประเทศไทยและเมียนมา ธนาคารโลก (World Bank) กล่าวในช่วงการเสวนาหัวข้อ “IMF-World Bank 2026 Dialogue: โลกกำลังบอกอะไรธุรกิจไทย” ว่า หากไทยต้องการยกระดับเศรษฐกิจและก้าวพ้นกับดักรายได้ปานกลาง การเพิ่มงบประมาณอย่างเดียวไม่ใช่คำตอบ แต่ต้องใช้เงินที่มีอยู่ให้เกิดผลลัพธ์มากขึ้น โดยมี 3 เรื่องที่ควรเร่งดำเนินการ ได้แก่ AI การเข้าถึงเงินทุนของ SME และการระดมเงินทุนภาคเอกชน
ไทยสามารถดึงดูดการลงทุนดาต้าเซ็นเตอร์ได้ แต่การนำ AI ไปใช้จริงในภาคธุรกิจยังมีช่องว่าง โดยบริษัทไทยมีการใช้ AI ประมาณ 7% เทียบกับ 43% ในสหรัฐฯ ธนาคารโลกประเมินว่าการเพิ่มการใช้ AI สามารถช่วยเพิ่มศักยภาพการเติบโตของไทยได้ประมาณ 10%
ด้าน SME มีเพียงประมาณ 40% ที่เข้าถึงสินเชื่อจากธนาคาร ขณะที่บริษัทขนาดใหญ่เข้าถึงสินเชื่อได้ราว 60% สะท้อนข้อจำกัดด้านเงินทุนที่ยังต้องแก้ไข ขณะที่การลงทุนรวมของไทยอยู่ที่ประมาณ 22-23% ต่ำกว่าประเทศที่มีระดับการพัฒนาใกล้เคียงกันซึ่งมีค่าเฉลี่ยประมาณ 30%
อีกโจทย์คือการเปลี่ยนผ่านด้านพลังงาน ไทยยังพึ่งพาเชื้อเพลิงฟอสซิลมากกว่า 2 ใน 3 ของพลังงานทั้งหมด ขณะที่พลังงานหมุนเวียนจากโซลาร์มีสัดส่วนประมาณ 5% การลงทุนพลังงานสะอาดจึงเกี่ยวข้องทั้งต้นทุนพลังงาน ความมั่นคง และความสามารถในการแข่งขัน

โจทย์ใหญ่ไทยไม่ใช่แค่โต แต่ต้องโตบนระบบที่เชื่อถือได้
อย่างไรก็ดี ไทยต้องลงทุนด้าน Resilience หรือความสามารถในการรับมือความเสี่ยง โดยเฉพาะน้ำท่วมและสภาพภูมิอากาศ เนื่องจากไทยมีความเสี่ยงจากน้ำท่วมในระดับสูง ขณะที่การลงทุนเพื่อป้องกันความเสียหายตั้งแต่ต้นสามารถลดต้นทุนความเสียหายในอนาคตได้