นักคณิตศาสตร์ประกันภัย ชี้น้ำท่วมฉุดประชาชน-ประกันอ่วม จับตาเบี้ยประกันพุ่ง
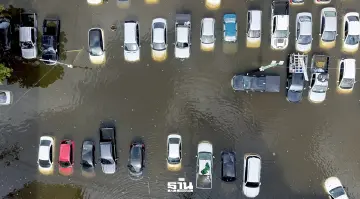
นักคณิตศาสตร์ประกันภัย ชี้สถานการณ์น้ำท่วมสร้างความเสียหายทั้งต่อประชาชนและบริษัทประกันภัย ซึ่งต้องเผชิญกับการจ่ายค่าสินไหมทดแทนที่เพิ่มขึ้น ผลกระทบที่คาดว่าจะเกิดขึ้นคือเบี้ยประกันภัยมีแนวโน้มปรับตัวสูงขึ้น และอาจมีการเพิ่มข้อยกเว้นความคุ้มครองเกี่ยวกับภัยมหันตภัย
KEY
POINTS
- สถานการณ์น้ำท่วมสร้างความเสียหายทั้งต่อประชาชนและบริษัทประกันภัย ซึ่งต้องเผชิญกับการจ่ายค่าสินไหมทดแทนที่เพิ่มขึ้น
- บริษัทประกันภัยจะนำข้อมูลความเสียหายจากเหตุการณ์นี้ไปประเมินความเสี่ยงใหม่เพื่อกำหนดต้นทุนในอนาคต
- ผลกระทบที่คาดว่าจะเกิดขึ้นคือเบี้ยประกันภัยมีแนวโน้มปรับตัวสูงขึ้น และอาจมีการเพิ่มข้อยกเว้นความคุ้มครองเกี่ยวกับภัยมหันตภัย
อาจารย์ทอมมี่ หรือนายพิเชฐ เจียรมณีทวีสิน อดีตนายกสมาคมนักคณิตศาสตร์ประกันภัยแห่งประเทศไทย วิเคราะห์ผลกระทบจากสถานการณ์น้ำท่วมกรุงเทพฯ และพื้นที่โดยรอบในครั้งนี้ว่า ความเสียหายไม่ได้เกิดขึ้นเฉพาะกับประชาชนและภาคธุรกิจ แต่บริษัทประกันภัยเองก็ต้องเผชิญกับความเสี่ยงจากการจ่ายสินไหมที่เพิ่มขึ้น ขณะที่ในระยะต่อไปมีโอกาสเห็นการทบทวนต้นทุนความเสี่ยง เบี้ยประกันภัย และเงื่อนไขความคุ้มครองมหันตภัย
อาจารย์ทอมมี่กล่าวว่า ความเสียหายจากน้ำท่วมในเบื้องต้นความคุ้มครองจะครอบคลุมทั้ง ทรัพย์สิน รถยนต์ และบ้าน รวมถึงภาคธุรกิจที่อาจได้รับผลกระทบจากการหยุดชะงักของการดำเนินงาน ซึ่งในระบบประกันภัยมีความคุ้มครองที่เกี่ยวข้องกับความเสียหายจากการหยุดชะงักของธุรกิจด้วย แต่ในส่วนของประกันภัยรถยนต์ประเภทที่ 2 และ3 ผู้เอาประกันต้องดูรายละเอียดความคุ้มครองอีกครั้ง ว่ายกเว้นกรณีมหันตภัยหรือไม่
หากกรมธรรม์ระบุความคุ้มครองว่า ยกเว้นกรณีมหันตภัย จะทำให้ความเสียหายที่เกิดในเขตพื้นที่ ที่ถูกประกาศเป็นเขตภัยพิบัติจะอยู่นอกเหนือความคุ้มครองทันที
อย่างไรก็ตาม ความเสียหายที่เกิดขึ้นไม่ได้หมายความว่าบริษัทประกันภัยจะต้องแบกรับทั้งหมด เนื่องจากบริษัทประกันภัยมีเครื่องมือสำคัญในการบริหารความเสี่ยง คือ การซื้อประกันภัยต่อ (Reinsurance) เพื่อถ่ายโอนความเสี่ยงบางส่วนออกไป โดยเฉพาะความเสียหายจากภัยพิบัติขนาดใหญ่
น้ำท่วมซ้ำ กระทบเบี้ยประกันในอนาคต
อีกผลกระทบที่ต้องจับตาคือต้นทุนประกันภัยในอนาคต เนื่องจากเหตุการณ์น้ำท่วมและภัยพิบัติที่เกิดขึ้นจริงจะกลายเป็นข้อมูลที่บริษัทนำกลับไปประเมินความเสี่ยงใหม่
อาจารย์ทอมมี่มองว่า เหตุการณ์ที่เกิดขึ้นมีแนวโน้มส่งสัญญาณให้บริษัทประกันภัยต้องระมัดระวังการรับประกันภัยมหันตภัยมากขึ้น และอาจสะท้อนออกมาเป็น เบี้ยประกันภัยที่สูงขึ้น รวมถึงการกำหนดข้อยกเว้นเกี่ยวกับภัยมหันตภัยในกรมธรรม์บางประเภท
“เบี้ยแน่นอนต้องแพงขึ้น แล้วประกันในอนาคตข้างหน้าก็จะมีข้อยกเว้นเรื่องมหันตภัยขึ้นมา ซึ่งผลกระทบดังกล่าวต้องติดตามต่อในปีถัดไป” อาจารย์ทอมมี่ระบุ
ประกันภัยก็มีโอกาส “อ่วม” หากคำนวณความเสี่ยงพลาด
บริษัทประกันภัยต้องคำนวณให้ได้ว่าควรรับความเสี่ยงไว้เองเท่าใด และควรซื้อประกันภัยต่อในระดับใด อาจารย์ทอมมี่อธิบายว่า หากซื้อประกันภัยต่อน้อยเกินไป เมื่อเกิดภัยพิบัติขนาดใหญ่ บริษัทอาจต้องรับภาระค่าสินไหมจำนวนมากจนกระทบต่อฐานะการเงินของบริษัท
ในทางกลับกัน หากซื้อประกันภัยต่อมากเกินไป ต้นทุนของบริษัทก็จะสูงขึ้นเช่นกัน ดังนั้นหัวใจสำคัญจึงอยู่ที่การประเมินความเสี่ยงและคำนวณต้นทุนให้แม่นยำ
“ถ้าบริษัทประกันภัยไม่รู้ต้นทุนตัวเองจากการคำนวณว่า จะต้องจ่ายเท่าไหร่ และต้องจ่ายเมื่อไหร่ มันจะกลายเป็นการพนันทันที” อาจารย์ทอมมี่ย้ำ
พร้อมอธิบายว่า บริษัทประกันภัยมีหน้าที่รับความเสี่ยงแทนผู้อื่น จึงต้องสามารถพยากรณ์ความเสี่ยงได้ และความเสี่ยงใดที่ไม่สามารถพยากรณ์ได้ ก็ไม่ควรเข้าไปรับโดยไม่ประเมินให้รอบคอบ


Climate Change เพิ่มความเสี่ยง
อาจารย์ทอมมี่ เชื่อมโยงสถานการณ์ดังกล่าวกับปัญหาการเปลี่ยนแปลงสภาพภูมิอากาศ (Climate Change) โดยมองว่าเมื่อสภาพภูมิอากาศเปลี่ยนแปลงและเหตุการณ์ภัยพิบัติมีแนวโน้มสร้างความเสียหายมากขึ้น ความเสี่ยงจะไม่ได้ตกอยู่กับบริษัทประกันภัยเพียงอย่างเดียว แต่จะกระทบต่อธุรกิจทุกประเภท
ดังนั้นภาคธุรกิจจะต้องประเมินให้ได้ว่า Climate Change จะส่งผลกระทบต่อธุรกิจอย่างไร ทั้งในด้านการดำเนินงาน ต้นทุน และฐานะทางการเงิน และต้องนำความเสี่ยงดังกล่าวเข้าไปอยู่ในกระบวนการบริหารความเสี่ยงมากขึ้น
อาจารย์ทอมมี่มองว่า ในท้ายที่สุด น้ำท่วมครั้งหนึ่งจึงไม่ได้จบเพียงความเสียหายที่เกิดขึ้นในวันที่น้ำท่วม แต่จะมีผลต่อเนื่องไปถึงการประเมินความเสี่ยง การกำหนดราคาประกันภัย การซื้อประกันภัยต่อ และต้นทุนที่ผู้บริโภคอาจต้องรับในอนาคต
