
‘แอมโร’จี้แก้จุดลงทุนอืด
แอมโรมั่นใจฐานะการคลัง-การเงินไทยแข็งแกร่งหนุนเศรษฐกิจขยายตัวเข้าเป้า 3.4% แนะเร่งแก้ปมลงทุนเอกชนอืด ชี้ “จีน-ญี่ปุ่น”พยุงจีดีพีอาเซียนบวก 3
สำนักงานวิจัยเศรษฐกิจมหภาคของภูมิภาคอาเซียน+3(AMRO : ASEAN+3 Macroeconomic Research Office) และธนาคารแห่งประเทศไทย(ธปท.) ร่วมแถลงถึง "การปฏิรูปและเสถียรภาพในเอเซีย: 20 ปี หลังวิกฤติการเงินปี 2540”
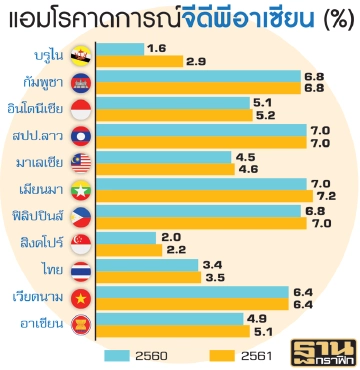
นายคอร์ โฮ อี้ หัวหน้านักเศรษฐศาสตร์ AMRO ระบุว่า เศรษฐกิจของภูมิภาคอาเซียน+3 น่าจะผ่านจุดต่ำสุดไปแล้ว โดยเชื่อว่าแนวโน้มการเติบโตจะอยู่ในปี 2560-2561 ในระดับ 5.1-5.2%ซึ่งช่วง 2-3 เดือนที่ผ่านมาแอมโรเปลี่ยนมุมมองต่อภาวะเงินทุนไหลเข้า-ออกไม่น่าเป็นกังวลเช่นก่อนหน้า
ขณะที่ภาคการส่งออกฟื้นตัวอย่างกว้างขวาง ทั้งในเอเชียและภูมิภาคอื่นๆ รวมทั้งเศรษฐกิจจีนได้เข้าสู่ภาวะไม่หยุดชะงักโดยปีนี้สามารถเติบโตได้ 6.5% และคาดว่าปีหน้าจะอยู่ที่ 6.3% อีกทั้งเงินทุนที่เคยไหลออกจากจีนเริ่มนิ่ง จากก่อนหน้าที่เคยไหลออก 1ล้านล้านดอลลาร์สหรัฐฯ คงเหลือเงินสำรองระหว่างประเทศ 3 ล้านล้านดอลลาร์สหรัฐฯ
ส่วนญี่ปุ่น เศรษฐกิจขยายตัวได้ดีมีอัตราการเติบโตปีนี้ที่ 1.3% และปีหน้า 1.3% ซึ่งทั้ง 2 ประเทศนี้เป็นเศรษฐกิจใหญ่น่าจะช่วยรักษาระดับของการขยายตัวเศรษฐกิจของภูมิภาคอาเซียน+3 ในระยะต่อไป
[caption id="attachment_162538" align="aligncenter" width="489"]

‘แอมโร’จี้แก้จุดลงทุนอืด[/caption]
อย่างไรก็ตามโดยรวมทั้งอาเซียน+3 และภูมิภาคได้มีการปฎิรูปอย่างกว้างขวางในหลายมิตินับตั้งแต่วิกฤติปี2540 ไม่ว่าการใช้นโยบายยืดหยุ่นมากขึ้น จากเดิมที่ใช้นโยบายอัตราแลกเปลี่ยนคงที่ในระบบตะกร้าเงินมีความยืดหยุ่นมากขึ้น
ภาคการเงิน สถาบันการเงินและธุรกิจ รวมถึงฐานะการคลังที่ดีขึ้นช่วยประคองเศรษฐกิจโดยในช่วงที่เกิดวิกฤติการเงินโลกในปี 2551 ทำให้ภูมิภาคอาเซียน +3 ใช้นโยบายการคลังในการกระตุ้นเศรษฐกิจภายในประเทศ แต่จากการใช้นโยบายการคลังดังกล่าวไม่ว่าภาคการคลัง ภาคครัวเรือนที่จะประคองเศรษฐกิจทำให้เกิดจุดเปราะบางสะสมหนี้สาธารณะจนเกินกรอบความยั่งยืนทางการคลังในบางประเทศซึ่งต้องติดตามต่อไป
นายคอร์ โฮ อี้กล่าวว่า ทั้งกลุ่มประเทศอินโดนีเซีย มาเลเซีย เวียดนาม และเมียนมา ซึ่งได้รับผลกระทบจากสินค้าโภคภัณฑ์ตกต่ำทำให้รายได้ภาครัฐตกต่ำลงจึงใช้นโยบายการคลังสนับสนุนเศรษฐกิจในช่วงที่เศรษฐกิจโลกประสบปัญหา เหล่านี้จึงเกิดการสะสมหนี้สาธารณะ โดยเฉพาะอินโดนีเซีย ฟิลิปปินส์ที่ต้องการการลงทุนโครงสร้างพื้นฐาน หากจำเป็นต้องใช้นโยบายการคลังจำเป็นต้องขยายแหล่งรายได้อื่น
สำหรับประเทศไทยแอมโรมองขีดความสามารถในการใช้นโยบายการคลังว่า ไทยมีฐานะการคลังและการเงินเข้มแข็งเพียงพอจะสนับสนุนการฟื้นตัวและการเพิ่มขีดความสามารถภาครัฐ และการลงทุน แต่จุดอ่อนของการฟื้นตัวคือ การลงทุนภาคเอกชนที่ยังขยายตัวไม่เต็มที่ หากการลงทุนภาคเอกชนขยายตัวดีเศรษฐกิจไทยจะขยายตัวได้มากกว่า 3.4%แต่ระดับนี้ถือเป็นอัตราที่น่าพอใจเพราะเติบโตจากฐานที่ต่ำและเจอผลกระทบหลายมิติมาเป็นเวลานาน
“ขณะที่อัตราเงินเฟ้อยังอยู่ในระดับต่ำตั้งแต่ปีหน้าจะเข้าสู่ระดับ 1%ซึ่งสนับสนุนขีดความสามารถที่จะใช้นโยบายการเงินหากมีความจำเป็น ส่วนความท้าทายระบบเศรษฐกิจไทยคือ การปรับโครงสร้างเศรษฐกิจขยายตัวตามขีดความสามารถ ส่วนความเสี่ยงนั้น แม้ไม่เห็นความเสี่ยงจากภาคสถาบันการเงินแต่ปัญหาหนี้ครัวเรือนและเอ็นพีแอลในกลุ่มเอสเอ็มอียังเป็นแรงกดดันที่ต้องติดตามต่อไป”
ส่วนเครื่องมือในการจัดการความเสี่ยงตลาดเงินและเงินทุนเคลื่อนย้ายนั้น ให้ความสำคัญการใช้นโยบายอัตราแลกเปลี่ยนที่ยืดหยุ่นเพื่อรองรับการปรับตัวของภูมิภาค หากเกิดมีเงินทุนไหลเข้าและอีกส่วนคือ การรวมพลังของภูมิภาคเพื่อพึ่งพาซึ่งกันและกันในกลุ่มประเทศที่มีเงินสำรองระหว่างประเทศสูงอาจจะยื่นมือเข้าช่วยเหลือประเทศที่ประสบปัญหาในบางช่วงได้
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,270 วันที่ 15 - 17 มิถุนายน พ.ศ. 2560
สำนักงานวิจัยเศรษฐกิจมหภาคของภูมิภาคอาเซียน+3(AMRO : ASEAN+3 Macroeconomic Research Office) และธนาคารแห่งประเทศไทย(ธปท.) ร่วมแถลงถึง "การปฏิรูปและเสถียรภาพในเอเซีย: 20 ปี หลังวิกฤติการเงินปี 2540”
นายคอร์ โฮ อี้ หัวหน้านักเศรษฐศาสตร์ AMRO ระบุว่า เศรษฐกิจของภูมิภาคอาเซียน+3 น่าจะผ่านจุดต่ำสุดไปแล้ว โดยเชื่อว่าแนวโน้มการเติบโตจะอยู่ในปี 2560-2561 ในระดับ 5.1-5.2%ซึ่งช่วง 2-3 เดือนที่ผ่านมาแอมโรเปลี่ยนมุมมองต่อภาวะเงินทุนไหลเข้า-ออกไม่น่าเป็นกังวลเช่นก่อนหน้า
ขณะที่ภาคการส่งออกฟื้นตัวอย่างกว้างขวาง ทั้งในเอเชียและภูมิภาคอื่นๆ รวมทั้งเศรษฐกิจจีนได้เข้าสู่ภาวะไม่หยุดชะงักโดยปีนี้สามารถเติบโตได้ 6.5% และคาดว่าปีหน้าจะอยู่ที่ 6.3% อีกทั้งเงินทุนที่เคยไหลออกจากจีนเริ่มนิ่ง จากก่อนหน้าที่เคยไหลออก 1ล้านล้านดอลลาร์สหรัฐฯ คงเหลือเงินสำรองระหว่างประเทศ 3 ล้านล้านดอลลาร์สหรัฐฯ
ส่วนญี่ปุ่น เศรษฐกิจขยายตัวได้ดีมีอัตราการเติบโตปีนี้ที่ 1.3% และปีหน้า 1.3% ซึ่งทั้ง 2 ประเทศนี้เป็นเศรษฐกิจใหญ่น่าจะช่วยรักษาระดับของการขยายตัวเศรษฐกิจของภูมิภาคอาเซียน+3 ในระยะต่อไป
[caption id="attachment_162538" align="aligncenter" width="489"]

อย่างไรก็ตามโดยรวมทั้งอาเซียน+3 และภูมิภาคได้มีการปฎิรูปอย่างกว้างขวางในหลายมิตินับตั้งแต่วิกฤติปี2540 ไม่ว่าการใช้นโยบายยืดหยุ่นมากขึ้น จากเดิมที่ใช้นโยบายอัตราแลกเปลี่ยนคงที่ในระบบตะกร้าเงินมีความยืดหยุ่นมากขึ้น
ภาคการเงิน สถาบันการเงินและธุรกิจ รวมถึงฐานะการคลังที่ดีขึ้นช่วยประคองเศรษฐกิจโดยในช่วงที่เกิดวิกฤติการเงินโลกในปี 2551 ทำให้ภูมิภาคอาเซียน +3 ใช้นโยบายการคลังในการกระตุ้นเศรษฐกิจภายในประเทศ แต่จากการใช้นโยบายการคลังดังกล่าวไม่ว่าภาคการคลัง ภาคครัวเรือนที่จะประคองเศรษฐกิจทำให้เกิดจุดเปราะบางสะสมหนี้สาธารณะจนเกินกรอบความยั่งยืนทางการคลังในบางประเทศซึ่งต้องติดตามต่อไป
นายคอร์ โฮ อี้กล่าวว่า ทั้งกลุ่มประเทศอินโดนีเซีย มาเลเซีย เวียดนาม และเมียนมา ซึ่งได้รับผลกระทบจากสินค้าโภคภัณฑ์ตกต่ำทำให้รายได้ภาครัฐตกต่ำลงจึงใช้นโยบายการคลังสนับสนุนเศรษฐกิจในช่วงที่เศรษฐกิจโลกประสบปัญหา เหล่านี้จึงเกิดการสะสมหนี้สาธารณะ โดยเฉพาะอินโดนีเซีย ฟิลิปปินส์ที่ต้องการการลงทุนโครงสร้างพื้นฐาน หากจำเป็นต้องใช้นโยบายการคลังจำเป็นต้องขยายแหล่งรายได้อื่น
สำหรับประเทศไทยแอมโรมองขีดความสามารถในการใช้นโยบายการคลังว่า ไทยมีฐานะการคลังและการเงินเข้มแข็งเพียงพอจะสนับสนุนการฟื้นตัวและการเพิ่มขีดความสามารถภาครัฐ และการลงทุน แต่จุดอ่อนของการฟื้นตัวคือ การลงทุนภาคเอกชนที่ยังขยายตัวไม่เต็มที่ หากการลงทุนภาคเอกชนขยายตัวดีเศรษฐกิจไทยจะขยายตัวได้มากกว่า 3.4%แต่ระดับนี้ถือเป็นอัตราที่น่าพอใจเพราะเติบโตจากฐานที่ต่ำและเจอผลกระทบหลายมิติมาเป็นเวลานาน
“ขณะที่อัตราเงินเฟ้อยังอยู่ในระดับต่ำตั้งแต่ปีหน้าจะเข้าสู่ระดับ 1%ซึ่งสนับสนุนขีดความสามารถที่จะใช้นโยบายการเงินหากมีความจำเป็น ส่วนความท้าทายระบบเศรษฐกิจไทยคือ การปรับโครงสร้างเศรษฐกิจขยายตัวตามขีดความสามารถ ส่วนความเสี่ยงนั้น แม้ไม่เห็นความเสี่ยงจากภาคสถาบันการเงินแต่ปัญหาหนี้ครัวเรือนและเอ็นพีแอลในกลุ่มเอสเอ็มอียังเป็นแรงกดดันที่ต้องติดตามต่อไป”
ส่วนเครื่องมือในการจัดการความเสี่ยงตลาดเงินและเงินทุนเคลื่อนย้ายนั้น ให้ความสำคัญการใช้นโยบายอัตราแลกเปลี่ยนที่ยืดหยุ่นเพื่อรองรับการปรับตัวของภูมิภาค หากเกิดมีเงินทุนไหลเข้าและอีกส่วนคือ การรวมพลังของภูมิภาคเพื่อพึ่งพาซึ่งกันและกันในกลุ่มประเทศที่มีเงินสำรองระหว่างประเทศสูงอาจจะยื่นมือเข้าช่วยเหลือประเทศที่ประสบปัญหาในบางช่วงได้
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,270 วันที่ 15 - 17 มิถุนายน พ.ศ. 2560


