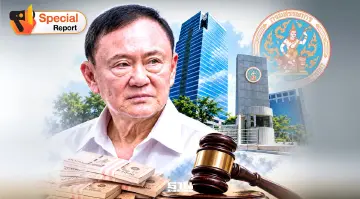
ไล่ล่า“ทักษิณ” ฟ้องล้มละลาย เกมการเมือง?
ไล่ล่า“ทักษิณ” ฟ้องล้มละลาย เกมการเมือง? : รายงานพิเศษ โดย...ทีมข่าวการเมือง หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับ 4246
KEY
POINTS
- กรมสรรพากรเตรียมยื่นฟ้องล้มละลาย ทักษิณ ชินวัตร อดีตนายกรัฐมนตรี เพื่อบังคับชำระหนี้ภาษีกว่า 17,000 ล้านบาท จากคดีซื้อขายหุ้นชินคอร์ป
- การดำเนินการนี้ มีปัจจัยเร่งด่วนจากคดีที่ใกล้จะหมดอายุความในเดือนมีนาคม 2570 และการติดตามทรัพย์สินยังไม่สามารถเก็บหนี้ได้ครบถ้วน
- ฝ่ายทักษิณโต้แย้งว่า หนี้ภาษีดังกล่าวมาจากเงินส่วนที่ถูกรัฐยึดทรัพย์ไปแล้วในคดีก่อนหน้า จึงมองว่าเป็นการบังคับคดีซ้ำซ้อน
- การเลือกใช้มาตรการฟ้องล้มละลาย กับ อดีตนายกรัฐมนตรี ทำให้เกิดคำถามว่าเป็นการดำเนินการตามกฎหมาย หรือ มีแรงจูงใจทางการเมืองเข้ามาเกี่ยวข้อง
ชื่อของ ทักษิณ ชินวัตร อดีตนายกรัฐมนตรี กลับมาอยู่กลางสมรภูมิข้อกฎหมายและการเมืองอีกครั้ง เมื่อ “กรมสรรพากร” เดินหน้าติดตามบังคับชำระหนี้ภาษีอากร จากกรณีการซื้อขายหุ้น บริษัท ชิน คอร์ปอเรชั่น จำกัด (มหาชน) โดยยอดหนี้ที่ยังค้างชำระรวมเงินเพิ่มมีจำนวนมากกว่า 17,000 ล้านบาท และล่าสุดได้ส่งเรื่องถึงอัยการสูงสุดเพื่อพิจารณาดำเนินคดีล้มละลาย
เอกสารของกรมสรรพากรที่ระบุชั้นความลับ “ลับ” และ “ด่วนที่สุด” ลงวันที่ 22 กันยายน 2569 อันสะท้อนให้เห็นว่า หน่วยงานจัดเก็บรายได้ของรัฐ กำลังเร่งหาทางบังคับชำระหนี้ภาษีที่มีคำพิพากษาถึงที่สุดแล้ว หลังจากติดตามทรัพย์สินและดำเนินมาตรการบังคับหนี้มาเป็นระยะเวลานาน แต่ยังไม่สามารถเรียกเก็บเงินได้ครบตามยอดหนี้
เหตุผลสำคัญที่กรมสรรพากรยกขึ้นประกอบการเสนอให้อัยการสูงสุด (อสส.) พิจารณาฟ้องล้มละลาย คือ การส่งหนังสือแจ้งเตือนให้ชำระหนี้ไปยังภูมิลำเนาของ ทักษิณ แล้ว 2 ครั้ง แต่ละครั้งห่างกันไม่น้อยกว่า 30 วัน โดยมีผู้ที่อยู่ในบ้านรับหนังสือไว้ ทว่าหนี้ภาษียังไม่ได้รับการชำระให้เสร็จสิ้น
กรมสรรพากรจึงเห็นว่า พฤติการณ์ดังกล่าวประกอบกับการมีหนี้ ที่กำหนดจำนวนได้แน่นอนเกินกว่าเกณฑ์ขั้นต่ำตามกฎหมาย อาจเข้าหลักเกณฑ์การดำเนินคดีล้มละลายตามพ.ร.บ.ล้มละลาย พ.ศ. 2483 โดยอ้างมาตรา 8 (9) และมาตรา 9 เป็นฐานในการพิจารณาดำเนินการ


คำถามที่ตามมาคือ เหตุใดกรมสรรพากรจึงเลือกเดินหน้าในจังหวะนี้ และการฟ้องล้มละลาย เป็นหนทางสุดท้ายในการรักษาประโยชน์ของรัฐจริงหรือไม่
จากปมหุ้นชินคอร์ปสู่หนี้ภาษี
ย้อนกลับไปยัง วันที่ 23 มกราคม 2549 ซึ่งเป็นช่วงก่อนการรัฐประหาร 19 กันยายน 2549 กรณีการซื้อขายหุ้นชินคอร์ป กลายเป็นจุดเริ่มต้นของข้อพิพาททางภาษี ที่ดำเนินต่อเนื่องมาจนถึงปัจจุบัน
ตามรายละเอียด บริษัท แอมเพิล ริช อินเวสท์เมนท์ จำกัด ขายหุ้นชินคอร์ปให้แก่ นายพานทองแท้ ชินวัตร และ นางสาวพินทองทา ชินวัตร คนละ 164.6 ล้านหุ้น ในราคาหุ้นละ 1 บาท ขณะที่ราคาหุ้นอ้างอิงจากการซื้อขายรายใหญ่ในตลาดอยู่ที่หุ้นละ 49.25 บาท
ส่วนต่างระหว่างราคาทั้งสองอยู่ที่หุ้นละ 48.25 บาท คิดเป็นมูลค่ารวมประมาณ 15,883.9 ล้านบาท ซึ่งกลายเป็นหัวใจของการประเมินภาษีในเวลาต่อมา
ข้อวินิจฉัยของฝ่ายสรรพากร ระบุว่า พานทองแท้ และ พินทองทา ถือหุ้นแทนทักษิณ ทำให้ประโยชน์จากส่วนต่างราคาหุ้นดังกล่าว ถือเป็นเงินได้ของทักษิณ ที่ต้องนำมาคำนวณภาษีเงินได้บุคคลธรรมดา
จากการประเมินภาษี รวมทั้งเบี้ยปรับและเงินเพิ่ม เจ้าหน้าที่กำหนดยอดเรียกเก็บรวมประมาณ 17,629 ล้านบาทเศษ ก่อนที่ข้อพิพาทจะเดินทางเข้าสู่กระบวนการพิจารณาของศาลหลายชั้น
เมื่อหนี้ภาษีถึงที่สุด
เส้นทางคดีภาษีของทักษิณ ผ่านการต่อสู้ในกระบวนการยุติธรรมหลายระดับ ในชั้นอุทธรณ์ ทักษิณขอให้ยกเลิกการประเมินภาษี และขอให้งดหรือลดเบี้ยปรับและเงินเพิ่ม แต่คณะกรรมการพิจารณาอุทธรณ์เห็นว่า การประเมินชอบด้วยกฎหมาย และไม่มีเหตุให้งดหรือลดเบี้ยปรับและเงินเพิ่ม จึงมีมติยกอุทธรณ์
ต่อมา ทักษิณ ยื่นฟ้องกรมสรรพากรและคณะกรรมการพิจารณาอุทธรณ์ต่อศาลภาษีอากรกลาง ซึ่งมีคำพิพากษาให้เพิกถอนการประเมินและคำวินิจฉัยอุทธรณ์ ก่อนที่ศาลอุทธรณ์คดีชำนัญพิเศษจะพิพากษายืน
อย่างไรก็ตาม เมื่อคดีเข้าสู่ศาลฎีกา ผลการพิจารณากลับเปลี่ยนไป โดยศาลฎีกาพิพากษายกฟ้อง และวินิจฉัยว่า การประเมินภาษีและคำวินิจฉัยอุทธรณ์ชอบด้วยกฎหมาย
ในมุมของกรมสรรพากร เมื่อการประเมินได้รับการยืนยันจากศาลฎีกาแล้ว ประเด็นสำคัญที่เหลืออยู่ จึงเป็นการเรียกเก็บหนี้ให้ครบถ้วน ไม่ใช่การกลับไปเริ่มต้นพิสูจน์ข้อกฎหมายเดิมซ้ำอีกครั้ง
แต่ในมุมของฝ่ายทักษิณ ยังมีข้อโต้แย้งอีกชั้นหนึ่งเกี่ยวกับการยึดทรัพย์จากเงินขายหุ้นชินคอร์ปที่เคยตกเป็นของแผ่นดิน ว่า มีความเชื่อมโยงกับภาระภาษีที่กำลังถูกติดตามอยู่หรือไม่
อย่างไรก็ตาม เมื่อหนี้ภาษีถึงที่สุด กรมสรรพากรจึงเดินหน้าติดตามทรัพย์สินเพื่อบังคับชำระหนี้ โดยตรวจสอบทั้งกรรมสิทธิ์ สิทธิครอบครอง และสิทธิเรียกร้องที่อาจนำมาใช้ชำระหนี้ได้
เส้นตาย มี.ค. 70 หมดอายุความ
อีกปัจจัยหนึ่งที่ทำให้คดีนี้มีความเร่งด่วน คือ ประเด็นเรื่องอายุความในการบังคับหนี้ ซึ่งกรมสรรพากรประเมินว่า คดีมีกรอบอายุความ 10 ปี ซึ่งจะสิ้นสุดในเดือนมีนาคม 2570 จึงต้องเร่งดำเนินการก่อนถึงกำหนดดังกล่าว
ในเชิงยุทธศาสตร์ เวลาที่เหลืออยู่ย่อมมีความสำคัญอย่างมาก หากกรมสรรพากรเห็นว่า มาตรการบังคับหนี้ที่ใช้อยู่ไม่สามารถทำให้ได้รับชำระหนี้อย่างเพียงพอ การพิจารณาดำเนินคดีล้มละลาย ก็อาจเป็นหนึ่งในทางเลือกที่ต้องเร่งประเมิน
อสส.กับข้อพิพาททางการเมือง
เมื่อกรมสรรพากรส่งเรื่องถึงอัยการสูงสุด ในทางปฏิบัติ อัยการไม่ได้มีหน้าที่เพียงรับเอกสาร แล้วลงนามฟ้องตามข้อเสนอของหน่วยงานเจ้าหนี้เท่านั้น แต่ต้องพิจารณาข้อเท็จจริง ข้อกฎหมาย พยานหลักฐาน และองค์ประกอบของคดีตามที่กฎหมายกำหนด
หากอัยการเห็นว่า พยานหลักฐานครบถ้วน ก็อาจดำเนินการตามขั้นตอนต่อไป แต่หากยังมีประเด็นต้องตรวจสอบเพิ่มเติม ก็ย่อมต้องพิจารณาตามหลักเกณฑ์และอำนาจหน้าที่ของตน
ในทางการเมือง การตัดสินใจครั้งนี้ย่อมถูกจับตาอย่างเข้มข้น เพราะไม่ว่าผลจะออกมาในทิศทางใด ก็มีโอกาสถูกตีความผ่านกรอบความขัดแย้ง ระหว่างฝ่ายที่ต้องการให้รัฐบังคับใช้กฎหมายอย่างเคร่งครัด กับ ฝ่ายที่มองว่าคดีต่าง ๆ ที่เกี่ยวข้องกับทักษิณ มีภูมิหลังจากความขัดแย้งทางการเมือง

ทักษิณโต้รัฐยึดแล้ว 46,373 ล้าน
ในอีกด้านหนึ่ง ทักษิณ ไม่ได้ยอมรับข้อสรุปของกรมสรรพากรโดยปราศจากข้อโต้แย้ง เมื่อวันที่ 2 กรกฎาคม 2569 ทักษิณยื่นฟ้องกรมสรรพากรต่อศาลภาษีอากรกลาง ขอให้เพิกถอนคำสั่งอายัดทรัพย์สินและประกาศขายทอดตลาด พร้อมยื่นคำร้องขอให้ศาลมีมาตรการคุ้มครองชั่วคราว เพื่อระงับการดำเนินการระหว่างรอคำพิพากษา
ต่อมา เมื่อวันที่ 16 กันยายน 2569 นายวิญญัติ ชาติมนตรี ทนายความของทักษิณ ชี้แจงว่า การดำเนินการดังกล่าวไม่ได้มีเจตนาโต้แย้งหรือไม่เคารพคำพิพากษาถึงที่สุด แต่เป็นความพยายามทำให้เกิดความชัดเจน เกี่ยวกับภาระภาษีที่เกี่ยวเนื่องกับเงินจากการขายหุ้นชินคอร์ป
หัวใจของข้อต่อสู้คือ เงินได้จำนวน 15,883.9 ล้านบาท ที่นำมาใช้เป็นฐานประเมินภาษี เป็นส่วนหนึ่งของเงินจากการขายหุ้นชินคอร์ป ซึ่งถูกพิพากษาให้ตกเป็นของแผ่นดินแล้ว ในคดียึดทรัพย์ที่มีมูลค่าประมาณ 46,373 ล้านบาท
ฝ่ายทักษิณ จึงเห็นว่า การติดตามยึดและอายัดทรัพย์สินเพิ่มเติมอาจเป็นการบังคับคดีซ้ำซ้อนเกินกว่าความรับผิดที่ควรมี และเสนอให้กรมสรรพากรพิจารณารับชำระเงินจากกระทรวงการคลัง แทนการติดตามยึดทรัพย์สินส่วนอื่นเพิ่มเติม
เมื่อวันที่ 7 ตุลาคม 2569 ทักษิณ ขึ้นเบิกความต่อศาลภาษีอากรกลางในการไต่สวนคำร้องขอคุ้มครองชั่วคราว โดยยืนยันว่า พร้อมยอมรับคำพิพากษา แต่เห็นว่าการดำเนินการของกรมสรรพากรไม่ชอบด้วยกฎหมาย
คำอุปมาที่ถูกจับตามองคือ การเปรียบกระทรวงการคลังเป็น “พ่อ” และกรมสรรพากรเป็น “ลูก” พร้อมยกตัวอย่างว่า ตนได้ให้เงินทั้งหมดแก่พ่อไปแล้ว แต่พ่อไม่พูดคุยกับลูก ทำให้ลูกกลับมาติดตามทวงหนี้กับตนซ้ำอีก
แรงกดดันทางการเมือง?
ตามกำหนดการ ศาลภาษีอากรกลางนัดฟังคำสั่งเกี่ยวกับคำร้องขอคุ้มครองชั่วคราว ในวันที่ 16 พฤศจิกายน 2569 เวลา 09.00 น.
ผลการพิจารณาจะเป็นจุดที่ต้องจับตา เพราะเกี่ยวข้องกับว่า การดำเนินการอายัดทรัพย์สินและขายทอดตลาด จะสามารถเดินหน้าต่อไปในระหว่างที่คดีหลักยังอยู่ระหว่างพิจารณาได้หรือไม่
หากศาลมีคำสั่งคุ้มครองชั่วคราว ย่อมต้องพิจารณารายละเอียดของคำสั่งว่าให้ระงับการดำเนินการใด เป็นระยะเวลาเท่าใด และมีเงื่อนไขให้วางเงินหรือหลักประกันหรือไม่
ในทางกลับกัน หากศาลยกคำร้อง กรมสรรพากรก็อาจดำเนินมาตรการบังคับหนี้ต่อไปได้ ตามขอบเขตที่กฎหมายและคำสั่งศาลอนุญาต
ฝ่ายกรมสรรพากรได้ยื่นคัดค้านคำขอคุ้มครองชั่วคราว โดยขอให้ศาลยกคำร้อง และหากศาลมีคำสั่งคุ้มครอง ก็ขอให้ทักษิณนำเงินหรือหลักประกันมาวางศาล เพื่อรองรับความเสียหายที่อาจเกิดขึ้นแก่หน่วยงาน
ขณะเดียวกัน กำหนดนัดไกล่เกลี่ย ชี้สองสถาน และสืบพยานถูกเลื่อนไปเป็นวันที่ 21 ธันวาคม 2569 เวลา 09.00 น.
หากมองเฉพาะข้อกฎหมาย การดำเนินคดีล้มละลาย มีวัตถุประสงค์และเงื่อนไขเฉพาะของตัวเอง ในกรณีนี้ กรมสรรพากร มีเหตุผลที่สามารถอธิบายได้ในเชิงการบริหารหนี้ ได้แก่ การมีคำพิพากษาถึงที่สุด การที่ยอดหนี้ยังค้างชำระ การติดตามทรัพย์สินที่ได้คืนเพียงบางส่วน และความกังวลเกี่ยวกับกรอบเวลาในการบังคับหนี้
แต่ในทางการเมือง การเลือกใช้มาตรการที่มีผลกระทบสูงต่อสถานะของ “อดีตนายกรัฐมนตรี” ย่อมหลีกเลี่ยงไม่ได้ที่จะเกิดข้อสงสัยว่า เหตุใดจึงดำเนินการในช่วงเวลานี้ และมีแรงกดดันทางการเมืองเข้ามาเกี่ยวข้องหรือไม่?
รายงานพิเศษ โดย...ทีมข่าวการเมือง หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับ 4246