Data Center เกิน 200 MW ควรสร้างโรงไฟฟ้าเองหรือไม่?
Data Center เกิน 200 MW ควรสร้างโรงไฟฟ้าเองหรือไม่? โมเดล Bring Your Own Power ทางออกใหม่ของไทย ลดภาระสายส่ง พร้อมเปลี่ยนผ่านสู่พลังงานสะอาดปี 2050 โดย อาจารย์ ดร.เมทังกร เสริมสุข (CIIM – KMITL) วิทยาลัยการจัดการนวัตกรรมและอุตสาหกรรม (CIIM) สถาบันเทคโนโลยีพระจอมเกล้าเจ้าคุณทหารลาดกระบัง (สจล.)
ในยุคที่ Artificial Intelligence หรือ AI กำลังเปลี่ยนโครงสร้างเศรษฐกิจโลก ประเทศไทยกำลังได้รับความสนใจจากนักลงทุน Data Center และ Hyperscale Cloud อย่างต่อเนื่อง แต่เบื้องหลังโอกาสทางเศรษฐกิจครั้งใหญ่นี้ มีคำถามสำคัญที่สังคมไทยจำเป็นต้องพิจารณาอย่างจริงจัง นั่นคือ หาก Data Center ขนาดหลายร้อยถึงหลายพันเมกะวัตต์เข้ามาลงทุนในประเทศไทย ใครจะเป็นผู้รับผิดชอบต้นทุนการสร้างโรงไฟฟ้า สายส่งไฟฟ้า สถานีไฟฟ้า และหม้อแปลงขนาดใหญ่ที่จำเป็นต้องลงทุนเพิ่มเติม?
Data Center ขนาด 200 MW อาจมีความต้องการไฟฟ้าเทียบเท่าโรงงานอุตสาหกรรมขนาดใหญ่หลายแห่งรวมกัน ขณะที่ Data Center ขนาด 1,000 MW หรือ 1 GW หากใช้ไฟฟ้าเต็มกำลังตลอดทั้งปี จะมีความต้องการพลังงานสูงถึง 8,760 ล้านหน่วย หรือ 8.76 TWh ต่อปี ซึ่งเป็นภาระไฟฟ้าขนาดใหญ่มากสำหรับระบบไฟฟ้าของประเทศ
หาก Data Center เหล่านี้เลือกตั้งอยู่ในพื้นที่ที่ระบบไฟฟ้ายังไม่มีความพร้อม หน่วยงานด้านไฟฟ้าอาจจำเป็นต้องลงทุนสร้างสายส่งแรงสูง สถานีไฟฟ้า หม้อแปลง และระบบสนับสนุนเพิ่มเติม โดยต้นทุนดังกล่าวอาจมีมูลค่าหลายพันล้านบาทหรือสูงกว่านั้น ขึ้นอยู่กับขนาดโครงการ ระยะทาง และข้อจำกัดของระบบไฟฟ้าในพื้นที่
ประเด็นสำคัญจึงไม่ใช่การปฏิเสธการลงทุน Data Center แต่คือการออกแบบนโยบายให้การลงทุนดังกล่าวไม่สร้างภาระต้นทุนที่ไม่เป็นธรรมแก่ผู้ใช้ไฟฟ้ารายอื่น
หนึ่งในแนวคิดที่ควรนำมาพิจารณาสำหรับ Data Center ขนาดใหญ่กว่า 200 MW คือ Bring Your Own Power หรือ BYOP ซึ่งหมายถึงการให้ผู้พัฒนา Data Center มีส่วนรับผิดชอบในการจัดหาแหล่งผลิตไฟฟ้าที่เพียงพอต่อความต้องการของตนเอง โดยอาจลงทุนเอง ร่วมลงทุนกับผู้ผลิตไฟฟ้า หรือทำสัญญารับซื้อไฟฟ้าจากโรงไฟฟ้าที่พัฒนาขึ้นเพื่อรองรับโครงการโดยเฉพาะ
สำหรับประเทศไทย โมเดลที่น่าสนใจคือการบูรณาการ Small-Scale LNG Terminal + LNG Cold Energy + Small Power Producer (SPP) + Data Center ให้กลายเป็นโครงสร้างพื้นฐานพลังงานและดิจิทัลแบบบูรณาการ และในระยะยาวค่อย ๆ เพิ่มสัดส่วนพลังงานหมุนเวียนและพลังงานนิวเคลียร์ขนาดเล็ก หรือ Small Modular Reactor (SMR) เพื่อลดการพึ่งพาก๊าซธรรมชาติและมุ่งสู่การปล่อยก๊าซเรือนกระจกสุทธิเป็นศูนย์



เมื่อ Data Center โตเร็วกว่า Grid ปัญหาไฟฟ้าอาจกลายเป็นข้อจำกัดของ AI
สำนักงานพลังงานระหว่างประเทศ หรือ International Energy Agency (IEA) ประเมินในรายงาน Energy and AI ว่าความต้องการไฟฟ้าของ Data Center ทั่วโลกจะเพิ่มขึ้นจากประมาณ 415 TWh ในปี 2024 เป็นประมาณ 945 TWh ในปี 2030 หรือเพิ่มขึ้นมากกว่าสองเท่าภายในระยะเวลาเพียงหกปี โดย AI เป็นหนึ่งในปัจจัยขับเคลื่อนสำคัญของการเติบโตดังกล่าว
IEA ยังประเมินว่าการพัฒนา Data Center ใหม่ประมาณ 20% ของกำลังการผลิตที่คาดว่าจะเพิ่มขึ้นจนถึงปี 2030 อาจมีความเสี่ยงที่จะล่าช้าจากข้อจำกัดด้านโครงข่ายไฟฟ้า การเชื่อมต่อระบบ และห่วงโซ่อุปทานของอุปกรณ์สำคัญ เช่น Transformer และ Gas Turbine
ปัญหานี้เกิดจากความแตกต่างระหว่างระยะเวลาการพัฒนา Data Center กับโครงสร้างพื้นฐานพลังงาน โดย Data Center บางโครงการสามารถพัฒนาได้ภายในประมาณ 2–3 ปี แต่การสร้างสายส่งแรงสูง สถานีไฟฟ้า หรือโรงไฟฟ้าใหม่อาจต้องใช้เวลานานกว่านั้นมาก
ประเทศไทยกำลังเผชิญโจทย์ลักษณะเดียวกัน โดยเฉพาะในพื้นที่ EEC ซึ่งเป็นเป้าหมายสำคัญของการลงทุน Data Center ขนาดใหญ่
ข้อมูลจากการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย หรือ กฟผ. เมื่อเดือนกุมภาพันธ์ 2026 ระบุถึงโครงการปรับปรุงระบบส่งไฟฟ้าในพื้นที่ EEC เพื่อรองรับความต้องการไฟฟ้าจากอุตสาหกรรม Data Center ประมาณ 1,150 MW โดยมีการเพิ่มจุดจ่ายไฟและขยายขีดความสามารถของสถานีไฟฟ้าในพื้นที่จังหวัดชลบุรีและระยอง
ตัวเลขนี้สะท้อนว่า Data Center ไม่ใช่เพียงผู้ใช้ไฟฟ้ารายใหม่ แต่กำลังกลายเป็นปัจจัยสำคัญในการกำหนดทิศทางการลงทุนระบบไฟฟ้าของประเทศ
ดังนั้นคำถามเชิงนโยบายที่ต้องตอบให้ชัดเจนคือ การลงทุนโครงสร้างพื้นฐานเพื่อรองรับ Data Center ขนาดใหญ่ ควรให้ใครเป็นผู้รับผิดชอบต้นทุน และควรจัดสรรต้นทุนอย่างไรจึงจะเป็นธรรมต่อผู้ใช้ไฟฟ้าทั้งระบบ
ทำไม Data Center ขนาดมากกว่า 200 MW จึงควรพิจารณา Bring Your Own Power?
แนวคิด Bring Your Own Power ไม่ได้หมายความว่า Data Center ทุกแห่งต้องแยกตัวออกจากระบบไฟฟ้าของประเทศ หรือไม่สามารถซื้อไฟฟ้าจากการไฟฟ้าได้อีกต่อไป แต่เป็นการกำหนดให้โครงการขนาดใหญ่มีแผนจัดหากำลังผลิตไฟฟ้าที่ชัดเจน และรับผิดชอบต้นทุนโครงสร้างพื้นฐานที่เกิดขึ้นจากความต้องการไฟฟ้าของตนเองอย่างเหมาะสม
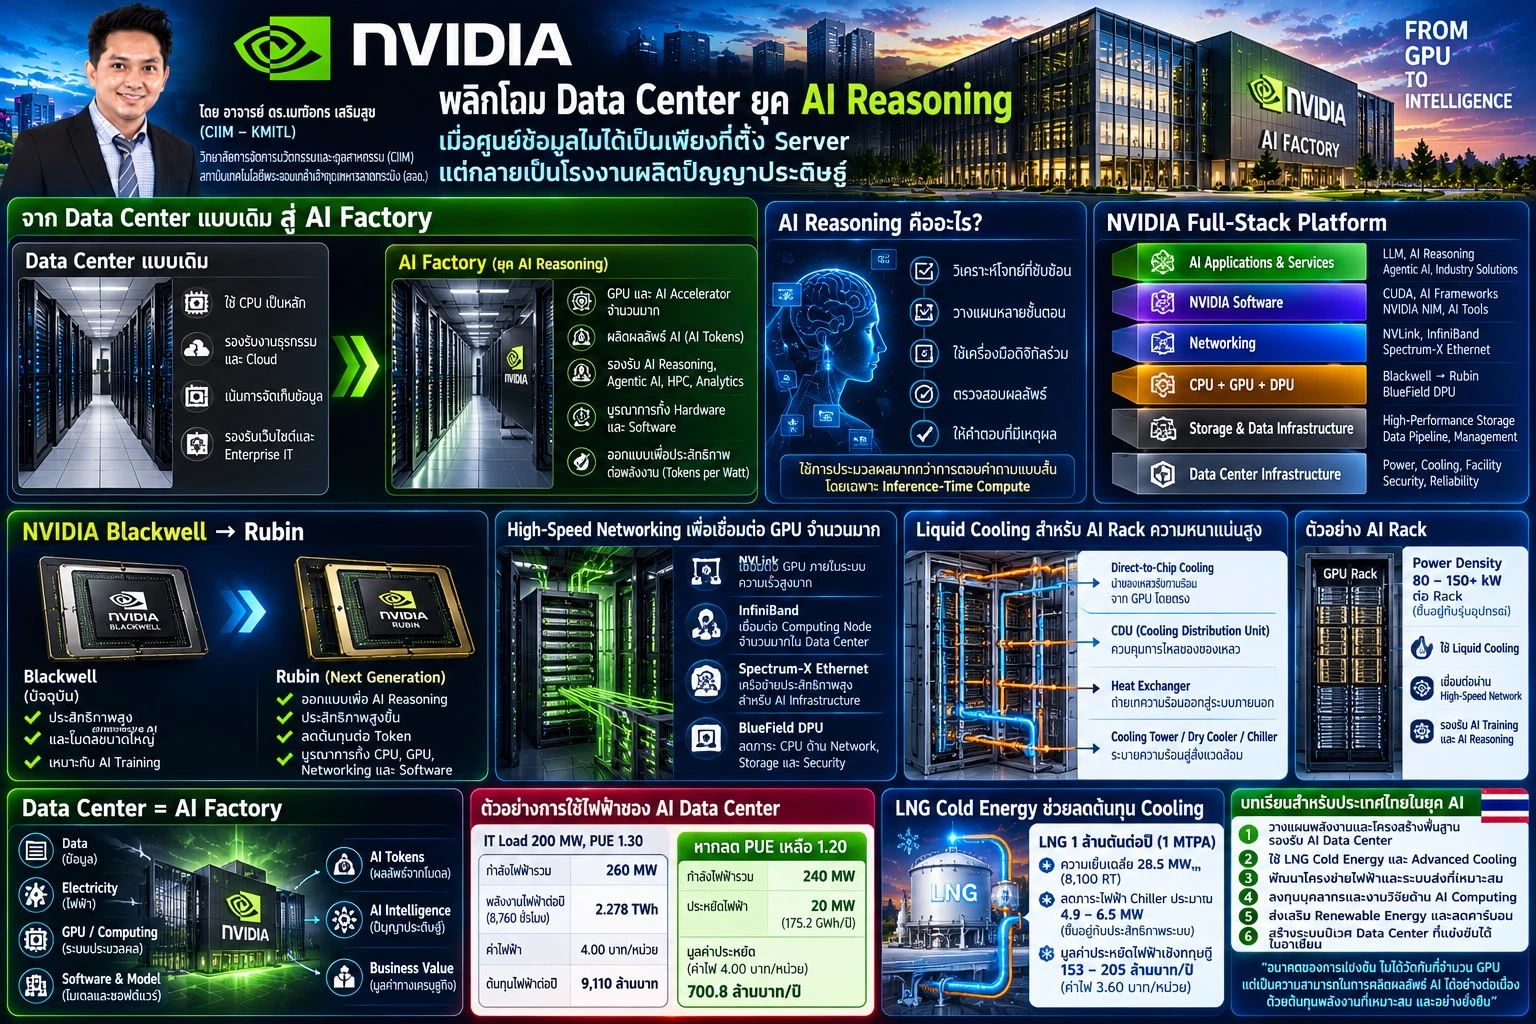
ตัวอย่างเช่น Data Center ที่มี IT Load 200 MW และมีค่า Power Usage Effectiveness หรือ PUE เท่ากับ 1.30 จะมีความต้องการไฟฟ้ารวมของ Facility ประมาณ 260 MW
หากมี Data Center ขนาดดังกล่าวเกิดขึ้นพร้อมกัน 10 แห่ง ความต้องการไฟฟ้ารวมอาจเพิ่มขึ้นถึง 2,600 MW ซึ่งเป็นกำลังไฟฟ้าขนาดใหญ่ที่อาจต้องอาศัยการลงทุนเพิ่มเติมทั้งด้าน Generation, Transmission และ Distribution
การกำหนดเกณฑ์พิจารณา BYOP สำหรับ Data Center ที่มีความต้องการไฟฟ้ารวมเกิน 200 MW จึงเป็นข้อเสนอเชิงนโยบายที่ควรศึกษา โดยต้องแยกให้ชัดเจนระหว่าง IT Load กับ Total Facility Load และใช้เกณฑ์ที่สอดคล้องกัน
อย่างไรก็ตาม ตัวเลข 200 MW ไม่ควรเป็นข้อบังคับตายตัวโดยไม่คำนึงถึงสถานที่ตั้ง เพราะ Data Center ขนาด 300 MW ที่ตั้งอยู่ใกล้โรงไฟฟ้าและระบบส่งไฟฟ้าที่มีกำลังสำรองเพียงพอ อาจสร้างต้นทุนต่อระบบน้อยกว่า Data Center ขนาด 100 MW ที่ตั้งอยู่ในพื้นที่ที่โครงข่ายไฟฟ้ามีข้อจำกัดอย่างมาก
ดังนั้นหลักการที่เหมาะสมคือใช้ขนาด 200 MW เป็นเกณฑ์เริ่มต้นสำหรับการประเมินทางเลือก BYOP และให้การตัดสินใจขั้นสุดท้ายขึ้นอยู่กับ Grid Impact Assessment, System Adequacy และต้นทุนการเชื่อมต่อจริง
เป้าหมายไม่ใช่การผลักภาระทั้งหมดให้เอกชนโดยไม่พิจารณาประโยชน์ส่วนรวม แต่คือการสร้างหลักเกณฑ์ที่ทำให้ผู้ก่อให้เกิดต้นทุนส่วนเพิ่มของระบบไฟฟ้ารับผิดชอบต้นทุนนั้นอย่างโปร่งใส ขณะเดียวกันหากโครงสร้างพื้นฐานใหม่สร้างประโยชน์ให้ผู้ใช้ไฟฟ้ารายอื่น ก็สามารถจัดสรรต้นทุนตามประโยชน์ที่ได้รับได้เช่นกัน
โมเดล Small-Scale LNG + SPP + Data Center คืออะไร?
สำหรับประเทศไทย แนวทางหนึ่งที่สามารถนำมาศึกษาคือการสร้างระบบพลังงานเฉพาะสำหรับ Data Center โดยใช้ Small-Scale LNG Receiving and Regasification Facility ร่วมกับโรงไฟฟ้าก๊าซธรรมชาติประสิทธิภาพสูงและระบบนำความเย็นจาก LNG กลับมาใช้ประโยชน์
แนวคิดนี้ประกอบด้วยองค์ประกอบสำคัญ 4 ส่วน ได้แก่ Small-Scale LNG Infrastructure ทำหน้าที่รับและแปรสภาพ LNG เป็นก๊าซธรรมชาติ โรงไฟฟ้า SPP หรือ Captive Power Plant ทำหน้าที่ผลิตไฟฟ้าให้ Data Center ระบบ LNG Cold Energy Recovery ทำหน้าที่นำความเย็นที่เกิดขึ้นระหว่าง Regasification มาใช้กับ Cooling Infrastructure และ Data Center ซึ่งเป็นผู้ใช้ไฟฟ้าและความเย็นหลัก
หลักการทำงานเริ่มจาก LNG ที่ถูกขนส่งมายังพื้นที่โครงการผ่านระบบขนส่งที่เหมาะสม เช่น LNG Carrier, Small-Scale LNG Vessel หรือระบบโลจิสติกส์อื่นที่ได้รับอนุญาต จากนั้น LNG จะเข้าสู่กระบวนการ Regasification เพื่อเปลี่ยนสถานะจากของเหลวอุณหภูมิต่ำกลับเป็นก๊าซธรรมชาติ
ก๊าซธรรมชาติที่ได้จะถูกส่งไปยังโรงไฟฟ้า Gas Engine หรือ Gas Turbine Combined Cycle เพื่อผลิตไฟฟ้าให้ Data Center ขณะที่ความเย็นจาก LNG ซึ่งปกติอาจถูกถ่ายเทออกสู่สิ่งแวดล้อม สามารถนำกลับมาใช้ผ่าน Heat Exchanger เพื่อช่วยผลิต Chilled Water สำหรับระบบ Cooling
โมเดลนี้จึงสามารถใช้ประโยชน์จาก LNG ได้สองด้านพร้อมกัน ได้แก่ Chemical Energy สำหรับผลิตไฟฟ้า และ Cryogenic Cold Energy สำหรับลดภาระการทำความเย็น
หากออกแบบให้โรงไฟฟ้า ระบบ Regasification และ Data Center อยู่ใกล้กัน จะช่วยลดระยะทางการส่งไฟฟ้าและส่งความเย็น ซึ่งอาจลดต้นทุนโครงสร้างพื้นฐานบางส่วนได้
แต่ต้องย้ำว่าโครงการลักษณะนี้ยังต้องมีระบบไฟฟ้าเชื่อมต่อที่เหมาะสม ระบบสำรอง การป้องกันความผิดปกติ และการประเมินความมั่นคงของการจ่ายไฟ ไม่ใช่การนำโรงไฟฟ้าไปตั้งข้าง Data Center แล้วถือว่าแก้ปัญหาได้ทั้งหมด
Data Center ขนาด 1,000 MW ต้องใช้ LNG ประมาณเท่าไร?
หากพิจารณา Data Center ที่มีความต้องการไฟฟ้ารวม 1,000 MW และใช้ไฟฟ้าเต็มกำลังตลอด 8,760 ชั่วโมงต่อปี จะมีความต้องการพลังงานไฟฟ้าเท่ากับ 8.76 TWh ต่อปี
สมมติว่าโรงไฟฟ้าก๊าซธรรมชาติมีประสิทธิภาพสุทธิประมาณ 55–60% และ LNG มีค่าความร้อนประมาณ 13.9 MWh ต่อหนึ่งตัน จะต้องใช้ LNG ประมาณ 1.05–1.15 ล้านตันต่อปีในกรณีอุดมคติที่ไม่รวมการสูญเสียและข้อจำกัดเพิ่มเติมบางประการ
เมื่อพิจารณาประสิทธิภาพจริงของระบบ ภาระโหลดที่เปลี่ยนแปลง การเดินเครื่องสำรอง และเงื่อนไขการใช้งาน ปริมาณ LNG สำหรับการวางแผนเบื้องต้นอาจอยู่ในช่วงประมาณ 1.1–1.4 ล้านตันต่อปี
ดังนั้นจึงสามารถกล่าวได้ว่า Data Center ขนาด 1,000 MW ต้องใช้ LNG ประมาณ 1 ล้านตันต่อปีหรือมากกว่า หากพึ่งพาโรงไฟฟ้าก๊าซธรรมชาติประสิทธิภาพสูงเป็นแหล่งผลิตไฟฟ้าหลัก
อย่างไรก็ตาม หากตัวเลข 1,000 MW หมายถึง IT Load และมี PUE เท่ากับ 1.20 ความต้องการไฟฟ้ารวมจะเพิ่มขึ้นเป็น 1,200 MW ทำให้ความต้องการ LNG สูงขึ้นตามไปด้วย
ตัวเลขนี้จึงต้องระบุฐานการคำนวณให้ชัดเจนก่อนนำไปใช้วางแผนโครงการ
LNG 1 ล้านตันต่อปี ไม่ได้ให้เพียงไฟฟ้า แต่ยังให้ความเย็นประมาณ 28.5 MW
ประเด็นที่น่าสนใจของโมเดลนี้คือ LNG ไม่ได้มีคุณค่าเพียงในฐานะเชื้อเพลิงสำหรับโรงไฟฟ้า แต่ยังมีพลังงานความเย็นที่สามารถนำกลับมาใช้ประโยชน์ได้
LNG ถูกเก็บรักษาที่อุณหภูมิประมาณ −160°C และก่อนนำไปใช้เป็นเชื้อเพลิงจะต้องผ่านกระบวนการ Regasification ซึ่งต้องรับความร้อนจากภายนอกเพื่อเปลี่ยนสถานะกลับเป็นก๊าซ
หากสมมติว่า LNG 1 ตันมี Cold Energy ที่สามารถนำกลับมาใช้ประโยชน์ได้ประมาณ 250 kWhₜₕ ปริมาณ LNG 1 ล้านตันต่อปีจะมีศักยภาพความเย็นรวมประมาณ 250 GWhₜₕ ต่อปี
เมื่อคิดเป็นกำลังความเย็นเฉลี่ยตลอดปี จะเท่ากับประมาณ 28.5 MWₜₕ หรือ 8,100 Refrigeration Tons (RT)
หากระบบ Chiller แบบเดิมใช้ไฟฟ้าประมาณ 0.6–0.8 kW/RT ศักยภาพความเย็นดังกล่าวจะเทียบเท่าการลดภาระไฟฟ้าของ Chiller ได้ประมาณ 4.9–6.5 MW ภายใต้สมมติฐานว่าความเย็นทั้งหมดสามารถนำไปใช้ทดแทนได้อย่างมีประสิทธิภาพ
หากคิดค่าไฟฟ้า 3.60 บาทต่อหน่วย และใช้งานต่อเนื่องตลอดปี จะมีมูลค่าการประหยัดไฟฟ้าเชิงทฤษฎีประมาณ 153–205 ล้านบาทต่อปี
อย่างไรก็ตาม มูลค่าที่ประหยัดได้จริงจะต่ำกว่าหรือแตกต่างจากตัวเลขดังกล่าวตามประสิทธิภาพ Heat Exchanger, Pumping Energy, Temperature Level, ความต้องการ Cooling และความต่อเนื่องของ LNG Throughput
สิ่งสำคัญคือพลังงานความเย็นจาก LNG ไม่ได้เพิ่มกำลังผลิตไฟฟ้าให้โรงไฟฟ้าโดยตรง แต่ช่วยลดไฟฟ้าที่ Data Center ต้องใช้กับระบบ Cooling จึงทำให้สามารถใช้กำลังผลิตไฟฟ้าที่มีอยู่รองรับ IT Load ได้มากขึ้น หรือช่วยลดการใช้เชื้อเพลิงในภาพรวม
นี่คือจุดแข็งของการออกแบบ LNG Terminal, Power Plant และ Data Center ให้ทำงานร่วมกันตั้งแต่ต้นโครงการ
SPP สำหรับ Data Center ควรออกแบบอย่างไร?
สำหรับ Data Center ขนาดใหญ่กว่า 200 MW โรงไฟฟ้าแบบ Small Power Producer หรือ SPP สามารถเป็นองค์ประกอบสำคัญของโมเดล BYOP ได้ แต่ต้องเข้าใจว่า SPP ในประเทศไทยเป็นประเภทผู้ผลิตไฟฟ้าตามกรอบกำกับดูแล ซึ่งมีเงื่อนไขด้านขนาดและการจำหน่ายไฟฟ้าเฉพาะ ไม่ได้หมายความว่าโรงไฟฟ้าทุกขนาดที่สร้างเพื่อ Data Center จะถูกจัดเป็น SPP โดยอัตโนมัติ
ดังนั้นสำหรับ Data Center ขนาด 1,000 MW อาจต้องพิจารณาโรงไฟฟ้าหลายหน่วยผลิต หรือโรงไฟฟ้า Captive Power Plant ขนาดใหญ่ภายใต้รูปแบบใบอนุญาตที่เหมาะสม
การเลือกเทคโนโลยีโรงไฟฟ้าก็มีความสำคัญเช่นกัน Gas Engine สามารถตอบสนองต่อการเปลี่ยนแปลงโหลดได้รวดเร็วและเหมาะกับระบบ Modular ขณะที่ Combined Cycle Gas Turbine หรือ CCGT สามารถให้ประสิทธิภาพการผลิตไฟฟ้าสูงกว่าในหลายกรณี โดยเฉพาะเมื่อเดินเครื่องต่อเนื่องใกล้กำลังผลิตออกแบบ
สำหรับ AI Data Center ที่มี Load Profile เปลี่ยนแปลงรวดเร็ว การออกแบบโรงไฟฟ้าต้องพิจารณา Ramp Rate, Frequency Stability และการตอบสนองต่อการเปลี่ยนแปลงโหลดด้วย
IEA รายงานในปี 2026 ว่าผู้พัฒนา Data Center เริ่มพิจารณาโรงไฟฟ้าก๊าซธรรมชาติภายในพื้นที่มากขึ้นเพื่อหลีกเลี่ยงข้อจำกัดด้านการเชื่อมต่อ Grid แต่ยังมีความท้าทายด้านเทคนิคและการเงิน โดยเฉพาะการรองรับการเปลี่ยนแปลงโหลดของ AI Data Center ซึ่งทำให้ Battery Energy Storage System หรือ BESS มีบทบาทสำคัญมากขึ้น
ดังนั้นโมเดล BYOP ที่เหมาะสมจึงไม่ควรมีเพียงโรงไฟฟ้าก๊าซธรรมชาติ แต่ควรประกอบด้วยระบบกักเก็บพลังงาน การควบคุมไฟฟ้า และการเชื่อมต่อ Grid เพื่อเพิ่มความมั่นคงของระบบ
BYOP จะช่วยลดภาระค่าไฟฟ้าของประชาชนได้จริงหรือไม่?
ข้อได้เปรียบที่เป็นไปได้ของ BYOP คือการลดความจำเป็นในการสร้างโครงสร้างพื้นฐานระบบส่งไฟฟ้าบางส่วน หาก Data Center สามารถผลิตและใช้ไฟฟ้าในพื้นที่เดียวกันได้อย่างมีประสิทธิภาพ
ตัวอย่างเช่น หาก Data Center ต้องการไฟฟ้า 1,000 MW และมีโรงไฟฟ้าภายในพื้นที่ที่สามารถจ่ายไฟฟ้าได้อย่างต่อเนื่อง ความต้องการนำเข้าไฟฟ้าจาก Grid ในช่วงเดินเครื่องปกติอาจลดลงอย่างมาก
สิ่งนี้อาจช่วยลดการลงทุนสายส่งและหม้อแปลงบางส่วนที่จำเป็นต้องสร้างขึ้นเพื่อรองรับ Load ใหม่
อย่างไรก็ตาม BYOP ไม่ได้หมายความว่าจะลดต้นทุนระบบไฟฟ้าโดยอัตโนมัติ เพราะ Data Center อาจยังต้องการ Grid Connection สำหรับสำรองไฟฟ้าในกรณีโรงไฟฟ้าภายในพื้นที่หยุดทำงาน
หาก Data Center มีโรงไฟฟ้าของตนเอง 1,000 MW แต่ยังขอให้การไฟฟ้าสำรองกำลังผลิต 1,000 MW เต็มจำนวน ก็อาจยังจำเป็นต้องลงทุนโครงข่ายไฟฟ้าขนาดใหญ่เพื่อรองรับเหตุการณ์ดังกล่าว
ดังนั้นหัวใจของนโยบาย BYOP คือการกำหนดให้ผู้พัฒนา Data Center เปิดเผยความต้องการใช้ Grid จริง ทั้งในช่วงเดินเครื่องปกติและช่วงฉุกเฉิน พร้อมรับผิดชอบค่าเชื่อมต่อและค่าบริการสำรองกำลังไฟฟ้าอย่างเหมาะสม
ในทางกลับกัน หากการลงทุนระบบส่งไฟฟ้าใหม่ช่วยเพิ่มความมั่นคงให้ประชาชนและภาคอุตสาหกรรมในพื้นที่ด้วย ก็ต้องประเมินผลประโยชน์ส่วนรวมก่อนกำหนดสัดส่วนการรับผิดชอบต้นทุน
แนวคิดที่ควรนำมาใช้คือ Cost Causation Principle หรือหลักการจัดสรรต้นทุนตามผู้ที่ก่อให้เกิดความจำเป็นในการลงทุน พร้อมคำนึงถึงประโยชน์ที่ผู้ใช้ไฟฟ้ารายอื่นได้รับ
นี่จะช่วยให้ประเทศไทยสามารถดึงดูดการลงทุน Data Center โดยไม่ผลักต้นทุนที่ไม่เหมาะสมไปยังประชาชนผ่านค่าไฟฟ้า
ระยะยาวต้องเปลี่ยนจาก LNG ไปสู่ Clean Energy และ SMR
แม้ LNG จะเป็นทางเลือกหนึ่งสำหรับรองรับความต้องการไฟฟ้าของ Data Center ในระยะสั้นถึงระยะกลาง แต่ LNG ยังเป็นเชื้อเพลิงฟอสซิลที่ปล่อยก๊าซคาร์บอนไดออกไซด์จากการเผาไหม้ และยังมีความเสี่ยงด้าน Methane Leakage ตลอดห่วงโซ่อุปทาน
ดังนั้นการสร้างโรงไฟฟ้า LNG เพื่อรองรับ Data Center ไม่ควรกลายเป็นการผูกมัดประเทศไทยให้ต้องพึ่งพาก๊าซธรรมชาติในสัดส่วนสูงตลอดอายุโครงการ
IEA ประเมินว่าพลังงานหมุนเวียนจะเป็นแหล่งพลังงานสำคัญที่สุดในการรองรับความต้องการไฟฟ้า Data Center ที่เพิ่มขึ้นทั่วโลก ขณะที่ก๊าซธรรมชาติยังมีบทบาทในระยะใกล้ และพลังงานนิวเคลียร์โดยเฉพาะ SMR จะเริ่มมีบทบาทเพิ่มขึ้นหลังปี 2030
แนวโน้มนี้สะท้อนว่าระบบไฟฟ้าสำหรับ AI Data Center ในอนาคตจะต้องใช้แหล่งพลังงานหลายประเภททำงานร่วมกัน ไม่ใช่พึ่งพาเชื้อเพลิงชนิดใดชนิดหนึ่งเพียงอย่างเดียว
สำหรับประเทศไทย ผู้เขียนเสนอให้พิจารณาแนวทางเปลี่ยนผ่านพลังงานของ Data Center ขนาดใหญ่ โดยเริ่มจาก LNG-Based BYOP ในช่วงแรก และค่อย ๆ เพิ่มสัดส่วนพลังงานสะอาดตามความพร้อมของเทคโนโลยีและโครงสร้างพื้นฐาน
เป้าหมายระยะยาวที่เสนอให้ศึกษาคือ พลังงานสะอาดและพลังงานหมุนเวียน 40% พลังงานนิวเคลียร์ SMR 20% และ LNG 40%
สัดส่วนดังกล่าวเป็นข้อเสนอเชิงยุทธศาสตร์ของผู้เขียน ไม่ใช่สัดส่วนที่ IEA กำหนดโดยตรง แต่มีทิศทางสอดคล้องกับข้อค้นพบของ IEA ที่ระบุว่าพลังงานหมุนเวียนและนิวเคลียร์จะมีบทบาทเพิ่มขึ้นในการรองรับ AI Infrastructure ขณะที่ก๊าซธรรมชาติยังมีบทบาทด้านความมั่นคงและความยืดหยุ่นของระบบไฟฟ้า
Data Center 1,000 MW กับโมเดลพลังงาน 40:20:40
หากสมมติว่า Data Center มีความต้องการไฟฟ้ารวมเฉลี่ย 1,000 MW ตลอดปี จะใช้พลังงานประมาณ 8.76 TWh ต่อปี
ภายใต้โมเดลที่เสนอ พลังงานไฟฟ้าจะแบ่งเป็นพลังงานสะอาดและพลังงานหมุนเวียน 40% หรือประมาณ 3.504 TWh ต่อปี พลังงานนิวเคลียร์ SMR 20% หรือประมาณ 1.752 TWh ต่อปี และไฟฟ้าจาก LNG 40% หรือประมาณ 3.504 TWh ต่อปี
หากโรงไฟฟ้า LNG มีประสิทธิภาพสุทธิประมาณ 55–60% ปริมาณ LNG ที่ต้องใช้สำหรับผลิตไฟฟ้า 40% ของความต้องการทั้งหมดจะลดลงเหลือประมาณ 0.38–0.42 ล้านตันต่อปีในกรณีฐานการคำนวณดังกล่าว ก่อนเผื่อความสูญเสียและข้อจำกัดการเดินเครื่องเพิ่มเติม
นั่นหมายความว่า Data Center ขนาด 1,000 MW ที่เดิมพึ่งพา LNG เป็นหลัก อาจลดความต้องการ LNG ลงได้ประมาณ 60% หากสามารถจัดหาพลังงานสะอาดและ SMR มาทดแทนได้จริงตามสัดส่วนที่กำหนด
อย่างไรก็ตาม การกำหนดให้พลังงานหมุนเวียนมีสัดส่วน 40% ของพลังงานไฟฟ้าตลอดปี ไม่ได้หมายความว่าติดตั้ง Solar หรือ Wind ขนาด 400 MW แล้วจะสามารถจ่ายไฟฟ้าเฉลี่ย 400 MW ได้ทันที เพราะพลังงานหมุนเวียนมี Capacity Factor และรูปแบบการผลิตที่เปลี่ยนแปลงตามสภาพอากาศ
ดังนั้นต้องพิจารณาขนาดกำลังผลิตติดตั้ง ระบบ BESS การซื้อขายไฟฟ้าผ่านโครงข่าย และการจัดหาพลังงานสะอาดในช่วงที่ไม่มีแสงแดดหรือลมร่วมกัน
สำหรับ SMR ขนาดกำลังผลิตติดตั้งก็ต้องพิจารณา Capacity Factor การหยุดซ่อมบำรุง และความพร้อมของเทคโนโลยีเช่นกัน
SMR 20% จะช่วยลดต้นทุนและคาร์บอนได้อย่างไร?
Small Modular Reactor หรือ SMR เป็นเทคโนโลยีโรงไฟฟ้านิวเคลียร์ขนาดเล็กที่กำลังได้รับความสนใจจากบริษัทเทคโนโลยีระดับโลก เพราะสามารถผลิตไฟฟ้าคาร์บอนต่ำอย่างต่อเนื่อง และอาจช่วยรองรับความต้องการไฟฟ้าของ Data Center ที่ทำงานตลอด 24 ชั่วโมงได้
สำหรับ Data Center ขนาด 1,000 MW หากต้องการให้ SMR ผลิตไฟฟ้า 20% ของพลังงานทั้งหมด หรือประมาณ 1.752 TWh ต่อปี และสมมติ Capacity Factor 90% จะต้องมีกำลังผลิตติดตั้งประมาณ 222 MW
กำลังผลิตระดับดังกล่าวอาจอยู่ในขอบเขตของ SMR บางเทคโนโลยี หรืออาจต้องใช้หลายโมดูลร่วมกัน ขึ้นอยู่กับแบบเครื่องปฏิกรณ์ที่เลือก
อย่างไรก็ตาม การพัฒนา SMR ในประเทศไทยยังต้องพิจารณากฎหมายและหน่วยงานกำกับดูแล ความปลอดภัยนิวเคลียร์ การจัดการเชื้อเพลิงใช้แล้ว การยอมรับของประชาชน ระบบหล่อเย็น การเลือกพื้นที่ตั้ง และการจัดเตรียมบุคลากรที่มีความเชี่ยวชาญ
ที่สำคัญ SMR ยังไม่ใช่ทางเลือกที่สามารถรับประกันได้ว่าจะมีต้นทุนไฟฟ้าต่ำกว่า LNG ในทุกกรณี เพราะต้นทุนขึ้นอยู่กับเทคโนโลยี ต้นทุนเงินทุน ระยะเวลาก่อสร้าง ขนาดโครงการ และความสำเร็จในการพัฒนาเชิงพาณิชย์
ดังนั้นการเพิ่ม SMR เป็น 20% ควรเป็นเป้าหมายที่ต้องผ่านการศึกษาความเป็นไปได้อย่างละเอียด ไม่ใช่สมมติฐานว่าโรงไฟฟ้านิวเคลียร์ขนาดเล็กจะสามารถสร้างได้ทันทีหรือมีต้นทุนต่ำโดยอัตโนมัติ
จาก LNG 100% สู่ LNG 40% จะลดการปล่อยคาร์บอนได้เท่าไร?
หากใช้โรงไฟฟ้าก๊าซธรรมชาติประสิทธิภาพสูงที่มีอัตราการปล่อยคาร์บอนไดออกไซด์จากการเผาไหม้ประมาณ 0.35–0.40 ตัน CO₂ ต่อ MWh ของไฟฟ้าที่ผลิตได้ Data Center ที่ใช้ไฟฟ้า 8.76 TWh ต่อปี และพึ่งพา LNG ทั้งหมดจะมีการปล่อย CO₂ จากการผลิตไฟฟ้าประมาณ 3.1–3.5 ล้านตันต่อปี
หากสามารถลดสัดส่วน LNG เหลือ 40% และแทนที่ด้วยพลังงานหมุนเวียนและ SMR ซึ่งมีการปล่อยคาร์บอนระหว่างการเดินเครื่องต่ำมาก การปล่อย CO₂ จากการเผาไหม้เชื้อเพลิงของโรงไฟฟ้าจะลดลงเหลือประมาณ 1.2–1.4 ล้านตันต่อปี
นั่นหมายความว่าในเชิงการปล่อย CO₂ โดยตรงจากการผลิตไฟฟ้า โมเดล 40:20:40 อาจลดการปล่อย CO₂ ได้ประมาณ 1.8–2.1 ล้านตันต่อปี เมื่อเทียบกับกรณีใช้ LNG ผลิตไฟฟ้าทั้งหมดภายใต้สมมติฐานเดียวกัน
อย่างไรก็ตาม ตัวเลขดังกล่าวยังไม่รวมการปล่อยก๊าซเรือนกระจกตลอดวงจรชีวิตของเชื้อเพลิง เช่น Methane Leakage การผลิตและขนส่ง LNG รวมถึงการปล่อยคาร์บอนจากการก่อสร้างอุปกรณ์และโครงสร้างพื้นฐาน
จึงควรใช้ Life Cycle Assessment หรือ LCA ประเมินผลกระทบที่แท้จริงของระบบพลังงานแต่ละประเภทด้วย
เป้าหมายปี 2050 ต้องไม่หยุดอยู่ที่ LNG 40%
แม้โมเดลพลังงานสะอาด 40% SMR 20% และ LNG 40% จะสามารถลดการปล่อยคาร์บอนจากกรณีใช้ LNG ทั้งหมดได้อย่างมีนัยสำคัญ แต่ต้องยอมรับว่า ระบบที่ยังใช้ LNG 40% โดยไม่มีมาตรการจัดการคาร์บอนเพิ่มเติม ยังไม่ใช่ระบบ Zero Emissions
ดังนั้นสัดส่วน 40:20:40 ควรถูกกำหนดให้เป็นเป้าหมายระหว่างทาง ไม่ใช่เป้าหมายสุดท้ายของการลดคาร์บอน
หากต้องการมุ่งสู่ Net Zero Emissions ภายในปี 2050 ประเทศไทยจำเป็นต้องพิจารณาลดการใช้เชื้อเพลิงฟอสซิลเพิ่มเติม หรือใช้เทคโนโลยีลดและจัดการการปล่อยก๊าซเรือนกระจก เช่น Carbon Capture and Storage หรือ CCS ควบคู่กับการลด Methane Leakage ตลอดห่วงโซ่อุปทาน
อีกทางเลือกหนึ่งคือการเพิ่มสัดส่วนพลังงานหมุนเวียน พลังงานนิวเคลียร์ และแหล่งผลิตไฟฟ้าคาร์บอนต่ำอื่น ๆ ตามความพร้อมของเทคโนโลยี
นอกจากนี้ต้องให้ความสำคัญกับการลดความต้องการพลังงานตั้งแต่ต้นทาง เช่น การปรับปรุงประสิทธิภาพ GPU, Server, Cooling และ Power Distribution เพราะไฟฟ้าที่ไม่จำเป็นต้องผลิตย่อมช่วยลดทั้งต้นทุนและผลกระทบต่อสิ่งแวดล้อม
เป้าหมายระยะยาวจึงควรเป็นการพัฒนา Low-Carbon AI Infrastructure ที่สามารถลดการปล่อยก๊าซเรือนกระจกสุทธิจนเข้าใกล้ศูนย์ได้จริง ไม่ใช่เพียงการเปลี่ยนชนิดเชื้อเพลิงโดยไม่ประเมินผลการปล่อยคาร์บอน
ข้อเสนอสำหรับประเทศไทย: Data Center ขนาดใหญ่ต้องมีแผนพลังงานของตนเอง
หากประเทศไทยต้องการเป็นศูนย์กลาง AI Data Center ของอาเซียน ผู้เขียนเสนอให้พิจารณาจัดทำหลักเกณฑ์สำหรับ Data Center ขนาดใหญ่ โดยเฉพาะโครงการที่มีความต้องการไฟฟ้ารวมตั้งแต่ 200 MW ขึ้นไป ให้จัดทำแผนด้านพลังงานและโครงสร้างพื้นฐานประกอบการพิจารณาโครงการ
แผนดังกล่าวควรครอบคลุมความต้องการไฟฟ้ารายชั่วโมง ความสามารถในการเชื่อมต่อ Grid ทางเลือกในการจัดหากำลังผลิตไฟฟ้า การใช้พลังงานสะอาด ระบบสำรองไฟฟ้า ความต้องการ Cooling และการประเมินผลกระทบด้านสิ่งแวดล้อม
สำหรับโครงการที่ตั้งอยู่ใกล้ LNG Terminal หรือพื้นที่อุตสาหกรรมพลังงาน อาจพิจารณาโมเดล Small-Scale LNG + Power Plant + LNG Cold Energy + Data Center เป็นทางเลือกหนึ่งในการศึกษาเปรียบเทียบกับการซื้อไฟฟ้าจาก Grid โดยตรง
ในขณะเดียวกัน ควรเปิดโอกาสให้ผู้พัฒนาโครงการเลือกใช้โมเดลพลังงานอื่น เช่น Renewable Energy PPA, Direct PPA, Private Grid หรือระบบ Hybrid Power ที่มี BESS หากสามารถพิสูจน์ได้ว่ามีความมั่นคงและมีต้นทุนรวมเหมาะสมกว่า
ภาครัฐควรกำหนดหลักเกณฑ์การจัดสรรต้นทุนระบบไฟฟ้าอย่างโปร่งใส เพื่อไม่ให้ต้นทุนที่เกิดจากการรองรับผู้ใช้ไฟฟ้ารายใหญ่ถูกส่งต่อไปยังประชาชนโดยไม่มีเหตุผลที่เหมาะสม ขณะเดียวกันต้องไม่สร้างข้อจำกัดที่ทำให้การลงทุนด้านโครงข่ายไฟฟ้าที่มีประโยชน์ต่อส่วนรวมเกิดความล่าช้า
การออกแบบนโยบายลักษณะนี้ต้องอาศัยความร่วมมือระหว่างหน่วยงานด้านพลังงาน หน่วยงานกำกับกิจการพลังงาน ผู้ให้บริการโครงข่ายไฟฟ้า ผู้พัฒนา Data Center และภาคอุตสาหกรรม
อนาคต Data Center ไทยต้องสร้างทั้ง Computing Capacity และ Energy Capacity ไปพร้อมกัน
การเติบโตของ AI กำลังเปลี่ยน Data Center จากอาคารที่ใช้ไฟฟ้าจำนวนมาก ให้กลายเป็นโครงสร้างพื้นฐานที่ต้องวางแผนร่วมกับระบบพลังงานตั้งแต่วันแรก
หากประเทศไทยมุ่งเน้นเพียงการดึงดูด Data Center ขนาดใหญ่ โดยไม่ได้วางแผนแหล่งผลิตไฟฟ้า สายส่ง หม้อแปลง และระบบ Cooling ให้สอดคล้องกัน เราอาจต้องเผชิญข้อจำกัดด้านพลังงานและต้นทุนโครงสร้างพื้นฐานในอนาคต
แต่หากสามารถพัฒนาโมเดล Bring Your Own Power อย่างเหมาะสม โดยให้ผู้ลงทุน Data Center มีส่วนรับผิดชอบการจัดหาพลังงานและต้นทุนระบบไฟฟ้าที่เกิดจากโครงการของตนเอง ก็อาจช่วยลดแรงกดดันต่อการลงทุนของภาครัฐและผู้ใช้ไฟฟ้ารายอื่น พร้อมเพิ่มความรวดเร็วในการพัฒนาโครงสร้างพื้นฐานดิจิทัล
สำหรับประเทศไทย โมเดล Small-Scale LNG + LNG Cold Energy + SPP + Data Center เป็นทางเลือกที่ควรศึกษาอย่างจริงจัง โดยเฉพาะในพื้นที่ EEC ที่มีโครงสร้างพื้นฐานพลังงานและอุตสาหกรรมรองรับอยู่แล้ว
อย่างไรก็ตาม LNG ควรเป็นส่วนหนึ่งของยุทธศาสตร์เปลี่ยนผ่าน ไม่ใช่คำตอบสุดท้ายของระบบพลังงาน Data Center
ในระยะยาว ประเทศไทยควรพัฒนาระบบไฟฟ้าที่มีสัดส่วนพลังงานสะอาดเพิ่มขึ้น โดยศึกษากรอบเป้าหมายพลังงานสะอาด 40% SMR 20% และ LNG 40% เป็นหนึ่งในฉากทัศน์ พร้อมวางเส้นทางลดการใช้เชื้อเพลิงฟอสซิลเพิ่มเติมเพื่อมุ่งสู่ Net Zero Emissions ในปี 2050
เพราะการแข่งขันด้าน AI ในอนาคต ไม่ได้วัดกันเพียงว่าใครมี GPU มากที่สุด หรือใครสร้าง Data Center ได้ใหญ่ที่สุด แต่จะวัดกันว่าใครสามารถจัดหาไฟฟ้าที่มั่นคง มีต้นทุนแข่งขันได้ ปล่อยคาร์บอนต่ำ และไม่สร้างภาระที่ไม่เป็นธรรมต่อประชาชน
ประเทศไทยจึงไม่ควรพัฒนา Data Center โดยแยกออกจากนโยบายพลังงาน แต่ควรพัฒนา AI Infrastructure และ Clean Energy Infrastructure ให้เติบโตไปพร้อมกัน
นี่อาจเป็นแนวทางสำคัญที่ทำให้ประเทศไทยก้าวสู่การเป็นศูนย์กลาง AI Data Center ของภูมิภาคได้อย่างมั่นคงและยั่งยืนในระยะยาว
แหล่งข้อมูลประกอบบทความ: IEA, Energy and AI (2025) และ Key Questions on Energy and AI (2026) สำหรับแนวโน้มความต้องการไฟฟ้าและสัดส่วนแหล่งพลังงาน กฟผ. สำหรับแผนปรับปรุงระบบส่งไฟฟ้ารองรับ Data Center ใน EEC และ IEA สำหรับแนวโน้มการใช้ On-Site Gas Generation และ BESS