"ชัยพร" ชี้ปี 70 หุ้นไทยทะลุ 1,710 จุด รับ FDI-Data Center ลงทุนจริง
บล.บัวหลวง เผย SET 9 เดือนพุ่ง 23% จากเทคโนโลยีและลงทุนในประเทศ แต่ Q4 เสี่ยงผันผวนจากสงคราม-บอนด์ยีลด์ แนะ Barbell กระจายพลังงาน โครงสร้างพื้นฐาน และหุ้นปันผล
KEY
POINTS
- บล.บัวหลวงคาดการณ์ว่าดัชนีหุ้นไทยในปี 2570 มีโอกาสปรับตัวขึ้นทะลุ 1,710 จุด
- ปัจจัยหนุนสำคัญมาจากการลงทุนโดยตรงจากต่างประเทศ (FDI) ที่เคยได้รับการอนุมัติ จะเริ่มเปลี่ยนเป็นการลงทุนจริงในระบบเศรษฐกิจ
- การลงทุนดังกล่าวจะมุ่งเน้นไปที่โครงการ Data Center และโครงการซื้อขายไฟฟ้าโดยตรง (Direct PPA) ซึ่งจะช่วยสร้างการเติบโตให้ธุรกิจที่เกี่ยวข้อง
บล.บัวหลวง ชี้หุ้นไทย 9 เดือนแรกพุ่ง 23% รับอานิสงส์วัฏจักรเทคโนโลยี–การลงทุนในประเทศหนุน มองแนวโน้มไตรมาส 4/2569 ตลาดผันผวน แนะนำกลยุทธ์ “Barbell Strategy” กระจายความเสี่ยงสู่หุ้นกลุ่มพลังงาน โครงสร้างพื้นฐาน หุ้นปันผลเด่น พร้อมจัดพอร์ต 3 ส่วนสู้ความผันผวน เพิ่มโอกาสสร้างผลตอบแทน
9 เดือน SET ดีด 23%
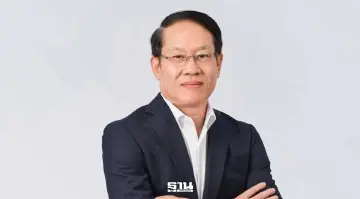
นายชัยพร น้อมพิทักษ์เจริญ กรรมการผู้จัดการ กิจการค้าหลักทรัพย์ บริษัทหลักทรัพย์ บัวหลวง จำกัด (มหาชน) เปิดเผยถึงภาพรวมตลาดหุ้นไทยในช่วง 9 เดือนแรกว่า ดัชนี SET ปรับตัวเพิ่มขึ้นโดดดเด่น 23% โดยมีปัจจัยขับเคลื่อนจาก 2 ส่วน ได้แก่
- วัฏจักรเทคโนโลยีโลก ส่งผลให้ราคาหุ้นในกลุ่มอิเล็กทรอนิกส์ปรับตัวขึ้นมากกว่า 50% จากต้นปี พร้อมทั้งดึงดูดเม็ดเงินลงทุนโดยตรงจากต่างประเทศ (FDI) เข้าสู่ระบบนิเวศ Data Center
- วัฏจักรการลงทุนภายในประเทศ แรงหนุนจากความคืบหน้าการลงทุนในโครงสร้างพื้นฐานระบบไฟฟ้า แผนพัฒนากำลังผลิตไฟฟ้าของประเทศไทย (PDP) ฉบับใหม่ การพัฒนาสายส่งไฟฟ้า และการขยายตัวของการติดตั้งระบบ Solar Rooftop ซึ่งส่งผลดีต่อกลุ่มโรงไฟฟ้าและกลุ่มรับเหมาก่อสร้าง
ขณะเดียวกันภาคการผลิตทั่วโลกที่กลับมาขยายตัว ช่วยสนับสนุนหุ้นกลุ่ม Global Play ทั้งพลังงาน ปิโตรเคมี บรรจุภัณฑ์ และอิเล็กทรอนิกส์ ซึ่งมีสัดส่วนกำไรรวมประมาณ 1 ใน 3 ของกำไรบริษัทจดทะเบียนในตลาดหลักทรัพย์ (บจ.) ส่งผลให้ปีนี้เป็นปีแรกในรอบหลายปีที่มีการปรับเพิ่มประมาณการกำไรบริษัทจดทะเบียนขึ้นจากต้นปี 17% โดยคาดการณ์กำไรต่อหุ้น (EPS) อยู่ที่ระดับ 113 บาท เติบโตถึง 30% จากปีก่อน
ส่วนเม็ดเงินลงทุนต่างชาติในช่วง 9 เดือนแรกกลับมาซื้อสุทธิประมาณ 2.5 หมื่นล้านบาท จากปีก่อนที่ขายสุทธิราว 110,000 ล้านบาท อย่างไรก็ตาม เริ่มเห็นแรงเทขายในเดือนกันยายน ท่ามกลางความกังวลสงครามที่ยืดเยื้อและอัตราผลตอบแทนพันธบัตรรัฐบาลสหรัฐฯ (Bond Yield) ที่ยังทรงตัวในระดับสูงกดดันสินทรัพย์เสี่ยง
เศรษฐกิจไทยฟื้นตัว K-Shape
ฝ่ายวิเคราะห์การลงทุนเพื่อบริหารความมั่งคั่งหลักทรัพย์บัวหลวง (BLS Wealth Research) ประเมินว่า ภาพรวมเศรษฐกิจภายในประเทศยังมีลักษณะฟื้นตัวไม่ทั่วถึง (K-Shape) โดยกลุ่มส่งออกและการลงทุนภาคเอกชนยังเติบโตได้ดี ขณะที่การบริโภคภายในประเทศยังเผชิญแรงกดดันจากหนี้ครัวเรือนที่อยู่ในระดับสูงประมาณ 86% ราคาน้ำมันดีเซลปรับขึ้นมาอยู่ที่ประมาณ 43 บาทต่อลิตร
ทั้งนี้ ผลกระทบจากสถานการณ์น้ำท่วม ทำให้กลุ่มการบริโภคในประเทศยังอ่อนแอ และภาคท่องเที่ยวในช่วง 9 เดือนแรก จำนวนนักท่องเที่ยวต่างชาติยังคงลดลงประมาณ 4% เมื่อเทียบกับช่วงเดียวกันของปีก่อน อย่างไรก็ดี ได้แรงหนุนจากค่าใช้จ่ายเฉลี่ยต่อหัวของนักท่องเที่ยวที่เพิ่มขึ้นประมาณ 4% ทำให้รายรับจากภาคท่องเที่ยวอยู่ในระดับใกล้เคียงกับปีก่อน
แต่อย่างไรก็ดี มองว่าสถานการณ์น้ำท่วมประเมินผลกระทบอยู่ในวงจำกัด คาดกระทบ GDP ไม่ถึง 0.1% และกระทบกำไรบริษัทจดทะเบียนไม่ถึง 2% ซึ่งกลุ่มธุรกิจที่อาจได้รับผลกระทบบางส่วนแต่ไม่ได้มากนัก ได้แก่ ค้าปลีก ธนาคารพาณิชย์และไฟแนนซ์จากความเสี่ยงด้านคุณภาพสินทรัพย์และการตั้งสำรอง


Q4 ยังมีความเสี่ยงภูมิรัฐศาสตร์ยืดเยื้อ
สำหรับทิศทางตลาดหุ้นไทยในไตรมาส 4 นั้น ประเมินว่ายังคงมีความเสี่ยงจากปัจจัยภูมิรัฐศาสตร์ที่ยืดเยื้อ ซึ่งอาจดันราคาน้ำมันและ Bond Yield ให้อยู่ในระดับสูงต่อเนื่อง กดดันสินทรัพย์เสี่ยงและค่าครองชีพในประเทศจากภาพเศรษฐกิจ K-Shape
แต่มองการลงทุนระบบโครงสร้างพื้นฐานระบบไฟฟ้า และ Data Center อาจทำให้ไตรมาส 4 นี้ จนถึงปี 2570 ประเทศไทยยังอยู่ในช่วงวัฏจักรการลงทุน ซึ่งเป็นแรงสนับสนุนสำคัญต่อเศรษฐกิจและตลาดหุ้นในระยะถัดไป จึงมองกลุ่มไฟฟ้ายังดี
ส่วนภาคการบริโภค กลุ่มที่ถูกกระทบเป็นธุรกิจเชื่อมโยงเศรษฐกิจฐานราก ขณะที่กลุ่มที่เชื่อมโยงกำลังซื้อกลางบนอาจได้รับผลกระทบจำกัดกว่า ด้านภาคท่องเที่ยวอาจยังต้องพึ่งพานักท่องเที่ยวระยะไกล (long haul) ทั้งยุโรป รวมถึงการกลับมาของตะวันออกกลาง ที่มีกำลังซื้อสูงมีการใช้จ่ายต่อหัวที่สูงกว่า มากกว่าพึ่งพาจำนวนนักท่องเที่ยวเพียงอย่างเดียว
ขณะที่งบลงทุนของภาครัฐฯ ในปี 2570 ก็น้อยกว่าราว 8% ยังคงจำกัดทำให้แรงขับเคลื่อนสำคัญจะอยู่ที่การลงทุนภาคเอกชนมากกว่า
"ปีนี้สงครามยืดเยื้อมากกว่าคาด อาจทำให้เกิดความผันผวนมากขึ้น มองกรณีเลวร้ายที่สุด (Worst Case) หากสงครามทวีความรุนแรงขึ้น ดัชนีมีโอกาสปรับฐานลงไปที่ระดับ 1,500 จุด แต่หากไม่ได้รุนแรงไปมากกว่านี้ ดัชนีมีโอกาสปรับขึ้นไปทดสอบระดับ 1,600–1,650 จุดในสิ้นปี โดยมองกำไรบริษัทจดทะเบียนเป็นปัจจัยช่วยพยุงตลาดและจำกัดความเสี่ยงด้านขาลง"
ระยะสั้นทุนต่างชาติชะลอ หวั่นเฟดจะขึ้นดอกเบี้ย
นอกจากนี้ เม็ดเงินลงทุนต่างชาติเริ่มชะลอในะระยะสั้น คาดว่าเกิดจากนักลงทุนเริ่มกลัวเฟดจะขึ้นดอกเบี้ยมากกว่าตลาดคาดไว้ จากสงครามที่ยังเป็นตัวแปร ส่วนการเลือกตั้งกลางเทอมของสหรัฐฯ จากสถิติ 1 เดือนก่อนเลือกตั้งตลาดหุ้นมักจะดีและหลังจากเลือกตั้งก็ยังดี
แต่ปีนี้มีสงครามจึงยังคงต้องจับตาหลังเลือกตั้งทรัมป์จะเดินหน้าต่ออย่างไร นักลงทุนจึง wait and see ว่าสงครามจะเป็นอย่างไร แต่หากสงครามไม่ได้รุนแรงขึ้นไปกว่านี้เชื่อว่ากำไรบริษัทจดทะเบียนจะดึงฟันด์โฟลว์กลับมาได้
ลงทุนแบบ Barbell Strategy
ด้านนายพิริยพล คงวาณิช นักกลยุทธ์ปัจจัยพื้นฐาน ฝ่ายวิเคราะห์การลงทุนเพื่อบริหารความมั่งคั่งหลักทรัพย์บัวหลวง (BLS Wealth Research) กล่าวเพิ่มเติมว่า จากสถานการณ์ปัจจุบันแนะนำกลยุทธ์การลงทุนแบบ Barbell Strategy
โดยกระจายการลงทุนระหว่างสินทรัพย์ที่ช่วยป้องกันความเสี่ยงจากสงครามและราคาพลังงาน กับหุ้นที่มีโอกาสเติบโตจากเมกะเทรนด์และวัฏจักรการลงทุนระยะยาว ได้แก่
- กลุ่มหุ้นที่ได้รับประโยชน์จากราคาพลังงานในระดับสูง ได้แก่ PTT ซึ่งมีโอกาสได้รับแรงหนุนจากราคาพลังงาน-ปิโตรฯ พร้อมทั้งมีจุดเด่นด้านการจ่ายเงินปันผลสูง
- กลุ่มเติบโตระยะยาวและโครงสร้างพื้นฐาน ได้แก่ GULF และ BGRIM ซึ่งได้รับประโยชน์จากการขยายตัวของ Data Center และการลงทุนโครงสร้างพื้นฐาน
- นอกจากนี้ ยังแนะนำ CRC และ COM7 ซึ่งมีกลุ่มลูกค้าระดับปานกลางถึงบนเป็นฐานสำคัญ และมีการบริหารค่าใช้จ่ายที่ดี มีอำนาจในการส่งผ่านต้นทุน
- รวมถึง CENTEL ได้รับประโยชน์จากกลุ่มนักท่องเที่ยวระยะไกลจากยุโรปและสหรัฐฯ ซึ่งมีระยะวลาพำนักเฉลี่ยนาน 14 วันและมีค่าใช้จ่ายต่อทริปสูงกว่านักท่องเที่ยวระยะสั้นประมาณ 60% และคาดเป็นผู้นำการเติบโตของกำไรกลุ่มโรงแรมในปีหน้า
- กลุ่มหุ้นปันผลในกลุ่มธนาคาร แนะนำ KTB คาดว่ากำไรจากการดำเนินงานก่อนการตั้งสำรองจะเติบโตโดดเด่นที่สุดในกลุ่ม มีอัตราผลตอบแทนเงินปันผลประมาณ 5% และมีฐานผู้ใช้งานแพลตฟอร์มดิจิทัลขนาดใหญ่ ทั้งแอปพลิเคชันเป๋าตังและถุงเงิน
- ขณะที่ KBANK มีแนวโน้มรายได้จากค่าธรรมเนียมหนุนจากธุรกิจบริหารความมั่งคั่ง (Wealth Management) เติบโตโดดเด่นและมีอัตราผลตอบแทนเงินปันผลประมาณ 5% และมีโอกาสเพิ่มอัตราการจ่ายเงินปันผล
- พร้อมกันนี้ ทางฝ่ายยังแนะนำ CPN มีรายได้ค่าเช่ามั่นคงและอัตราผลตอบแทนเงินปันผลประมาณ 4.5–4.6% และ BDMS มองว่ากำไรผ่านจุดต่ำสุดหนุนแล้วและมีอัตราผลตอบแทนเงินปันผลมากกว่า 4%
- ส่วนกลุ่มหุ้นที่เลี่ยงลงทุน ได้แก่ กลุ่มอสังหาริมทรัพย์และธุรกิจบริหารหนี้เสีย เช่น JMT และ BAM ในระยะสั้น เนื่องจากกำลังซื้อของผู้บริโภคระดับฐานรากยังเปราะบาง ขณะที่ค่าครองชีพและราคาน้ำมันดีเซลที่สูงขึ้นอาจเพิ่มความเสี่ยงในการชำระหนี้และการติดตามเรียกเก็บหนี้
ขณะที่มุมมองการลงทุนในปี 2570 คาดว่าเม็ดเงินลงทุน FDI ที่ได้รับการอนุมัติส่งเสริมการลงทุนจาก BOI ในช่วง 1–2 ปีที่ผ่านมา จะเริ่มทยอยเปลี่ยนผ่านไปสู่การลงทุนจริงในระบบเศรษฐกิจมากขึ้น โดยเฉพาะโครงการซื้อขายไฟฟ้าโดยตรง (Direct PPA) และการลงทุน Data Center ซึ่งจะช่วยสร้างโอกาสการเติบโตให้กับธุรกิจที่เกี่ยวข้องในระยะยาว ยังมองเป้าหมายดัชนีปีหน้าอยู่ที่ 1710
แนะกลยุทธ์จัดพอร์ตลงทุน
แนะนำจัดสรรเงินลงทุนเป็น 3 ส่วน เพื่อกระจายความเสี่ยง ได้แก่
- Core Portfolio สัดส่วน 60 - 70% แนะนำลงทุนกลยุทธ์ Auto Top Funds Portfolio กระจายการลงทุนในสินทรัพย์ทั่วโลก ทั้งหุ้น ตราสารหนี้ และทองคำ พร้อมปรับสัดส่วนการลงทุนโดยอัตโนมัติตามสภาวะตลาด โดยมีข้อมูลผลตอบแทนย้อนหลังประมาณ 7 - 8% ต่อปี
- Satellite Portfolio / Enhance Return สัดส่วน 20–30% เน้นเพิ่มโอกาสสร้างผลตอบแทนสามารถลงทุนผ่านกลยุทธ์ DR Stock Focus ซึ่งจัดพอร์ตลงทุนใน DR ที่อ้างอิงหุ้นสหรัฐฯ หุ้นเทคโนโลยีและเมกะเทรนด์ระดับโลก พร้อมปรับพอร์ตอัตโนมัติ โดยผลการทดสอบย้อนหลัง (Backtest) ผลตอบแทนประมาณ 25 - 30% ต่อปี
- Cash Flow / Yield Asset 10 - 20% เน้นสร้างกระแสเงินสดจากหุ้นปันผลของไทย หรืออาจพิจารณาลงทุนในตราสาร Fixed Coupon Note (FCN) เพื่อเพิ่มโอกาสรับผลตอบแทนในรูปกระแสเงินสดประมาณ 8 - 10% ต่อปี
