ผู้ว่าฯ ธปท. ยันไร้ความขัดแย้งภายใน ชี้กฎหมายยังเหมาะสม ไม่ต้องแก้ไข
ผู้ว่าฯ ธปท. ชี้แจงไม่มีความขัดแย้งภายใน เผยผลศึกษาชี้กฎหมายปัจจุบันยังเหมาะสม ย้ำการแก้ไขต้องรักษาความเป็นอิสระและผ่านมติบอร์ด
KEY
POINTS
- ผู้ว่าการ ธปท. ยืนยันไม่มีความขัดแย้งภายในองค์กร และผลการทบทวนกฎหมายตามวาระในปี 2568 สรุปว่า พ.ร.บ.ธปท. ฉบับปัจจุบันยังมีความเหมาะสมและไม่จำเป็นต้องแก้ไข
- แม้ประธานบอร์ดจะเสนอให้ศึกษาเพิ่มเติม แต่คณะทำงานภายในที่ตั้งขึ้นก็ได้ข้อสรุปเช่นเดิมว่ากฎหมายยังเหมาะสม หลังศึกษาประเด็นต่างๆ รวมถึงสอบถามกรรมการทุกคนแล้ว
- การศึกษาปฏิเสธข้อเสนอที่อาจกระทบความเป็นอิสระของธนาคารกลาง เช่น การเชื่อมโยงผลประเมินผู้ว่าการกับการพ้นจากตำแหน่ง โดยชี้ว่ากฎหมายปัจจุบันสอดคล้องกับหลักสากล
- ผู้ว่าการฯ ชี้แจงว่าการดำเนินการแก้ไขกฎหมายต้องเป็นมติของคณะกรรมการ ซึ่งที่ผ่านมายังไม่เคยมีวาระพิจารณาเรื่องนี้อย่างเป็นทางการ มีเพียงการศึกษาทบทวนภายในเท่านั้น
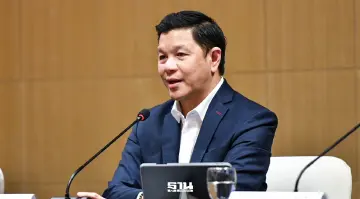
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) ยืนยันว่า การทำงานของธนาคารแห่งประเทศไทยไม่มีความขัดแย้งภายใน ทุกฝ่ายยังทำหน้าที่ของตัวเองอย่างเต็มที่ และยังให้ความเคารพต่อประธานบอร์ด พร้อมย้ำว่าการออกมาชี้แจงครั้งนี้มีเป้าหมายเพื่ออธิบายข้อเท็จจริงและกระบวนการดำเนินการศึกษาทบทวน พ.ร.บ.ธปท. ให้เกิดความเข้าใจที่ชัดเจน ไม่ต้องการให้การนำเสนอข่าวทำให้เกิดความเข้าใจคลาดเคลื่อนหรือกระทบต่อความเชื่อมั่นที่มีต่อ ธปท.
การทบทวน พ.ร.บ.ธปท. เป็นเรื่องของกระบวนการดำเนินการศึกษาทบทวนกฎหมาย ซึ่ง ธปท. ดำเนินการตามขั้นตอนที่กำหนดไว้ในปี 2568 มีการประเมินผลสัมฤทธิ์ พร้อมเปิดรับฟังความคิดเห็นผ่านระบบกลางทางกฎหมายและช่องทางของ
"ผลการศึกษาทบทวน พบว่า พ.ร.บ.ธปท. ในปัจจุบันยังมีความทันสมัย มีประสิทธิภาพ และสอดคล้องกับบริบทของประเทศไทย รวมถึงสถานการณ์ของระบบการเงินโลก จึงเห็นว่า ยังไม่มีความจำเป็นต้องแก้ไข"
ผลการทบทวนดังกล่าวได้นำเสนอต่อคณะกรรมการฯ เมื่อวันที่ 25 มิ.ย. 2568 ซึ่งขณะนั้นมี นายสมชัย สัจจพงษ์ เป็นประธาน โดยคณะกรรมการรับทราบผลการทบทวน และไม่ได้มีมติให้แก้ไข พ.ร.บ.ธปท. ขณะที่ ธปท. ได้แจ้งผลการทบทวนให้รัฐมนตรีว่าการกระทรวงการคลังรับทราบแล้ว และการทบทวนประสิทธิผลของกฎหมายครั้งต่อไปจะครบกำหนดในปี 2573
สำหรับ พ.ร.บ.ธปท. มีการปรับปรุงแก้ไขมาอย่างต่อเนื่อง โดยการแก้ไขครั้งสำคัญเกิดขึ้นในปี 2551 และหลังจากนั้นมีการแก้ไขเพิ่มเติมอีก 3 ครั้ง โดยครั้งล่าสุดในปี 2561 การปรับปรุงกฎหมายมีเป้าหมายสำคัญเพื่อให้สอดคล้องกับหลักความเป็นอิสระของธนาคารกลาง รวมถึงการสร้างระบบตรวจสอบและถ่วงดุล เช่น การกำหนดคุณสมบัติของคณะกรรมการสรรหาผู้ว่าการ โดยเพิ่มเติมเงื่อนไขไม่ให้ข้าราชการประจำเข้ามาดำรงตำแหน่งดังกล่าว
ประธานเสนอให้ศึกษาเพิ่มเติม ก่อน ธปท. ตั้งคณะทำงานภายใน
นายวิทัย กล่าวว่า หลังการทบทวนประสิทธิผลของกฎหมายในปี 2568 คณะกรรมการ ธปท. ไม่ได้มีมติอนุมัติให้แก้ไข พ.ร.บ.ธปท. อย่างไรก็ตาม ในเดือน ต.ค. 2568 ประธานคณะกรรมการ ธปท. ได้เสนอให้มีการศึกษาปรับปรุงกฎหมาย และเสนอให้พิจารณาจัดตั้งคณะทำงานที่ประกอบด้วยบุคคลภายนอก โดยเรื่องดังกล่าวอยู่ในลักษณะรายงานของประธานต่อที่ประชุม ขณะเดียวกัน กรรมการ ธปท. รายอื่นมีข้อเสนอให้ศึกษาประเด็นดังกล่าวภายในองค์กรก่อน เพื่อกำหนดหลักการและประเด็นที่ชัดเจน ก่อนพิจารณาการมีส่วนร่วมของบุคคลภายนอก
จากนั้น ธปท. จึงจัดตั้งคณะทำงานภายในขึ้นเพื่อศึกษาทบทวน พ.ร.บ.ธปท. และ พ.ร.บ.ธุรกิจสถาบันการเงิน โดยคณะทำงานได้สอบถามกรรมการ ธปท. ทุกคน รวมถึงเลขาธิการสำนักงานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) , ผู้อำนวยการสำนักงานเศรษฐกิจการคลัง (สศค.) , เลขาธิการสำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) , เลขาธิการคณะกรรมการกฤษฎีกา และกรรมการผู้ทรงคุณวุฒิทุกคน ว่ามีประเด็นใดในกฎหมายที่เห็นว่าควรปรับปรุงหรือแก้ไขหรือไม่

ซึ่งจากการสอบถามไม่มีกรรมการรายใดเสนอประเด็นที่เห็นว่าจำเป็นต้องแก้ไขกฎหมาย อย่างไรก็ตาม คณะทำงานยังนำประเด็นที่ประธานกรรมการเคยเสนอ รวมถึงประเด็นอื่น ๆ มาศึกษาอย่างรอบด้าน


4 ประเด็นสำคัญที่นำมาศึกษาทบทวน
สำหรับประเด็นการเชื่อมโยงการประเมินผลผู้ว่าการกับเหตุแห่งการพ้นจากตำแหน่ง นายวิทัย มีข้อชี้แจง 4 ประเด็น ดังนี้
1.การเชื่อมโยงการประเมินผลการปฏิบัติงานของผู้ว่าการ ตามมาตรา 25 กับเหตุแห่งการพ้นจากตำแหน่งก่อนครบวาระตามมาตรา 28 และมาตรา 19 (5) ปัจจุบันกฎหมายแยกเรื่องการประเมินผลการปฏิบัติงานของผู้ว่าการออกจากเหตุแห่งการพ้นจากตำแหน่งก่อนครบวาระอย่างชัดเจน โดยการประเมินของคณะกรรมการเป็นการประเมินภาพรวมการบริหารงานและการดำเนินงานของ ธปท.
ขณะที่เหตุแห่งการพ้นจากตำแหน่งก่อนครบวาระถูกกำหนดไว้เป็นการเฉพาะ เช่น การขาดคุณสมบัติหรือมีลักษณะต้องห้าม หลักการดังกล่าวสอดคล้องกับกฎหมายของธนาคารกลางในหลายประเทศ เช่น สหราชอาณาจักร นอร์เวย์ และมาเลเซีย
ธปท. เห็นว่า หากนำผลการประเมินผลการปฏิบัติงานมาเป็นเหตุให้ผู้ว่าการพ้นจากตำแหน่ง อาจกระทบต่อหลักความเป็นอิสระของธนาคารกลาง และอาจเปิดช่องให้เกิดแรงกดดันจากฝ่ายการเมืองหรือกลุ่มผลประโยชน์ รวมถึงกรณีที่ผู้ว่าการถูกกดดันจากความเห็นต่างด้านนโยบาย ดังนั้น กฎหมายปัจจุบันจึงแยกสองเรื่องนี้ออกจากกัน
2.การให้คณะกรรมการ ธปท. มีส่วนร่วมในการสรรหาผู้ว่าการ กลไกการสรรหาผู้ว่าการในปัจจุบันถูกกำหนดขึ้นจากการปรับปรุงกฎหมายครั้งสำคัญในปี 2551 โดยใช้คณะกรรมการสรรหา เพื่อช่วยรักษาความเป็นอิสระจากฝ่ายการเมือง และต่อมาในปี 2559 มีการปรับปรุงคุณสมบัติและลักษณะต้องห้ามของกรรมการสรรหาเพิ่มเติม เพื่อไม่ให้ข้าราชการประจำเข้ามาดำรงตำแหน่ง นอกเหนือจากผู้ดำรงตำแหน่งทางการเมืองและบุคคลที่มีผลประโยชน์เกี่ยวข้อง
3.การเสนอชื่อกรรมการผู้ทรงคุณวุฒิของ ธปท. โดยโครงสร้างปัจจุบันมีการแยกบทบาทระหว่างผู้เสนอชื่อกับผู้คัดเลือก โดยผู้ว่าการในฐานะหัวหน้าสถาบันสามารถเสนอชื่อบุคคลที่มีความรู้ความเชี่ยวชาญและเหมาะสม ขณะที่ปลัดกระทรวงการคลังมีสิทธิเสนอชื่อเช่นกัน ก่อนที่คณะกรรมการสรรหาซึ่งรัฐมนตรีว่าการกระทรวงการคลังแต่งตั้งจะเป็นผู้คัดเลือกในขั้นตอนสุดท้าย โครงสร้างดังกล่าวเป็นกลไกตรวจสอบและถ่วงดุลระหว่างกัน
4.บทบาทผู้ว่าการในคณะกรรมการ ธปท. ตามกฎหมายปัจจุบัน ผู้ว่าการดำรงตำแหน่งรองประธานกรรมการ เนื่องจากผู้ว่าการเป็นหัวหน้าสถาบัน และมีบทบาทเชื่อมโยงการทำงานระหว่างคณะกรรมการนโยบายต่าง ๆ กับคณะกรรมการ ธปท.
เมื่อเปรียบเทียบกับธนาคารกลางต่างประเทศ พบว่าหลายประเทศ เช่น สหรัฐฯ เยอรมนี ออสเตรเลีย ญี่ปุ่น อินโดนีเซีย เกาหลีใต้ ฟิลิปปินส์ และมาเลเซีย กำหนดให้ผู้ว่าการมีบทบาทเป็นประธานคณะกรรมการธนาคารกลางด้วย โดยจากการศึกษาของ ธปท. ไม่พบกรณีที่ผู้ว่าการธนาคารกลางมีสถานะเพียงเลขานุการของคณะกรรมการในลักษณะเดียวกัน
พ.ร.บ. ธปท. ยังเหมาะสม ไม่จำเป็นต้องแก้ไข
นายวิทัย ย้ำว่า ผลการศึกษาของคณะทำงานภายใน ธปท. สรุปว่า พระราชบัญญัติธนาคารแห่งประเทศไทยในปัจจุบันยังมีความเหมาะสม และสอดคล้องกับหลักกฎหมายของธนาคารกลางในระดับสากล สามารถรองรับการทำหน้าที่ของ ธปท. ได้ พร้อมทั้งรักษาความเป็นอิสระในการดำเนินงานควบคู่กับระบบตรวจสอบและถ่วงดุล
ขณะเดียวกัน ธปท. ได้เร่ง ศึกษาทบทวนพระราชบัญญัติธุรกิจสถาบันการเงินแยกต่างหาก เพื่อเพิ่มประสิทธิภาพการกำกับดูแลธุรกิจการเงินที่ไม่ใช่ธนาคาร หรือ Non-Bank ให้มีมาตรฐานใกล้เคียงกับธนาคารพาณิชย์มากขึ้น เนื่องจากปัจจุบันธุรกิจ Non-Bank มีขนาดใหญ่ขึ้น มีความซับซ้อนมากขึ้น และเข้ามามีบทบาทในระบบการเงินเพิ่มขึ้น เพื่อให้การคุ้มครองผู้ใช้บริการทางการเงินมีประสิทธิภาพมากขึ้น
"แต่เดิมทั้งสองเรื่องมีกำหนดนำเข้าสู่การประชุมร่วมระหว่างคณะกรรมการ ธปท. และคณะกรรมการนโยบาย 3 คณะ ในวันที่ 12 พฤศจิกายน 2569 แต่ต่อมาประธานคณะกรรมการ ธปท. ได้ยกเลิกการประชุมดังกล่าว"

แก้ พ.ร.บ. ต้องผ่านขั้นตอนและมติของคณะกรรมการ
สำหรับการแก้ไขกฎหมายระดับพระราชบัญญัติควรเริ่มจากหน่วยงานเจ้าของกฎหมายหรือหน่วยงานที่กำกับดูแล โดยกรณีของ ธปท. สามารถเริ่มจากกระทรวงการคลัง หรือ ธปท. จากนั้นต้องเข้าสู่กระบวนการรับฟังความคิดเห็นและจัดทำร่างกฎหมาย ก่อนเสนอคณะรัฐมนตรีพิจารณา อีกช่องทางหนึ่งคือ สมาชิกสภาผู้แทนราษฎรร่วมกันเสนอร่างกฎหมายได้
สำหรับคณะกรรมการ ธปท. หากกรรมการเห็นว่ามีประเด็นที่ควรแก้ไข สามารถเสนอเรื่องเข้าสู่ที่ประชุมได้ แต่การดำเนินการในนาม ธปท. เพื่อจัดทำร่างหรือศึกษาการแก้ไขกฎหมาย ควรเกิดขึ้นหลังจากมีมติของคณะกรรมการเห็นชอบก่อน เพราะกรรมการรายบุคคลไม่สามารถสั่งให้ ธปท. ดำเนินการแทนมติของคณะกรรมการได้
ยืนยันว่า ที่ผ่านมาไม่เคยมีวาระการประชุมของคณะกรรมการ ธปท. ที่พิจารณาเรื่องการแก้ไขพระราชบัญญัติธนาคารแห่งประเทศไทยอย่างเป็นทางการ มีเพียงการรายงานของประธานต่อที่ประชุมในเดือนตุลาคม 2568 ซึ่งไม่ได้เป็นมติของคณะกรรมการ
ดังนั้น ธปท. จึงตั้งคณะทำงานภายในขึ้นเพื่อศึกษาว่าประเด็นต่าง ๆ ที่มีการเสนอขึ้นมานั้นมีความจำเป็นต้องแก้ไขหรือไม่ และผลการศึกษาพบว่า ยังไม่ควรแก้ไข เนื่องจากอาจกระทบต่อหลักความเป็นอิสระของธนาคารกลาง ซึ่งเป็นหลักสำคัญของระบบธนาคารกลาง
การศึกษาทบทวน พ.ร.บ. ธปท. ไม่เกี่ยวกับสินเชื่อเอสเอ็มอี
นายวิทัย กล่าวว่า ประเด็นการศึกษาทบทวนพระราชบัญญัติธนาคารแห่งประเทศไทย ไม่ได้เกี่ยวข้องกับปัญหาสินเชื่อเอสเอ็มอีติดลบ หรือ การกำกับดูแลสินเชื่อเอสเอ็มอี เนื่องจากกฎหมายดังกล่าวมีทั้งหมด 11 หมวด ครอบคลุมเรื่องนิยาม การจัดตั้ง ทุนและเงินสำรอง คณะกรรมการ ผู้ว่าการ ความเป็นอิสระ กองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน การดำเนินงานและอำนาจหน้าที่ ผลประโยชน์ทับซ้อน การกำกับดูแล บัญชีและการตรวจสอบ รวมถึงบทกำหนดโทษ แต่ไม่ได้กำหนดเรื่องการปล่อยสินเชื่อเอสเอ็มอีโดยตรง
อย่างไรก็ตาม ก่อนหน้านี้ตนเองได้ให้ความสำคัญกับปัญหาสินเชื่อเอสเอ็มอีที่ติดลบต่อเนื่อง 15–17 ไตรมาส และได้ขยายบทบาทของ ธปท. เพื่อเข้ามาช่วยแก้ปัญหาเชิงโครงสร้าง ทั้งปัญหาหนี้ครัวเรือน การเข้าถึงสินเชื่อของเอสเอ็มอี ความเป็นธรรมของบริการและค่าธรรมเนียมทางการเงิน รวมถึงปัญหาเงินสีเทาและการทุจริตที่ไหลผ่านสถาบันการเงิน ทั้งนี้ มองว่าการช่วยเหลือเอสเอ็มอีไม่ใช่ภารกิจที่ ธปท. สามารถแก้ไขได้เพียงหน่วยงานเดียว แต่ต้องอาศัยความร่วมมือจากหลายหน่วยงาน
สำหรับมาตรการ SME Credit Boost ธนาคารพาณิชย์ได้ร่วมสมทบเงิน 20,000 ล้านบาท เพื่อใช้เป็นกลไกค้ำประกันและสามารถต่อยอดเป็นสินเชื่อได้ประมาณ 80,000 ล้านบาท ขณะที่ในปีหน้าเตรียมขยายโครงการในลักษณะเดียวกัน โดยตั้งเป้าสนับสนุนสินเชื่อประมาณ 100,000 ล้านบาทต่อปี เป็นเวลา 5 ปี รวมวงเงินประมาณ 500,000 ล้านบาท นอกจากนี้ ยังมีมาตรการ “Secure Pass” เพื่อช่วยให้ผู้ประกอบการเข้าถึงสินเชื่อได้มากขึ้น ผ่านการผ่อนคลายหลักเกณฑ์บางส่วน ซึ่งคาดว่าจะช่วยเพิ่มสินเชื่อได้อีกประมาณ 5,000 ล้านบาท ย้ำว่า มาตรการดังกล่าว ไม่ได้ใช้งบประมาณของรัฐบาล หรือเงินของ ธปท. แต่เป็นต้นทุนที่ธนาคารพาณิชย์รับภาระเอง
นอกจากนี้ สถาบันป๋วยอึ๊งภากรณ์ ยังได้ศึกษาปัญหาการจัดสรรเงินทุนที่ไม่ตรงกับความต้องการ และอุปสรรคด้านการเข้าถึงสินเชื่อและต้นทุนทางการเงินของเอสเอ็มอี เพื่อใช้ประกอบการกำหนดนโยบาย โดย นายพิชิต พิทักษ์พรพัลลภ ได้อธิบายถึงบทบาทของภาคการเงินในการจัดสรรทรัพยากร การเข้าถึงแหล่งเงินทุน ต้นทุนทางการเงิน และผลต่อผลิตภาพของธุรกิจ ซึ่งปัญหาเชิงโครงสร้างไม่สามารถแก้ไขได้ในระยะเวลาอันสั้น จำเป็นต้องดำเนินมาตรการอย่างต่อเนื่อง และต้องอาศัยความร่วมมือจากหลายหน่วยงาน
ธปท. ยืนยัน กำกับดูแลธนาคารพาณิชย์เข้มขึ้น
สำหรับข้อสังเกตเกี่ยวกับการกำกับดูแลธนาคารพาณิชย์ นายวิทัย ยืนยันว่าการกำกับดูแลธนาคารพาณิชย์ในช่วงที่ผ่านมาเข้มงวดขึ้น และ ธปท. มีมาตรการหลายด้าน ทั้งการปรับลดอัตราดอกเบี้ยนโยบาย การดำเนินโครงการ SME Credit Boost และการลดค่าธรรมเนียมทางการเงิน 19 รายการ ซึ่งมีผลต่อต้นทุนและรายได้ของธนาคารพาณิชย์ ขณะที่ ผลประกอบการของธนาคารพาณิชย์ในปี 2568 ลดลงจากปี 2567 และผลประกอบการในช่วง 9 เดือนของปี 2569 ก็ลดลงเมื่อเทียบกับช่วงเดียวกันของปีก่อน
อย่างไรก็ตาม ธปท. ไม่สามารถกำหนดให้ธนาคารพาณิชย์ปล่อยสินเชื่อให้ผู้กู้ทุกรายได้ เพราะระบบการเงินยังอยู่บนหลักการของตลาดเสรี ขณะเดียวกัน ธปท. ได้ใช้มาตรการเพื่อช่วยลดความเสี่ยงด้านเครดิตและปัญหาหนี้เสียของสินเชื่อเอสเอ็มอี
ชี้แจงมาตรการกำกับเงินสดและทองคำ
สำหรับมาตรการกำกับดูแลการถอนเงินสดตั้งแต่ 5 ล้านบาทขึ้นไป และการถอนทองคำแท่งในปริมาณมากกว่า 2 กิโลกรัมว่า มาตรการดังกล่าวมีเป้าหมายเพื่อให้สถาบันการเงินติดตามธุรกรรมที่มีความเสี่ยง และตรวจสอบรูปแบบธุรกรรมที่อาจผิดปกติ หลังมีมาตรการมูลค่าธุรกรรมถอนเงินสดที่มีวงเงินสูงลดลงอย่างมีนัยสำคัญ
ขณะที่ ธุรกรรมทองคำแท่งที่มีปริมาณมากกว่า 2 กิโลกรัมก็ลดลงเช่นกัน ซึ่งการลดลงของธุรกรรมในกลุ่มดังกล่าวอยู่ในระดับสูง พร้อมยอมรับว่าอาจมีกรณีที่ผู้ทำธุรกรรมพยายามแบ่งรายการให้ต่ำกว่าเกณฑ์ที่กำหนด แต่ธนาคารพาณิชย์มีหน้าที่ต้องติดตามรูปแบบธุรกรรมโดยรวม หากพบพฤติกรรมที่เข้าข่ายผิดปกติก็ต้องดำเนินการตรวจสอบและรายงานตามหลักเกณฑ์ที่กำหนด