ภาษี EV 3 Tier เปลี่ยนเกมอาเซียน ไทยฐานผลิต EV จีน-เวียดนามฐานญี่ปุ่น
ผู้เชี่ยวชาญชี้ภาษี EV 3 Tier หนุนไทยขึ้นฮับเปลี่ยนเกมรถ EV จีน เห็นด้วยเก็บภาษีสูงสุดกลุ่มนำเข้าเพื่อจำหน่าย กระทบเฉพาะผู้ซื้อกระเป๋าหนัก ขณะที่รถผลิตในประเทศราคาถูกลง ผู้บริโภคได้อานิสงส์ จับตาเวียดนามขยับเป็นฐาน EV ญี่ปุ่น หลังไทยออกมาตรการช้ากว่า 1 สเต็ป
KEY
POINTS
- รัฐบาลเตรียมใช้โครงสร้างภาษีสรรพสามิต EV ใหม่ 3 อัตรา เพื่อส่งเสริมการผลิตในประเทศ โดยให้สิทธิประโยชน์ทางภาษีต่ำสุดแก่ค่ายรถที่ใช้ชิ้นส่วนในประเทศ (Local Content) ในสัดส่วนสูง
- มาตรการนี้จะทำให้รถยนต์ EV ที่นำเข้าทั้งคันโดยไม่มีแผนการผลิตในไทยต้องเสียภาษีในอัตราสูงสุด ซึ่งเป็นการผลักดันให้ค่ายรถหันมาลงทุนตั้งโรงงานในประเทศเพื่อทำตลาดในระยะยาว
- นโยบายภาษีดังกล่าวคาดว่าจะทำให้เกิดการแบ่งฐานการผลิต EV ในอาเซียน โดยไทยจะกลายเป็นฐานการผลิตหลักของค่ายรถยนต์จีน ในขณะที่เวียดนามมีแนวโน้มเป็นฐานการผลิตของค่ายรถยนต์ญี่ปุ่น
โครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้า (EV) ใน 3 อัตรา หรือ 3 Tier ที่รัฐบาลเตรียมปรับใหม่ ถูกมองว่าจะเข้ามาเปลี่ยนทิศทางการแข่งขันในตลาดรถยนต์ไฟฟ้าไทย โดยเฉพาะการผลักดันให้ค่ายรถหันมาใช้ชิ้นส่วนหรือวัตถุดิบ( Local Content) และลงทุนผลิตในประเทศมากขึ้น ขณะที่รถ EV ที่นำเข้าทั้งคันเพื่อจำหน่ายโดยไม่มีแผนลงทุนผลิตในไทย จะต้องเผชิญภาษีในระดับสูงสุด
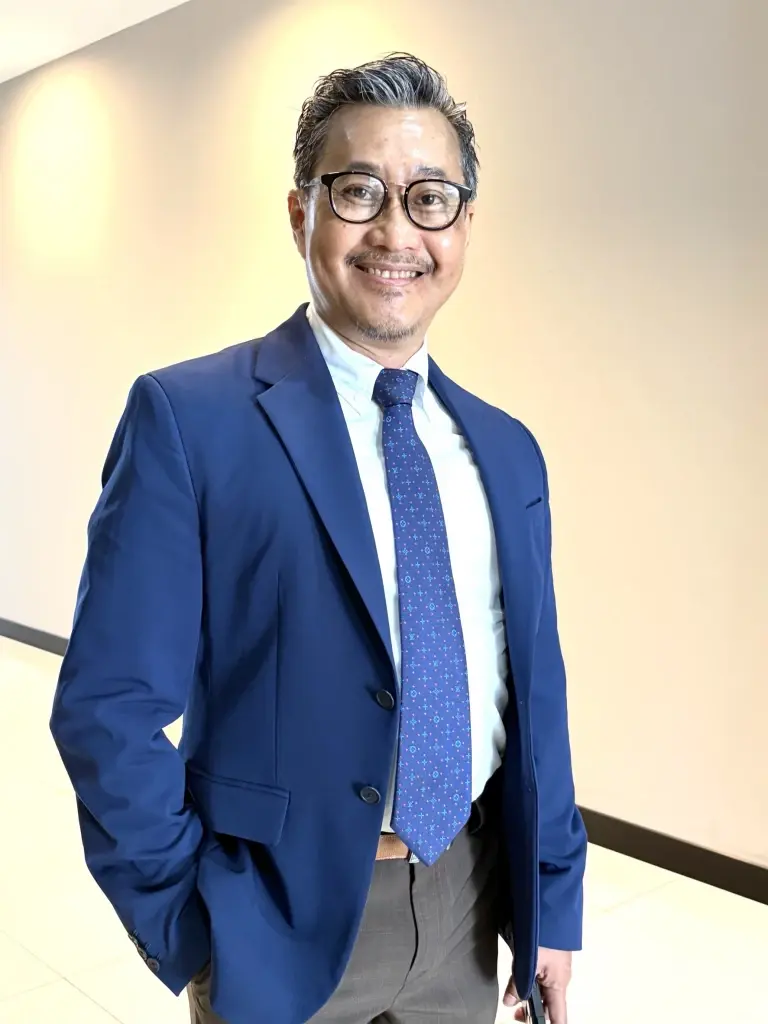
รองศาสตราจารย์ ดร.อัทธ์ พิศาลวานิช อาจารย์ประจำคณะเศรษฐศาสตร์ มหาวิทยาลัยรังสิต และผู้เชี่ยวชาญด้านเศรษฐกิจระหว่างประเทศและอาเซียน เปิดเผยกับ “ฐานเศรษฐกิจ” ว่า เห็นด้วยกับโครงสร้างภาษีทั้ง 3 Tier โดยเฉพาะกลุ่มแรกที่ผลิตรถยนต์ในประเทศและใช้ Local Content ในสัดส่วนสูง ควรได้รับอัตราภาษีต่ำที่สุด และหากเป็นไปได้ควรอยู่ที่ 0% ภายใต้เงื่อนไขการใช้วัตถุดิบและซัพพลายเออร์ในประเทศ
แนวทางดังกล่าวจะช่วยผลักดันให้เกิดการลงทุนและการใช้ชิ้นส่วนในประเทศ ขณะที่การเก็บภาษีรถนำเข้าทั้งคันในอัตราสูงจะไม่กระทบตลาด EV โดยรวมมากนัก เพราะผู้ซื้อรถนำเข้าราคาแพงส่วนใหญ่เป็นกลุ่มที่มีกำลังซื้อสูง ส่วนประชาชนทั่วไปจะมีทางเลือกเป็นรถที่ผลิตในประเทศและใช้ Local Content ซึ่งมีโอกาสทำให้ราคาถูกลง

นำเข้าทั้งคันเหลือนิชมาร์เก็ต
สำหรับกลุ่ม Tier 3 ที่นำเข้ารถยนต์ทั้งคันเข้ามาจำหน่ายโดยไม่มีแผนตั้งโรงงานผลิตในไทย และมีแนวโน้มต้องเสียภาษีสรรพสามิตในระดับสูงสุดราว 31-39% ตามกระแสข่าวก่อนหน้านี้นั้น มองว่าจะเป็นแรงกดดันให้ค่ายรถต้องขยับมาสู่การผลิตในประเทศเพื่อทำตลาดระยะยาว
หากต้องแบกรับภาษีระดับ 30-40% รถนำเข้าทั้งคันจะมีข้อจำกัดด้านการแข่งขัน และมีแนวโน้มกลายเป็น Niche Market สำหรับผู้บริโภคที่มีกำลังซื้อสูง ดังนั้น การวางโครงสร้างภาษีแบบไล่ระดับจากการผลิตในประเทศไปจนถึงการนำเข้าอย่างเดียว จึงเป็นแนวทางที่ช่วยผลักดันให้ค่ายรถเข้ามาใช้ Local Content มากขึ้น
กรณี Toyota bZ4X ซึ่งเป็นรถ EV นำเข้าจากญี่ปุ่นทั้งคันและมีภาระภาษีสูง จนต้องใช้นโยบายลดราคา 250,000 บาทเพื่อแข่งขันกับรถจีนในไทย สะท้อนข้อจำกัดของค่ายรถญี่ปุ่นที่ยังไม่มีสายการผลิต EV ในไทย โดยนโยบายส่งเสริม Local Content ถือเป็นสิ่งที่ค่ายรถญี่ปุ่นต้องการเพื่อรักษาฐานการผลิตในไทย อย่างไรก็ตาม มาตรการดังกล่าวของไทยถือว่าออกมาช้ากว่าเวียดนามไปหนึ่งสเต็ป ทำให้ค่ายรถญี่ปุ่นมีแผนเข้าไปตั้งฐาน EV ในเวียดนาม เพื่อใช้ประโยชน์จาก Local Content และซัพพลายเออร์ ภายในประเทศ


ดัน EV ไทยครบทุกไซส์
ขณะที่ผลต่อผู้บริโภค หากรถนำเข้าทั้งคันถูกเก็บภาษีสูง ไม่ได้หมายความว่าผู้บริโภคทุกกลุ่มจะต้องแบกรับภาระราคาเพิ่มขึ้น เพราะกลุ่มที่ซื้อรถนำเข้าราคาแพงเป็นผู้มีกำลังซื้อสูง แต่สิ่งที่รัฐบาลต้องเร่งทำควบคู่กัน คือผลักดันให้รถ EV ที่ผลิตในประเทศครอบคลุมทุกขนาด ตั้งแต่รถไซส์เล็ก ไซส์กลาง ไปจนถึงรถไซส์ใหญ่สำหรับครอบครัว เพราะหากไทยผลิตเฉพาะรถขนาดเล็ก แต่ผู้บริโภคที่ต้องการรถขนาดใหญ่ยังต้องพึ่งพารถนำเข้าและเสียภาษีสูง กลุ่มดังกล่าวจะได้รับผลกระทบโดยตรง
ดังนั้น สิทธิประโยชน์จากมาตรการส่งเสริม Local Content ควรครอบคลุมการขยายไลน์ผลิตรถ EV ให้ครบทุกขนาด โดยราคาขายรถ EV ที่ผลิตในประเทศไม่ควรเกิน 1 ล้านบาท และหากสามารถทำให้ระดับราคาที่ผู้บริโภคทั่วไปต้องการอยู่ที่ประมาณ 700,000-800,000 บาท จะช่วยให้ประชาชนเข้าถึงรถ EV ได้มากขึ้น
อีกปัจจัยที่ต้องเร่งแก้ไขคือสถานีชาร์จตามสถานีบริการหรือปั๊มน้ำมัน ซึ่งถือเป็นคอขวดสำคัญ โดยเฉพาะในช่วงเทศกาลที่มีความต้องการใช้รถสูง การส่งเสริม Local Content จึงควรดำเนินการ 3 เรื่องควบคู่กัน ได้แก่ ให้สิทธิประโยชน์ด้านภาษี ขยายไลน์การผลิตให้ครอบคลุมรถทุกขนาด และส่งเสริมการลงทุนขยายสถานีชาร์จ
ไทยฐาน EV จีน เวียดนามรับญี่ปุ่น
สำหรับโอกาสของไทยในการเป็นศูนย์กลางการผลิต EV ของภูมิภาค มองว่าไทยสามารถเป็นหนึ่งใน Hub สำคัญของอาเซียนได้ แต่จะไม่ใช่เพียง Hub เดียว เพราะเวียดนามก็มีโอกาสเป็น Hub หลักเช่นกัน ขณะที่มาเลเซียและอินโดนีเซียมีแนวโน้มเปลี่ยนผ่านสู่ EV ช้ากว่า เนื่องจากราคาน้ำมันในประเทศถูกกว่า ทำให้ประชาชนยังใช้รถยนต์สันดาปเป็นหลัก ต่างจากไทยและเวียดนามที่ราคาน้ำมันสูงกว่าและมีแรงผลักดันเข้าสู่ตลาด EV มากกว่า
ในอนาคตจึงมีโอกาสเห็นอาเซียนแบ่งบทบาทเป็น 2 Hub ชัดเจน คือ ไทยเป็นฐานผลิตรถ EV ของจีน ขณะที่เวียดนามเป็นฐาน EV ของญี่ปุ่น โดยปัจจัยสำคัญที่ทำให้ค่ายรถญี่ปุ่นเข้าไปลงทุนในเวียดนามมาจากสิทธิประโยชน์ด้านการลงทุนและต้นทุนการผลิตที่ต่ำกว่า
ส่วน VinFast แบรนด์ EV แห่งชาติของเวียดนาม มองว่ากระแสยังไม่โดดเด่นมากนัก โดยมีประเด็นเรื่องแบรนด์และมาตรฐาน ขณะที่หากค่ายรถขนาดใหญ่อย่าง Toyota เข้าไปตั้งฐานการผลิตในเวียดนาม จะช่วยสร้างความเชื่อมั่นได้มากกว่า ในอนาคตผู้บริโภคไทยจึงอาจมีโอกาสใช้เทคโนโลยีรถ EV ญี่ปุ่นที่นำเข้าหรือนำชิ้นส่วนมาประกอบจากเวียดนาม โดยมีโอกาสได้ประโยชน์จากต้นทุนการขนส่งทางบกที่สามารถเชื่อมโยงผ่านเส้นทาง R9 หรือ R12 มายังมุกดาหารหรือนครพนมได้ภายในเวลาประมาณ 1 วัน
ทั้งหมดนี้ทำให้การปรับโครงสร้างภาษี EV 3 Tier ไม่ได้เป็นเพียงมาตรการด้านภาษี แต่ยังเป็นกลไกที่มีผลต่อการตัดสินใจลงทุน การใช้ Local Content และการจัดวางฐานการผลิตรถ EV ของค่ายรถในอาเซียน โดยไทยต้องเร่งสร้างความพร้อมด้านการผลิตและซัพพลายเชน เพื่อรักษาบทบาทฐานผลิต EV ท่ามกลางการแข่งขันกับประเทศเพื่อนบ้าน