ธปท. เผยปี 70 รุกแก้หนี้ ช่วยเอสเอ็มอีเข้าถึงสินเชื่อ เข้มกำกับนอนแบงก์
ธปท. กางแผนปี 2570 มุ่งลุย 3 ยุทธศาสตร์หลัก "แก้หนี้ครัวเรือน-ช่วยเอสเอ็มอีเข้าถึงสินเชื่อ-เข้มกำกับน็อนแบงก์" มองดอกเบี้ยนโยบาย 1% ยังเหมาะสม
KEY
POINTS
- ธปท. กำหนด 3 ทิศทางหลักในปี 2570 คือ การแก้ปัญหาหนี้สินเชิงโครงสร้าง, การช่วยให้ธุรกิจ SME เข้าถึงสินเชื่อ และการยกระดับการกำกับดูแลผู้ประกอบธุรกิจที่ไม่ใช่ธนาคาร (Non-Bank)
- เร่งแก้ปัญหาหนี้สินอย่างครบวงจร โดยขยายผลโครงการปรับโครงสร้างหนี้เสีย และออกมาตรการป้องกันการก่อหนี้ใหม่เกินตัว
- ผลักดันให้ SME เข้าถึงสินเชื่อผ่าน 4 มาตรการหลัก เช่น จัดตั้ง SMEs Credit Portal เป็นศูนย์กลางตลาดสินเชื่อ และใช้ข้อมูลทางเลือก (Alternative Data) มาช่วยประเมินความสามารถในการชำระหนี้
- ปฏิรูปการกำกับดูแลกลุ่ม Non-Bank ครั้งใหญ่ โดยปรับโครงสร้างองค์กรเพื่อรวมศูนย์อำนาจ และเปลี่ยนมาใช้เทคโนโลยี Data และ AI ในการตรวจจับความเสี่ยงเพื่อคุ้มครองผู้บริโภค
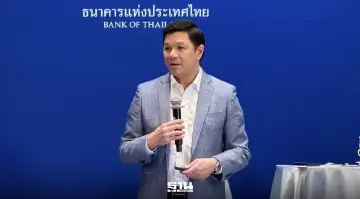
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) เปิดเผยถึงทิศทางการดำเนินงานในปี 2570 ว่า ธปท. กำหนดเป้าหมายการขับเคลื่อนนโยบายโดยมุ่งเน้นการลงมือแก้ปัญหาเชิงโครงสร้างของระบบเศรษฐกิจผ่าน 3 เสาหลักสำคัญ ได้แก่
- การแก้ไขปัญหาหนี้สินอย่างเข้มข้น
- การผลักดันภาคธุรกิจขนาดกลางและขนาดย่อม (SME) ให้เข้าถึงสินเชื่อคุณภาพ
- การยกระดับโครงสร้างการกำกับดูแลผู้ประกอบธุรกิจที่ไม่ใช่ธนาคาร (Non-Bank) ทั้งระบบ
ซึ่งเป็นการดำเนินงานต่อเนื่องจากการปรับยุทธศาสตร์องค์กรเพื่อประคับประคองเศรษฐกิจควบคู่กับการรักษาเสถียรภาพระบบการเงินในรอบ 12 เดือนที่ผ่านมา
ลุยแก้หนี้ครบวงจร ลดภาระประชาชน
สำหรับยุทธศาสตร์แรกด้านการแก้ไขปัญหาหนี้สิน ธปท. จะยกให้เป็นวาระหลักในการดำเนินงานประจำวัน โดยเน้นการผลักดันมาตรการแก้หนี้อย่างครบวงจร ทั้งการขยายผลโครงการปรับโครงสร้างหนี้เสียขนาดเล็กผ่าน Social AMC เพื่อช่วยปลดภาระหนี้ให้แก่ประชาชน ตลอดจนการกำหนดเกณฑ์สินเชื่อเพื่อป้องกันและสกัดกั้นไม่ให้เกิดการสั่งสมหนี้สินก้อนใหม่ในระบบอย่างเกินตัว

“การแก้ปัญหาหนี้สินเป็นรากฐานสำคัญที่จะต้องทำอย่างจริงจังเพื่อประคองครัวเรือนและผู้ประกอบการให้สามารถฟื้นตัวและกลับมาชำระหนี้ได้อย่างยั่งยืน”
ปลดล็อกเอสเอ็มอีเข้าถึงสินเชื่อ หลังติดลบ 17 ไตรมาส
ในส่วนยุทธศาสตร์ที่สองการปลดล็อกให้ภาค SME เข้าถึงสินเชื่อคุณภาพ ธปท. เตรียมขับเคลื่อนผ่าน 4 มาตรการหลัก หลังจากปัจจุบันยอดการเข้าถึงสินเชื่อ SME ติดลบถึง 17 ไตรมาส ได้แก่
- การเปิดตัวระบบ SMEs Credit Portal เพื่อเป็นศูนย์กลางตลาดสินเชื่อ (Marketplace) ช่วยให้ SME ที่มีศักยภาพสามารถเปรียบเทียบข้อเสนอและเข้าถึงเงื่อนไขสินเชื่อที่ดีขึ้น
- การจัดตั้งกลไกค้ำประกันสินเชื่อถาวรระยะยาว 5 ปี โดยนำเงินจากกองทุนเพื่อการฟื้นฟูและพัฒนาระบบสถาบันการเงิน (FID) มาใช้สนับสนุน ซึ่งตั้งเป้าค้ำประกันสินเชื่อใหม่ให้ SME ปีละ 100,000 ล้านบาท รวมเป็น 500,000 ล้านบาทตลอดโครงการ
- การร่วมมือกับสถาบันวิชาการและหน่วยงานภาครัฐ (GBA) ในโครงการ Data Exchange Project เพื่อนำข้อมูลทางเลือก (Alternative Data) มาช่วยประเมินรายได้และความสามารถในการชำระหนี้สำหรับ SME และผู้ไม่มีรายได้ประจำที่ไม่สามารถประเมินผ่านระบบธนาคารแบบเดิมได้
- การปรับปรุงเกณฑ์และลดต้นทุนเพื่อให้สถาบันการเงินปล่อยสินเชื่อแก่ SME ได้อย่างจริงจัง


เข้มกำกับนอนแบงก์ ยกเครื่องครั้งใหญ่รอบ 10 ปี
สำหรับยุทธศาสตร์ที่สาม ซึ่งถือเป็นการปฏิรูปเชิงโครงสร้างครั้งใหญ่ที่สุด คือการยกเครื่องระบบกำกับดูแลผู้ประกอบธุรกิจที่ไม่ใช่ธนาคาร (Non-Bank Supervision)
โดย ธปท. เตรียมปรับโครงสร้างองค์กรครั้งแรกในรอบหลายสิบปี ด้วยการยกเลิกตำแหน่งรองผู้ว่าการฝ่ายบริหาร แล้วจัดตั้งสายงานใหม่ที่มีรองผู้ว่าการดูแลเป็นการเฉพาะ เพื่อรวมศูนย์อำนาจการกำกับดูแล Non-Bank ทั้งหมดที่เคยกระจัดกระจายเข้ามาไว้ด้วยกัน

“การปรับโครงสร้างนี้จะครอบคลุมผู้ให้บริการสินเชื่อ Non-Bank 5–6 ประเภท ผู้ให้บริการระบบการชำระเงิน (Non-Bank Payment) 9 ประเภท ผู้ประกอบธุรกิจแลกเปลี่ยนและโอนเงิน (FX และ Money Changer) ตลอดจนบริษัทบริหารสินทรัพย์ (AMC)”
โดย ธปท. จะเปลี่ยนผ่านจากการสุ่มตรวจผู้ประกอบการกว่า 3,000 ราย มาเป็นการนำเทคโนโลยี Data และ AI เข้ามาช่วยตรวจจับความเสี่ยง มุ่งเน้นการคุ้มครองผู้บริโภค (Consumer Protection) การควบคุมอัตราดอกเบี้ยและค่าธรรมเนียมไม่ให้เกินกว่าเกณฑ์ที่กำหนด และการป้องกันการคิดดอกเบี้ยทับซ้อนอย่างเข้มงวด
มองดอกเบี้ยนโยบาย 1% ยังเหมาะสม
ส่วนทิศทางอัตราดอกเบี้ยนโยบายนั้น นายวิทัย มองว่า อัตราดอกเบี้ยนโยบายที่ระดับ 1% ในปัจจุบัน ยังมีความเหมาะสมจากการประเมินข้อมูลและทิศทางเศรษฐกิจในระยะข้างหน้า (forward-looking)
อย่างไรก็ตาม ยอมรับว่าการคงอัตราดอกเบี้ยไว้ในระดับต่ำมากเป็นระยะเวลานาน แม้จะมีผลดีในการช่วยสนับสนุนการฟื้นตัวทางเศรษฐกิจ แต่ก็สร้างผลข้างเคียงและสะสมความเสี่ยงในระบบเศรษฐกิจการเงิน เช่น การสะสมความเสี่ยงจากการที่อัตราดอกเบี้ยไทยต่ำกว่าต่างประเทศมากขึ้นเรื่อยๆ การทำให้ผู้ฝากเงินได้รับผลตอบแทนน้อยลง ตลอดจนการเอื้อให้ผู้กู้รายใหญ่ที่มีต้นทุนต่ำสามารถเข้าถึงสินเชื่อได้ง่ายกว่าผู้กู้รายย่อย
สำหรับการพิจารณาปรับขึ้นอัตราดอกเบี้ยนโยบายในอนาคต ธปท. จะพิจารณาจากปัจจัยทางเศรษฐกิจและความจำเป็นเป็นหลัก โดยเงื่อนไขสำคัญที่จะนำไปสู่การทบทวนอัตราดอกเบี้ย ได้แก่ การขยายตัวทางเศรษฐกิจที่ฟื้นตัวดีขึ้นอย่างร้อนแรงจนส่งผลกระทบต่ออัตราเงินเฟ้อ หรือกรณีที่อัตราเงินเฟ้อไม่ได้ปรับลดลงในช่วงกลางปีตามที่คาดการณ์ไว้ ซึ่งอาจเกิดจากปัจจัยราคาน้ำมันที่ปรับตัวสูงขึ้นอีก หรือการลดมาตรการอุดหนุนราคาน้ำมันของภาครัฐผ่านกองทุนน้ำมันฯ ที่ส่งผลให้ราคาน้ำมันและเงินเฟ้อทรงตัวอยู่ในระดับสูงยาวนานกว่าประเมินไว้
นอกจากนี้ ปัญหาความผันผวนของค่าเงินบาทก็เป็นอีกหนึ่งปัจจัยที่ ธปท. พร้อมนำมาประกอบการพิจารณาตัดสินใจนโยบายการเงินเช่นกัน