
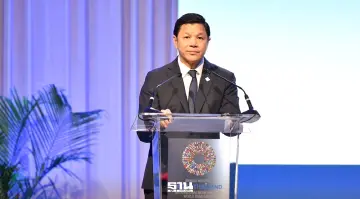
‘วิทัย’ ผู้ว่า ธปท. ชี้ AI พลิกโฉมการเงินโลก วาง 5 เสาหลักสกัดโกงออนไลน์
‘วิทัย’ ผู้ว่า ธปท. ชี้ AI พลิกโฉมการเงินโลก ชูนวัตกรรมพร้อมเพย์ พร้อมลุย Bangkok Blueprint วาง 5 เสาหลักสกัดโกงออนไลน์ข้ามชาติ
KEY
POINTS
- นายวิทัย รัตนากร ผู้ว่าการ ธปท. ชี้ว่าเทคโนโลยี AI กำลังเปลี่ยนแปลงภูมิทัศน์การเงินโลก โดยช่วยเพิ่มประสิทธิภาพและโอกาสในการเข้าถึงบริการ แต่ก็มาพร้อมกับความเสี่ยงด้านการฉ้อโกงและภัยไซเบอร์ที่เพิ่มขึ้น
- ธปท. ร่วมมือกับ IMF และธนาคารโลก ผลักดัน "Bangkok Blueprint" เพื่อเป็นกรอบแนวทางให้ประเทศต่างๆ นำไปปรับใช้สำหรับรับมือการฉ้อโกงทางการเงินดิจิทัล
- กรอบ Bangkok Blueprint ประกอบด้วย 5 เสาหลักในการสกัดการโกงออนไลน์ ได้แก่ การป้องกัน (Prevention) การตรวจจับ (Detection) การตอบสนอง (Response) การแบ่งปันข้อมูล (Information Sharing) และการกำหนดความรับผิดชอบ (Accountabilities)
นายวิทัย รัตนากร ผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) กล่าวในงานสัมมนา International Banking Seminar 2026 ซึ่งจัดโดย Group of Thirty (G30) และมีธนาคารแห่งประเทศไทยเป็นเจ้าภาพ ระหว่างการประชุมประจำปีของกองทุนการเงินระหว่างประเทศ (IMF) และกลุ่มธนาคารโลก (World Bank Group) ปี 2569 ว่า ระบบการเงินโลกกำลังเผชิญความเสี่ยงที่เชื่อมโยงกันมากขึ้น ทั้งระดับหนี้สาธารณะที่อยู่ในระดับสูง ความแตกแยกทางภูมิรัฐศาสตร์ การขยายตัวของสถาบันการเงินที่ไม่ใช่ธนาคาร และการพึ่งพาเทคโนโลยีที่ซับซ้อนและเชื่อมโยงกันอย่างใกล้ชิด
ขณะเดียวกัน เทคโนโลยีดิจิทัลและปัญญาประดิษฐ์ (AI) กำลังเปลี่ยนแปลงภูมิทัศน์ทางการเงินอย่างรวดเร็ว เปิดโอกาสให้ผู้บริโภคและภาคธุรกิจเข้าถึงบริการทางการเงินได้สะดวกขึ้น แต่ก็เพิ่มความเสี่ยงจากการฉ้อโกงและภัยไซเบอร์ที่อาจส่งผลกระทบข้ามสถาบันและข้ามพรมแดน
AI เปิดโอกาสใหม่ ยกระดับบริการทางการเงิน
นายวิทัยกล่าวว่า การพัฒนาบริการทางการเงินดิจิทัลมีบทบาทสำคัญต่อการเพิ่มโอกาสในการเข้าถึงบริการทางการเงินของประชาชน โดยข้อมูลทั่วโลกสะท้อนว่า ประชากรเกือบ 8 ใน 10 คนมีบัญชีทางการเงิน เพิ่มขึ้นจากประมาณครึ่งหนึ่งในปี 2554 ส่วนหนึ่งเป็นผลจากการเข้าถึงบริการผ่านโทรศัพท์มือถือที่แพร่หลายมากขึ้น

สำหรับ AI ถือเป็นเทคโนโลยีที่มีศักยภาพในการเปลี่ยนแปลงการดำเนินงานของสถาบันการเงิน ตั้งแต่การทำงานที่มีความซับซ้อน การช่วยสนับสนุนการตัดสินใจ ไปจนถึงการพัฒนาผลิตภัณฑ์และรูปแบบธุรกิจใหม่ ๆ
นอกจากนี้ AI ยังช่วยเพิ่มประสิทธิภาพการประเมินความเสี่ยงด้านสินเชื่อ โดยเฉพาะกลุ่มผู้ประกอบการขนาดกลางและขนาดย่อม (SMEs) รวมถึงประชาชนที่มีประวัติสินเชื่อจำกัด ซึ่งอาจช่วยให้กลุ่มดังกล่าวเข้าถึงแหล่งเงินทุนได้มากขึ้น พร้อมสนับสนุนการจัดสรรเงินทุนให้มีประสิทธิภาพยิ่งขึ้น
ขณะเดียวกัน หากนำ AI มาใช้ร่วมกับ Tokenization หรือการแปลงสิทธิในสินทรัพย์ให้อยู่ในรูปแบบโทเคนดิจิทัล ก็มีโอกาสช่วยให้กระบวนการทางการเงินเป็นระบบอัตโนมัติมากขึ้น ทั้งการชำระเงินระหว่างประเทศและการชำระราคาและส่งมอบหลักทรัพย์ ซึ่งอาจช่วยลดขั้นตอนและเพิ่มประสิทธิภาพของธุรกรรมทางการเงิน


ชูพร้อมเพย์เป็นตัวอย่างการเงินดิจิทัลไทย
นายวิทัยยกตัวอย่างระบบพร้อมเพย์ (PromptPay) ของไทย ซึ่งมีผู้ลงทะเบียนใช้งานมากกว่า 83 ล้านราย และในปี 2568 มีมูลค่าการโอนเงินรวมประมาณ 54 ล้านล้านบาท หรือมากกว่า 2 เท่าของผลิตภัณฑ์มวลรวมภายในประเทศ (GDP) ของไทย
ตัวเลขดังกล่าวสะท้อนให้เห็นถึงบทบาทของโครงสร้างพื้นฐานการชำระเงินดิจิทัลที่ช่วยให้ประชาชนและภาคธุรกิจทำธุรกรรมได้อย่างสะดวกและรวดเร็ว อย่างไรก็ตาม เมื่อระบบการเงินเชื่อมโยงกันมากขึ้น ความเสี่ยงจากการโจมตีทางไซเบอร์และการฉ้อโกงก็มีโอกาสขยายตัวตามไปด้วย
นายวิทัย กล่าวว่า ความเสี่ยงสำคัญคือ เหตุการณ์ที่เกิดขึ้นกับผู้ให้บริการหรือสถาบันการเงินแห่งหนึ่งอาจลุกลามไปยังหน่วยงานอื่น หรือส่งผลกระทบต่อผู้ใช้บริการในหลายประเทศได้ โดยเฉพาะในระบบที่มีการเชื่อมต่อข้อมูลและธุรกรรมจำนวนมากแบบเรียลไทม์
ดังนั้น การพัฒนานวัตกรรมทางการเงินจึงไม่สามารถมุ่งเน้นเฉพาะความรวดเร็วและความสะดวกในการให้บริการเท่านั้น แต่ต้องให้ความสำคัญกับความปลอดภัย ความสามารถในการรับมือความเสี่ยง และความเชื่อมั่นของประชาชนควบคู่กัน
ดัน Responsible Innovation ควบคู่เสถียรภาพ
สำหรับแนวทางกำกับดูแลนวัตกรรมทางการเงิน ธปท. ผลักดัน Responsible Innovation Framework เพื่อสร้างสมดุลระหว่างการส่งเสริมนวัตกรรมกับการบริหารความเสี่ยง โดยมีองค์ประกอบ 3 เสาหลัก ได้แก่
- Sound Technology การพัฒนาและใช้เทคโนโลยีอย่างมั่นคงปลอดภัย
- Self-governance การกำกับดูแลตนเองอย่างเหมาะสมของผู้ให้บริการและผู้เกี่ยวข้อง
- Sound Economics การคำนึงถึงหลักเศรษฐศาสตร์และความยั่งยืนของรูปแบบธุรกิจ
กรอบดังกล่าวมีเป้าหมายให้การพัฒนานวัตกรรมดำเนินไปอย่างมีความรับผิดชอบ ไม่สร้างความเสี่ยงต่อระบบการเงินในระยะยาว และยังเปิดโอกาสให้ภาคธุรกิจสามารถนำเทคโนโลยีใหม่มาเพิ่มประสิทธิภาพการให้บริการได้
ผนึก IMF-ธนาคารโลก ดัน Bangkok Blueprint
อีกหนึ่งความร่วมมือสำคัญคือการที่ ธปท. ร่วมกับ IMF และธนาคารโลก ผลักดัน Bangkok Blueprint เพื่อเป็นกรอบแนวทางรับมือการฉ้อโกงทางการเงินดิจิทัล โดยมุ่งให้ประเทศต่าง ๆ สามารถนำไปปรับใช้ให้สอดคล้องกับบริบทและความพร้อมของตนเอง

Bangkok Blueprint ประกอบด้วย 12 ประเด็น ภายใต้ 5 เสาหลัก ได้แก่
- Prevention การป้องกันการฉ้อโกงก่อนเกิดความเสียหาย
- Detection การตรวจจับธุรกรรมหรือพฤติกรรมที่มีความเสี่ยง
- Response การตอบสนองและจัดการเมื่อเกิดเหตุ
- Information Sharing การแบ่งปันข้อมูลระหว่างหน่วยงานที่เกี่ยวข้อง
- Accountabilities การกำหนดความรับผิดชอบของผู้เกี่ยวข้องอย่างชัดเจน
กรอบดังกล่าวให้ความสำคัญกับการทำงานร่วมกันของหน่วยงานกำกับดูแล สถาบันการเงิน และผู้เกี่ยวข้องในระบบนิเวศดิจิทัล เนื่องจากการฉ้อโกงในปัจจุบันอาจเกี่ยวข้องกับหลายช่องทางและหลายเขตอำนาจทางกฎหมาย การรับมือจึงจำเป็นต้องอาศัยทั้งข้อมูลที่รวดเร็ว กลไกการประสานงาน และความชัดเจนด้านความรับผิดชอบ
อย่างไรก็ตาม ความท้าทายสำคัญอยู่ที่การนำกรอบแนวทางไปปฏิบัติจริง เนื่องจากเทคโนโลยี รูปแบบธุรกิจ และวิธีการฉ้อโกงเปลี่ยนแปลงอย่างรวดเร็ว แต่ละประเทศยังมีความพร้อมด้านกฎหมาย โครงสร้างพื้นฐาน และการแบ่งปันข้อมูลแตกต่างกัน
นายวิทัยเน้นย้ำว่า การสร้างระบบการเงินดิจิทัลที่เข้มแข็งจำเป็นต้องเดินหน้าทั้งการพัฒนานวัตกรรมและการจัดการความเสี่ยงไปพร้อมกัน เพื่อให้ประชาชนและภาคธุรกิจได้รับประโยชน์จากเทคโนโลยี โดยไม่สูญเสียความเชื่อมั่นต่อระบบการเงิน
ทั้งนี้ ความร่วมมือระหว่างประเทศจะมีบทบาทสำคัญมากขึ้นในการรับมือกับความเสี่ยงที่เชื่อมโยงข้ามพรมแดน ขณะที่ Bangkok Blueprint เป็นอีกหนึ่งแนวทางที่ช่วยให้ประเทศต่าง ๆ มีกรอบร่วมในการป้องกัน ตรวจจับ และจัดการกับการฉ้อโกงดิจิทัลได้อย่างเป็นระบบ
