
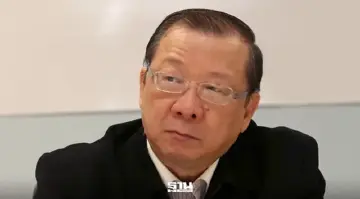
"ดร.พรายพล" เสนอผ่าตัดภาษีบาป 4 กองทุน ดึงงบคืนรัฐ 8 พันล้าน
ศ.ดร.พรายพล คุ้มทรัพย์ อดีตคณบดีคณะเศรษฐศาสตร์ มหาวิทยาลัยธรรมศาสตร์ เสนอปฏิรูประบบเงินบำรุงจากภาษีสุราและยาสูบ โดยคงเงินบำรุงให้ไทยพีบีเอสและ สสส. เพื่อรักษาความเป็นอิสระ พร้อมยกเลิกเงินบำรุงกองทุนผู้สูงอายุและกองทุนพัฒนาการกีฬาแห่งชาติ นำรายได้กลับเข้าสู่ระบบงบประมาณแผ่นดิน ควบคู่จัดตั้งระบบประเมินอิสระและเพิ่มความโปร่งใสในการใช้จ่าย
KEY
POINTS
- ศ.ดร.พรายพล คุ้มทรัพย์ เสนอให้ปฏิรูประบบจัดสรรเงินจาก "ภาษีบาป" ให้กับ 4 กองทุน โดยพิจารณาตามความจำเป็นด้านความเป็นอิสระของแต่ละหน่วยงาน
- เสนอให้ยกเลิกการจัดสรรเงินโดยตรงแก่กองทุนผู้สูงอายุและกองทุนพัฒนาการกีฬาแห่งชาติ เพื่อนำเงินประมาณ 8,000 ล้านบาทต่อปี กลับคืนสู่ระบบงบประมาณแผ่นดิน
- ให้คงการจัดสรรเงินแก่ สสส. และไทยพีบีเอส เนื่องจากจำเป็นต้องรักษาความเป็นอิสระในการดำเนินงาน แต่ต้องอยู่ภายใต้กลไกการประเมินและกำกับดูแลที่เข้มงวดขึ้น
- เสนอให้จัดตั้งคณะผู้ประเมินอิสระถาวรภายใต้รัฐสภา และให้รัฐบาลใช้หลัก "ปฏิบัติตามหรือชี้แจง" (Comply or Explain) ต่อผลการประเมินเพื่อสร้างความโปร่งใส
ศ.ดร.พรายพล คุ้มทรัพย์ อดีตคณบดีคณะเศรษฐศาสตร์ มหาวิทยาลัยธรรมศาสตร์ วิเคราะห์เรื่อง “ภาษีบาปกับกองทุนทั้งสี่” โดยเสนอแนวทางปฏิรูประบบจัดสรรเงินบำรุงจากภาษีสุราและยาสูบให้แก่ 4 หน่วยงาน ได้แก่ สำนักงานกองทุนสนับสนุนการสร้างเสริมสุขภาพ (สสส.) องค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ไทยพีบีเอส) กองทุนผู้สูงอายุ และกองทุนพัฒนาการกีฬาแห่งชาติ ซึ่งปัจจุบันได้รับเงินรวมกันกว่า 14,000 ล้านบาทต่อปี หรือประมาณ 0.4% ของงบประมาณแผ่นดิน
ข้อเสนอดังกล่าวมีขึ้นท่ามกลางการเสนอร่างกฎหมายในปี 2569 เพื่อยกเลิกการกันเงินบำรุงให้หน่วยงานทั้ง 4 แห่ง และนำรายได้กลับเข้าสู่ระบบงบประมาณรายจ่ายประจำปี โดย ศ.ดร.พรายพล เห็นว่า การพิจารณาไม่ควรจำกัดอยู่เพียงการคงไว้หรือยกเลิกเงินบำรุงทั้งหมด แต่ต้องพิจารณาความจำเป็นของแต่ละหน่วยงานเป็นรายกรณี โดยเฉพาะระดับความเป็นอิสระจากรัฐบาลที่ภารกิจนั้นต้องการ
เสนอแนวทางนำ 8 พันลบ. กลับเข้ารัฐ
ศ.ดร.พรายพล เสนอให้คงระบบเงินบำรุงแก่ไทยพีบีเอสและ สสส. เนื่องจากมีความจำเป็นต้องรักษาความเป็นอิสระในการดำเนินงาน โดยไทยพีบีเอสจำเป็นต้องมีความเป็นอิสระสูง เพื่อทำหน้าที่สื่อสาธารณะอย่างโปร่งใส เป็นกลาง และปราศจากการแทรกแซงทางการเมือง
ขณะที่ สสส. ต้องมีความเป็นอิสระในระดับปานกลางถึงสูง เพื่อป้องกันแรงกดดันจากอุตสาหกรรมสุราและยาสูบ รวมถึงรักษาความต่อเนื่องของการดำเนินงานด้านสุขภาพในระยะยาว
สำหรับกองทุนผู้สูงอายุ และกองทุนพัฒนาการกีฬาแห่งชาติ มองว่ามีความจำเป็นต้องรักษาความเป็นอิสระจากฝ่ายการเมืองค่อนข้างต่ำ แม้ยังต้องการความต่อเนื่องในการดำเนินภารกิจ จึงเสนอให้ยกเลิกการรับเงินบำรุงโดยตรง และนำงบประมาณเข้าสู่กระบวนการจัดสรรงบประมาณประจำปีตามปกติ
แนวทางนี้จะทำให้เงินประมาณ 8,000 ล้านบาทต่อปีกลับเข้าสู่ระบบงบประมาณแผ่นดิน เปิดโอกาสให้รัฐบาลจัดลำดับความสำคัญของรายจ่ายภายใต้กระบวนการงบประมาณเดียวกัน โดยไม่จำเป็นต้องยกเลิกแหล่งเงินที่ช่วยคุ้มครองความเป็นอิสระของหน่วยงานซึ่งมีภารกิจเฉพาะ
ต้องประเมิน เพื่อการจัดสรรเงิน
อีกประเด็นสำคัญคือ การสร้างระบบกำกับตรวจสอบที่ทำให้ผลการประเมินมีผลต่อการตัดสินใจจริง เนื่องจากแม้กองทุนผู้สูงอายุและกองทุนกีฬาจะอยู่ในระบบประเมินผลทุนหมุนเวียนมาระยะหนึ่งแล้ว แต่ผลการประเมินกลับแทบไม่ปรากฏเป็นฐานสำคัญของข้อถกเถียงเรื่องการคงไว้หรือยกเลิกเงินบำรุง
ศ.ดร.พรายพล ตั้งข้อสังเกตว่า การแต่งตั้งผู้ประเมินอิสระยังมีโจทย์เรื่องความน่าเชื่อถือว่าใครจะเป็นผู้ประเมินผู้ประเมินอีกทอดหนึ่ง ดังนั้นหัวใจสำคัญจึงไม่ใช่เพียงการมีคณะผู้ประเมิน แต่ต้องกำหนดให้ผลการประเมินเชื่อมโยงกับการตัดสินใจด้านงบประมาณ และกำหนดภาระให้ผู้มีอำนาจชี้แจงต่อสาธารณะเมื่อเลือกดำเนินการแตกต่างจากข้อเสนอแนะ


ข้อเสนอหนึ่งคือการใช้หลัก “Comply or Explain” หรือปฏิบัติตามหรือชี้แจงเหตุผล โดยรัฐบาลต้องตอบข้อเสนอแนะของคณะผู้ประเมินภายในระยะเวลาที่กำหนด เช่น 90 วัน และหากไม่ปฏิบัติตามผลการประเมิน ต้องชี้แจงเหตุผลต่อรัฐสภาและสาธารณะ เพื่อให้การตัดสินใจมีความโปร่งใสและตรวจสอบได้
นอกจากนี้ ควรกำหนดกรอบวงเงินหลายปีเพื่อลดการต่อรองงบประมาณรายปี และไม่ให้รอบการทบทวนตรงกับรอบการเลือกตั้ง รวมถึงกำหนดให้ผู้ประเมินมีวาระการดำรงตำแหน่งและงบประมาณของตนเอง พร้อมเปิดเผยรายงานโดยอิสระ
เสนอใช้กฎหมายกลางคุมเงินไว้เฉพาะ
สำหรับกลไกกำกับดูแล ศ.ดร.พรายพล เสนอให้ตรากฎหมายว่าด้วยการกำกับรายจ่ายที่กันไว้เฉพาะ และจัดตั้งคณะผู้ประเมินอิสระถาวรภายใต้หน่วยงานของรัฐสภา ไม่ใช่ฝ่ายบริหาร
โดยคณะกรรมการสรรหาควรประกอบด้วยผู้แทนรัฐบาล ฝ่ายค้าน ภาคประชาสังคม และภาควิชาการ พร้อมกำหนดให้กองทุนแต่ละแห่งได้รับการประเมินทุก 4-5 ปี
ขณะเดียวกัน ควรกำหนดมาตรฐานเปิดเผยข้อมูลให้เป็นแบบเดียวกัน ทั้งสัดส่วนค่าใช้จ่ายบริหาร นโยบายเงินสำรอง ผลลัพธ์ตามตัวชี้วัด รายชื่อผู้รับทุน และการเปิดเผยผลประโยชน์ทับซ้อนในรูปแบบข้อมูลเปิด ตลอดจนกำหนดเพดานเงินสำรอง เช่น ไม่เกิน 50% ของรายรับต่อปี โดยส่วนที่เกินให้นำไปหักจากเงินบำรุงหรืองบประมาณในปีถัดไป

ในส่วนของการจัดสรรเงิน เสนอให้ไทยพีบีเอสคงเงินบำรุงภายใต้เพดานเดิม แต่เปลี่ยนเป็นการกำหนดวงเงินในกรอบ 4 ปีตามข้อเสนอของคณะกรรมการประเมินอิสระ ส่วน สสส. ให้คงเงินบำรุงในอัตรา 2% พร้อมกำหนดเพดานและสัดส่วนขั้นต่ำของทุนที่ต้องจัดสรรผ่านการแข่งขันอย่างเปิดเผย
สำหรับกองทุนผู้สูงอายุ เสนอให้ยกเลิกเงินบำรุงและโอนเข้าสู่ระบบงบประมาณประจำปี โดยกำหนดช่วงเปลี่ยนผ่าน 3 ปี พร้อมรับรองตามกฎหมายว่างบประมาณจะไม่ต่ำกว่าระดับเดิม ขณะที่กองทุนพัฒนาการกีฬาแห่งชาติให้เปลี่ยนไปใช้งบประมาณที่ผูกกับข้อตกลงผลงาน และการจัดสรรทุนผ่านการแข่งขัน
ความเป็นอิสระไม่ได้ขึ้นอยู่กับแหล่งเงินเพียงอย่างเดียว
ศ.ดร.พรายพล ยังชี้ว่าการได้รับเงินที่กันไว้เฉพาะไม่ได้หมายความว่าองค์กรจะมีความเป็นอิสระโดยอัตโนมัติ เช่นเดียวกับการรับงบประมาณประจำปีก็ไม่ได้หมายความว่าองค์กรจะต้องสูญเสียความเป็นอิสระเสมอไป โดยยกตัวอย่าง VicHealth ในออสเตรเลียประกอบข้อสังเกต
ดังนั้น ความเป็นอิสระจึงขึ้นอยู่กับธรรมาภิบาล และหลักประกันทางกฎหมายควบคู่กับวิธีการจัดสรรเงิน ขณะที่ความต่อเนื่องของภารกิจเป็นอีกโจทย์หนึ่งซึ่งต้องออกแบบเครื่องมือให้เหมาะสมแยกจากกัน
ข้อเสนอปฏิรูปครั้งนี้จึงเป็นการแลกเปลี่ยนระหว่างวินัยการคลังกับหลักประกันความเป็นอิสระ โดยฝ่ายที่ต้องการเพิ่มวินัยการคลังจะได้รายได้ประมาณ 8,000 ล้านบาทต่อปีกลับเข้าสู่ระบบงบประมาณและระบบตรวจสอบที่เข้มข้นขึ้น
ขณะที่ไทยพีบีเอสและ สสส. ยังคงมีหลักประกันด้านแหล่งเงิน แต่ต้องยอมรับการประเมินอิสระ การควบคุมเงินสำรอง และการเปิดเผยข้อมูลที่เข้มงวดกว่าเดิม
ส่วนรัฐบาลและฝ่ายการเมืองจะได้รับอำนาจจัดสรรเงินคืนมาบางส่วน แต่ต้องรับภาระชี้แจงต่อรัฐสภาและสาธารณะ หากตัดสินใจแตกต่างจากผลการประเมิน สะท้อนแนวคิดสำคัญว่า การสร้างความไว้วางใจในการใช้เงินภาษีควรตั้งอยู่บนกติกาที่ตรวจสอบได้ มากกว่าการฝากความเชื่อมั่นไว้กับฝ่ายใดฝ่ายหนึ่ง
