
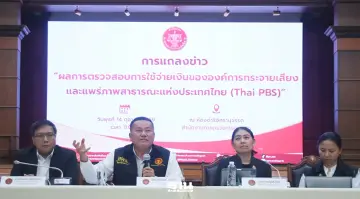
สำนักงานการตรวจเงินแผ่นดิน รายงานผลสอบ 3 ปมร้อน ไทยพีบีเอส
สตง. ตั้งโต๊ะแถลงผลตรวจสอบ 3 ประเด็นร้อน ไทยพีบีเอส การจ้างผลิตข่าวด้วยวิธีเฉพาะเจาะจงยาวนาน-การจ่ายค่าตอบแทนพิธีกรไร้ระเบียบรองรับกว่า 3 ปี พร้อมปมปัญหาผู้บริหารใช้รถส่วนกลางส่อผิดวินัยการเงิน
KEY
POINTS
- สตง. ตรวจพบผู้บริหารที่ได้รับค่าตอบแทนรถประจำตำแหน่งแล้ว ยังมีการใช้รถส่วนกลางและเบิกค่ายานพาหนะซ้ำซ้อน ซึ่งอาจขัดระเบียบเนื่องจากไม่มีข้อบังคับควบคุมที่ชัดเจน
- การจ้างบริษัทเอกชนผลิตรายการข่าวด้วยวิธีเฉพาะเจาะจงต่อเนื่องเป็นเวลานานอาจขัดต่อ พ.ร.บ. จัดซื้อจัดจ้างฯ และการจ่ายค่าตอบแทนพิธีกรและผู้ร่วมรายการไม่มีระเบียบรองรับ
- การดำเนินงานถูกชี้ว่าขาดประสิทธิภาพและผลสัมฤทธิ์ในการใช้งบประมาณ เนื่องจากตัวชี้วัด (KPI) ขาดความต่อเนื่อง, ระบบบริหารจัดการข้อมูลไม่สมบูรณ์ และการประเมินคุณภาพรายการไม่รัดกุม
14 ตุลาคม 2569 นายสุทธิพงษ์ บุญนิธิ รองผู้ว่าการตรวจเงินแผ่นดิน ในฐานะโฆษกสำนักงานการตรวจเงินแผ่นดิน (สตง.) พร้อมด้วยนางสาวสินีนาต โพธิชัย ผอ.สำนักตรวจสอบผลสัมฤทธิ์และประสิทธิภาพการดำเนินงานที่ 3 , นางสาวมธุลีห์ โยคี ผู้ตรวจเงินแผ่นดิน และนายโสมทัต นิธิตรีรัตน์ ผู้อำนวยการสำนักตรวจสอบการปฏิบัติตามกฎหมายที่ 1 สำนักงานการตรวจเงินแผ่นดิน แถลงผลการตรวจสอบการใช้จ่ายเงินของ ไทยพีบีเอส
โดย นายสุทธิพงษ์ รองผู้ว่าการตรวจเงินแผ่นดิน ในฐานะโฆษกสำนักงานการตรวจเงินแผ่นดิน (สตง.)กล่าวว่า เรื่องร้องเรียนถูกแบ่งออกเป็น 3 ส่วนหลัก คือ 1.กรณีการเบิกจ่ายค่ายานพาหนะ และจัดหายานพาหนะให้ผู้บริหาร อาจขัดระเบียบ
2.กรณีการว่าจ้างเอกชนผลิตรายการข่าว และเบิกจ่ายค่าตอบแทนพิธีกร และผู้ร่วมดำเนินรายการ ส่อไม่มีระเบียบรองรับ ประมาณ 85 ล้านบาท
3.กรณีการใช้เงินงบประมาณไม่มีผลสัมฤทธิ์ และไม่มีประสิทธิภาพ
ทั้งนี้ สตง.ได้ตั้งคณะทำงานฯขึ้นมา 3 ชุดเพื่อตรวจสอบทั้ง 3 เรื่องดังกล่าว โดยก่อนที่ สตง.จะออกรายงานผลการตรวจสอบ ได้ทำดราฟท์แรกส่งให้ไทยพีบีเอสเพื่อโต้แย้งข้อเท็จจริงแล้ว หลังจากนั้นจึงออกรายงานผลอย่างเป็นทางการออกมาในเดือน ต.ค. 2569
ตัวชี้วัดขาดความต่อเนื่องกลับไปกลับมาบ่อยครั้ง
นางสาวสินีนาต โพธิชัย ผอ.สำนักตรวจสอบผลสัมฤทธิ์และประสิทธิภาพการดำเนินงานที่ 3 กล่าวถึงการตรวจสอบผลสัมฤทธิ์และประสิทธิภาพการดำเนินงานของไทยพีบีเอส ว่า ไทยพีบีเอสได้รับงบประมาณในการดำเนินการปีละกว่า 2,000 ล้านบาท โดยงบฯ ส่วนมากเกือบร้อยละ 50 เกี่ยวข้องกับการจัดหาและผลิตสื่อ
ดังนั้น สตง.จึงตรวจสอบเพื่อประเมินความคุ้มค่าและประสิทธิผล พบว่า ส่วนใหญ่บรรลุเป้าหมายตัวชี้วัดขององค์กร (KPI) แต่ตัวชี้วัดบางส่วนขาดความต่อเนื่องและมีการเปลี่ยนแปลงกลับไปกลับมาบ่อยครั้ง แม้จะอยู่ภายใต้การบริหารของผู้บริหารชุดเดียวกัน
พร้อมยกตัวอย่าง ตัวชี้วัดที่ใช้ PSI Ranking สลับไปสลับมากับ PSI Market Share ทำให้ตัวองค์กรไม่สามารถสะท้อนความมีประสิทธิภาพและความก้าวหน้า นอกจากนี้ยังพบว่า การดำเนินการของหน่วยงานภายในด้านการผลิตจัดหารายการ ไม่สามารถบรรลุเป้าหมายตัวชี้วัดได้ตามที่มุ่งหวัง เช่น สำนักข่าว และ สำนักสร้างสรรค์เนื้อหา สาเหตุมาจากขาดการวิเคราะห์ข้อมูลเชิงลึก
ขณะที่โครงการส่วนใหญ่ดำเนินการแบบปีต่อปี โดยหากโครงการไม่ได้ดำเนินการต่อไป ก็ไม่มีการวิเคราะห์หาสาเหตุและไม่ได้นำไปสู่การปรับปรุงแก้ไข แต่ใช้วิธีการเปลี่ยนตัวชี้วัดเพื่อเลี่ยงปัญหาแทน โดยไทยพีบีเอสให้ข้อมูลว่า มีการนำข้อมูลพฤติกรรมผู้ชมมาใช้แต่ไม่ได้นำมาสู่การวางแผนการผลิตจัดหารายการ เพื่อให้สอดคล้องกับความต้องการของผู้รับชม ทำให้มีข้อจำกัดของชุดข้อมูลในระบบ PSI ที่ไม่สามารถระบุความต้องการ ความนิยมของแต่ละบุคคลของผู้รับชมได้




แนะกำหนดตัวชี้วัดให้สอดคล้องกับเป้าหมายองค์กร
สตง.เสนอแนะให้ไทยพีบีเอสวิเคราะห์ทิศทางเป้าหมายขององค์กร เพื่อกำหนดตัวชี้วัดให้สอดคล้องกับหมายการถ่ายทอด และถ่ายทอดลงสู่หน่วยงานภายใน โดยให้น้ำหนักตัวชี้วัดที่แตกต่างกันตามจุดเน้นของทิศทางและเป้าหมายของขององค์กร และกำหนดให้ใช้ตัวชี้วัดอย่างต่อเนื่อง เพื่อให้สามารถเปรียบเทียบ วัดประสิทธิภาพของการดำเนินงานได้ และเร่งเชื่อมโยงข้อมูลสมาชิก One ThaiPBS ที่เคยกำหนดเป็นเป้าหมายตัวชี้วัด
แต่ปัจจุบันไทยพีบีเอสนำเป้าหมายตัวชี้วัดนี้ออกไป เนื่องจากยังไม่สามารถดำเนินการให้บรรลุตัวชี้วัดได้ จึงอยากผลักดันให้เกิดการเชื่อมโยงข้อมูล One ThaiPBS ให้แล้วเสร็จ เพื่อรองรับยุคดิจิทัล และนำข้อมูลพฤติกรรมของผู้ชมมาประกอบการวางแผน ผลิตและจัดหารายการ ให้สอดคล้องกับความต้องการของผู้รับชมรายการ
สำหรับข้อตรวจพบที่ 2 แผนงาน Business Management Plan (BMP) ยังไม่ครบถ้วน ไม่สามารถใช้เป็นข้อมูลเปรียบเทียบแผนและผลการดำเนินงานได้อย่างชัดเจน และไม่มีการแสดงผลตัวชี้วัดองค์กรในระบบ ทำให้ผู้บริหารไม่สามารถวัดผลการดำเนินงานได้ว่า เป็นไปตามแผนที่เคยเสนอขออนุมัติงบประมาณหรือไม่ โดยมุ่งเน้นเพียงว่ามีการเบิกจ่ายงบฯ เกินร้อยละ 80 หรือไม่
นอกจากนี้ยังพบว่า ระบบจัดเก็บไฟล์รายการ แยกไปตามแต่ละสำนักต่างๆ ไม่เป็นไปตามฐานข้อมูลเดียวกัน และระบบบริหารจัดการการถ่ายทอดเผยแพร่บันทึกเทป ยังใช้ในการบริหารจัดการเพียงรายการที่ออกอากาศทางโทรทัศน์เท่านั้น ยังไม่รองรับรายการที่เผยแพร่ทางออนไลน์ นอกจากนี้รายการที่เผยแพร่ทางออนไลน์ในรูปแบบ Online First ยังไม่ได้รับการประเมินผลการเข้าถึงกลุ่มเป้าหมายอย่างเป็นรูปธรรม โดยวัดเพียง Active Users ของเว็บไซต์เท่านั้น ยังไม่สามารถสะท้อนการเข้าถึงเนื้อหาที่แท้จริงได้
ขณะเดียวกันพบว่า การประเมินคุณภาพรายการที่ผลิตและจัดหา บางส่วนยังไม่รัดกุม โดยพบว่า การประเมินผลตอบแทนทางสังคม หรือ SROI ยังไม่มีแนวทางคัดเลือกรายการและผู้ประเมินที่เป็นลายลักษณ์อักษร แต่ใช้การพิจารณาเป็นรายปี ไม่มีการจัดทำแนวทางที่ชัดเจน และการสำรวจ Perception Survey ในกรณีผู้ตอบแบบสอบถาม ไม่มีการถามว่าทำไมจึงไม่ได้รับชม เพื่อนำไปสู่การให้ข้อเสนอแนะสำหรับการผลิจและจัดหารายการต่อไป
สาเหตุของข้อตรวจพบ สตง.วิเคราะห์แล้วพบว่า ฝ่ายยุทธศาสตร์องค์กร ยังไม่ได้กำหนดแนวทางให้หน่วยงานรายงานผลในระบบ BMP ได้ครบถ้วน แต่เน้นติดตามการเบิกจ่ายงบประมาณให้เป็นไปตามแผน คือ ได้มากกว่าร้อยละ 80 และระบบยังไม่มีการพัฒนาให้เป็นฐานข้อมูลเดียวกัน ขณะที่องค์กรชี้แจงว่า อยู่ระหว่างการเปลี่ยนแปลงยุทธศาสตร์จากโทรทัศน์สู่ออนไลน์ จึงยังไม่ได้กำหนดเป้าหมายความนิยมและการเข้าถึงกลุ่มเป้าหมายทางออนไลน์ไว้ในตัวชี้วัดขององค์กร
ดังนั้น สตง.จึงเสนอให้เสนอแนะกับกรรมการนโยบาย และ ผู้อำนวยการไทยพีบีเอส ในการพิจารณาเชื่อมโยงการอนุมัติงบประมาณกับผลสัมฤทธิ์ โดยจัดสรรงบประมาณต้องอ้างอิงข้อมูลผลผลิตและผลลัพธ์ในระบบ BMP อย่างครบถ้วนสมบูรณ์ แทนการดูเพียงอัตราการเบิกจ่ายเพียงอย่างเดียว ยกระดับระบบ BMP ให้สามารถเปรียบเทียบในระดับโครงการและตัวชี้วัดองค์กร ซักซ้อมความเข้าใจตัวรายงานอย่างครบถ้วน จัดทำสถาปัตยกรรมองค์กรระบบดิจิทัลและถังข้อมูลกลางให้เป็นระบบ และสามารถสนับสนุนการตัดสินใจเชิงยุทธศาสตร์ของผู้บริหารได้อย่างแม่นยำครบถ้วน
รวมถึงให้ยกระดับการบริหารการเผยแพร่ทั้งช่องทางโทรทัศน์และออนไลน์ เพื่อใช้ในการติดตามผลทั้งองค์กร และพัฒนากรอบในการประเมินผลสัมฤทธิ์ทางสังคมและการเข้าถึงผู้ชมของรายการในยุคดิจิทัล โดยทบทวนและกำหนดตัวชี้วัดสำหรับช่องทางออนไลน์ ทำหลักเกณฑ์เพื่อทำ SROI เป็นลายลักษณ์อักษร รวมถึงการปรับปรุง Perception Survey เพื่อนำมาสู่การพัฒนาเนื้อหาต่อไป
จ้างผลิตข่าวเจาะด้วยวิธีเฉพาะเจาะจง
ด้านนางสาวมธุลีห์ ผู้ตรวจเงินแผ่นดิน เปิดเผยผลการตรวจสอบการปฏิบัติงานขององค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ไทยพีบีเอส) ตามข้อร้องเรียนโดยมีประเด็นตรวจสอบสำคัญ 2 ประเด็น ดังนี้
1. ประเด็นการจ้างผลิตรายการข่าวเจาะย่อโลก โดยวิธีเฉพาะเจาะจงของ ส.ส.ท. เป็นไปตามพระราชบัญญัติการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ.2560 มาตรา 56 วรรคหนึ่ง (2) (ค) หรือไม่ อย่างไร
จากการตรวจสอบพบว่า ไทยพีบีเอสได้ทำสัญญาจ้างบริษัทแห่งหนึ่งผลิตรายการข่าวเจาะย่อโลกระหว่างปี พ.ศ. 2560 ถึง 2568 โดยใช้วิธีเฉพาะเจาะจงเนื่องจากเป็นผู้ผ่านกระบวนการคัดสรรแต่เมื่อพิจารณาขอบเขตงานในสัญญา พบว่า เป็นงานจ้างที่ใช้เพียงอุปกรณ์และสิ่งสนับสนุนการผลิต เช่น กล้องถ่ายทำ เลนส์กล้อง และไมโครโฟนไร้สาย อีกทั้งไทยพีบีเอสไม่ได้มีการประเมินเรตติ้งของรายการดังกล่าว
การจ้างด้วยวิธีเฉพาะเจาะจงต่อเนื่องเป็นระยะเวลานานจึงอาจขัดต่อพระราชบัญญัติการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ.2560 ในเรื่องหลักการเปิดโอกาสให้มีการแข่งขันราคาอย่างเป็นธรรม โดยไม่มีเหตุอันสมควร เข้าข่ายไม่ปฏิบัติตาม พ.ร.บ.จัดซื้อจัดจ้างฯ มาตรา 56 (2) (ค) และ พ.ร.บ. วินัยการเงินการคลังของรัฐ พ.ศ. 2561 มาตรา 48 ซึ่งก่อให้เกิดความเสียหายแก่ไทยพีบีเอส
2. ประเด็นการจ่ายค่าตอบแทนพิธีกร ผู้ดำเนินรายการ แขกรับเชิญ และผู้ร่วมรายการปีงบประมาณ พ.ศ.2566-2568 ของ ส.ส.ท.เป็นไปตามพระราชบัญญัติองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย พ.ศ.2551 มาตรา 28 (9) ประกอบระเบียบองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทยว่าด้วยการเงิน การบัญชี และการงบประมาณ พ.ศ.2561 ข้อ 20 ประกอบข้อ 21 และหรือระเบียบองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทยว่าด้วยการเงิน การบัญชี และการงบประมาณ พ.ศ. 2567 ข้อ 5 ประกอบข้อ 22 หรือไม่ อย่างไร
การตรวจสอบการจ่ายค่าตอบแทนพิธีกร ผู้ดำเนินรายการ แขกรับเชิญ และผู้ร่วมรายการ ในปีงบประมาณ พ.ศ. 2566 ถึง 2568 พบว่า ในช่วงปีงบประมาณ พ.ศ. 2566 ถึง 2567 การเบิกจ่ายอาศัยแนวทางปฏิบัติภายในขององค์กร เช่น แนวทางจ่ายค่าตอบแทนแหล่งข่าวหรือผู้ร่วมรายการ โดยไม่มีการประกาศใช้ระเบียบเฉพาะที่กำหนดอัตราค่าตอบแทนอย่างเป็นทางการ อาศัยเพียงการอนุมัติทางการเงินตามคำสั่งมอบอำนาจชั่วคราว
อย่างไรก็ดี ต่อมาเมื่อไทยพีบีเอสได้ประกาศใช้ระเบียบองค์การฯ ว่าด้วยการเงิน การบัญชี และการงบประมาณ พ.ศ. 2567 ซึ่งมีผลบังคับใช้ตั้งแต่วันที่ 20 กันยายน 2567 ส่งผลให้คำสั่งมอบอำนาจและแนวทางภายในเดิมไม่สามารถนำมาใช้เป็นหลักเกณฑ์เบิกจ่ายได้อีกทำให้การจ่ายค่าตอบแทนในปีงบประมาณ พ.ศ. 2568 เป็นการใช้จ่ายเงินโดยไม่มีระเบียบ หลักเกณฑ์ วิธีการ เงื่อนไขและอัตราการจ่ายตามระเบียบที่กำหนดอันเป็นการปฏิบัติไม่เป็นไปตาม พ.ร.บ. วินัยการเงินการคลังของรัฐ พ.ศ. 2561 มาตรา 38
จากผลการตรวจสอบดังกล่าว ผู้ว่าการตรวจเงินแผ่นดินได้อาศัยอำนาจตามพระราชบัญญัติประกอบรัฐธรรมนูญว่าด้วยการตรวจเงินแผ่นดิน พ.ศ. 2561 มาตรา 95 วงเล็บ 3 และมาตรา 85 วงเล็บ 3 เสนอให้ดำเนินการกับเจ้าหน้าที่ผู้เกี่ยวข้องต่อไป
พบผู้บริหารเบิกค่าพาหนะ -ใช้รถส่วนกลาง
ด้านนายโสมทัต ผู้อำนวยการสำนักตรวจสอบการปฏิบัติตามกฎหมายที่ 1 สำนักงานการตรวจเงินแผ่นดิน เปิดเผยความคืบหน้าการตรวจสอบการปฏิบัติงานขององค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ไทยพีบีเอส) กรณีการใช้รถของกลุ่มผู้บริหารตามข้อร้องเรียนจากภายในองค์กร โดยเบื้องต้นได้วางขอบเขตการตรวจสอบย้อนหลัง 5 ปี (ปี พ.ศ. 2564 – 2569) จากการตรวจสอบพบข้อเท็จจริงว่า ตั้งแต่ปี พ.ศ. 2562 เป็นต้นมา
ไทยพีบีเอสควรรับรู้ถึงหน้าที่ในการออกระเบียบควบคุมการใช้จ่ายเกี่ยวกับการใช้รถส่วนกลางและการเบิกจ่ายค่าตอบแทนงานยานพาหนะสำหรับผู้บริหาร โดยไทยพีบีเอสยอมรับว่า มีระเบียบเฉพาะการเบิกค่าใช้จ่ายรถประจำตำแหน่งแต่ไม่มีการออกระเบียบเกี่ยวกับการใช้รถส่วนกลางและปรากฏข้อเท็จจริงว่า มีผู้บริหารที่ได้รับเงินค่าตอบแทนการใช้รถประจำตำแหน่งไปแล้วยังมาใช้รถส่วนกลางและเบิกค่ายานพาหนะสำหรับผู้บริหารด้วย
นายสุทธิพงษ์ โฆษก สตง. กล่าวเสริมว่า ในฐานะองค์กรของรัฐไทยพีบีเอสต้องผูกพันตามพระราชบัญญัติวินัยการเงินการคลังของรัฐ พ.ศ.2561, พระราชบัญญัติการจัดซื้อจัดจ้างและการบริหารพัสดุภาครัฐ พ.ศ.2560 รวมถึงพระราชบัญญัติของไทยพีบีเอสเองที่กำหนดให้ต้องออกระเบียบควบคุมการใช้ทรัพย์สินของรัฐอย่างชัดเจนซึ่งเมื่อเปรียบเทียบกับหน่วยงานภาครัฐอื่น ๆ เช่น สำนักนายกรัฐมนตรี, กระทรวงมหาดไทย, สำนักงานศาลยุติธรรม, กสทช., กกพ. หรือองค์กรมหาชนต่าง ๆ ต่างมีการออกระเบียบการใช้รถส่วนกลางอย่างรัดกุม พร้อมกำหนดข้อห้ามชัดเจนว่า หากผู้บริหารได้รับเงินค่าใช้รถประจำตำแหน่งแล้วจะไม่สามารถใช้รถส่วนกลางได้หากไม่มีเหตุจำเป็น
"เมื่อผู้บริหารได้รับเงินค่าใช้รถประจำตำแหน่งแล้ว จะไม่สามารถมาใช้รถส่วนกลางได้หากไม่มีเหตุจำเป็นซึ่งส่วนที่เราจะต้องพิจารณาต่อไปโดยขณะนี้ทีมตรวจสอบได้ดำเนินการสรุปความเห็นเป็นที่เรียบร้อยแล้ว คาดว่า จะเสนอผู้มีอำนาจพิจารณาลงนามและแจ้งไปยังไทยพีบีเอสภายในสัปดาห์หน้า" นายโสมทัต กล่าวทิ้งท้าย

ทั้งนี้ หลังจากที่ สตง. แถลงผลการตรวจสอบการใช้งบประมาณไทยพีบีเอสใน 3 ประเด็นข้างต้น ทางผู้บริหาร ส.ส.ท. หรือไทยพีบีเอส นำโดย นายอดิศักดิ์ ลิมปรุ่งพัฒนกิจ รองผู้อำนวยการองค์การกระจายเสียงและแพร่ภาพสาธารณะแห่งประเทศไทย (ส.ส.ท.) และ นายพิเศษ จียาศักดิ์ รองผู้อำนวยการ ส.ส.ท. ได้ตั้งโต๊ะชี้แจงข้อเท็จจริงในทุกประเด็นทันที
โดยไทยพีบีเอส ระบุว่า การยื่นหนังสือร้องเรียนต่อ สตง. เป็นไปตามหลักวิชาชีพสากลที่ต้องยึดถือความเป็นอิสระ ซื่อสัตย์ และให้ความเป็นธรรม แต่กังขากรณีที่มีเอกสารผลตรวจหลุดออกมาสู่สาธารณะก่อนเวลาอันควร ซึ่งสร้างความเสียหายนั้น โดยทาง สตง. รับปากจะติดตามดำเนินการผู้ปล่อยข้อมูลดังกล่าว ส่วนผลตรวจของ สตง. ที่ระบุว่า ไทยพีบีเอสดำเนินงานบรรลุวัตถุประสงค์ ยกเว้นบางประเด็นด้าน KPI และระบบจัดเก็บข้อมูล (BMS / One Thai PBS) ซึ่งผู้บริหารไทยพีบีเอสยอมรับว่า เป็นระบบเก่าที่ใช้มานานและกำลังอยู่ระหว่างดำเนินโครงการปฏิรูปครั้งใหญ่ เช่น ระบบ ERP และ One Archive System ที่จะแล้วเสร็จใน 1-2 ปีนี้
ทั้งยังได้ชี้แจงกระบวนการจัดจ้างโดยยืนยันว่า มีความโปร่งใสผ่านวิธี Content Commissioning ที่เปิดกว้างก่อนทำสัญญาตามกฎหมาย ส่วนกรณีค่าตอบแทนพิธีกรและแขกรับเชิญส่วนใหญ่เป็นค่าเดินทาง 1,000-2,000 บาท ซึ่งสะสมเป็นตัวเลขรวมในรอบ 3 ปีและได้รับอนุมัติจากผู้อำนวยการตามระเบียบ
ทั้งนี้ ผู้บริหารไทยพีบีเอสตั้งข้อสงสัยถึงจังหวะเวลาการเร่งแถลงข่าวของ สตง. ที่บังเอิญตรงกับช่วงเปิดรับฟังความคิดเห็นร่างกฎหมายยกเลิก "ภาษีบาป" (Earmarked Tax) ซึ่งกระทบโดยตรงต่อรายได้หลัก 2,000 ล้านบาทต่อปี โดยย้ำถึงความจำเป็นของ "หลักประกันความเป็นอิสระทางการเงิน" (Financial Independence Guarantee) เพื่อป้องกันการแทรกแซงและคงไว้ซึ่งบทบาทสื่อสาธารณะเพื่อประชาชน

