"พรายพล คุ้มทรัพย์” ชี้ หนี้จริงรัฐบาลทะลุ 73% เตือนรัฐบาลปฏิรูปก่อนจะสาย
ศ.ดร.พรายพล เตือนว่าหนี้สาธารณะไทยอยู่ที่ 67.45% ของ GDP ใกล้เพดาน 70% แต่ภาระหนี้ที่แท้จริงอาจสูงถึง 72-73% ของ GDP หากนับรวม "หนี้กึ่งการคลัง" ซึ่งเป็นภาระที่รัฐต้องชดเชยให้รัฐวิสาหกิจและสถาบันการเงินของรัฐในอนาคต แนะรัฐบาลเร่งปฏิรูปการคลังก่อนจะสาย
KEY
POINTS
- ศ.ดร.พรายพล เตือนว่าหนี้สาธารณะไทยอยู่ที่ 67.45% ของ GDP ใกล้เพดาน 70% และมีทิศทางน่าเป็นห่วงจากปัจจัยลบต่างๆ เช่น งบประมาณขาดดุลต่อเนื่อง และสังคมสูงวัย
- ภาระหนี้ที่แท้จริงอาจสูงถึง 72-73% ของ GDP หากนับรวม "หนี้กึ่งการคลัง" ซึ่งเป็นภาระที่รัฐต้องชดเชยให้รัฐวิสาหกิจและสถาบันการเงินของรัฐในอนาคต
- เสนอให้รัฐบาลเร่งปฏิรูปการคลังทั้งด้านรายได้ (ขยายฐานภาษี) และรายจ่าย (จัดลำดับความสำคัญโครงการ) ก่อนที่ภาระหนี้จะสะสมจนพื้นที่ในการดำเนินนโยบายแคบลง
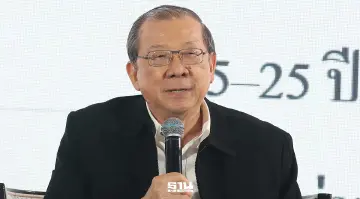
ศ.ดร.พรายพล คุ้มทรัพย์ อดีตคณบดีคณะเศรษฐศาสตร์ มหาวิทยาลัยธรรมศาสตร์ นักวิชาการอิสระด้านพลังงาน แสดงความเห็นต่อสถานการณ์ทางการคลังของประเทศไทย ที่มีความจำเป็นต้องกู้เงินเพื่อลงทุนในโครงสร้างพื้นฐานต่างๆ เช่น ถนน โรงเรียน โรงพยาบาล ซึ่งไม่ผิดหลักการ เพราะเป็นโครงสร้างพื้นฐานที่ให้ประโยชน์แก่ประชาชนไปอีกหลายสิบปี แต่ต้องคำนึงถึงความคุ้มค่า และความสามารถในการชำระหนี้ในอนาคต
หนี้ไทย 67.45% ของ GDP ใกล้เพดาน 70%
ศ.ดร.พรายพลมองว่า ไทยยังห่างไกลจากวิกฤตหนี้ในลักษณะเดียวกับกรีซ ศรีลังกา หรือแซมเบีย เนื่องจากหนี้ส่วนใหญ่เป็นหนี้ในประเทศ ไทยมีเงินสำรองระหว่างประเทศในระดับสูง และตลาดพันธบัตรรัฐบาลยังมีความต้องการซื้อ
อย่างไรก็ตาม ทิศทางหนี้เริ่มเป็นประเด็นที่ต้องติดตามอย่างใกล้ชิด โดย ณ วันที่ 31 กรกฎาคม 2569 หนี้สาธารณะของไทยอยู่ที่ประมาณ 13.05 ล้านล้านบาท หรือ 67.45% ของ GDP ขยับเข้าใกล้กรอบเพดานหนี้สาธารณะ 70% IMF จึงประเมินความเสี่ยงหนี้รัฐบาลไทยอยู่ระดับ "ปานกลาง" ไม่ใช่วิกฤต แต่ทิศทางเริ่มน่าเป็นห่วง
ขณะเดียวกัน ไทยยังเผชิญปัญหาการจัดทำงบประมาณขาดดุลต่อเนื่อง รายได้ภาครัฐเติบโตไม่ทันรายจ่าย เศรษฐกิจขยายตัวในอัตราที่ชะลอลง และกำลังเข้าสู่สังคมสูงวัย ซึ่งจะเพิ่มแรงกดดันต่อรายจ่ายด้านบำนาญ สาธารณสุข และสวัสดิการในระยะข้างหน้า
สำหรับปีงบประมาณ 2570 รัฐบาลตั้งงบประมาณขาดดุลไว้ที่ 788,000 ล้านบาท ขณะที่หากรวมภาระการกู้เงินฉุกเฉินตามพระราชกำหนดอีก 400,000 ล้านบาท จะยิ่งทำให้พื้นที่ทางการคลัง หรือ Fiscal Space ลดลง
ประชานิยม-นโยบายกึ่งการคลัง เพิ่มแรงกดดันรายจ่ายรัฐ
ศ.ดร.พรายพล ให้ความเห็นต่อไปว่าในการเลือกตั้งแต่ละครั้ง ทุกพรรคการเมืองมักมีการนำเสนอนโยบายประชานิยม เช่น นโยบายโอนเงิน อุดหนุนราคา ช่วยเกษตรกร และมาตรการกระตุ้นเศรษฐกิจ ซึ่งนโยบายลักษณะนี้ล้วนมีส่วนทำให้รัฐใช้จ่ายและกู้มากขึ้นในเวลาที่ไม่เหมาะสม
สำหรับหนี้สาธารณะที่ 67.45% ของ GDP ศ.ดร.พรายพลเตือนว่า ยังมีภาระทางการคลังที่ไม่ได้ถูกรวมไปกับตัวเลขของหนี้สาธารณะ นั่นก็คือ "นโยบายกึ่งการคลัง" (quasi-fiscal policy) ที่ยังไม่ถูกนับเป็น "หนี้สาธารณะ" ตามกฎหมายทันที แต่เป็นภาระที่รัฐต้องหาเงินมาชำระคืนในอนาคต
ตัวอย่างเช่น การให้สถาบันการเงินของรัฐอย่าง ธ.ก.ส. หรือธนาคารออมสินดำเนินโครงการตามนโยบายของรัฐบาล แล้วรัฐบาลจัดสรรงบประมาณมาชดเชยภายหลังภายใต้กรอบมาตรา 28 ของ พ.ร.บ.วินัยการเงินการคลังของรัฐ พ.ศ. 2561 รวมถึงกรณีที่รัฐวิสาหกิจรับภาระจากนโยบายของรัฐ เช่น กองทุนน้ำมันที่ตรึงราคาพลังงาน หรือ กฟผ. ที่รับภาระต้นทุนค่าไฟไว้ก่อน
ศ.ดร.พรายพล ประเมินว่า หากนำภาระตามมาตรา 28 และภาระกึ่งการคลังมาพิจารณาร่วมกัน ภาระทางการคลังในความหมายกว้างอาจอยู่ที่ประมาณ 72–73% ของ GDP เทียบกับหนี้สาธารณะที่มองเห็นอยู่ประมาณ 67.5% ของ GDP
ช่องว่างประมาณ 5% ของ GDP จึงเป็นประเด็นที่ควรจับตา เพราะการพิจารณาเฉพาะตัวเลขหนี้สาธารณะอาจสะท้อนภาระทางการคลังของประเทศได้ไม่ครบถ้วน


หนี้โลกพุ่ง เกือบแตะ 100% GDP
ศ.ดร.พรายพล ระบุว่า รัฐบาลทั่วโลกมีเหตุผลหลักในการกู้เงิน 3 ประการ ได้แก่ การชดเชยการขาดดุลงบประมาณ การใช้จ่ายเพื่อรับมือกับวิกฤตหรือเหตุฉุกเฉิน และการลงทุนระยะยาวเพื่อเพิ่มศักยภาพทางเศรษฐกิจ โดยหลังวิกฤตการเงินโลกปี 2008 และวิกฤตโควิด-19 หลายประเทศต้องกู้เงินจำนวนมากเพื่อพยุงเศรษฐกิจ ขณะที่ปัจจุบันยังต้องรับมือกับภาระใหม่จากสังคมสูงวัย การเปลี่ยนแปลงสภาพภูมิอากาศ ราคาพลังงาน และความขัดแย้งทางภูมิรัฐศาสตร์
ทั้งนี้ IMF ประเมินว่า หนี้รัฐบาลทั่วโลกเพิ่มขึ้นมาอยู่ใกล้ระดับ 94% ของ GDP ในปี 2025 และหากแนวโน้มยังดำเนินต่อไป อาจขยับแตะ 100% ของ GDP ภายในปี 2029
อย่างไรก็ตาม การพิจารณาความเสี่ยงด้านหนี้ไม่สามารถดูจากตัวเลขหนี้เพียงอย่างเดียว แต่ต้องพิจารณาสัดส่วนหนี้ต่อ GDP รวมถึงอัตราดอกเบี้ย อายุเฉลี่ยของหนี้ สกุลเงินที่ใช้กู้ ฐานเจ้าหนี้ ความสามารถในการจัดเก็บภาษี อัตราการเติบโตทางเศรษฐกิจ และความเชื่อมั่นของตลาด
หนี้สูงไม่เท่ากับวิกฤตทันที
ศ.ดร.พรายพลชี้ว่า เมื่อหนี้เพิ่มขึ้น รัฐบาลจะต้องจัดสรรรายได้เพิ่มขึ้นเพื่อชำระดอกเบี้ย ส่งผลให้เหลืองบประมาณสำหรับการศึกษา สาธารณสุข สวัสดิการ และการลงทุนลดลง และหากตลาดเริ่มไม่เชื่อมั่นต่อความสามารถในการชำระหนี้ ต้นทุนการกู้ยืมก็อาจสูงขึ้น กลายเป็นวงจรหนี้สูง ทำให้ดอกเบี้ยสูง ส่งผลให้ขาดดุลสูง ทำให้หนี้ยิ่งสูงขึ้น
กรณีรุนแรงอาจนำไปสู่การที่รัฐบาลไม่สามารถกู้เงินใหม่มาชำระหนี้เดิมได้ และต้องผิดนัดชำระหนี้หรือเจรจาปรับโครงสร้างหนี้
ศ.ดร.พรายพลยกตัวอย่างประเทศกรีซ ที่สูญเสียความเชื่อมั่นตลาดช่วงวิกฤตหนี้ยุโรป ต้องขอความช่วยเหลือจาก EU และ IMF และในปี 2012 ต้องปรับโครงสร้างพันธบัตรกว่า 200,000 ล้านยูโร เศรษฐกิจทรุดหนักอยู่หลายปี ขณะที่ประเทศแซมเบีย ผิดนัดชำระ Eurobond ปี 2020 หลังหนี้ภาครัฐพุ่งจาก ~23% ของ GDP ในปี 2014 เป็นกว่า 100% ในปี 2019
แต่อย่างไรก็ตามไม่มีตัวเลขตายตัวว่าหนี้เกินกี่ % แล้ว ประเทศจะล้มละลาย ตัวอย่างสหรัฐฯ มีหนี้เกิน 120% ของ GDP แต่ยังกู้ได้มหาศาล เพราะตลาดพันธบัตรใหญ่ ดอลลาร์เป็นเงินสกุลหลักของโลก และกู้เป็นเงินสกุลตัวเอง
ขณะที่ประเทศญี่ปุ่น ที่มีหนี้สูงกว่า100% ของ GDP แต่ส่วนใหญ่เป็นเงินเยน มีนักลงทุนในประเทศเป็นฐานใหญ่ และสถาบันการเงินแข็งแรง จึงรับหนี้สูงได้นาน แม้ IMF จะเตือนว่าดอกเบี้ยญี่ปุ่นที่สูงขึ้นกำลังเพิ่มความเสี่ยงการคลังเช่นกัน
แนะไทยเร่งปฏิรูปก่อนพื้นที่การคลังแคบลง
สุดท้าย ศ.ดร.พรายพลมองว่า ไทยยังไม่ได้อยู่ในภาวะวิกฤตหนี้ แต่สัญญาณเตือนเริ่มชัดขึ้นจากหลายปัจจัย ทั้งระดับหนี้ที่เพิ่มขึ้น เศรษฐกิจเติบโตช้า การเข้าสู่สังคมสูงวัย ภาระรายจ่ายด้านสวัสดิการที่เพิ่มขึ้น และฐานรายได้ภาษีที่ยังมีข้อจำกัด
โจทย์สำคัญจึงไม่ใช่เพียงการจับตาว่า หนี้สาธารณะจะทะลุ 70% ของ GDP เมื่อใด แต่การปฏิรูปควรดำเนินการทั้งด้านรายได้และรายจ่าย โดยด้านรายได้ต้องขยายฐานภาษี ลดข้อยกเว้น เพิ่มประสิทธิภาพการจัดเก็บ และเตรียมระบบภาษีให้รองรับโครงสร้างเศรษฐกิจและสังคมสูงวัย
ด้านรายจ่ายควรจัดลำดับความสำคัญของโครงการ ประเมินความคุ้มค่า และเปิดเผยภาระกึ่งการคลังให้มีความโปร่งใสมากขึ้น
ทั้งนี้ แนวทางของ IMF ก็ให้ความสำคัญกับการมีแผนปรับฐานะการคลังระยะกลางที่มีความน่าเชื่อถือ การเพิ่มรายได้ภาครัฐ การจัดลำดับรายจ่ายไปสู่การลงทุนที่ช่วยเพิ่มศักยภาพเศรษฐกิจ และการทำให้ระบบคุ้มครองทางสังคมมีความตรงเป้าหมายมากขึ้น
บทเรียนจากวิกฤตการเงินปี 2540 สะท้อนว่า การปฏิรูปครั้งใหญ่มักเกิดขึ้นเมื่อวิกฤตมาถึง ดังนั้น สิ่งสำคัญสำหรับไทยคือการใช้ช่วงเวลาที่ยังมีทางเลือกในการจัดระเบียบการคลัง ก่อนที่ภาระหนี้ รายจ่ายผูกพัน และภาระกึ่งการคลังจะสะสมจนทำให้พื้นที่ในการดำเนินนโยบายของรัฐบาลแคบลง
การปฏิรูปที่ดีที่สุด คือการปฏิรูปในวันที่เรายังมีทางเลือก โดยหากปล่อยให้ปัญหาสะสมต่อไป การปฏิรูปในอนาคตอาจไม่ได้เกิดจากการตัดสินใจเชิงนโยบายของรัฐบาล แต่เกิดจากแรงกดดันของเจ้าหนี้และภาวะเศรษฐกิจ ซึ่งจะทำให้ต้นทุนของการปรับตัวสูงขึ้น
