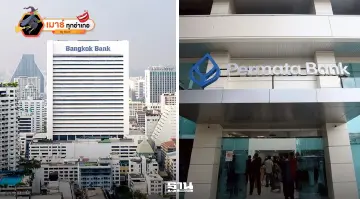
ส่องบทเรียน BBL ดีลแสนล้าน ซื้อ Permata Bank...คุ้มค่าหรือพาเสี่ยง?
ส่องบทเรียน BBL ดีลแสนล้าน ซื้อ Permata Bank... คุ้มค่าหรือพาเสี่ยง? : คอลัมน์เมาธ์ทุกอำเภอ โดย...เจ๊เมาธ์ ฐานเศรษฐกิจออนไลน์
KEY
POINTS
- ธนาคารกรุงเทพ (BBL) เข้าซื้อกิจการ Permata Bank ในอินโดนีเซีย ด้วยเงินลงทุนกว่าแสนล้านบาท เพื่อขยายธุรกิจตามยุทธศาสตร์อาเซียน
- การลงทุนครั้งนี้เผชิญความเสี่ยงหลัก 3 ด้าน ได้แก่ ความเสี่ยงด้านมูลค่ากิจการที่ลดลง, ความผันผวนของค่าเงินรูเปียห์ และความเสี่ยงหนี้เสียที่อาจเพิ่มขึ้น
- ผ่านมา 6 ปี มูลค่าตลาดของ Permata Bank ลดลงอย่างหนักถึง 74% จากมูลค่าเงินลงทุนเริ่มต้นกว่าแสนล้านบาท
- แม้ Permata Bank จะยังสร้างสัดส่วนกำไรให้ BBL ราว 14-17% แต่มูลค่าที่ลดลงและความเสี่ยงต่างๆ ทำให้เกิดคำถามถึงความคุ้มค่าของการลงทุนแสนล้านนี้
*** ทุกการตัดสินใจลงทุนครั้งใหญ่ไม่ได้วัดกันแค่ขนาดของเงินลงทุนหรือ มูลค่าสินทรัพย์ในวันที่ประกาศดีล แต่จำเป็นอย่างยิ่งที่จะต้องมองไปถึงอนาคตว่า เงินที่ทุ่มลงไปนั้น จะสร้างผลตอบแทนได้คุ้มค่ากับความเสี่ยงหรือไม่ โดยเฉพาะเงินลงทุนระดับแสนล้านบาท ที่มีผลต่อกำไร มูลค่าทางบัญชี และผลตอบแทนของผู้ถือหุ้นในระยะยาว
เพราะหากประเมินพลาด... คนที่ต้องร่วมรับผลกระทบไม่ได้มีแค่ผู้บริหาร แต่ยังรวมถึงผู้ถือหุ้นรายย่อยที่แทบไม่มีอำนาจตัดสินใจด้วยล่าสุดกรณี ธนาคารกรุงเทพ หรือ BBL กับการเข้าซื้อกิจการ Permata Bank ในอินโดนีเซีย จึงเป็นอีกหนึ่งดีลที่เจ๊เมาธ์มองว่า น่าติดตามอย่างยิ่ง
ย้อนกลับไปช่วงปลายปี 2562 ต่อเนื่องถึงปี 2563 BBL เข้าซื้อหุ้น Permata Bank ด้วยเงินลงทุนตามราคาทุนประมาณ 1.05 แสนล้านบาท หรือ 3.1 พันล้านดอลลาร์สหรัฐ ก่อนจะทำคำเสนอซื้อเพิ่มเติมจนถือหุ้นเพิ่มขึ้นเป็นประมาณ 98.7%
ดีลนี้ถือเป็นก้าวสำคัญในการขยายธุรกิจสู่ตลาดอินโดนีเซีย ตามแผนยุทธศาสตร์อาเซียน แต่เมื่อเศรษฐกิจและตลาดทุนเปลี่ยนทิศ ความเสี่ยงจากการลงทุนข้ามประเทศ ก็อาจย้อนกลับมากดดัน BBL ได้เช่นกัน ซึ่งนับตั้งแต่ประกาศดีล ก็มีเสียงตั้งข้อสังเกตถึงความเสี่ยงสำคัญ 3 ประการ


ความเสี่ยงแรก เป็นความเสี่ยงด้านมูลค่ากิจการ เพราะหากราคาหุ้น Permata Bank ลดลงต่อเนื่อง ย่อมสะท้อนว่า ตลาดประเมินมูลค่ากิจการต่ำลง แม้ราคาหุ้นที่ลดลงจะไม่ได้ทำให้ BBL ต้องบันทึกผลขาดทุนจากการด้อยค่าในทันที
แต่หากผลประเมินพบว่า มูลค่าที่จะได้รับคืนต่ำกว่ามูลค่าตามบัญชี และเข้าเงื่อนไขทางบัญชี BBL ก็อาจต้องบันทึกผลขาดทุนจากการด้อยค่า ซึ่งจะส่งผลกระทบต่อกำไรสุทธิ ส่วนของผู้ถือหุ้น และอัตราผลตอบแทนต่อส่วนของผู้ถือหุ้น (ROE) โดยตรง
เรื่องถัดมา คือ ความเสี่ยงด้านค่าเงินรูเปียห์อินโดนีเซีย เนื่องจาก BBL ถือหุ้น Permata Bank เกือบทั้งหมด จึงมีความเสี่ยงจากการแปลงค่าสกุลเงิน ทำให้ BBL อาจเผชิญแรงกดดันทั้งจากกำไรที่รับรู้ในรูปเงินบาท และมูลค่าสินทรัพย์สุทธิที่แปลงกลับมา โดยไม่ได้เกิดจากผลการดำเนินงานในอินโดนีเซียเพียงอย่างเดียว
ความเสี่ยงที่สาม หากเศรษฐกิจชะลอตัวจนลูกหนี้มีความสามารถในการชำระหนี้ลดลง หนี้เสียของ Permata Bank ก็อาจเพิ่มขึ้นและส่งผลให้ต้องตั้งสำรองผลขาดทุนด้านเครดิตสูงขึ้น ซึ่งค่าใช้จ่ายสำรองที่เพิ่มขึ้นนี้ จะไปลดทอนกำไรของ Permata Bank และ ส่งผลให้กำไรที่ BBL นำมารวมในงบการเงินลดลงตามไปด้วย
หากปัญหาคุณภาพสินทรัพย์ยืดเยื้อ ผลตอบแทนจากการลงทุน ก็อาจต่ำกว่าเป้าหมายเป็นเวลานาน จนกลายเป็นแรงกดดันต่อกำไรของ BBL ในระยะยาว
เมื่อความเสี่ยงเหล่านี้มาบรรจบกัน ผลกระทบจึงไม่ได้หยุดอยู่แค่ Permata Bank แต่ยังลุกลามมาถึง BBL ในที่สุด
สิ่งที่น่าจับตา คือ ในวันนี้ผ่านมา 6 ปี ต่อมาภายหลังจบดีล... พบว่าราคาหุ้น Permata Bank ดิ่งหนักถึง 74% ส่งผลให้มูลค่าตลาดปัจจุบันเหลือเพียงประมาณ 3.2 พันล้านบาท จากมูลค่าการลงทุนเดิมที่กว่าแสนล้านบาท
ในขณะที่ส่วนแบ่งกำไรจากกิจการแห่งนี้คิดเป็นประมาณ 14–17% ของกำไรประจำปีของ BBL ในช่วง 3 ปีที่ผ่านมา ตัวเลขดังกล่าวสะท้อนให้เห็นชัดเจนว่า Permata Bank ไม่ใช่ธุรกิจขนาดเล็กที่แทบไม่มีผลต่อธนาคารแม่
ดังนั้น เมื่อกำไรจากกิจการนี้ลดลงอย่างมีนัยสำคัญ ก็มีโอกาสกระทบต่อกำไรสุทธิรวมของ BBL ได้โดยตรง
อย่างไรก็ตาม การลดลงของราคาหุ้น Permata Bank ไม่ได้หมายความว่า BBL จะต้องขาดทุนจากเงินลงทุนในสัดส่วนเดียวกันทั้งหมด เพราะยังต้องพิจารณามูลค่าทางบัญชี วิธีประเมินมูลค่า และ ผลประกอบการจริงของกิจการประกอบกันด้วย
แน่นอนว่า เจ๊เมาธ์ไม่ได้มองว่า การลงทุนในต่างประเทศเป็นเรื่องผิด เพราะการขยายธุรกิจไปยังตลาดใหม่ ถือเป็นหนึ่งในแนวทางสำคัญในการสร้างการเติบโต เพียงแต่ในทุกการลงทุนขนาดใหญ่ สิ่งที่ต้องติดตามคือ เงินลงทุนกว่าแสนล้านบาท สามารถสร้างผลตอบแทนได้เหมาะสมกับความเสี่ยงหรือไม่
เพราะหากยังทำกำไรได้ดีก็เป็นเรื่องที่ดีไป แต่หากกำไรเริ่มอ่อนตัวลงพร้อมกับมีแรงกดดันจากค่าเงิน และคุณภาพสินทรัพย์ที่แย่ลง ผลกระทบก็อาจส่งผ่านมารบกวนกำไรสุทธิ ROE และ มูลค่าหุ้น BBL ได้ในระยะยาว
ท้ายที่สุดเจ๊เมาธ์มองว่า ความสำเร็จของดีลแสนล้านครั้งนี้ ไม่ได้อยู่ที่ขนาดของกิจการ หรือ ความยิ่งใหญ่ของวิสัยทัศน์ในวันประกาศซื้อ แต่อยู่ที่ความสามารถในการสร้างกำไรให้คุ้มกับเงินลงทุน และ การควบคุมความเสี่ยงไม่ให้ย้อนกลับมาบั่นทอนฐานะทางการเงินของธนาคาร
เพราะแม้ผู้บริหารจะเป็นผู้ลงนามตัดสินใจลงทุน แต่ผู้ถือหุ้น BBL คือคนที่ต้องแบกรับความเสี่ยง และคอยติดตามว่า ผลตอบแทนที่ได้รับนั้นคุ้มค่าจริงหรือไม่... และนี่คือสิ่งที่เจ๊เมาธ์คิดว่า เราทุกคนควรร่วมจับตากันต่อไปเจ้าค่ะ
คอลัมน์เมาธ์ทุกอำเภอ โดย...เจ๊เมาธ์ ฐานเศรษฐกิจออนไลน์