ส.อ.ท.ห่วงโค้งท้ายปี 69 ภาคผลิตฟื้นไม่ทั่ว แนะ 5 เร่งด่วนดันเศรษฐกิจปี 70
ส.อ.ท.ห่วงเศรษฐกิจโค้งท้ายปี 69 ฟื้นแบบ K-shaped ภาคผลิตยังมีกำลังการผลิตส่วนเกินสูง กำลังซื้อเปราะบางชง 5 เร่งด่วนดันเศรษฐกิจปี 70 ทั้งอุ้ม SMEs คุมสินค้านำเข้า ลดต้นทุนพลังงาน และเชื่อมซัพพลายเชน เพิ่มมูลค่าในประเทศ
KEY
POINTS
- ส.อ.ท. แสดงความกังวลต่อเศรษฐกิจช่วงปลายปี 2569 ที่มีแนวโน้มชะลอตัว โดยภาคการผลิตฟื้นตัวไม่ทั่วถึงและเผชิญปัญหากำลังซื้อเปราะบาง รวมถึงมีกำลังการผลิตส่วนเกินในระดับสูง
- การฟื้นตัวของภาคอุตสาหกรรมกระจุกตัวอยู่ในกลุ่มอิเล็กทรอนิกส์และ AI ขณะที่อุตสาหกรรมอื่นยังคงถูกกดดันจากสินค้านำเข้าราคาถูก การแข่งขันที่รุนแรง และต้นทุนการผลิต
- เสนอ 5 มาตรการเร่งด่วนเพื่อขับเคลื่อนเศรษฐกิจปี 2570 ประกอบด้วยการกระตุ้นกำลังซื้อในประเทศ การช่วยเหลือ SMEs การแก้ปัญหาสินค้านำเข้า การบริหารต้นทุนพลังงาน และการเชื่อมโยงซัพพลายเชนในประเทศ
เศรษฐกิจไทยปี 2569 เดินเข้าสู่โค้งสุดท้าย ท่ามกลางความเสี่ยงทั้งภายนอกและภายใน โดยเฉพาะภาคการผลิตที่ยังแข่งขันสูง มีกำลังการผลิตส่วนเกิน และกำลังซื้อในประเทศเปราะบาง ขณะที่การฟื้นตัวยังกระจุกในบางอุตสาหกรรม
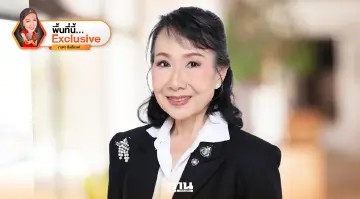
นางพิมพ์ใจ ลี้อิสสระนุกูล ประธานสภาอุตสาหกรรมแห่งประเทศไทย (ส.อ.ท.) สะท้อนผ่าน “ฐานเศรษฐกิจ” ถึงสถานการณ์ช่วงปลายปี 2569 ต่อเนื่องปี 2570 พร้อมเสนอ 5 ด้านเร่งด่วนเพื่อฟื้นเศรษฐกิจและเพิ่มขีดความสามารถการแข่งขัน
แนวโน้มเศรษฐกิจ Q4 ชะลอตัว
นางพิมพ์ใจ กล่าวว่า ไตรมาส 4 ยังมีความเสี่ยงจากความขัดแย้งในตะวันออกกลางที่อาจดันราคาพลังงานและค่าขนส่ง รวมถึงมาตรการกีดกันทางการค้าของสหรัฐฯ โดยเฉพาะ Transshipment และ Excess Capacity ซึ่งเพิ่มความไม่แน่นอนต่อการส่งออกและการลงทุน แม้ผลกระทบอาจชัดขึ้นในปี 2570
ส.อ.ท.มองเศรษฐกิจไตรมาส 4 ยังขยายตัว แต่มีแนวโน้มชะลอจากไตรมาส 3 หลัง GDP ไตรมาส 1 และ 2 โต 2.8% และ 1.9% ตามลำดับ ครึ่งปีแรกโต 2.4% ขณะที่คาดไตรมาส 3 โตประมาณ 3.1% ก่อนชะลอเหลือราว 1.4% ในไตรมาส 4 สะท้อนแรงกระตุ้นช่วงกลางปีลดลง และเศรษฐกิจยังฟื้นไม่ทั่วถึงในลักษณะ K-shaped
ปัจจัยหนุนยังมาจากการส่งออกและวัฏจักร AI–Electronics โดยการส่งออก 7 เดือนแรกปี 2569 ขยายตัว 18.2% ขณะที่การลงทุนใน Data Center อิเล็กทรอนิกส์ และเทคโนโลยียังขยายตัว แต่สินค้าอิเล็กทรอนิกส์มี Import Content สูง ทำให้มูลค่าเพิ่มเข้าสู่ผู้ผลิตและ Supply Chain ไทยไม่เต็มที่

ภาคผลิตแข่งขันสูง-กำลังซื้อเปราะบาง
ประธาน ส.อ.ท. กล่าวว่า ภาคการผลิตยังฟื้นตัวไม่ทั่วถึง แม้ส่งออกและลงทุนเทคโนโลยีเติบโต แต่การนำเข้าชิ้นส่วนและวัตถุดิบในสัดส่วนสูงทำให้เม็ดเงินหมุนเวียนในประเทศไม่เต็มที่ ขณะที่ยานยนต์ ปิโตรเคมี และวัสดุก่อสร้าง ยังถูกกดดันจากสินค้านำเข้าและการแข่งขันสูง
ส่วนกำลังซื้อในประเทศยังเปราะบาง และมาตรการกระตุ้นไตรมาส 4 เริ่มหมดแรง หากไม่มีมาตรการใหม่ การบริโภคมีความเสี่ยงชะลอลง แต่ยังมีแรงหนุนจากการเบิกจ่ายภาครัฐ การท่องเที่ยวช่วงไฮซีซั่น และมาตรการกระตุ้นเศรษฐกิจวงเงิน 200,000 ล้านบาท


ห่วงเหลือกำลังผลิตส่วนเกินมาก
สำหรับภาคการผลิตยังมีกำลังการผลิตส่วนเกินสูง โดยอัตราการใช้กำลังการผลิต (CapU) ไตรมาส 2 อยู่ที่ 57.47% ต่ำกว่าค่าเฉลี่ย 5 ปีที่ 61% และมี 18 จาก 23 อุตสาหกรรมที่ CapU ต่ำกว่า 60% ดัชนีผลผลิตอุตสาหกรรม (MPI) ไตรมาส 2 หดตัว 1.79% แม้เดือนกรกฎาคมขยายตัว 0.46% ขณะที่ สศอ. คาด MPI ทั้งปี 2569 โตเพียง 0.0–0.5% สะท้อนการฟื้นตัวที่กระจุกในอิเล็กทรอนิกส์–AI–Data Center และอาหาร ส่วนหลายอุตสาหกรรมยังถูกกดดันจากต้นทุน สินค้านำเข้า และอุปสงค์ในประเทศ
ส่วนดัชนีความเชื่อมั่นภาคอุตสาหกรรมเดือนกรกฎาคมอยู่ที่ 90.0 เพิ่มจาก 88.2 แต่ยังต่ำกว่า 100 สะท้อนความเชื่อมั่นที่ยังไม่กลับสู่ระดับปกติ
ประเมินน่ากังวลระดับสูง
นางพิมพ์ใจ กล่าวว่า กำลังซื้อและภาคการผลิตน่ากังวลในระดับสูง แต่ยังไม่ถึงขั้นหดตัวทั้งระบบ ช่วงรอยต่อปี 2569–2570 ภาคธุรกิจต้องเร่งเพิ่มผลิตภาพและบริหารกำลังการผลิตให้เหมาะกับตลาด ใช้ AI–Automation ลดต้นทุน ปรับ Product Mix สู่สินค้ามูลค่าสูง ลงทุนพลังงานสะอาด กระจายตลาดส่งออก และลดสินค้าคงคลัง พร้อมเชื่อม Supply Chain กับการลงทุนใหม่ใน EV, Electronics, Semiconductor และ Data Center เพื่อให้ FDI สร้างรายได้แก่ผู้ประกอบการไทยมากขึ้น
ภาครัฐควรฟื้นกำลังซื้อแบบมีเป้าหมาย ต่อยอดมาตรการกระตุ้นควบคู่ Buy Thai และ Made in Thailand (MiT) ใช้การจัดซื้อจัดจ้างภาครัฐสร้างคำสั่งซื้อให้ผู้ผลิตไทย พร้อมเร่งแก้สภาพคล่อง SMEs และปรับโครงสร้างหนี้
“โจทย์สำคัญของปี 2570 คือเปลี่ยนจากการกระตุ้นให้เศรษฐกิจเดิน ไปสู่การสร้างเครื่องยนต์ใหม่ให้เศรษฐกิจโตได้เอง” โดยเร่งโครงการลงทุนที่ได้รับอนุมัติให้เกิดจริง เชื่อม Local Content และ SMEs พัฒนาทักษะแรงงานและ Technology Transfer รวมถึงลดต้นทุนพลังงานผ่าน Direct PPA และพลังงานสะอาด เพื่อเพิ่ม Domestic Value Added การจ้างงาน และกำลังซื้อในประเทศ
แนะเร่ง 5 ด้านก่อนเศรษฐกิจไทยดำดิ่ง
นางพิมพ์ใจเสนอ 5 ด้านเร่งด่วน ได้แก่
1. กระตุ้นเศรษฐกิจและกำลังซื้อในประเทศ ให้เม็ดเงินถึงฐานรากและหมุนเวียนในประเทศ ผ่าน Buy Thai และการจัดซื้อจัดจ้างภาครัฐด้วยสินค้า Made in Thailand (MiT) หลังการบริโภคเอกชนไตรมาส 2/2569 โตเพียง 1.9% จาก 3.3% ในไตรมาสแรก
2. ช่วยเหลือ SMEs ครบวงจร ทั้งเพิ่มสภาพคล่อง แก้หนี้และ NPL ยกระดับผลิตภาพด้วยเทคโนโลยีและ AI พัฒนามาตรฐานและขยายตลาด โดยสินเชื่อ SMEs ไตรมาส 2 หดตัว 4.6% และติดลบต่อเนื่อง 16 ไตรมาส
3. บริหารต้นทุนพลังงานควบคู่การเปลี่ยนผ่านพลังงาน เร่งพลังงานหมุนเวียน Direct PPA และประสิทธิภาพพลังงาน พร้อมโครงสร้างค่าไฟที่แข่งขันได้ เพื่อเดินหน้าสู่ Net Zero โดยไม่ลดขีดความสามารถภาคอุตสาหกรรม
4. แก้ปัญหาสินค้านำเข้าราคาถูกและการแข่งขันไม่เป็นธรรม ใช้มาตรการ AD, CVD, Safeguard และ Anti-Circumvention เพิ่มความเข้มงวดด้านแหล่งกำเนิดสินค้า มาตรฐาน มอก. และสินค้านำเข้าผ่านออนไลน์ หลัง 7 เดือนแรกปี 2569 การนำเข้าไทยเพิ่ม 37.8%
5. เชื่อม Supply Chain และมูลค่าเพิ่มในประเทศ เชื่อม SMEs และผู้ผลิตไทยเข้าสู่ห่วงโซ่อุปทานของนักลงทุนต่างชาติ ส่งเสริม Local Supplier การถ่ายทอดเทคโนโลยี และ Business Matching เพื่อเพิ่มการใช้กำลังการผลิต
นางพิมพ์ใจมองว่า ความผันผวนทางเศรษฐกิจกลายเป็น “New Normal” จากความเสี่ยงด้านภูมิรัฐศาสตร์ สงครามการค้า ราคาพลังงาน เทคโนโลยี และสภาพภูมิอากาศ ภาคเอกชนจึงต้องเร่งปรับตัวและหาโอกาสใหม่
ด้านขีดความสามารถแข่งขันไทยมีสัญญาณดีขึ้น โดย IMD ปี 2569 จัดอันดับไทยที่ 26 จาก 70 เขตเศรษฐกิจ ดีขึ้น 4 อันดับ จุดแข็งคือการดึงดูด FDI ต้นทุนดำเนินธุรกิจ โครงสร้างพื้นฐาน และเสถียรภาพทางการเงิน แต่ยังมีจุดอ่อนด้านผลิตภาพ แรงงานทักษะสูง ความต่อเนื่องของนโยบาย และความกังวลด้านคอร์รัปชัน
ขณะที่ผลสำรวจบริษัทญี่ปุ่นในไทย 504 บริษัท พบ Business Sentiment DI ลดจาก 0 ในครึ่งหลังปี 2568 เป็น -6 ในครึ่งแรกปี 2569 และคาด -7 ในครึ่งหลังปี 2569 สะท้อนนักลงทุนเดิมยังอยู่ แต่ระมัดระวังการขยายธุรกิจมากขึ้น ดังนั้น ภาครัฐควรเร่งสร้าง Policy Confidence ให้นักลงทุนเห็นว่านโยบายไทยต่อเนื่องและคาดการณ์ได้ ทั้งลดกฎระเบียบ เร่ง One Stop Service และ Fast Track พัฒนาโครงสร้างพื้นฐาน ทุนมนุษย์ เทคโนโลยีและนวัตกรรม เพื่อเปลี่ยนไทยจากฐานการผลิตต้นทุนแข่งขันได้ สู่ฐานการผลิตเทคโนโลยีและมูลค่าสูงที่เชื่อถือได้
