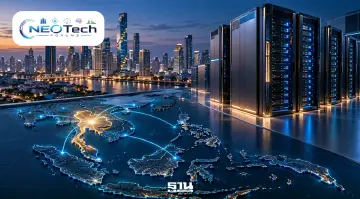
ประเทศไทยจะเป็น Data Center Hub ของอาเซียนได้จริงหรือ? เปิดจุดแข็ง-จุดอ่อน เทียบสิงคโปร์ มาเลเซีย อินโดนีเซีย และเวียดนาม
เมื่อการแข่งขันดึงดูด AI Data Center ไม่ได้วัดกันเพียงเงินลงทุน แต่รวมถึงไฟฟ้า น้ำ โครงข่ายดิจิทัล พลังงานสะอาด และความสามารถในการสร้างมูลค่าเพิ่มทางเศรษฐกิจ โดย อาจารย์ ดร.เมทังกร เสริมสุข (CIIM – KMITL) วิทยาลัยการจัดการนวัตกรรมและอุตสาหกรรม (CIIM) สถาบันเทคโนโลยีพระจอมเกล้าเจ้าคุณทหารลาดกระบัง (สจล.)
ในช่วงไม่กี่ปีที่ผ่านมา ประเทศไทยกำลังได้รับความสนใจจากบริษัทเทคโนโลยีระดับโลกที่ต้องการขยายโครงสร้างพื้นฐาน Cloud Computing, Artificial Intelligence หรือ AI และ Hyperscale Data Center เข้ามาในภูมิภาคเอเชียตะวันออกเฉียงใต้
การประกาศลงทุนของบริษัทเทคโนโลยีรายใหญ่อย่าง Amazon Web Services (AWS), Google และ Microsoft ตลอดจนผู้ประกอบการ Data Center จากหลายประเทศ ทำให้ประเทศไทยเริ่มถูกกล่าวถึงในฐานะหนึ่งในพื้นที่ยุทธศาสตร์สำหรับการพัฒนาโครงสร้างพื้นฐานดิจิทัลของอาเซียน
แต่การมีโครงการ Data Center เพิ่มขึ้นไม่ได้หมายความว่าประเทศไทยจะกลายเป็นศูนย์กลาง Data Center ของภูมิภาคโดยอัตโนมัติ เพราะประเทศไทยไม่ได้แข่งขันเพียงประเทศเดียว
สิงคโปร์มีความแข็งแกร่งด้านโครงข่าย Internet การเงินระหว่างประเทศ และระบบนิเวศ Cloud ระดับโลก มาเลเซียกำลังขยายอุตสาหกรรม Data Center อย่างรวดเร็ว โดยเฉพาะในรัฐยะโฮร์ ขณะที่อินโดนีเซียมีตลาดดิจิทัลภายในประเทศขนาดใหญ่ และเวียดนามกำลังผลักดันการลงทุนด้าน AI และโครงสร้างพื้นฐานดิจิทัลอย่างต่อเนื่อง
การแข่งขันครั้งนี้จึงไม่ใช่เพียงการแข่งขันว่าใครมีที่ดินราคาถูกกว่า หรือใครให้สิทธิประโยชน์ทางภาษีมากกว่า แต่เป็นการแข่งขันด้าน Power Availability, Renewable Energy, Fiber Connectivity, Water Security, Regulatory Certainty และ Digital Ecosystem ซึ่งเป็นปัจจัยกำหนดความสามารถในการรองรับ AI Data Center ระยะยาว
คำถามสำคัญคือ ประเทศไทยมีข้อได้เปรียบเพียงพอที่จะก้าวขึ้นเป็น Data Center Hub ของอาเซียนจริงหรือไม่ หรือกำลังเผชิญการแข่งขันที่รุนแรงกว่าที่หลายฝ่ายประเมินไว้

Data Center Hub ไม่ได้หมายถึงประเทศที่มี Data Center มากที่สุด
ก่อนจะประเมินโอกาสของประเทศไทย จำเป็นต้องทำความเข้าใจว่า Data Center Hub หมายถึงอะไร
หากใช้เพียงจำนวนอาคาร Data Center หรือมูลค่าการลงทุนเป็นตัวชี้วัด อาจทำให้เข้าใจภาพการแข่งขันคลาดเคลื่อนได้
ประเทศหนึ่งอาจมี Data Center จำนวนมากเพื่อรองรับผู้ใช้งานภายในประเทศ แต่ไม่ได้เป็นศูนย์กลางการเชื่อมต่อระหว่างประเทศ
อีกประเทศหนึ่งอาจมี Data Center ไม่มากนัก แต่เป็นศูนย์กลาง Internet Exchange, Submarine Cable และ Cloud Connectivity ที่มีความสำคัญต่อระบบดิจิทัลของภูมิภาค
ดังนั้นการเป็น Data Center Hub ควรพิจารณาอย่างน้อยสามบทบาท
บทบาทแรกคือ Connectivity Hub หรือศูนย์กลางการเชื่อมต่อข้อมูล ซึ่งมีโครงข่าย Internet และการเชื่อมต่อระหว่างประเทศที่มีประสิทธิภาพสูง
บทบาทที่สองคือ Computing Hub หรือศูนย์กลางกำลังประมวลผล ที่มีโครงสร้างพื้นฐาน Cloud และ AI Computing Capacity เพียงพอรองรับความต้องการของตลาด
และบทบาทที่สามคือ Digital Economic Hub หรือศูนย์กลางเศรษฐกิจดิจิทัล ที่สามารถนำโครงสร้างพื้นฐาน Data Center ไปสร้างบริการ เทคโนโลยี บุคลากร และมูลค่าเพิ่มทางเศรษฐกิจภายในประเทศ
การเป็นศูนย์กลางทั้งสามด้านพร้อมกันจึงยากกว่าการดึงดูดโครงการก่อสร้าง Data Center เพียงอย่างเดียว



สิงคโปร์: ศูนย์กลาง Data Center ที่ไทยยังต้องเรียนรู้อีกมาก
สิงคโปร์มีความได้เปรียบด้านโครงสร้างพื้นฐานดิจิทัลที่พัฒนามายาวนาน ทั้งระบบ Internet Exchange, Submarine Cable, Cloud Connectivity และการเป็นศูนย์กลางทางการเงินของภูมิภาค
บริษัทเทคโนโลยีระดับโลกจำนวนมากใช้สิงคโปร์เป็นฐานการดำเนินงานในเอเชียตะวันออกเฉียงใต้ ทำให้ประเทศมีความต้องการบริการ Cloud และ Data Center จากลูกค้าระดับองค์กรที่มีมูลค่าสูง
จุดแข็งของสิงคโปร์จึงไม่ได้อยู่ที่จำนวน Data Center เพียงอย่างเดียว แต่เป็นระบบนิเวศดิจิทัลที่เชื่อมโยงธุรกิจการเงิน เทคโนโลยี และบริการระหว่างประเทศเข้าด้วยกัน
อย่างไรก็ตาม สิงคโปร์มีข้อจำกัดสำคัญด้านพื้นที่ ไฟฟ้า และทรัพยากรน้ำ ทำให้การขยาย Data Center ขนาดใหญ่ต้องผ่านกระบวนการคัดเลือกและให้ความสำคัญกับประสิทธิภาพพลังงานมากขึ้น
รัฐบาลสิงคโปร์ได้ประกาศ Green Data Centre Roadmap ในปี 2024 โดยตั้งเป้าเพิ่มกำลังรองรับ Data Center อย่างน้อย 300 MW ในระยะใกล้ และเปิดทางให้ขยายเพิ่มเติมผ่านการใช้พลังงานสะอาดและเทคโนโลยีประสิทธิภาพสูง
ข้อจำกัดด้านทรัพยากรของสิงคโปร์จึงเปิดโอกาสให้ประเทศเพื่อนบ้านรองรับการขยายตัวของ Data Center บางประเภท แต่ไม่ได้หมายความว่าประเทศอื่นจะสามารถทดแทนบทบาทของสิงคโปร์ในฐานะศูนย์กลาง Connectivity และ Cloud Ecosystem ได้ทันที
สำหรับประเทศไทย การแข่งขันกับสิงคโปร์จึงไม่ควรเน้นเพียงการสร้าง Data Center ขนาดใหญ่กว่า แต่ควรพัฒนาโครงข่ายเชื่อมต่อระหว่างประเทศ ความมั่นคงปลอดภัยของข้อมูล และระบบนิเวศบริการดิจิทัลให้แข็งแกร่งขึ้น
มาเลเซีย: คู่แข่งสำคัญที่สุดด้าน Hyperscale Data Center
มาเลเซียกำลังเป็นหนึ่งในตลาด Data Center ที่ขยายตัวรวดเร็วที่สุดของเอเชียตะวันออกเฉียงใต้ โดยเฉพาะพื้นที่รัฐยะโฮร์ ซึ่งตั้งอยู่ติดกับสิงคโปร์
ข้อได้เปรียบสำคัญของยะโฮร์คือการมีพื้นที่ขนาดใหญ่สำหรับพัฒนา Hyperscale Data Center ขณะที่สามารถเชื่อมต่อกับระบบโครงข่ายและลูกค้าในสิงคโปร์ได้ในระยะทางไม่ไกล ทำให้มาเลเซียสามารถรองรับ Data Center ที่ต้องใช้ที่ดินและไฟฟ้าจำนวนมาก โดยยังได้รับประโยชน์จากระบบนิเวศดิจิทัลของสิงคโปร์
ข้อมูลของ Cushman & Wakefield ในช่วงครึ่งแรกของปี 2026 ระบุว่า ยะโฮร์มีกำลัง Data Center ที่เปิดดำเนินการแล้วประมาณ 1,110 MW และมีโครงการระหว่างก่อสร้างอีกประมาณ 602 MW ขณะที่โครงการในแผนพัฒนามีจำนวนมาก
อย่างไรก็ตาม การเติบโตอย่างรวดเร็วของ Data Center ในมาเลเซียก็มาพร้อมความท้าทายด้านกำลังผลิตและระบบส่งไฟฟ้า การจัดหาน้ำ และความสามารถในการพัฒนาโครงสร้างพื้นฐานให้ทันกับความต้องการ
สำหรับประเทศไทย มาเลเซียจึงเป็นคู่แข่งสำคัญในตลาด Hyperscale และ AI Data Center ที่ต้องการกำลังไฟฟ้าขนาดใหญ่ โดยเฉพาะโครงการที่ต้องการเชื่อมต่อกับระบบนิเวศดิจิทัลของสิงคโปร์
ข้อได้เปรียบของไทยที่สามารถนำมาแข่งขันได้คือการมีฐานอุตสาหกรรมขนาดใหญ่ใน EEC และความต้องการใช้บริการดิจิทัลภายในประเทศ ซึ่งอาจสร้างโอกาสให้ Data Center เชื่อมโยงกับภาคการผลิตจริงได้มากขึ้น
อินโดนีเซีย: ตลาดภายในประเทศขนาดใหญ่คือจุดแข็งสำคัญ
อินโดนีเซียมีข้อได้เปรียบแตกต่างจากสิงคโปร์และมาเลเซีย เพราะมีประชากรมากกว่า 280 ล้านคน และมีตลาดเศรษฐกิจดิจิทัลขนาดใหญ่
ความต้องการ Cloud, E-Commerce, Financial Technology, Digital Payment และ AI Services ภายในประเทศจึงเป็นปัจจัยสำคัญที่สนับสนุนการลงทุน Data Center
ผู้ประกอบการระดับโลกสามารถพัฒนา Data Center ในอินโดนีเซียเพื่อรองรับความต้องการของผู้ใช้งานภายในประเทศได้โดยตรง
นอกจากนี้อินโดนีเซียยังมีพื้นที่สำหรับการพัฒนา Data Center หลายภูมิภาค และมีศักยภาพด้านพลังงานหลากหลายประเภท แต่ข้อจำกัดสำคัญคือภูมิประเทศแบบหมู่เกาะ ซึ่งทำให้การพัฒนาโครงข่ายไฟฟ้าและโทรคมนาคมมีความซับซ้อน รวมถึงความแตกต่างของความพร้อมโครงสร้างพื้นฐานในแต่ละพื้นที่
ข้อมูลวิจัยของธนาคารกรุงศรีในปี 2026 ระบุว่าอินโดนีเซียมีข้อได้เปรียบด้านจำนวนสายเคเบิลใต้น้ำ แต่ยังมีข้อจำกัดด้านคุณภาพและความครอบคลุมของโครงข่ายภายในประเทศบางส่วน
สำหรับประเทศไทย การแข่งขันกับอินโดนีเซียจึงเป็นการแข่งขันระหว่างประเทศที่มีตลาดผู้ใช้งานขนาดใหญ่ กับประเทศที่ต้องการใช้โครงสร้างพื้นฐานอุตสาหกรรมและการเชื่อมต่อระดับภูมิภาคเป็นจุดขาย
เวียดนาม: คู่แข่งที่มีศักยภาพจากอุตสาหกรรมเทคโนโลยีและเศรษฐกิจดิจิทัล
เวียดนามกำลังขยายบทบาทด้านเทคโนโลยีดิจิทัลอย่างต่อเนื่อง โดยได้รับแรงสนับสนุนจากการลงทุนภาคอิเล็กทรอนิกส์ การผลิตอุปกรณ์เทคโนโลยี และการเติบโตของเศรษฐกิจดิจิทัลภายในประเทศ
จุดแข็งของเวียดนามคือฐานการผลิตอิเล็กทรอนิกส์และบุคลากรด้านเทคโนโลยีที่กำลังพัฒนา รวมถึงความต้องการบริการ Cloud และ AI ที่เพิ่มขึ้น แต่การพัฒนา Data Center ขนาดใหญ่ยังต้องเผชิญข้อจำกัดด้านความพร้อมของระบบไฟฟ้า โครงข่ายเชื่อมต่อระหว่างประเทศ และความชัดเจนของกฎระเบียบบางด้าน
ข้อมูลวิจัยของธนาคารกรุงศรีชี้ว่าเวียดนามมีจุดแข็งด้านความเร็ว Internet ภายในประเทศ แต่มีข้อจำกัดด้านจำนวนสายเคเบิลใต้น้ำและความครอบคลุม 5G เมื่อเทียบกับบางประเทศในภูมิภาค
สำหรับประเทศไทย เวียดนามเป็นคู่แข่งที่ไม่ควรมองข้าม เพราะการขยายตัวของอุตสาหกรรมอิเล็กทรอนิกส์และบริการเทคโนโลยีอาจช่วยสร้างความต้องการ Data Center และ AI Computing ภายในประเทศในระยะยาว
ไทยอยู่ตรงไหนของการแข่งขัน Data Center อาเซียน?
เมื่อเปรียบเทียบทั้งห้าประเทศ จะพบว่าแต่ละประเทศมีข้อได้เปรียบแตกต่างกัน และไม่มีประเทศใดสามารถตอบโจทย์ Data Center ทุกประเภทได้ดีที่สุดในทุกมิติ

หากพิจารณากำลังรองรับ Data Center ที่เปิดดำเนินการจริง ภาพการแข่งขันจะชัดเจนยิ่งขึ้น
ตัวเลขดังกล่าวแสดงให้เห็นว่า แม้ประเทศไทยจะมีโครงการลงทุนใหม่จำนวนมาก แต่กำลัง Data Center ที่เปิดดำเนินการแล้วในตลาดกรุงเทพมหานครยังมีขนาดเล็กกว่าตลาดสำคัญบางแห่งในภูมิภาค
อย่างไรก็ตาม ในช่วงครึ่งแรกของปี 2026 Cushman & Wakefield รายงานว่าตลาดกรุงเทพมหานครมีโครงการ Data Center ระหว่างก่อสร้างประมาณ 859 MW และมีกำลังในแผนพัฒนารวมสูงขึ้นอย่างรวดเร็ว
สิ่งที่ต้องระมัดระวัง คือ กำลังไฟฟ้าที่ประกาศลงทุน กำลังที่อยู่ระหว่างก่อสร้าง และกำลังที่เปิดดำเนินการแล้ว ไม่ใช่ตัวเลขประเภทเดียวกัน
การมีโครงการในแผนจำนวนมากจึงเป็นสัญญาณของโอกาส แต่ยังไม่ใช่หลักฐานว่าประเทศไทยมีความสามารถรองรับ Data Center ในระดับเดียวกับประเทศที่มีโครงสร้างพื้นฐานเปิดใช้งานแล้ว
จุดแข็งของไทย: EEC และฐานอุตสาหกรรมที่เชื่อมโยงกับ AI ได้จริง
ข้อได้เปรียบสำคัญของประเทศไทยคือการมีฐานอุตสาหกรรมขนาดใหญ่ โดยเฉพาะพื้นที่ EEC ซึ่งประกอบด้วยจังหวัดชลบุรี ระยอง และฉะเชิงเทรา
พื้นที่ดังกล่าวมีนิคมอุตสาหกรรม โรงไฟฟ้า โครงข่ายไฟฟ้า ท่าเรือ ระบบก๊าซธรรมชาติ โครงสร้างพื้นฐานน้ำอุตสาหกรรม และระบบโลจิสติกส์ที่พัฒนามายาวนาน
สิ่งเหล่านี้อาจช่วยลดข้อจำกัดบางประการในการพัฒนา Data Center ขนาดใหญ่ เมื่อเทียบกับพื้นที่ที่ต้องลงทุนโครงสร้างพื้นฐานใหม่ทั้งหมด แต่การมีโรงไฟฟ้าหรือสายส่งอยู่ในพื้นที่ ไม่ได้หมายความว่ามีกำลังไฟฟ้าพร้อมจ่ายให้ Data Center ใหม่ทันที เพราะต้องตรวจสอบกำลังสำรองที่จ่ายได้จริง ความสามารถของระบบส่ง และความต้องการไฟฟ้าจากผู้ใช้เดิม
อีกข้อได้เปรียบหนึ่งคือความสามารถในการเชื่อมโยง AI Data Center เข้ากับภาคอุตสาหกรรม เช่น อุตสาหกรรมยานยนต์ อิเล็กทรอนิกส์ ปิโตรเคมี โลจิสติกส์ และการผลิตอัตโนมัติ
หากประเทศไทยสามารถพัฒนา Industrial AI Ecosystem ได้จริง Data Center จะไม่ได้เป็นเพียงอาคารสำหรับให้บริการลูกค้าต่างประเทศ แต่จะเป็นโครงสร้างพื้นฐานที่ช่วยเพิ่มผลิตภาพของอุตสาหกรรมไทย
จุดอ่อนสำคัญ: ไฟฟ้าเพียงพอหรือไม่ และสะอาดพอสำหรับ Hyperscaler หรือเปล่า?
AI Data Center ต้องการไฟฟ้าที่มีความมั่นคงสูง และผู้ประกอบการระดับโลกจำนวนมากมีเป้าหมายลดการปล่อยคาร์บอนจากการใช้ไฟฟ้า
ประเทศไทยจึงต้องตอบคำถามสองเรื่องพร้อมกัน ได้แก่ มีไฟฟ้าเพียงพอหรือไม่ และสามารถจัดหาไฟฟ้าคาร์บอนต่ำได้ในปริมาณและรูปแบบที่ลูกค้าต้องการหรือไม่
ตัวอย่างเช่น Data Center ที่มี IT Load 200 MW และ PUE 1.30 จะต้องใช้กำลังไฟฟ้ารวมประมาณ 260 MW
หากเดินเครื่องเต็มกำลังตลอดปี จะใช้ไฟฟ้าประมาณ 2.28 TWh ต่อปี หากมี Data Center ขนาดดังกล่าวเพิ่มขึ้น 10 โครงการ จะเกิดความต้องการไฟฟ้ารวมตามสมมติฐานประมาณ 2,600 MW หรือ 22.8 TWh ต่อปี
นี่คือเหตุผลที่การลงทุน Data Center ไม่สามารถแยกออกจากการวางแผนระบบไฟฟ้าของประเทศได้
นอกจากนี้ การมี Renewable Energy Certificate หรือ REC ไม่ได้หมายความว่า Data Center ได้รับไฟฟ้าหมุนเวียนตรงตามเวลาที่ใช้ไฟฟ้าทุกชั่วโมง
ผู้ลงทุนบางรายอาจต้องการสัญญาซื้อขายไฟฟ้าสะอาดระยะยาว หรือ Power Purchase Agreement (PPA) รวมถึงระบบที่ช่วยให้ตรวจสอบแหล่งที่มาและช่วงเวลาการผลิตไฟฟ้าได้
หากประเทศไทยสามารถพัฒนากลไก Direct PPA, Third-Party Access และโครงสร้างพื้นฐานไฟฟ้าสะอาดได้อย่างเหมาะสม ก็จะช่วยเพิ่มทางเลือกให้ผู้ลงทุน
แต่หากการจัดหาไฟฟ้าสะอาดมีข้อจำกัด หรือโครงการต้องรอขยายระบบส่งไฟฟ้าเป็นเวลานาน ความได้เปรียบด้านที่ดินและสิทธิประโยชน์การลงทุนอาจลดลงอย่างมีนัยสำคัญ
ความท้าทายด้านน้ำ: Data Center ต้องไม่แข่งขันกับชุมชนและอุตสาหกรรมเดิม
ระบบทำความเย็นของ Data Center บางประเภทต้องใช้น้ำจำนวนมาก โดยเฉพาะระบบที่อาศัยการระเหยของน้ำเพื่อระบายความร้อน
อย่างไรก็ตาม ปริมาณการใช้น้ำแตกต่างกันตามเทคโนโลยีทำความเย็น ภูมิอากาศ และรูปแบบการเดินเครื่อง จึงไม่ควรเหมารวมว่า Data Center ทุกแห่งใช้น้ำเท่ากัน
หากสมมติ Data Center ใช้ไฟฟ้ารวม 260 MW และมีค่า Water Usage Effectiveness หรือ WUE เท่ากับ 1.0 ลิตรต่อ kWh จะมีความต้องการน้ำสำหรับระบบที่นับอยู่ในขอบเขต WUE ประมาณ 6,240 ลูกบาศก์เมตรต่อวัน
หากค่า WUE ลดลงเหลือ 0.3 ลิตรต่อ kWh ปริมาณดังกล่าวจะลดเหลือประมาณ 1,872 ลูกบาศก์เมตรต่อวัน
สำหรับพื้นที่ EEC ซึ่งมีความต้องการน้ำจากภาคอุตสาหกรรมและชุมชนอยู่แล้ว การอนุมัติ Data Center ขนาดใหญ่จึงควรตรวจสอบ Water Availability และความเสี่ยงภัยแล้งควบคู่กับการจัดหาไฟฟ้า
ประเทศไทยควรสนับสนุนเทคโนโลยีทำความเย็นที่ลดการใช้น้ำ และพิจารณาการใช้น้ำรีไซเคิลหรือน้ำที่ผ่านการบำบัดในพื้นที่ที่เหมาะสม
LNG Cold Energy: โอกาสเฉพาะของประเทศไทยในพื้นที่ EEC
ประเทศไทยมีโครงสร้างพื้นฐาน LNG Receiving Terminal ในพื้นที่มาบตาพุด ซึ่งมีศักยภาพในการนำความเย็นจากกระบวนการเปลี่ยน LNG กลับเป็นก๊าซธรรมชาติมาใช้ประโยชน์
หากสมมติ LNG 1 ล้านตันต่อปีมีศักยภาพความเย็นที่นำกลับมาใช้ได้ 250 kWh ความร้อนต่อตัน จะเทียบเท่ากำลังความเย็นเฉลี่ยประมาณ 28.5 MW หรือ 8,100 Refrigeration Tons (RT)
หากมีการนำ LNG Cold Energy ไปใช้ร่วมกับ District Cooling หรือ Data Center Cooling อาจช่วยลดการใช้ไฟฟ้าของระบบทำความเย็นได้ แต่ต้องพิจารณาระยะทางระหว่าง LNG Terminal กับ Data Center เพราะการส่งน้ำเย็นระยะไกลต้องลงทุนระบบท่อ ปั๊มน้ำ ฉนวน และระบบสำรอง ซึ่งอาจทำให้โครงการไม่คุ้มค่าหากลูกค้าอยู่ไกลเกินไป
ดังนั้น LNG Cold Energy ควรถูกพิจารณาเป็นโอกาสทางวิศวกรรมเฉพาะพื้นที่ ไม่ใช่ข้อได้เปรียบที่ใช้ได้กับ Data Center ทุกแห่งในประเทศไทย
หากสามารถพัฒนาโครงการที่มีความเหมาะสมทางเทคนิคและเศรษฐศาสตร์ได้จริง ก็อาจเป็นจุดขายด้านประสิทธิภาพพลังงานที่แตกต่างจากคู่แข่งบางประเทศในภูมิภาค
BOI ดึงดูดเงินลงทุนได้มาก แต่โครงการจะเปิดดำเนินการจริงเท่าไร?
ข้อมูล BOI ระบุว่าในปี 2025 มีโครงการ Data Center ยื่นขอรับการส่งเสริมการลงทุน 36 โครงการ มูลค่ารวมประมาณ 728,000 ล้านบาท
ขณะที่ในเดือนมกราคม 2026 BOI อนุมัติส่งเสริมโครงการ Data Center และ Data Hosting อีก 7 โครงการ มูลค่ารวมประมาณ 96,880 ล้านบาท โดยมีโครงการสำคัญในชลบุรี ระยอง สมุทรปราการ และกรุงเทพมหานคร
ตัวเลขเหล่านี้สะท้อนความสนใจของนักลงทุน แต่ต้องแยกให้ชัดระหว่างการยื่นขอส่งเสริม การได้รับอนุมัติ การเริ่มก่อสร้าง และการเปิดดำเนินการเชิงพาณิชย์
การประเมินความสำเร็จของนโยบาย Data Center จึงไม่ควรใช้มูลค่าคำขอส่งเสริมการลงทุนเพียงอย่างเดียว แต่ควรติดตามกำลัง IT Load ที่เปิดดำเนินการจริง ปริมาณการใช้ไฟฟ้า การจ้างงานบุคลากรไทย มูลค่าการจัดซื้อสินค้าและบริการภายในประเทศ และรายได้จากบริการดิจิทัลที่เกิดขึ้นจริง
เพราะหากประเทศมีการลงทุนก่อสร้างจำนวนมาก แต่ต้องนำเข้า Server, GPU และอุปกรณ์หลักเกือบทั้งหมด ขณะที่มีการถ่ายทอดเทคโนโลยีและสร้างธุรกิจ AI ภายในประเทศน้อย ผลประโยชน์ทางเศรษฐกิจอาจต่ำกว่าที่คาดหวัง
ประเทศไทยควรแข่งขันด้วยยุทธศาสตร์ใด?
การพัฒนา Data Center Hub ของประเทศไทยควรใช้แนวทางที่สอดคล้องกับจุดแข็งของประเทศ มากกว่าพยายามแข่งขันกับทุกประเทศในทุกด้านพร้อมกัน
ประการแรก ประเทศไทยควรพัฒนา EEC ให้เป็นพื้นที่รองรับ Hyperscale และ Industrial AI Data Center โดยบูรณาการการวางแผนไฟฟ้า น้ำ โทรคมนาคม และพื้นที่อุตสาหกรรม
ประการที่สอง ควรเร่งพัฒนากลไกการจัดหาไฟฟ้าสะอาดที่ตรวจสอบได้ และเปิดโอกาสให้ผู้ประกอบการเลือกใช้พลังงานตามข้อกำหนดของลูกค้าระดับโลก
ประการที่สาม ควรยกระดับ International Connectivity, Internet Exchange และระบบโครงข่ายสำรอง เพื่อให้ประเทศไทยสามารถรองรับบริการ Cloud และ AI ที่ต้องการความต่อเนื่องสูง
ประการที่สี่ ควรพัฒนาบุคลากร Data Center Engineering, AI Infrastructure, Cybersecurity และ Cloud Computing รวมถึงผู้ประกอบการไทยในห่วงโซ่อุปทาน
ประการที่ห้า ควรพัฒนาระบบกำกับดูแลที่ชัดเจนและคาดการณ์ได้ โดยเฉพาะด้านการคุ้มครองข้อมูล ความมั่นคงปลอดภัยไซเบอร์ การใช้น้ำ การใช้ไฟฟ้า และผลกระทบต่อสิ่งแวดล้อม
สุดท้าย ประเทศไทยควรเชื่อมโยงการลงทุน Data Center เข้ากับการใช้ AI ในภาคเศรษฐกิจจริง ไม่ว่าจะเป็นอุตสาหกรรม การแพทย์ การเงิน เกษตรกรรม หรือระบบโลจิสติกส์
เพราะการเป็น Data Center Hub ที่มีคุณค่าทางเศรษฐกิจ ไม่ควรจบลงเพียงการมีอาคาร Server ขนาดใหญ่ตั้งอยู่ภายในประเทศ
ไทยมีโอกาสเป็น Data Center Hub แต่ต้องเปลี่ยนจากการแข่งขันดึงเงินลงทุนไปสู่การแข่งขันสร้างมูลค่าเพิ่ม
ประเทศไทยมีศักยภาพพัฒนาเป็นหนึ่งในศูนย์กลาง Data Center สำคัญของอาเซียน โดยเฉพาะจากการมีฐานอุตสาหกรรมใน EEC โครงสร้างพื้นฐานพลังงาน และความต้องการบริการดิจิทัลภายในประเทศ
แต่การแข่งขันไม่ได้ง่าย เพราะสิงคโปร์มีระบบนิเวศ Cloud และ Connectivity ที่แข็งแกร่ง มาเลเซียมีตลาด Hyperscale ที่เติบโตอย่างรวดเร็ว อินโดนีเซียมีตลาดภายในประเทศขนาดใหญ่ และเวียดนามมีฐานอุตสาหกรรมเทคโนโลยีที่กำลังพัฒนา
ข้อจำกัดสำคัญของประเทศไทยคือความพร้อมของระบบไฟฟ้า การเข้าถึงพลังงานสะอาด ต้นทุนพลังงาน การบริหารทรัพยากรน้ำ และความสามารถในการพัฒนาบุคลากรทักษะสูง
ดังนั้นการจะเป็น Data Center Hub ไม่ได้ขึ้นอยู่กับการประกาศเงินลงทุนมากที่สุด แต่ขึ้นอยู่กับความสามารถในการเปลี่ยนโครงการที่ได้รับอนุมัติให้เปิดดำเนินการได้จริง พร้อมสร้างมูลค่าเพิ่มให้เศรษฐกิจไทย
ในทศวรรษหน้า ประเทศไทยอาจไม่จำเป็นต้องมี Data Center มากที่สุดในอาเซียน แต่ควรมุ่งเป็นประเทศที่สามารถใช้ Data Center สร้างประโยชน์ต่อภาคอุตสาหกรรม พลังงาน เทคโนโลยี และบุคลากรได้อย่างคุ้มค่าที่สุด
เพราะท้ายที่สุดแล้ว การแข่งขัน Data Center Hub ไม่ใช่การแข่งขันว่าใครมีอาคาร Server มากกว่า แต่คือการแข่งขันว่าใครสามารถเปลี่ยนโครงสร้างพื้นฐานดิจิทัลให้กลายเป็นความสามารถในการแข่งขันของประเทศได้มากกว่ากัน
แหล่งข้อมูล
- Cushman & Wakefield - APAC Data Centre Pipeline H1 2026; Krungsri Research - Opportunities and Challenges of Thai Data Centers in ASEAN; Singapore IMDA - Green Data Centre Roadmap; และ สำนักงานคณะกรรมการส่งเสริมการลงทุน (BOI)