ภาษีสรรพสามิต EV 3 Tiers ถึงเวลาวัด “มูลค่าที่ไทยได้”
ภาษีสรรพสามิต EV 3 Tiers ถึงเวลาวัด “มูลค่าที่ไทยได้” : บทบรรณาธิการ หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับ 4236
KEY
POINTS
- รัฐบาลปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้าเป็น 3 ระดับ (3 Tiers) เพื่อเปลี่ยนนโยบายจากเน้นกระตุ้นยอดขาย ไปสู่การดึงดูดการลงทุน และสร้างฐานการผลิตในประเทศ
- อัตราภาษีจะแตกต่างกัน 3 ระดับ โดยผู้ผลิตที่ลงทุนและใช้ชิ้นส่วนในประเทศสูงจะเสียภาษีในอัตราต่ำสุด ส่วนผู้นำเข้าที่ไม่มีแผนการลงทุนจะเสียภาษีสูงสุด
- เป้าหมายหลักของนโยบายนี้คือการสร้าง "มูลค่าเพิ่ม" ให้กับเศรษฐกิจไทย ผ่านการลงทุนจริง การใช้ชิ้นส่วนในประเทศ (Local Content) การจ้างงาน และการส่งออก
อุตสาหกรรมรถยนต์ไฟฟ้าไทยกำลังเดินมาถึงจุดเปลี่ยนสำคัญ หลังคณะกรรมการนโยบายยานยนต์ไฟฟ้าแห่งชาติ หรือ บอร์ด EV เห็นชอบหลักการปรับโครงสร้างภาษีสรรพสามิตรถยนต์ไฟฟ้า เป็น 3 ระดับ หรือ 3 Tiers เพื่อใช้เป็นเครื่องมือดึงดูดการลงทุน เพิ่มการผลิตในประเทศ และ ยกระดับไทยสู่ฐานผลิตเพื่อการส่งออก โดยเฉพาะรถยนต์พวงมาลัยขวา ทั้งนี้ รายละเอียดอัตราภาษีแต่ละระดับยังต้องจัดทำก่อนเสนอคณะรัฐมนตรี
สาระสำคัญของ 3 Tiers จึงไม่ควรถูกมองเพียงว่า เป็นการขึ้นภาษีรถ EV นำเข้า แต่คือ การเปลี่ยนปรัชญาของนโยบาย EV จากเดิมที่เน้นกระตุ้นยอดขาย และสร้างตลาด ไปสู่การใช้สิทธิประโยชน์ทางภาษี เป็นเครื่องมือคัดเลือกการลงทุนที่สร้างมูลค่าให้ประเทศไทย
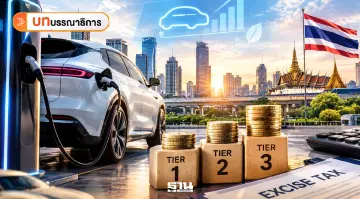
หลักการที่วางไว้ชัดเจนว่า ผู้ผลิตที่ลงทุนและผลิตรถในประเทศ ใช้ชิ้นส่วนไทยในสัดส่วนสูง หรือ ผลิตชิ้นส่วนสำคัญในประเทศ (Local Content) จะได้รับอัตราภาษีต่ำที่สุด ขณะที่ผู้ที่นำเข้าเพื่อทดลองตลาด และมีแผนลงทุนผลิตในไทยจะอยู่ระดับกลาง ส่วนผู้ที่นำเข้ารถสำเร็จรูปมาจำหน่ายโดยไม่มีแผนลงทุน จะอยู่ในระดับภาษีสูงสุด
แนวทางดังกล่าวถือว่ามาถูกทิศ เพราะการแข่งขัน EV โลกวันนี้ไม่ได้วัดกันเพียงว่า ใครขายรถได้มากที่สุด แต่แข่งขันกันที่ว่าใครสามารถสร้าง “ระบบนิเวศอุตสาหกรรม” ได้มากที่สุด


สหรัฐฯ ผูกสิทธิประโยชน์ EV เข้ากับการประกอบรถในอเมริกาเหนือ รวมถึงเงื่อนไขด้านแร่สำคัญและชิ้นส่วนแบตเตอรี่ ขณะที่สหภาพยุโรปกำลังเร่งสร้างฐานการผลิตแบตเตอรี่ในยุโรป โดยให้ความสำคัญกับมูลค่าเพิ่มและความแข็งแกร่งของห่วงโซ่อุปทานภายในภูมิภาค ส่วนจีน ซึ่งเคยใช้นโยบายยกเว้นภาษีเพื่อเร่งตลาด EV เมื่ออุตสาหกรรมแข็งแรงขึ้น ก็เริ่มลดระดับการสนับสนุนตั้งแต่ปี 2569 เป็นต้นมา
บทเรียนเหล่านี้สะท้อนว่า โลกกำลังเปลี่ยนจากการอุดหนุนรถยนต์ไฟฟ้า ไปสู่การอุดหนุนฐานอุตสาหกรรมรถยนต์ไฟฟ้า ดังนั้น สิ่งที่ประเทศไทยต้องทำต่อจากนี้คือ ทำให้ 3 Tiers ไม่หยุดอยู่แค่ 3 อัตราภาษี แต่ต้องเป็น 3 ระดับของ “คุณค่าทางเศรษฐกิจ” ที่ประเทศจะได้รับกลับคืนมา
ประการแรก ต้องกำหนด Local Content ให้ชัดและวัดที่ “มูลค่า” ไม่ใช่เพียงเปอร์เซ็นต์ เพราะการประกอบรถในประเทศแต่ยังนำเข้าแบตเตอรี่ มอเตอร์ หรือ ระบบอิเล็กทรอนิกส์สำคัญจากต่างประเทศจำนวนมาก ย่อมสร้างมูลค่าเพิ่มให้ไทยน้อยกว่าการพัฒนาซัพพลายเชน และเทคโนโลยีเหล่านี้ในประเทศ
ประการที่สอง ต้องติดตามการลงทุนจริง ไม่ใช่เพียงคำมั่น โดยควรกำหนดตัวชี้วัดทั้งเงินลงทุน การจ้างงาน การใช้ผู้ผลิตชิ้นส่วนไทย การพัฒนาทักษะแรงงาน การวิจัยและพัฒนา และการส่งออก
ประการสุดท้าย รัฐต้องตอบให้ได้ว่า EV ที่ได้รับสิทธิประโยชน์นั้น สร้างประโยชน์สุทธิให้เศรษฐกิจไทยมากเพียงใด ไม่ใช่วัดเพียงจำนวนโรงงานที่เกิดขึ้น
ประเทศไทยมีจุดแข็งจากการเป็นฐานผลิตรถยนต์มายาวนาน หาก 3 Tiers สามารถเชื่อม “ภาษี–การลงทุน–Local Content–Supplier–เทคโนโลยี–การจ้างงาน–การส่งออก” เข้าด้วยกันได้ ไทยจะไม่ได้เป็นเพียงตลาด EV ใหญ่ของอาเซียน แต่มีโอกาสก้าวสู่ฐานผลิต EV และห่วงโซ่อุปทานสำคัญของภูมิภาค
ถึงเวลาที่การกำหนดภาษี EV จะไม่ถามเพียงว่าใครได้ภาษีต่ำ แต่ต้องถามให้ชัดกว่านั้นว่า “ใครสร้างมูลค่าเพิ่ม ให้กับประเทศไทยได้มากที่สุด”
บทบรรณาธิการ หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับ 4236