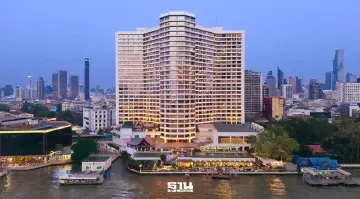
วัดกำลัง ROH สู้ดีล 5.3 พันล้าน รักษาสินทรัพย์ "รอยัล ออคิด เชอราตัน"
กูรูวิเคราะห์ ROH เสี่ยงเสียโรงแรมรอยัล ออคิด เชอราตัน หลังคู่แข่งยื่นซื้อ 5,300 ล้านบาท สูงกว่า 427 ล้านบาท จับตาผู้ถือหน่วย GROREIT ชี้ชะตา 28 ต.ค.
KEY
POINTS
- ROH เผชิญความท้าทายในการซื้อคืนโรงแรมรอยัล ออคิด เชอราตัน ซึ่งเป็นสินทรัพย์หลัก หลังมีคู่แข่งยื่นข้อเสนอสูงกว่าที่ 5.3 พันล้านบาท
- บริษัทมีข้อจำกัดด้านเงินทุนและสภาพคล่อง ทำให้เสียเปรียบในการแข่งขันด้านราคา และอาจไม่สามารถเพิ่มวงเงินเพื่อสู้กับข้อเสนอที่สูงกว่าได้
- อนาคตของโรงแรมขึ้นอยู่กับการลงมติของผู้ถือหน่วยทรัสต์ GROREIT ในวันที่ 28 ต.ค. ว่าจะขายให้ ROH ในราคาเดิม หรือเลือกข้อเสนอที่ให้ผลตอบแทนสูงกว่า
ศึกชิงโรงแรมรอยัล ออคิด เชอราตัน กำลังเข้าสู่ช่วงหัวเลี้ยวหัวต่อ เมื่อ ROH ต้องเผชิญทั้งข้อจำกัดด้านเงินทุนและคู่แข่งที่ยื่นข้อเสนอสูงกว่าเดิม 427 ล้านบาท ท่ามกลางคำถามสำคัญว่า บริษัทจะรักษาสินทรัพย์หลักแห่งนี้ไว้ได้หรือไม่ เพราะผลการลงมติของผู้ถือหน่วย GROREIT วันที่ 28 ตุลาคม 2569 ไม่เพียงกำหนดว่าโรงแรมจะตกเป็นของใคร แต่ยังอาจชี้ทิศทางรายได้ ฐานะการเงิน และอนาคตของ ROH ในระยะต่อไปด้วย
นายกิจพณ ไพรไพศาลกิจ รองกรรมการผู้จัดการฝ่ายวิเคราะห์หลักทรัพย์ บริษัทหลักทรัพย์ ยูโอบี เคย์เฮียน (ประเทศไทย) จำกัด (มหาชน) เปิดเผยกับ “ฐานเศรษฐกิจ” ว่า ประเด็นที่นักลงทุนต้องจับตาเกี่ยวกับบริษัท โรงแรมรอยัล ออคิด (ประเทศไทย) จำกัด (มหาชน) หรือ ROH ไม่ใช่เพียงความสามารถในการจัดหาเงินทุนเพื่อซื้อคืนโรงแรมรอยัล ออคิด เชอราตัน โฮเทล แอนด์ ทาวเวอร์ส แต่รวมถึงความเสี่ยงที่บริษัทอาจไม่ได้สินทรัพย์หลักแห่งนี้กลับคืนมา
ROH จัดหาเงินกู้จากกองทุนต่างประเทศในสิงคโปร์ประมาณ 187 ล้านดอลลาร์สหรัฐ หรือราว 5,600-5,700 ล้านบาท ขณะที่ราคาซื้อคืนโรงแรมตามข้อเสนออยู่ที่ 4,873 ล้านบาท หากนำเงินดังกล่าวไปใช้ซื้อทรัพย์สิน บริษัทอาจเหลือวงเงินหมุนเวียนเพียงไม่กี่ร้อยล้านบาท และยังต้องรองรับภาระชำระหนี้หุ้นกู้ จึงทำให้นักลงทุนกังวลต่อฐานะสภาพคล่องของบริษัท
อย่างไรก็ตาม โครงสร้างเงินทุนจากพันธมิตรต่างประเทศอาจมีเงื่อนไขเฉพาะซึ่งไม่ได้เปิดเผยต่อสาธารณะ เช่น การเข้ามาถือเงินลงทุนในโรงแรมโดยตรง การเปลี่ยนแปลงโครงสร้างผู้ถือหุ้น หรือการให้ ROH รับหน้าที่บริหารโรงแรมเพื่อแลกกับค่าธรรมเนียมและผลตอบแทน
ด้วยเหตุนี้ เงื่อนไขการชำระคืนเงินกู้และเงินทุนหมุนเวียนอาจยังไม่ใช่ความเสี่ยงสูงสุด หากผู้สนับสนุนเงินทุนมีบทบาทรับภาระการลงทุนแทน ROH ภายใต้โครงสร้างที่ตกลงร่วมกัน
ข้อเสนอใหม่ 5,300 ล้านบาท กดดัน ROH
ความเสี่ยงที่มีน้ำหนักมากกว่าคือ ROH อาจสูญเสียโรงแรมรอยัล ออคิด เชอราตัน ซึ่งเป็นสินทรัพย์หลักในการประกอบธุรกิจ หลังบริษัทไม่ได้ดำเนินการซื้อคืนเมื่อสิ้นสุดระยะเวลาการเช่าในวันที่ 14 กรกฎาคม 2569
แม้ ROH จะยืนยันว่าบริษัทยังคงมีสิทธิและพร้อมซื้อคืนทรัพย์สินในราคา 4,873 ล้านบาท แต่ผู้จัดการกองทรัสต์และทรัสตีมีความเห็นร่วมกันว่าสิทธิซื้อคืนตามสัญญาจะซื้อจะขายสิ้นสุดลงแล้ว ส่งผลให้กองทรัสต์ GROREIT ไม่ได้มีข้อผูกพันว่าจะต้องขายทรัพย์สินคืนให้ ROH เพียงรายเดียว
สถานการณ์ยิ่งกดดัน ROH หลังบริษัท ออร์คิด ฮอสพิแทลลิที จำกัด ยื่นข้อเสนอซื้อโรงแรมในราคา 5,300 ล้านบาท สูงกว่าข้อเสนอของ ROH จำนวน 427 ล้านบาท หรือประมาณ 8.8% ทำให้ผู้ถือหน่วยทรัสต์มีทางเลือกที่ให้มูลค่าสูงกว่าอย่างชัดเจน


ทั้งนี้ บลจ.วรรณ ในฐานะผู้จัดการกองทรัสต์ กำหนดจัดประชุมผู้ถือหน่วย GROREIT ผ่านสื่ออิเล็กทรอนิกส์ในวันที่ 28 ตุลาคม 2569 เวลา 14.00 น. เพื่อพิจารณาแนวทางจำหน่ายทรัพย์สินหลัก โดยมี 3 ทางเลือกสำคัญ ได้แก่
- ขายให้ ROH ในราคา 4,873 ล้านบาท
- ขายให้บริษัท ออร์คิด ฮอสพิแทลลิที จำกัด ในราคา 5,300 ล้านบาท
- เปิดประมูลทรัพย์สิน หากสองแนวทางแรกไม่ได้รับอนุมัติหรือไม่สามารถดำเนินการได้
หากผู้ถือหน่วยอนุมัติขายให้ ROH บริษัทต้องดำเนินการให้แล้วเสร็จภายใน 14 วันนับจากวันที่ได้รับมติ โดยแหล่งเงินทุนยังขึ้นอยู่กับผลการตรวจสอบสถานะทรัพย์สิน หรือ Due Diligence การอนุมัติภายใน และการจัดทำเอกสารของผู้สนับสนุนเงินลงทุน
สู้ราคาเสียเปรียบ เสี่ยงหลุดมือ
นายกิจพณประเมินว่า หากกระบวนการเข้าสู่การแข่งขันด้านราคา โอกาสที่ ROH จะได้สินทรัพย์กลับคืนมาจะยากขึ้น เนื่องจากบริษัทไม่มีเงินสดเพียงพอสำหรับปรับเพิ่มราคาได้ทันที และต้องพึ่งพาวงเงินจากผู้สนับสนุนทางการเงินภายนอก
ROH จึงต้องเจรจาเรื่องเพดานวงเงินและเงื่อนไขการสนับสนุนเพิ่มเติม ต่างจากผู้เสนอซื้อที่ใช้เงินทุนของตนเอง ซึ่งอาจมีความคล่องตัวในการตัดสินใจและเพิ่มราคาประมูลมากกว่า
หากโรงแรมเปลี่ยนมือ ผู้ซื้อรายใหม่ซึ่งมีความพร้อมและประสบการณ์ในธุรกิจโรงแรมอาจเลือกบริหารสินทรัพย์ด้วยตนเอง โดยไม่จำเป็นต้องว่าจ้าง ROH เป็นผู้บริหารต่อไป นั่นหมายความว่าผลกระทบต่อ ROH อาจไม่ได้จบเพียงการพลาดถือครองทรัพย์สิน แต่ยังครอบคลุมถึงรายได้และความสามารถในการดำเนินธุรกิจในอนาคต
ในมุมของ GROREIT แม้ ROH จะไม่สามารถซื้อคืนได้ กองทรัสต์ยังมีทางเลือกทั้งการขายให้ผู้เสนอซื้อรายใหม่ การเปิดประมูล หรือการจัดหาผู้บริหารโรงแรมรายอื่นเข้ามาดำเนินงาน ก่อนนำเงินที่ได้ไปชำระบัญชีและเลิกกองทรัสต์ตามขั้นตอน
ดังนั้น จุดชี้ขาดของ ROH จะอยู่ที่มติของผู้ถือหน่วย GROREIT ในวันที่ 28 ตุลาคม 2569 ว่าจะยังเปิดทางให้ ROH ซื้อคืนโรงแรมในราคาเดิม หรือเลือกข้อเสนอที่ให้ผลตอบแทนสูงกว่า เพราะครั้งนี้ไม่ได้เดิมพันแค่สภาพคล่อง แต่เป็นการเดิมพันด้วยสินทรัพย์หลักและอนาคตของธุรกิจ ROH โดยตรง
