SME D Bank เร่งอุ้มเอสเอ็มอี ฝ่าวิกฤตน้ำท่วม ชูสินเชื่อดอกเบี้ยต่ำ3%
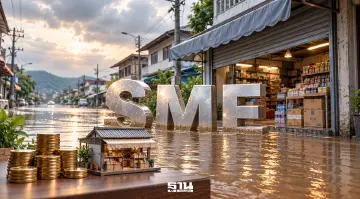
SME D Bank เร่งช่วยเอสเอ็มอีรับผลกระทบน้ำท่วม 55 จังหวัด ครอบคลุมลูกค้า 3,800 ราย ชูมาตรการพักหนี้-ปรับโครงสร้างหนี้ พร้อมสินเชื่อปลุกพลังดอกเบี้ย 3% คงที่ 3 ปี เหลือวงเงิน 2,000 ล้านบาท
KEY
POINTS
- SME D Bank เร่งช่วยเหลือผู้ประกอบการเอสเอ็มอีที่ได้รับผลกระทบจากน้ำท่วมใน 55 จังหวัด ซึ่งครอบคลุมลูกค้าประมาณ 3,800 ราย
- ออกมาตรการช่วยเหลือทางการเงิน ทั้งการพักชำระหนี้ การปรับโครงสร้างหนี้ และการเติมสภาพคล่องเพื่อประคองธุรกิจ
- เสนอสินเชื่อ "ปลุกพลัง" เพื่อเสริมสภาพคล่อง ด้วยอัตราดอกเบี้ยต่ำคงที่ 3% นาน 3 ปี ไม่ต้องใช้หลักประกัน โดยมีวงเงินเหลือ 2,000 ล้านบาท
SME D Bank เร่งอุ้มผู้ประกอบการเอสเอ็มอีที่ได้รับผลกระทบจากน้ำท่วม 55 จังหวัด ครอบคลุมลูกค้าราว 3,800 ราย เดินหน้ามาตรการพักหนี้-ปรับโครงสร้างหนี้ พร้อมเติมสภาพคล่องผ่านสินเชื่อปลุกพลัง ดอกเบี้ยต่ำ 3% คงที่นาน 3 ปี ไม่ต้องใช้หลักประกัน เหลือวงเงินอีก 2,000 ล้านบาท เร่งช่วยธุรกิจฟื้นตัวและป้องกันหนี้เสียเพิ่ม
นายพิชิต มิทราวงศ์ กรรมการผู้จัดการ ธนาคารพัฒนาวิสาหกิจขนาดกลางและขนาดย่อมแห่งประเทศไทย (ธพว.) หรือ SME D Bank เปิดเผยว่า สถานการณ์ผู้ประกอบการเอสเอ็มอีในปัจจุบันยังมีความเปราะบางต่อเนื่องจากปัญหาที่สะสมมาหลายปี โดยผู้ประกอบการที่มีความแข็งแกร่งยังสามารถดำเนินธุรกิจต่อไปได้ ขณะที่กลุ่มที่มีข้อจำกัดด้านเงินทุนและสภาพคล่องได้รับผลกระทบมาอย่างต่อเนื่อง

ชี้โลจิสติกส์ปัจจัยเสี่ยงหลัก
อย่างไรก็ตาม สถานการณ์น้ำท่วมที่เกิดขึ้นในหลายพื้นที่ถือเป็นปัจจัยเสี่ยงเพิ่มเติม โดยเฉพาะผู้ประกอบการรายเล็กที่มีเงินทุนสำรองจำกัด ซึ่งปัญหาสำคัญของเอสเอ็มอีในช่วงน้ำท่วมคือ ระบบโลจิสติกส์และการขนส่งสินค้า หากการเดินทางไม่สะดวกหรือไม่สามารถส่งสินค้าให้ลูกค้าได้ตามปกติ ย่อมส่งผลกระทบต่อการบริหารสินค้าคงคลังและการขายสินค้า ซึ่งจะลุกลามไปสู่ปัญหาสภาพคล่องในที่สุด
“หากผู้ประกอบการไม่สามารถสร้างรายได้จากการขายสินค้าได้ตามปกติ ความสามารถในการหมุนเวียนเงินทุนก็จะลดลงตามไปด้วย ทำให้จำเป็นต้องได้รับการสนับสนุนด้านสินเชื่อจากสถาบันการเงินเพื่อเสริมสภาพคล่องและประคองธุรกิจให้ดำเนินต่อไปได้”
น้ำท่วมกระทบลูกค้า 3,800 ราย
สำหรับผลกระทบจากน้ำท่วม SME D Bank ประเมินว่า มีลูกค้าในพื้นที่ประกาศเป็นเขตภัยพิบัติประมาณ 31 จังหวัด และพื้นที่อื่นที่ได้รับผลกระทบอีกประมาณ 24 จังหวัด รวมทั้งสิ้น 55 จังหวัด ครอบคลุมผู้ประกอบการประมาณ 3,800 ราย หรือคิดเป็นราว 10% ของลูกค้าธนาคาร
ธนาคารได้เร่งดำเนินมาตรการช่วยเหลือลูกค้าที่ได้รับผลกระทบ โดยเน้นการช่วยเหลือให้สอดคล้องกับความเสียหายและความจำเป็นของผู้ประกอบการแต่ละราย เนื่องจากลูกค้าบางรายได้รับผลกระทบเพียงชั่วคราว ขณะที่บางรายอาจมีความเสียหายต่อการดำเนินธุรกิจและต้องการความช่วยเหลือด้านการเงินอย่างเร่งด่วน
จัดแพ็กเกจพักหนี้-ปรับโครงสร้างหนี้
ในส่วนของมาตรการช่วยเหลือ ธนาคารมีทั้งการพักชำระหนี้ การพักเงินต้นหรือดอกเบี้ย และการปรับโครงสร้างหนี้ เพื่อให้เหมาะสมกับสถานการณ์ของลูกค้าแต่ละราย โดยบางรายอาจต้องการพักชำระหนี้ชั่วคราว ขณะที่บางรายเลือกปรับโครงสร้างหนี้ให้มีภาระผ่อนชำระลดลงและยืดระยะเวลาการชำระหนี้ออกไป เพื่อให้สามารถดำเนินธุรกิจต่อได้ในระยะยาว
นายพิชิตกล่าวว่า นอกจากการแก้ไขปัญหาเฉพาะหน้าแล้ว การฟื้นฟูธุรกิจหลังน้ำลดก็มีความสำคัญไม่แพ้กัน โดย SME D Bank มีสินเชื่อดอกเบี้ยต่ำ เพื่อช่วยเสริมสภาพคล่อง ลดต้นทุนทางการเงิน และสนับสนุนให้ผู้ประกอบการกลับมาดำเนินธุรกิจได้ตามปกติ



ปัจจุบันสินเชื่อดังกล่าวยังมีวงเงินเหลือประมาณ 2,000 ล้านบาท และมีกำหนดสิ้นสุดโครงการในเดือนธันวาคม 2569 ธนาคารจึงต้องการเร่งประชาสัมพันธ์ให้ผู้ประกอบการที่ได้รับผลกระทบจากน้ำท่วม รวมถึงเอสเอ็มอีที่ต้องการเงินทุนหมุนเวียน เข้าถึงแหล่งเงินทุนดังกล่าวได้มากขึ้น
นอกจากนี้ ธนาคารยังมีสินเชื่อเพื่อสนับสนุนการปรับเปลี่ยนด้านพลังงานและเพิ่มประสิทธิภาพการผลิต เช่น สินเชื่อสำหรับการติดตั้งระบบพลังงานแสงอาทิตย์และการปรับปรุงเครื่องจักร โดยมีผลิตภัณฑ์สินเชื่อบางประเภทที่เสนออัตราดอกเบี้ยคงที่ 3% เพื่อช่วยลดต้นทุนและเพิ่มขีดความสามารถในการแข่งขันของผู้ประกอบการ
จับตา NPL เร่งดูแลลูกหนี้ใกล้ชิด
ด้านแนวโน้มคุณภาพสินเชื่อ นายพิชิตกล่าวว่า ระดับหนี้เสียจะได้รับผลกระทบมากน้อยเพียงใดขึ้นอยู่กับสถานการณ์และความรวดเร็วในการช่วยเหลือลูกหนี้ หากสถาบันการเงินสามารถเสริมสภาพคล่องและปรับภาระหนี้ให้ผู้ประกอบการได้ทันท่วงที ก็จะช่วยลดความเสี่ยงที่หนี้จะไหลไปเป็นหนี้ที่ไม่ก่อให้เกิดรายได้ (NPL) เพิ่มขึ้นอย่างมีนัยสำคัญ
สำหรับ SME D Bank ระดับ NPL ของธนาคารยังอยู่ในระดับหลักเดียว ต่ำกว่าระดับของอุตสาหกรรมที่อยู่ในระดับมากกว่า 10% ซึ่งธนาคารยังจำเป็นต้องติดตามสถานการณ์และดูแลลูกหนี้อย่างใกล้ชิด เนื่องจากปัญหาหนี้สะสมมาเป็นระยะเวลาหลายปี และผู้ประกอบการบางส่วนยังไม่มีศักยภาพเพียงพอในการแก้ไขปัญหาหนี้ได้อย่างถาวร
ขณะเดียวกัน การช่วยเหลือลูกหนี้ไม่ควรจำกัดอยู่เพียงมาตรการทางการเงิน แต่ต้องพัฒนาความสามารถในการแข่งขันของธุรกิจควบคู่กันไปด้วย เพื่อให้ผู้ประกอบการมีรายได้เพิ่มขึ้นและสามารถดูแลภาระหนี้ได้ด้วยตนเองในระยะยาว
ดันอัปสกิล-รีสกิล เพิ่มยอดขาย
อีกหนึ่งแนวทางสำคัญคือ การพัฒนาศักยภาพผู้ประกอบการ โดยเฉพาะกลุ่มที่มีความเปราะบาง ผ่านการยกระดับทักษะ (Upskill) การเพิ่มทักษะใหม่ (Reskill) การพัฒนาช่องทางการค้าออนไลน์ ตลอดจนการนำเทคโนโลยีและ AI มาใช้สนับสนุนการขาย การดูแลลูกค้า และการบริหารสินค้าคงคลัง
จากการสำรวจลูกค้าที่เข้าร่วมโครงการพัฒนาผู้ประกอบการของธนาคาร พบว่า กลุ่มลูกค้าที่ได้รับการพัฒนาทักษะมีรายได้จากการขายเพิ่มขึ้นมากกว่า 50% ซึ่งช่วยให้ธุรกิจมีช่องทางสร้างรายได้เพิ่มขึ้น และมีเงินทุนหมุนเวียนเพียงพอสำหรับการดำเนินงาน โดยไม่จำเป็นต้องพึ่งพาการขอสินเชื่อเพิ่มเติมเสมอไป
หน้า 16 หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับที่ 4,249 วันที่ 1 - 4 พฤศจิกายน พ.ศ. 2569