เปิด 2 ปมร้อน ธปท.บอร์ดปะทะผู้ว่า ปมแก้กฎหมาย-สินเชื่อ SMEs
เจาะปมขัดแย้ง ประธานบอร์ด-ผู้ว่าฯ ธปท. หลังเปิดศึกแก้กฎหมายและสินเชื่อ SME ด้าน ‘ศุภวุฒิ’ ชี้เหตุแบงก์เข้ม หนี้เอสเอ็มอีเกือบ 1 ใน 4 ของสินเชื่อ SME เป็นหนี้เสียหรือมีความเสี่ยง
KEY
POINTS
- เกิดความขัดแย้งระหว่างประธานบอร์ดและผู้ว่าการธนาคารแห่งประเทศไทย (ธปท.) ใน 2 ประเด็นหลัก คือการแก้ไขกฎหมาย และปัญหาสินเชื่อ SMEs
- ประเด็นการแก้ไขกฎหมาย: ประธานบอร์ดต้องการแก้ พ.ร.บ.ธปท. แต่ฝ่ายผู้ว่าการและผู้บริหารไม่เห็นด้วย โดยเสนอแก้ พ.ร.บ.ธุรกิจสถาบันการเงิน เพื่อเพิ่มอำนาจกำกับดูแล Non-bank แทน
- ประเด็นสินเชื่อ SMEs: ประธานบอร์ดมองว่า ธปท. ล้มเหลวในการแก้ปัญหาการเข้าถึงสินเชื่อ ขณะที่ฝ่ายผู้ว่าการชี้แจงว่าต้นตอของปัญหามาจากความเสี่ยงด้านเครดิตและหนี้เสีย (NPLs) ของกลุ่ม SMEs ที่อยู่ในระดับสูง
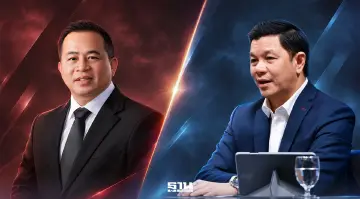
ความขัดแย้งภายในธนาคารแห่งประเทศไทย (ธปท.) กำลังเป็นประเด็นที่ต้องจับตา หลังจากประธานกรรมการ(บอร์ด) ธปท.นายสมชัย สัจจพงษ์ ออกมาแสดงความไม่พอใจต่อการทำงานของผู้ว่าการ ธปท. โดยเฉพาะประเด็นการปรับปรุงกฎหมายที่เกี่ยวข้องกับธปท. และการกำกับดูแลระบบสถาบันการเงิน เพื่อแก้ปัญหาการเข้าถึงสินเชื่อของผู้ประกอบการขนาดกลางและขนาดย่อม (SMEs)
สถานการณ์ล่าสุดมีความชัดเจนมากขึ้น เมื่อผู้ว่าการ ธปท. นายวิทัย รัตนากร นำคณะผู้บริหารระดับสูงของธปท.ร่วมกันแถลงข่าวชี้แจงข้อกล่าวหา โดยแบ่งประเด็นให้ รองผู้ว่าการและผู้บริหารที่เกี่ยวข้องเป็นผู้ชี้แจงในแต่ละเรื่อง สะท้อนให้เห็นว่า ประเด็นที่เกิดขึ้นไม่ได้จำกัดอยู่เพียงความเห็นต่างระหว่างประธานกรรมการกับผู้ว่าการ ธปท. แต่ขยายไปสู่ความเห็นของฝ่ายบริหารทั้งองค์กร
เปิด 2 ปมขัดแย้ง‘ประธานบอร์ด-ฝ่ายผู้บริหาร’
ประเด็นความขัดแย้ง’เริ่มจากการที่ประธานบอร์ดระบุว่า ผิดหวังต่อการทำงานของธปท. โดยเฉพาะความล้มเหลวในการนำเสนอแนวทางแก้ไขกฎหมายที่เกี่ยวข้อง กับธปท. ซึ่งผ่านไปประมาณ 1 ปี 6 เดือน ฝ่ายบริหารกลับนำเสนอแนวทางแก้ไขกฎหมายเพียงฉบับเดียวและเสนอแก้ไขเพียงมาตราเดียวเท่านั้น จึงมองว่า เป็นความบกพร่องและสะท้อนถึงประสิทธิภาพการทำงานของธปท.

อีกประเด็นที่มีน้ำหนักไม่แพ้กันคือ ปัญหาสินเชื่อ SMEs ที่หดตัวต่อเนื่อง โดยประธานบอร์ด ธปท. ตั้งคำถามว่า ธปท.มีเครื่องมือใดที่จะช่วยแก้ไขปัญหาได้บ้าง เพื่อให้สถาบันการเงินปล่อยสินเชื่อเข้าสู่ภาคธุรกิจมากขึ้น พร้อมตั้งข้อสังเกตว่า ธปท. อาจเกรงใจธนาคารพาณิชย์มากเกินไป ทั้งที่มีปัญหาการเข้าถึงสินเชื่อของ SMEs ปรากฏให้เห็นอย่างชัดเจน
ผู้ว่าธปท ยันบอร์ดไม่เคยมีมติแก้พ.ร.บ.ธปท.
ด้านนายวิทัย รัตนการ ผู้ว่าการ ธปท. ยืนยันว่า คณะกรรมการ ธปท.ไม่เคยมีมติให้แก้ไขพระราชบัญญัติ (พ.ร.บ.) ธนาคารแห่งประเทศไทย และเรื่องดังกล่าวไม่เคยถูกบรรจุเป็นวาระ เพื่อพิจารณาให้ความเห็นชอบหรือมีมติสั่งการจากคณะกรรมการแต่อย่างใด

เป็นเพียงประเด็นที่ประธานบอร์ด แจ้งความประสงค์ในวาระประธานแจ้งเพื่อทราบ เมื่อเดือนตุลาคม 2568 ไม่ใช่วาระเพื่อพิจารณา จึงไม่มีมติของคณะกรรมการให้ฝ่ายบริหารดำเนินการแก้ไขพ.ร.บ.ธปท.
ส่วนประเด็นการปรับปรุงกฎหมายที่เกี่ยวข้อง ผู้ว่าการ ธปท. ระบุว่า การที่ธปท.ไม่เห็นด้วยกับการแก้ไข พ.ร.บ.ธปท. ไม่ได้หมายความว่า ไม่ต้องการปรับปรุงกฎหมาย เพราะฝ่ายบริหารมีข้อเสนอให้แก้ไข พ.ร.บ.ธุรกิจสถาบันการเงิน เพื่อเพิ่มอำนาจในการกำกับดูแลธุรกิจ Non-bank ให้ครอบคลุมมากขึ้น
เนื่องจากปัจจุบันบทบาทของผู้ให้บริการสินเชื่อที่ไม่ใช่ธนาคารพาณิชย์มีสัดส่วนเพิ่มขึ้นต่อเนื่อง และกลายเป็นส่วนสำคัญของระบบสินเชื่อ การกำกับดูแลจึงจำเป็นต้องครอบคลุมผู้ให้บริการกลุ่มนี้ เพื่อปิดช่องว่างด้านกฎเกณฑ์และสร้างความเป็นธรรมให้กับผู้บริโภคและผู้ประกอบการรายย่อย


สำหรับข้อกล่าวหาว่า ธปท. เอื้อประโยชน์ให้ธนาคารพาณิชย์ ผู้ว่าการ ธปท. ชี้แจงว่า ช่วงที่ผ่านมา ธปท. ได้ดำเนินมาตรการที่ส่งผล กระทบต่อรายได้และกำไรของธนาคารพาณิชย์หลายด้าน ทั้งการปรับลดอัตราดอกเบี้ยนโยบาย 2 ครั้ง และการปรับลดค่าธรรมเนียมธนาคารพาณิชย์ 19 รายการ ซึ่งคาดว่า จะทำให้รายได้ของธนาคารลดลงกว่า 8,000 ล้านบาทในปีถัดไป
‘เอกนิติ’ ย้ำไม่แทรกแซง ธปท. ต้องตกผลึกภายในก่อน
ขณะที่ดร.เอกนิติ นิติทัณฑ์ประภาศ รองนายกรัฐมนตรีและรัฐมนตรีว่าการกระทรวงการคลังแสดงจุดยืนว่า จะไม่เข้าไปแทรกแซงการทำงานของธปท. เนื่องจากเป็นองค์กรที่มีกฎหมายเฉพาะกำกับดูแล และต้องรักษาความเป็นอิสระในการดำเนินงาน
หน่วยงานอิสระหรือองค์กรที่มีกฎหมายเฉพาะ เช่น สำนักงานคณะกรรมการกำกับหลักทรัพย์และตลาดหลักทรัพย์ (ก.ล.ต.) หรือ สำนักงานคณะกรรมการกำกับและส่งเสริมการประกอบธุรกิจประกันภัย (คปภ.)ก็อยู่ระหว่างแก้ไขกฎหมาย กระทรวงการคลังก็ไม่ได้เข้เาไปแทรกแซง เพราะควรเป็นเรื่องที่หน่วยงานนั้นต้องหารือและหาข้อสรุปภายในให้ชัดเจนก่อน
‘ศุภวุฒิ’ ชี้ปัญหา SME อยู่ที่โครงสร้างสินเชื่อ
ด้านดร.ศุภวุฒิ สายเชื้อ ประธานสภาพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ให้ความเห็นว่า เห็นด้วยกับข้อกังวลของผู้ว่าการ ธปท.เกี่ยวกับความเสี่ยงในการแก้ไขกฎหมายว่า แม้ข้อเสนอเริ่มต้นจะมีเพียงบางประเด็น แต่เมื่อเข้าสู่กระบวนการพิจารณาในสภา อาจมีการเสนอแก้ไขเพิ่มเติมในมาตราอื่นตามมาได้ ซึ่งจะมีผลต่อความเป็นกลางของธนาคารกลางได้

อย่างไรก็ตาม ดร.ศุภวุฒิมองว่า ประเด็นสำคัญกว่าการแก้ไขกฎหมาย คือ ต้องพิจารณาว่า ปัญหาที่เกิดขึ้นกับระบบการเงินและ SMEs มีต้นตอจากอะไร และควรแก้ไขด้วยเครื่องมือใด เพราะจะเห็นว่า ประธานบอร์ดธปท.มีการอ้างอิงงานวิจัยของสถาบันวิจัยป๋วย อึ๊งภากรณ์ เรื่อง Misallocation: โจทย์ใหญ่ของภาคการเงินในการเพิ่มศักยภาพเศรษฐกิจไทย แต่มีอีกเรื่องที่ออกมาช่วงเดือนตุลาคม 2569 คือ “เกิด เก่ง ก้าวแกร่ง: บทบาทของสินเชื่อในวงจรชีวิตของ SMEs”
ข้อมูลที่นำมาอธิบายสะท้อนว่า ไทยมี SMEs ประมาณ 3.28 ล้านกิจการ แต่ได้รับสินเชื่อจากระบบธนาคารเพียงประมาณ 20% ของสินเชื่อทั้งระบบ หรือคิดเป็นวงเงินราว 3 ล้านล้านบาท ขณะที่บริษัทขนาดใหญ่ประมาณ 1,000 แห่ง ได้รับสินเชื่อรวมกันประมาณ 5 ล้านล้านบาท สะท้อนความแตกต่างในการเข้าถึงแหล่งเงินทุนระหว่างธุรกิจรายย่อยกับบริษัทขนาดใหญ่
หนี้เสีย SMEs 8.81% บวก Stage 2 อีก 15.57%
ดร.ศุภวุฒิระบุว่า สาเหตุที่ธนาคารพาณิชย์ระมัดระวังการปล่อยสินเชื่อให้ SMEs ส่วนหนึ่งมาจากความเสี่ยงด้านคุณภาพสินเชื่อ โดยสินเชื่อ SMEs มีหนี้ที่ไม่ก่อให้เกิดรายได้ (NPLs) หรือหนี้เสีย อยู่ที่ 8.81% สูงกว่าสินเชื่อบริษัทขนาดใหญ่ที่มี NPLs เพียง 1.4%
ขณะที่สินเชื่อ SMEs ที่อยู่ในกลุ่ม Stage 2 หรือสินเชื่อที่มีความเสี่ยงด้านเครดิตเพิ่มขึ้น มีสัดส่วน 15.57% เมื่อรวมกับ NPLs แล้วพบว่าเกือบ 1 ใน 4 ของสินเชื่อ SMEs อยู่ในกลุ่มที่มีความเสี่ยงหรือเป็นหนี้เสียแล้ว ส่วนบริษัทขนาดใหญ่มี Stage 2 อยู่ที่ 4.67% เมื่อรวมกับ NPLs มีประมาณ 6% ซึ่งสัดส่วนความเสี่ยงต่ำกว่า SMEs อย่างมาก
“ความแตกต่างดังกล่าวเป็นปัจจัยที่ทำให้ธนาคารเลือกปล่อยสินเชื่อให้บริษัทขนาดใหญ่มากกว่า เพราะมีความเสี่ยงต่ำกว่า ขณะที่ SMEs ยังมีข้อจำกัดด้านข้อมูลทางการเงินและประวัติการชำระหนี้ ทำให้สถาบันการเงินประเมินความเสี่ยงของผู้กู้แต่ละรายได้ไม่แม่นยำ”ดร.ศุภวุฒิกล่าว
ดร.ศุภวุฒิมองว่า ทางออกจึงอยู่ที่การทำให้ธนาคารเข้าถึงข้อมูลของ SMEs ได้ดีขึ้น สามารถจำแนกผู้ประกอบการที่มีศักยภาพและควรได้รับสินเชื่อในอัตราดอกเบี้ยเหมาะสม ออกจากกลุ่มที่มีความเสี่ยงสูง ไม่ใช่เพียงเพิ่มอำนาจกำกับดูแลหรือแก้ไขกฎหมายเท่านั้น
ตั้งคำถามเพิ่มอำนาจบอร์ด ตอบโจทย์ประชาชนหรือไม่
ดร.ศุภวุฒิตั้งคำถามว่า การเพิ่มอำนาจให้บอร์ดจะช่วยให้การทำงานของธนาคารกลางมีประสิทธิภาพขึ้นอย่างไร และตอบโจทย์ประชาชนจริงหรือไม่ เพราะภารกิจสำคัญของ ธปท. ที่ประชาชนต้องการเห็นมี 3 ด้าน ได้แก่ การควบคุมเงินเฟ้อ การรักษาเสถียรภาพของระบบสถาบันการเงิน และการดูแลเสถียรภาพอัตราแลกเปลี่ยน การปรับโครงสร้างอำนาจจึงควรพิจารณาว่าจะช่วยให้ภารกิจเหล่านี้มีประสิทธิภาพขึ้นได้อย่างไร
“การเปลี่ยนแปลงดุลอำนาจภายใน ธปท. อาจเปิดช่องให้ฝ่ายการเมืองเข้ามามีบทบาทผ่านกลไกคณะกรรมการมากขึ้น แม้กฎหมายปัจจุบันจะมีหลักประกันความเป็นอิสระของฝ่ายบริหารและกำหนดเงื่อนไขการปลดผู้ว่าการ ธปท. ไว้ค่อนข้างเข้มงวดก็ตาม”
ยกตัวอย่างที่เห็นคือ กรณีสหรัฐฯ ที่มีแรงกดดันทางการเมืองให้ธนาคารกลางปรับลดอัตราดอกเบี้ยในช่วงใกล้การเลือกตั้ง เพื่อกระตุ้นเศรษฐกิจระยะสั้น แต่การดำเนินนโยบายดอกเบี้ยต่ำเป็นเวลานานอาจส่งผลให้เงินเฟ้อสูงขึ้น และสร้างความยากลำบากในการดูแลเสถียรภาพค่าเงินในระยะยาว อย่างอินโดนีเซียที่มีประเด็นการแทรกแซงการทำงานของธนาคารกลาง จนทำให้ค่าเงินมีปัญหา จนถูกถอดจากดัชนี MSCI
‘กอบศักดิ์’ แนะคุยหาข้อสรุป ทบทวนกฎหมายทั้งระบบ
นายกอบศักดิ์ ภูตระกูล กรรมการรองผู้จัดการใหญ่ ธนาคารกรุงเทพ จำกัด (มหาชน) มองว่า ความขัดแย้งระหว่างประธานบอร์ด ธปท. กับผู้บริหาร ธปท. เกิดจากความคาดหวังที่ไม่ตรงกัน แต่ขณะนี้ทั้งสองฝ่ายเริ่มพูดคุยกันแล้ว เชื่อว่าจะสามารถหาข้อสรุปร่วมกันได้

ส่วนการแก้ไขกฎหมาย เห็นว่าควรพิจารณาให้รอบด้าน ไม่จำกัดเฉพาะ พ.ร.บ.ธนาคารแห่งประเทศไทย แต่ควรทบทวนกฎหมายที่เกี่ยวข้องกับระบบการเงินด้วย โดยเฉพาะ พ.ร.บ.ธุรกิจสถาบันการเงินที่ใช้มานานกว่า 10 ปี ท่ามกลางการเปลี่ยนแปลงของเทคโนโลยีทางการเงิน ระบบชำระเงิน และการเข้ามาของผู้เล่นใหม่ โดยเฉพาะกลุ่ม Non-Bank
นายกอบศักดิ์กล่าวว่า การแก้ไขกฎหมายต้องพิจารณาให้ครอบคลุมและเหมาะสมกับบริบทปัจจุบัน พร้อมให้กำลังใจทั้งสองฝ่ายเดินหน้าหารือ เพื่อหาข้อสรุปว่ามีประเด็นใดควรปรับปรุงและควรดำเนินการอย่างไรต่อไป
หน้า 1 หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับที่ 4,254 วันที่ 19 - 21 พฤศจิกายน พ.ศ. 2569
