แบงก์กรุงไทยครึ่งปีแรกกำไรสุทธิ 1.2 หมื่นล้านบาท
ผลประกอบการธนาคารกรุงไทยงวดครึ่งปีแรก ธนาคารและบริษัทย่อยมีกำไรก่อนสำรอง 36,620 ล้านบาท ใกล้เคียงกับงวดเดียวกันของปีที่ผ่านมา มีกำไรสุทธิ 12,528 ล้านบาท โดยธุรกิจหลักมีแนวโน้มดีขึ้น ธนาคารได้ปรับกลยุทธ์และกระบวนการบริหารจัดการสินเชื่อใหม่ มุ่งเน้นคุณภาพสินเชื่อ รวมทั้งเพิ่มประสิทธิภาพในการติดตาม ดูแลและการแก้ไขสินเชื่อด้อยคุณภาพ
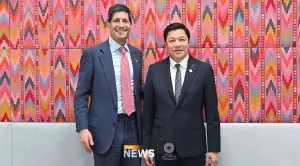
นายผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย เปิดเผยว่า ในช่วงครึ่งแรกของปี 2560 ธนาคารและบริษัทย่อย มีกำไรจากการดำเนินงาน ก่อนการกันสำรองหนี้สูญ หนี้สงสัยจะสูญฯ จำนวน 36,620 ล้านบาท ใกล้เคียงกับงวดเดียวกันในปีก่อน โดยลดลงเพียง 359 ล้านบาท หรือ 0.97% การบริหารจัดการในธุรกิจหลักมีแนวโน้มดีขึ้น โดยรายได้ค่าธรรมเนียมและบริการสุทธิเพิ่มขึ้น 936 ล้านบาท ( 8.88%) จากธุรกิจบัตรและธุรกรรมอิเล็กทรอนิกส์ และสามารถบริหารจัดการค่าใช้จ่ายและต้นทุนทางการเงินได้ดีขึ้น
[caption id="attachment_182410" align="aligncenter" width="335"]

ผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย[/caption]
ธนาคารมีค่าใช้จ่ายจากการดำเนินงานลดลง 204 ล้านบาท (0.83%) จากนโยบายการควบคุมค่าใช้จ่าย อัตราส่วนค่าใช้จ่ายต่อรายได้ (Cost-to-Income Ratio) เท่ากับ 39.85% ใกล้เคียงกับช่วงเดียวกันของปีก่อน ซึ่งอยู่ที่ 39.81% รายได้ดอกเบี้ยสุทธิลดลงเล็กน้อยเพียง 94 ล้านบาท ( 0.22%) จากการเติบโตของสินเชื่อที่ต่ำในช่วงครึ่งปีแรก ด้วยการเน้นสินเชื่อที่มีคุณภาพ ประกอบกับการปรับลดอัตราดอกเบี้ยสินเชื่อลูกค้ารายย่อยชั้นดีลง 0.50% เพื่อสนับสนุนการขยายตัวทางเศรษฐกิจของประเทศ อย่างไรก็ตาม จากนโยบายการบริหารต้นทุนทางการเงินที่มีประสิทธิภาพ ทำให้อัตราผลตอบแทนสุทธิต่อสินทรัพย์ที่ก่อให้เกิดรายได้ (NIM) เท่ากับ 3.40% เพิ่มขึ้น 0.16% จากช่วงครึ่งแรกของปี 2559 ซึ่งเท่ากับ 3.24%
สำหรับงวด 6 เดือนกำไรของธนาคารและบริษัทย่อยเท่ากับ 12,528 ล้านบาท ลดลง 4,317 ล้านบาท (25.63%) กำไรสุทธิส่วนของธนาคารจำนวน 11,760 ล้านบาท ลดลง 4,471 ล้านบาท (27.55%) สาเหตุหลักจากการตั้งสำรองหนี้สูญ หนี้สงสัยจะสูญฯ ที่เพิ่มขึ้น จำนวน 4,974 ล้านบาท ( 30.40%) จากช่วงเดียวกันของปีที่ผ่านมา ตามนโยบายการบริหารความเสี่ยงและหลักเกณฑ์ความระมัดระวังของธนาคาร โดยได้กันสำรองหนี้สูญเต็มจำนวน สำหรับลูกค้ารายใหญ่กลุ่มหนึ่งที่ดำเนินธุรกิจหลักในอุตสาหกรรมเกษตรและเหมืองแร่ ซึ่งมีแนวโน้มการดำเนินงานที่อ่อนแอลง ทำให้สามารถคงอัตราส่วนเงินสำรองสำหรับลูกหนี้ต่อสินเชื่อด้อยคุณภาพ (Coverage ratio) ของธนาคารและบริษัทย่อย 112.50 %
ณ วันที่ 30 มิถุนายน 2560 ธนาคารและบริษัทย่อยมีสินเชื่อด้อยคุณภาพ 99,078 ล้านบาท และมีอัตราส่วนสินเชื่อด้อยคุณภาพก่อนหักค่าเผื่อหนี้สงสัยจะสูญต่อสินเชื่อรวม (NPL Ratio-Gross) 4.33% ธนาคารได้ปรับกลยุทธ์และกระบวนการบริหารจัดการสินเชื่อที่มุ่งเน้นคุณภาพสินเชื่อ เพิ่มประสิทธิภาพในการติดตามดูแลและการแก้ไขมากยิ่งขึ้น ตลอดจนรักษาระดับของอัตราส่วนเงินสำรองสำหรับลูกหนี้ต่อสินเชื่อด้อยคุณภาพ (Coverage ratio) ให้มีความเหมาะสม คงอัตราเงินสำรองฯ ไม่ต่ำกว่า 110% ของสินเชื่อด้อยคุณภาพ
ธนาคารและบริษัทย่อยมีเงินให้สินเชื่อแก่ลูกหนี้ เท่ากับ 1,918,010 ล้านบาท เพิ่มขึ้น 13,921 ล้านบาท ( 0.73%) จากสิ้นปี 2559 ส่วนใหญ่เพิ่มขึ้นจากลูกค้าภาครัฐ ด้านเงินรับฝาก ลดลง 9,982 ล้านบาท ( 0.51%) ธนาคารยังคงมีฐานะทางการเงินที่แข็งแกร่ง ด้วยระดับเงินกองทุนที่เพียงพอ และการดำเนินงานที่มีประสิทธิภาพในการรองรับความผันผวนที่อาจจะเกิดขึ้นในอนาคต ส่วนอันดับความน่าเชื่อถือของธนาคารยังคงไม่เปลี่ยนแปลง โดยอันดับความน่าเชื่อถือในประเทศระยะยาว เท่ากับ AA+(Tha) โดย Fitch Ratings และอันดับความน่าเชื่อต่างประเทศ เท่ากับ Baa1 (Moody’s), BBB (Standard and Poor’s) และ BBB (Fitch Ratings)
นายผยง ศรีวณิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงไทย เปิดเผยว่า ในช่วงครึ่งแรกของปี 2560 ธนาคารและบริษัทย่อย มีกำไรจากการดำเนินงาน ก่อนการกันสำรองหนี้สูญ หนี้สงสัยจะสูญฯ จำนวน 36,620 ล้านบาท ใกล้เคียงกับงวดเดียวกันในปีก่อน โดยลดลงเพียง 359 ล้านบาท หรือ 0.97% การบริหารจัดการในธุรกิจหลักมีแนวโน้มดีขึ้น โดยรายได้ค่าธรรมเนียมและบริการสุทธิเพิ่มขึ้น 936 ล้านบาท ( 8.88%) จากธุรกิจบัตรและธุรกรรมอิเล็กทรอนิกส์ และสามารถบริหารจัดการค่าใช้จ่ายและต้นทุนทางการเงินได้ดีขึ้น
[caption id="attachment_182410" align="aligncenter" width="335"]

ธนาคารมีค่าใช้จ่ายจากการดำเนินงานลดลง 204 ล้านบาท (0.83%) จากนโยบายการควบคุมค่าใช้จ่าย อัตราส่วนค่าใช้จ่ายต่อรายได้ (Cost-to-Income Ratio) เท่ากับ 39.85% ใกล้เคียงกับช่วงเดียวกันของปีก่อน ซึ่งอยู่ที่ 39.81% รายได้ดอกเบี้ยสุทธิลดลงเล็กน้อยเพียง 94 ล้านบาท ( 0.22%) จากการเติบโตของสินเชื่อที่ต่ำในช่วงครึ่งปีแรก ด้วยการเน้นสินเชื่อที่มีคุณภาพ ประกอบกับการปรับลดอัตราดอกเบี้ยสินเชื่อลูกค้ารายย่อยชั้นดีลง 0.50% เพื่อสนับสนุนการขยายตัวทางเศรษฐกิจของประเทศ อย่างไรก็ตาม จากนโยบายการบริหารต้นทุนทางการเงินที่มีประสิทธิภาพ ทำให้อัตราผลตอบแทนสุทธิต่อสินทรัพย์ที่ก่อให้เกิดรายได้ (NIM) เท่ากับ 3.40% เพิ่มขึ้น 0.16% จากช่วงครึ่งแรกของปี 2559 ซึ่งเท่ากับ 3.24%
สำหรับงวด 6 เดือนกำไรของธนาคารและบริษัทย่อยเท่ากับ 12,528 ล้านบาท ลดลง 4,317 ล้านบาท (25.63%) กำไรสุทธิส่วนของธนาคารจำนวน 11,760 ล้านบาท ลดลง 4,471 ล้านบาท (27.55%) สาเหตุหลักจากการตั้งสำรองหนี้สูญ หนี้สงสัยจะสูญฯ ที่เพิ่มขึ้น จำนวน 4,974 ล้านบาท ( 30.40%) จากช่วงเดียวกันของปีที่ผ่านมา ตามนโยบายการบริหารความเสี่ยงและหลักเกณฑ์ความระมัดระวังของธนาคาร โดยได้กันสำรองหนี้สูญเต็มจำนวน สำหรับลูกค้ารายใหญ่กลุ่มหนึ่งที่ดำเนินธุรกิจหลักในอุตสาหกรรมเกษตรและเหมืองแร่ ซึ่งมีแนวโน้มการดำเนินงานที่อ่อนแอลง ทำให้สามารถคงอัตราส่วนเงินสำรองสำหรับลูกหนี้ต่อสินเชื่อด้อยคุณภาพ (Coverage ratio) ของธนาคารและบริษัทย่อย 112.50 %
ณ วันที่ 30 มิถุนายน 2560 ธนาคารและบริษัทย่อยมีสินเชื่อด้อยคุณภาพ 99,078 ล้านบาท และมีอัตราส่วนสินเชื่อด้อยคุณภาพก่อนหักค่าเผื่อหนี้สงสัยจะสูญต่อสินเชื่อรวม (NPL Ratio-Gross) 4.33% ธนาคารได้ปรับกลยุทธ์และกระบวนการบริหารจัดการสินเชื่อที่มุ่งเน้นคุณภาพสินเชื่อ เพิ่มประสิทธิภาพในการติดตามดูแลและการแก้ไขมากยิ่งขึ้น ตลอดจนรักษาระดับของอัตราส่วนเงินสำรองสำหรับลูกหนี้ต่อสินเชื่อด้อยคุณภาพ (Coverage ratio) ให้มีความเหมาะสม คงอัตราเงินสำรองฯ ไม่ต่ำกว่า 110% ของสินเชื่อด้อยคุณภาพ
ธนาคารและบริษัทย่อยมีเงินให้สินเชื่อแก่ลูกหนี้ เท่ากับ 1,918,010 ล้านบาท เพิ่มขึ้น 13,921 ล้านบาท ( 0.73%) จากสิ้นปี 2559 ส่วนใหญ่เพิ่มขึ้นจากลูกค้าภาครัฐ ด้านเงินรับฝาก ลดลง 9,982 ล้านบาท ( 0.51%) ธนาคารยังคงมีฐานะทางการเงินที่แข็งแกร่ง ด้วยระดับเงินกองทุนที่เพียงพอ และการดำเนินงานที่มีประสิทธิภาพในการรองรับความผันผวนที่อาจจะเกิดขึ้นในอนาคต ส่วนอันดับความน่าเชื่อถือของธนาคารยังคงไม่เปลี่ยนแปลง โดยอันดับความน่าเชื่อถือในประเทศระยะยาว เท่ากับ AA+(Tha) โดย Fitch Ratings และอันดับความน่าเชื่อต่างประเทศ เท่ากับ Baa1 (Moody’s), BBB (Standard and Poor’s) และ BBB (Fitch Ratings)