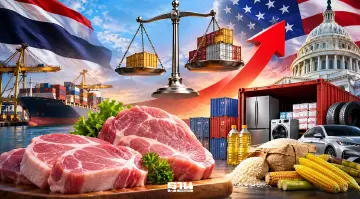
ไทยลุ้นภาษีต่างตอบแทนสหรัฐ 19% ผวาพุ่ง 31.5% ‘หมู’ ชี้ชะตา 1,907 สินค้ายกเว้นภาษี
“อนุทิน-ทรัมป์” เตรียมลงนาม Joint Statement 17 พ.ย. ส่งสัญญาณเจรจาภาษีค้าต่างตอบแทนคืบหน้า ผู้เชี่ยวชาญระบุไทยลุ้นอัตรา 19% ไม่เสียเปรียบคู่แข่ง แต่หวั่นพุ่งสุงสุด 31.5% หากรวมภาษีมาตรา 301 จับตา “เนื้อหมู” เงื่อนไขชี้ชะตา 1,907 รายการสินค้าส่งออกที่เคยได้สิทธิยกเว้นภาษี 0%
KEY
POINTS
- ไทยกำลังเจรจาการค้ากับสหรัฐฯ โดยลุ้นให้อัตราภาษีฐานอยู่ที่ 19% แต่มีความกังวลว่าอาจพุ่งสูงถึง 31.5% หากถูกรวมกับภาษีมาตรา 301
- ประเด็นการเปิดตลาดนำเข้าเนื้อหมูจากสหรัฐฯ กลายเป็นเงื่อนไขสำคัญในการต่อรอง ซึ่งไทยยืนยันไม่เปิดรับเนื่องจากกังวลเรื่องสารเร่งเนื้อแดง
- การที่ไทยไม่ยอมเปิดตลาดเนื้อหมู อาจส่งผลกระทบต่อสิทธิยกเว้นภาษี (0%) ของสินค้าไทยจำนวน 1,907 รายการที่เคยได้รับการเสนอ
การเจรจาความตกลงการค้าต่างตอบแทนไทย-สหรัฐอเมริกา หรือ ART (Agreement on Reciprocal Trade) กำลังเข้าสู่ช่วงหัวเลี้ยวหัวต่อสำคัญ โดยล่าสุดนายอนุทิน ชาญวีรกูล นายกรัฐมนตรี มีกำหนดพบหารือกับโดนัลด์ ทรัมป์ ประธานาธิบดีสหรัฐอเมริกา ที่ประเทศฟิลิปปินส์ ในวันที่ 17 พฤศจิกายน 2569 ในช่วงการประชุมอาเซียนซัมมิต เพื่อลงนามในแถลงการณ์ร่วม (Joint Statement) ประกาศความคืบหน้าการเจรจา แม้ยังไม่ใช่การลงนามในความตกลง ART ฉบับสมบูรณ์ แต่ถือเป็นสัญญาณทางการเมืองระดับผู้นำที่สะท้อนความพยายามยกระดับความสัมพันธ์ทางการค้าและการลงทุนระหว่างสองประเทศ
อย่างไรก็ตาม สิ่งที่ภาคธุรกิจไทยต้องจับตาหลังจากนี้ คือข้อสรุปเรื่องอัตราภาษีที่สหรัฐฯ จะเรียกเก็บจากสินค้านำเข้าจากไทย รวมถึงเงื่อนไขการเปิดตลาดสินค้าและสิทธิประโยชน์ทางภาษีที่ไทยจะได้รับ โดยเฉพาะสิทธิยกเว้นภาษี 0% จำนวน 1,907 รายการ ซึ่งอาจกลายเป็นประเด็นต่อรองสำคัญในการเจรจารอบสุดท้าย
รองศาสตราจารย์ ดร.อัทธ์ พิศาลวานิช อาจารย์ประจำคณะเศรษฐศาสตร์ มหาวิทยาลัยรังสิต และผู้เชี่ยวชาญด้านเศรษฐกิจระหว่างประเทศและอาเซียน เปิดเผยกับ “ฐานเศรษฐกิจ” ว่า อัตราภาษี 19% ที่มีการพูดถึงนั้นมีที่มาจากกรอบร่างความตกลง ART เดิม ซึ่งเดิมสหรัฐฯ กำหนดอัตราภาษีสำหรับไทยไว้ที่ 36% ก่อนปรับลดลงเหลือ 19% แม้ต่อมาข้อตกลงเดิมถูกยกเลิกไปแล้ว แต่อัตรา 19% ยังคงเป็นตัวเลขฐาน (Baseline) ที่อยู่ในกรอบการเจรจาระหว่างสหรัฐฯ กับประเทศอาเซียน
โดยไทย มาเลเซีย อินโดนีเซีย และกัมพูชา มีอัตราภาษีฐานเดิมอยู่ที่ 19% ขณะที่เวียดนามอยู่ที่ 20% หลังจากกรอบ ART เดิมถูกยกเลิก สหรัฐฯ เคยนำมาตรา 122 แห่งพระราชบัญญัติการค้า ปี 1974 (Trade Act of 1974) มาใช้กำหนดมาตรการจำกัดการนำเข้าชั่วคราวในอัตรา 10% กับไทยและประเทศคู่ค้าอื่น ๆ แต่ปัจจุบันมาตรการดังกล่าวหมดอายุไปแล้ว

ลุ้นภาษีฐาน 19% หวั่นฉากทัศน์เลวร้ายพุ่ง 31.5%
ดร.อัทธ์ กล่าวว่า ปัจจุบันโครงสร้างภาษีที่ไทยต้องรับมือมีหลายส่วน โดยส่วนแรกคือภาษีตามกรอบ ART เดิมที่มีอัตราฐาน 19% สำหรับสินค้าทั่วไป ส่วนที่สองคือภาษีตามมาตรา 301 ในอัตรา 12.5% (ที่สินค้าไทยถูกเรียกเก็บอยู่ ณ ปัจจุบัน) สำหรับสินค้าที่เกี่ยวข้องกับประเด็นแรงงานบังคับหรือแรงงานทาส และส่วนที่สามคือมาตรา 232 ซึ่งเป็นมาตรการภาษีเพื่อปกป้องความมั่นคงทางเศรษฐกิจและอุตสาหกรรมภายในของสหรัฐฯ โดยเรียกเก็บเฉพาะกลุ่มสินค้า


สำหรับมาตรา 232 มีการเรียกเก็บภาษีเหล็กและอะลูมิเนียม 50% ทองแดง 10-50% รถยนต์และรถบรรทุก 25% ชิ้นส่วนยานยนต์ 25% เซมิคอนดักเตอร์ 25% ไม้และผลิตภัณฑ์ไม้ 25% รวมถึงยาและเวชภัณฑ์ 100%
ทั้งนี้ หากเกิดฉากทัศน์เลวร้ายที่สุด โดยนำภาษีฐาน ART เดิม 19% มารวมกับภาษีมาตรา 301 อีก 12.5% ภาระภาษีรวมอาจสูงถึง 31.5% ซึ่งถือเป็นอัตราที่สูงมากและส่งผลต่อความสามารถในการแข่งขันของสินค้าไทย โดยประเมินว่าผลการเจรจาน่าจะพยายามตรึงอัตราภาษีให้อยู่ในกรอบ 19% แต่ยังต้องลุ้นว่าอัตรา 12.5% จากมาตรา 301 จะถูกรวมอยู่ในกรอบดังกล่าวด้วยหรือไม่
“ไม่เปิดตลาดหมู” เสี่ยงกระทบ 1,907 สินค้าภาษี 0%
อีกหนึ่งประเด็นสำคัญในการเจรจาคือสิทธิยกเว้นภาษี 0% ที่สหรัฐฯ เคยเสนอให้ไทยในร่างความตกลง ART เดิม จำนวน 1,907 รายการ คิดเป็นประมาณ 19% ของรายการสินค้าทั้งหมดที่ไทยส่งออกไปสหรัฐฯ ซึ่งมีมากกว่า 10,000 รายการ
ในจำนวนนี้เป็นสินค้าอุตสาหกรรมเคมีและอุตสาหกรรมที่เกี่ยวข้องมากที่สุด สัดส่วน 40.5% ครอบคลุมพลาสติก ยาง ไม้ก๊อก เยื่อกระดาษ สิ่งทอ ผลิตภัณฑ์เซรามิก และอัญมณี รองลงมาเป็นเครื่องจักร อุปกรณ์เครื่องกล และสินค้าอื่น ๆ สัดส่วน 16.4% ได้แก่ อุปกรณ์การขนส่ง เครื่องมือทางการแพทย์ นาฬิกา และเฟอร์นิเจอร์ ส่วนสินค้าเกษตรและเกษตรแปรรูปมีสัดส่วน 9.4% ครอบคลุมพืช ผัก ผลไม้ ชา เครื่องเทศ เมล็ดพันธุ์ อาหารปรุงแต่ง และเครื่องดื่ม
อย่างไรก็ตาม จุดเปลี่ยนสำคัญของการเจรจาอยู่ที่การเปิดตลาดนำเข้าเนื้อหมู โดยสหรัฐฯ ต้องการให้ไทยเปิดตลาดเนื้อหมู ขณะที่ฝ่ายไทยยืนยันชัดเจนว่าไม่เปิดตลาดเนื้อหมูให้สหรัฐฯ ที่มีสารเร่งเนื้อแดง ซึ่งอาจกลายเป็นเงื่อนไขที่ทำให้สหรัฐฯ นำมาใช้ต่อรองในขั้นตอนสุดท้าย
ดร.อัทธ์ มองว่า การที่ไทยไม่ยอมเปิดตลาดเนื้อหมูอาจทำให้สหรัฐฯ พิจารณาตัดลดจำนวนรายการสินค้าที่ได้รับสิทธิยกเว้นภาษี 0% จากเดิม 1,907 รายการ หรืออาจปรับเพิ่มอัตราภาษีฐานจาก 19% เป็น 20% เท่ากับเวียดนาม อย่างไรก็ตาม ขณะนี้ยังไม่มีความชัดเจนว่าผลการเจรจารอบสุดท้ายจะออกมาในทิศทางใด และสิทธิประโยชน์ที่เคยอยู่ในร่างเดิมจะได้รับการคงไว้ทั้งหมดหรือไม่
เตือนดัน MPI สูงผิดจังหวะ เข้าทางสหรัฐฯ สอบสวนผลผลิตส่วนเกิน
นอกจากประเด็นภาษีและการเปิดตลาดสินค้าแล้ว อีกเรื่องที่ต้องจับตาคือการสอบสวนผลผลิตส่วนเกิน (Surplus Production) ของไทย โดย ดร.อัทธ์ เตือนว่า การที่ฝ่ายนโยบายของไทยพยายามเสนอปรับเพิ่มอัตราการใช้กำลังการผลิต หรือ MPI รวมถึงข้อมูลเศรษฐกิจด้านอื่น ๆ เพื่อผลักดันตัวเลข GDP ให้สูงขึ้น อาจส่งผลเสียต่อการเจรจาการค้าอย่างมาก
เนื่องจากหากตัวเลข MPI สูงขึ้น จะสะท้อนว่าโรงงานมีการผลิตสินค้าออกมามาก แต่หากการบริโภคภายในประเทศยังอยู่ในระดับต่ำ สหรัฐฯ อาจมองว่าสินค้าส่วนเกินเหล่านั้นถูกส่งออกไปทุ่มตลาดในตลาดสหรัฐฯ ซึ่งจะเข้าทางข้อกล่าวอ้างของสหรัฐฯ ในประเด็นกำลังการผลิตส่วนเกินทันที
ดร.อัทธ์ ยกตัวอย่างว่า การปรับเพิ่มอัตราการใช้กำลังการผลิตเหล็กในประเทศจาก 30% เป็น 40% หากไม่ได้สะท้อนการขยายตัวจริงของเศรษฐกิจ แต่เป็นเพียงการปรับตัวเลขทางคณิตศาสตร์ ก็อาจสร้างแรงกดดันให้ไทยถูกสหรัฐฯ เพ่งเล็งและใช้มาตรการภาษีตอบโต้หนักขึ้น ดังนั้น การนำเสนอตัวเลขเศรษฐกิจจึงต้องสะท้อนข้อเท็จจริง ไม่ใช่มุ่งเพียงทำให้ตัวเลข GDP ดูสูงขึ้น
ไทยเสียเปรียบมาเลย์-อินโดฯ ด้านภาษี เวียดนามได้เปรียบต้นทุน
เมื่อเปรียบเทียบกับประเทศคู่แข่งในอาเซียน ไทยยังมีจุดที่เสียเปรียบ โดยเฉพาะภาษีมาตรา 301 ซึ่งไทยอยู่ที่ 12.5% ขณะที่มาเลเซียและอินโดนีเซียอยู่ที่ 10% ส่วนภาษีฐาน ART เดิมของทั้งสามประเทศอยู่ที่ 19% เท่ากัน
ด้านศักยภาพการแข่งขัน มาเลเซียได้เปรียบไทยในกลุ่มเครื่องใช้ไฟฟ้า ปิโตรเคมี และผลิตภัณฑ์ยาง ขณะที่อินโดนีเซียมีความได้เปรียบในสินค้าเกษตรสด ยางพาราดิบ และน้ำมันพืช ส่วนไทยมีจุดเด่นในสินค้าเกษตรแปรรูป
สำหรับเวียดนาม แม้มีอัตราภาษีฐาน ART เดิม 20% และมาตรา 301 อีก 12.5% รวมเป็น 32.5% แต่ยังมีข้อได้เปรียบจากขนาดเศรษฐกิจและกำลังการผลิต (Economy of Scale) ที่ใหญ่กว่า ต้นทุนการผลิตต่ำกว่า รวมถึงความสัมพันธ์ที่แนบแน่นกับสหรัฐฯ ในอุตสาหกรรมเซมิคอนดักเตอร์ จึงมีโอกาสเจรจาลดภาษีได้มาก
ทั้งนี้ การที่ไทยจะเจรจาลดภาษีมาตรา 301 จาก 12.5% ลงมาเหลือ 10% เท่ากับมาเลเซียและอินโดนีเซียหรือไม่ ขึ้นอยู่กับว่าไทยจะสามารถสร้างความเชื่อมั่นให้สำนักงานผู้แทนการค้าสหรัฐฯ (USTR) ได้มากน้อยเพียงใด โดยเฉพาะมาตรการแก้ไขปัญหาแรงงานบังคับและการสวมสิทธิ์ส่งออก (Transshipment)
ดร.อัทธ์ ยังกล่าวถึงสาเหตุที่ไทยได้ดุลการค้ากับสหรัฐฯ เพิ่มขึ้นอย่างมากในช่วง 2 ปีของรัฐบาลทรัมป์ว่า ส่วนหนึ่งเป็นผลจากความไม่แน่นอนด้านนโยบายภาษีและนโยบาย China Plus One ที่ทำให้ผู้นำเข้าสหรัฐฯ เร่งนำเข้าสินค้าล่วงหน้า เพราะกังวลว่าจะต้องเผชิญกับการปรับขึ้นภาษีในอนาคต
สำหรับกรณีเลวร้ายที่สุดที่ไทยต้องเผชิญภาษีรวม 31.5% ดร.อัทธ์ ประเมินว่าปริมาณการส่งออกของไทยไปสหรัฐฯ จะลดลงอย่างแน่นอน แต่ไทยไม่ได้เสียเปรียบคู่แข่งอาเซียนอย่างโดดเดี่ยว เพราะมาเลเซียและอินโดนีเซียอาจเผชิญภาษีรวมประมาณ 30.5% ขณะที่เวียดนามอยู่ที่ประมาณ 32.5% ทำให้ส่วนต่างภาษีระหว่างประเทศอยู่เพียงประมาณ 1% ซึ่งอาจไม่ส่งผลต่อความสามารถในการแข่งขันเปรียบเทียบมากนัก
ขณะเดียวกัน ภาระภาษีที่เพิ่มขึ้นจะส่งผลให้ราคาสินค้าในตลาดสหรัฐฯ สูงขึ้น โดยผู้บริโภคชาวอเมริกันจะเป็นผู้รับภาระส่วนหนึ่ง ส่วนดุลการค้าที่ไทยเคยได้เปรียบสหรัฐฯ อย่างมากมีแนวโน้มปรับลดลงสู่ระดับที่สมดุลมากขึ้น ซึ่งเป็นไปตามเป้าหมายของนโยบายการค้าต่างตอบแทนที่สหรัฐฯ ต้องการให้มูลค่าการส่งออกและนำเข้าระหว่างกันเกิดความสมดุลในที่สุด