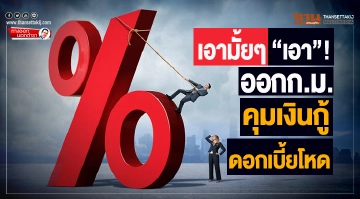
ทางออกนอกตำรา : เอามั้ยๆ “เอา”! ออกก.ม.คุมเงินกู้ดอกเบี้ยโหด

2 กันยายน 2558 รัฐบาลทำคลอด พ.ร.บ.ทวงถามหนี้เพื่อให้เกิดความเป็นธรรมกับลูกหนี้ ที่โดนประจาน โดยห้ามมิให้ผู้ติดตามหนี้ กระทำการในลักษณะที่เป็นการละเมิด และคุกคาม ในการติดตามทวงถามหนี้ อาทิ ใช้ความรุนแรง ใช้วาจา หรือภาษาดูหมิ่น ถากถาง เสียดสี การเปิดเผยความเป็นหนี้ของผู้บริโภคแก่ผู้อื่นที่ไม่เกี่ยวข้อง ห้ามติดตามทวงหนี้เกินสมควรแก่เหตุ รวมถึงการติดต่อทางโทรศัพท์วันละหลายครั้ง และก่อให้เกิดความเดือดร้อน รำคาญ

ใครฝ่าฝืน เจอโทษทางปกครองจะถูกปรับไม่เกิน 1 แสนบาท โทษทางอาญาจะถูกเพิกถอนการจดทะเบียน และจำคุกไม่เกิน 5 ปี หรือปรับไม่เกิน 5 แสนบาท หรือทั้งจำทั้งปรับ
แต่เชื่อหรือไม่ จนบัดป่านนี้ การติดตามทวงหนี้โหดจากเจ้าหนี้ทั้งที่เป็นสถาบันการเงิน และเจ้าหนี้ที่ขึ้นทะเบียนปล่อยกู้ยังดุเดือดเลือดพล่าน...เช่นเดิม
15 มกราคม 2560 ราชกิจจานุเบกษาประกาศใช้ พ.ร.บ.ห้ามเรียกดอกเบี้ยเกินอัตรา พ.ศ. 2560 กฎหมายฉบับนี้ กำหนดให้ห้ามเรียกดอกเบี้ยเกินอัตราที่กฎหมายกำหนดไว้ โดยปัจจุบันกฎหมายกำหนดห้ามคิดอัตราดอกเบี้ยเกินร้อยละ 15 หากกระทำความผิดจะมีโทษจำคุกไม่เกิน 2 ปี ปรับไม่เกิน 2 แสนบาท
กฎหมายเขียนไว้ดิบดีว่า หากลูกหนี้รายใดพบว่า เจ้าหนี้คิดดอกเบี้ยเเพงกว่าที่กฎหมายกำหนด ลูกหนี้สามารถเเจ้งความดำเนินคดีได้ทันที

บ้างประกาศว่า คิดดอกเบี้ย 0.68% บ้างก็ประกาศหราตัวเท่าหม้อว่า กู้ทะเบียนรถมอเตอร์ไซค์ 1.15% หากเป็นรถยนต์คิด 0.95% แต่แฝงเร้นในเรื่องค่าธรรมเนียมจิปาถะบันเทิงเริงรมย์ซ่อนเร้นอยู่ ทั้งเรื่องการพิจารณาการกู้ หลักประกัน ฯลฯ กินกันสบายใจเฉิบตั้งแต่ 1,000-5,000 บาท โดยอ้างว่าเป็นธรรมเนียมของการคิดค่าใช้จ่ายในการปล่อยกู้ของสถาบันการเงิน 555

ร้ายกว่านั้น เจ้าของบริษัทหรือกลุ่มผู้ถือหุ้นในบริษัทเหล่านั้นเกี่ยวพัน นัวเนียทั้งทางตรงทางอ้อมอยู่กับอดีตผู้ว่าการ ธนาคารแห่งประเทศไทย ผู้ปากกล้า ขาสั่น เกี่ยวพันนัวเนียกับอดีตรัฐมนตรีว่าการกระทรวงการคลังหลายสมัย ในฐานะที่เคยเป็นผู้คุมกฎกติการะบบการเงินของประเทศเสียด้วยสิขอรับนายท่าน....มันจึงเป็นเรื่องปวดใจ ปวดใจเหลือจะกล่าว อกที่ร้าวดังลูกมะพร้าวตกดิน....

กฎหมายนี้ ออกมากำหนดมูลค่าของสิทธิเรียกร้องของลูกหนี้ที่อายัดเงินไม่ได้ เช่น เงินเดือน ค่าจ้าง ไม่เกินเดือนละ 20,000 บาท และบำเหน็จหรือค่าชดเชยไม่เกิน 300,000 บาท บรรดาชาวประชาหน้าเหี่ยวที่เป็นพลพรรคลูกหนี้ตลอดชีวิต จึงเหลือเงินไว้ใช้เพื่อการดำรงชีพได้บ้าง ไม่เช่นนั้นระทมจมดิน...นี่คือความจริงอันเจ็บปวด
ยังไม่พอนะขอรับ วันที่ 1 กรกฎาคม 2561 รัฐบาลยังออกพ.ร.บ.เกี่ยวกับธุรกิจให้เช่าซื้อรถยนต์และรถจักรยานยนต์แก่บุคคลทั่วไป มาควบคุมสินเชื่อเช่าซื้อรถยนต์และรถจักรยานยนต์ ให้ธุรกิจเช่าซื้อรถยนต์และรถจักรยานยนต์เป็นธุรกิจที่ควบคุมสัญญา ให้เปลี่ยนวิธีคิดอัตราดอกเบี้ยจากเดิมที่กำหนดเป็นอัตราดอกเบี้ยคงที่ (Flat Rate) คือ เอาเงินกู้คูณดอกเบี้ย ไม่ลดดอกเบี้ยแม้ว่าเงินต้นลดลง มาเป็นการคิดแบบลดต้นลดดอก (Effective Rate) เหมือนกับการคำนวณดอกเบี้ยสินเชื่อบ้าน

แต่เชื่อหรือไม่ว่า บริษัทเงินกู้ให้กับคนเบี้ยน้อยหอยน้อย คนที่ชักหน้าไม่ถึงหลัง ยังหาช่องว่างได้ ยังปล่อยกู้ดอกเบี้ยสูงเหมือนเดิม และอ้างว่า ไม่อยู่ในธุรกิจลีสซิ่ง
นี่จึงเป็นที่มาของการเดินหน้าทำคลอดกฎหมายมาควบคุม “ผู้ให้บริการทางการเงิน” เพื่อกำกับดูแลการประกอบธุรกิจให้บริการทางการเงินบางประเภทที่ยังไม่อยู่ภายใต้การกำกับดูแลจากภาครัฐ เพราะปัจจุบันมีผู้ให้บริการทางการเงินที่ให้สินเชื่อ เช่น สินเชื่อรายย่อยระดับจังหวัดภายใต้การกำกับ (สินเชื่อพิโกไฟแนนซ์) หรือดำเนินธุรกรรมที่มีลักษณะคล้ายกับการให้สินเชื่อ เช่น การให้เช่าซื้อ การให้เช่าแบบลีสซิ่ง และแฟกตอริง
กฎหมายนี้จะคุมการคิดดอกเบี้ยโหด อย่างไร มาติดตามกันตอนต่อไปนะครับ
......................
คอลัมน์ : ทางออกนอกตำรา|โดย...บากบั่น บุญเลิศ |หน้า 6 หนังสือพิมพ์ฐานเศรษฐกิจ ฉบับ 3367 ระหว่างวันที่ 20-23 พ.ค.2561