
โครงการรัฐเบิกงบจุดพลุ ดึงเงินไหลเข้า ศก.ไทยฟื้น
เศรษฐกิจไทยมีลุ้นชัดเจนจากความเชื่อมั่นโครงการรัฐการเบิกจ่ายงบคืบหน้า ดึงทุนนอกไหลเข้าตลาดหุ้น ม.ค.เดือนเดียว 7,000 ล้านดันบาทแข็งค่าแล้ว 2% ลุ้นเฟด-ธนาคารกลางทั่วโลกปรับดอกเบี้ย
ความหวังเศรษฐกิจไทยเริ่มชัดเจนจากตัวเลขดัชนีที่กระเตื้องต่อเนื่องจากปลายปี ประกอบกับผลจากนโยบายผ่อนคลายทางการเงินแก้ปัญหาเศรษฐกิจของมหาอำนาจ(สหรัฐ ยุโรป ญี่ปุ่น) ทำให้เห็นแนวโน้มเงินทุนไหลเข้าไทยและภูมิภาคเอเชีย
โดยตั้งแต่ต้นปีจนถึงวันที่ 3 กุมภาพันธ์ 2560 มีเงินทุนไหลเข้า 3.5หมื่นล้านบาท เฉพาะการซื้อสุทธิในหุ้นไทย 7,000 ล้านบาท อัตราการเพิ่มขึ้น 180% จากช่วงเดียวกันของปีก่อน (ม.ค.59 ติดลบ 7,966 ล้านบาท มกราคม 2560 อยู่ที่ 6,432ล้านบาท)
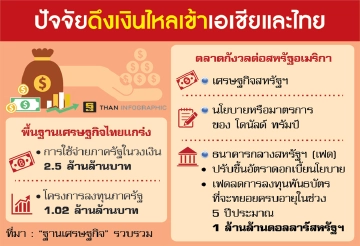
นายเชาว์ เก่งชน กรรมการผู้จัดการ บริษัท ศูนย์วิจัยกสิกรไทย จำกัด กล่าวว่า สัญญาณเงินไหลกลับเข้ามาตั้งแต่เดือนธันวาคมปีก่อน โดยชัดเจนขึ้นในเดือนมกราคมจนถึงปัจจุบันทั้งตลาดหุ้นและพันธบัตรทำให้เงินบาทแข็งค่าแล้วประมาณ 2% (จากสิ้นปีก่อน 35.80 บาทต่อดอลลาร์สหรัฐฯ วันที่ 3ก.พ.อยู่ที่ 35.09/10บาท )ซึ่งการแข็งค่าของเงินบาทและเงินไหลเข้านั้นเป็นผลจากตลาดกังวลต่อทรัมป์ว่าจะใช้นโยบายออกมาปกป้องทางการค้า และดูแลค่าเงิน จึงทำให้เงินไหลออกมาภูมิภาคเอเชียและไทย ขณะเดียวกันสัญญาณการฟื้นตัวของเศรษฐกิจไทยซึ่งตลาดรับรู้มาก่อนหน้าระดับหนึ่ง
แนวโน้มเงินทุนเคลื่อนย้ายนั้น ตัวแปรหลักขึ้นอยู่กับธนาคารกลางสหรัฐฯ (เฟด) คือ ตลาดจับตามว่า เฟดจะขยับเพิ่มอัตราดอกเบี้ยได้กี่ครั้ง หากเฟดปรับขึ้นดอกเบี้ยได้ตามประกาศ 3ครั้งโอกาสที่จะเห็นเงินไหลออกยังมีในระยะข้างหน้า แต่หากเฟดขยับขึ้นเพียง 1 ครั้งเงินทุนไหลเข้าดังกล่าวยังคงอยู่กับภูมิภาคนี้อีกระยะเช่นเดียวกับทิศทางค่าเงินบาท
“การประชุมเฟดในวันที่ 14-15 มีนาคม แต่ส่วนใหญ่ตลาดมองเฟดจะปรับดอกเบี้ยในการประชุมวันที่ 13-14 มิถุนายน เพราะยังมีตัวแปรการจ้างงาน และอัตราเงินเฟ้อทั่วไปแตะ 2.1% แล้ว”
นายจิติพล พฤกษาเมธานันท์ นักกลยุทธ์ตลาดเงินตลาดทุน ธนาคารกรุงไทย มองภาพรวมตลาดเงินท่ามกลางกระแสการลงทุนโลก (ไม่รวมสหรัฐฯ) แนวโน้มอัตราเงินเฟ้อจะปรับขึ้นจากราคาน้ำมัน จึงมีโอกาสจะไม่เห็นการดำเนินนโยบายการปรับลดอัตราดอกเบี้ยของธนาคารกลางแต่ละประเทศ ประกอบกับปลายปีก่อนต่อเนื่องต้นปี ปัจจุบันอัตราผลตอบแทนพันธบัตรได้ปรับสูงขึ้นทำให้เงินทุนไหลออกจากตลาดพันธบัตรหรือตราสารหนี้ไปยังตลาดอื่น ไม่ว่าจะเป็นทองคำ สินค้าโภคภัณฑ์ หุ้น และอสังหาริมทรัพย์ ซึ่งปีนี้ผลประกอบการสินทรัพย์ดังกล่าวนี้มีแนวโน้มจะดีกว่าปีก่อน โดยเฉพาะหุ้น
โครงการรัฐ-เบิกจ่ายงบพุ่ง
“ตั้งแต่ต้นปีถึงตอนนี้ เงินทุนไหลกลับเข้ามาพักในภูมิภาคเอเชีย ทั้งญี่ปุ่น เกาหลีใต้ มาเลเซียและไทย ผมมองปัจจัยในประเทศเราดึงเงินทุนไหลเข้ามา โครงการลงทุนภาครัฐ ทั้งงบรายจ่ายประจำปีนี้ โครงการลงทุนขนาดใหญ่ เขตเศรษฐกิจพิเศษ บวกกับเศรษฐกิจเพื่อนบ้าน CLMV เป็นสัญญาณบวก ซึ่งกรุงไทยปรับมุมมองจีดีพีปีนี้เติบโตที่ 3.4% จากก่อนหน้า 3.3% จากภาคส่งออกที่ปรับตัวเป็นบวก และลงทุนเอกชนที่มีแนวโน้มดีขึ้น” นายจิติพลกล่าว
ด้านนายปิยะศักดิ์ มานะสันต์ผู้อำนวยการอาวุโส หัวหน้าฝ่ายวิจัยเศรษฐกิจและอุตสาหกรรมธนาคารเกียรตินาคิน กล่าวว่า ปัจจัยสนับสนุนเงินทุนไหลเข้านั้น นอกจากความกังวลของตลาดต่อภาวะเศรษฐกิจของสหรัฐอเมริกาแล้วส่วนหนึ่งยังกลัวผลที่จะกระทบตลาดเงินตลาดทุนจากนโยบายและมาตรการของทรัมป์ที่จะนำมาใช้ในการบริหารราชหารแผ่นดัน โดยเฉพาะนโยบายภาษีและกีดกันทางการค้า เหล่านี้ส่งผลให้เงินทุนไหลออกจากสหรัฐเข้ามาในภูมิภาคเอเชียและไทย ขณะที่ดัชนีเศรษฐกิจของไทยก็มีส่วนในการดึงเงินทุนไหลเข้าอีกแรง
ที่สำคัญคือ สำนักงานเศรษฐกิจการคลัง (สศค.) ปรับประมาณการเติบโตทางเศรษฐกิจ (จีดีพี) เป็น 3.6% (กรอบ 3.1-4.1%) ปัจจัยบวกมาจากสมมติฐานการเบิกจ่ายของภาครัฐอย่างเต็มที่ ซึ่งสะท้อนโครงสร้างพื้นฐานทางเศรษฐกิจไทยที่แข็งแกร่ง ทั้งบัญชีดุลสะพัดเกินดุล 7.5% การใช้จ่ายเงินงบประมาณจำนวน 2.5ล้านล้านบาทซึ่งขยายตัว 5.1% บวกเงินลงทุนจากโครงการภาครัฐ อีกประมาณ 1.02ล้านล้านบาทอัตราขยายตัว 10%
อย่างไรก็ตาม ด้วยนโยบายของทรัมป์ที่เป็นกระแสไม่ว่าประเด็นการปรับขึ้นภาษีนำเข้าหรือมาตรการกีดกันทางการค้า หากมีการนำมากำหนดเป็นมาตรการหรือนโยบายเศรษฐกิจย่อมทำให้ภาคส่งออกของสหรัฐมีแนวโน้มที่ดีขึ้น
รวมทั้งการปรับขึ้นอัตราดอกเบี้ยนโยบายของเฟดกลางปีนี้และปลายปีนี้ซึ่งในระยะกลางและระยะยาวอาจจะเห็นสกุลเงินดอลลาร์สหรัฐแข็งค่าและภาคส่งออกสุทธิของสหรัฐดีขึ้น ซึ่งมีโอกาสเห็นเงินไหลออกจากตลาดภูมิภาคเอเซียและไทย ดังนั้นแม้สัญญาณเศรษฐกิจจะดีขึ้นแต่เป็นเพียงช่วงเริ่มต้น เพราะต้องเฝ้าระวังด้านการบริโภคและภาวะหนี้ อีกทั้งการใช้กำลังการผลิตยังอยู่ในระดับต่ำ
“ คงยากที่เศรษฐกิจจะฟื้นตัวได้เร็ว แม้จะมีมาตรการเพิ่มค่าลดหย่อนช่วยการบริโภคได้บ้างแต่ครัวเรือนยังมีภาระหนี้ที่ต้องระวัง และการลงทุนเอกชนยังคาดหวังผลจากการลงทุนของรัฐมาฉุดดึง ขณะที่ภาคส่งออกไทยและค่าเงินยังคงมีความผันผวน”
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,233 วันที่ 5 - 8 กุมภาพันธ์ 2560


