ดิจิตอลไลเซชันไล่ล่าแบงก์ ลูกค้าแห่ทำธุรกรรมกันเองผ่านมือถือ
“ชาติศิริ” เตือนรับมือ” ดิจิตอลไลเซชั่น” ภัยใหม่คุกคามแบงก์ เผชิญคู่แข่งทั่วโลก ก่อกำเนิดโมเดลธุรกิจใหม่ ตัดวงจรตัวกลาง ลูกค้ามุ่งทำธุรกรรมกันเองผ่านโทรศัพท์มือถือ “อี-มันนี่” มาแรง ประเมินเศรษฐกิจภูมิภาคอาเซียนขยายตัวโดดเด่น
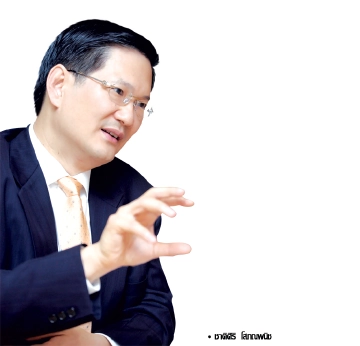
นายชาติศิริ โสภณพนิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงเทพ จำกัด (มหาชน) (BBL) ให้สัมภาษณ์ “ฐานเศรษฐกิจ” ว่า ความท้าทายของภาคธนาคารไทยในปีนี้ยังต้องเผชิญกับความเปลี่ยนแปลงอย่างรวดเร็วของเทคโนโลยีซึ่งทำให้ธนาคารต้องปรับวิธีการดำเนินธุรกิจเพื่อให้บริการที่สามารถตอบโจทย์ของลูกค้าได้อย่างทันท่วงที
“กรณีที่ธนาคารต่างๆต้องอัพเกรดระบบบริการตู้เอทีเอ็มให้รองรับเทคโนโลยีชิพการ์ด พร้อมทั้งออกบัตรเดบิตที่ติดตั้งชิพอิเล็กทรอนิกส์ ซึ่งเป็นพัฒนาการครั้งสำคัญของบริการบัตรเดบิตในไทยที่จะช่วยเสริมสร้างความปลอดภัยด้านข้อมูลให้แก่ลูกค้า”
ปัจจัยความท้าทายที่สำคัญสำหรับภาคการธนาคารไทยในปีนี้คือการเปิดตัวบริการพร้อมเพย์ และการสร้างการยอมรับต่อเครือข่ายการชำระเงินภายในประเทศที่จะรองรับการชำระเงินด้วยบัตรเครดิตและบัตรเดบิตในประเทศ และการปรับเปลี่ยนไปสู่การชำระเงินแบบอิเล็กทรอนิกส์แทนการใช้เงินสด
ทั้งนี้การเริ่มให้บริการพร้อมเพย์ คาดว่าจะเปิดบริการในไตรมาสแรกของปีนี้ ล่าสุดมีผู้ลงทะเบียนแล้วกว่า 19 ล้านบัญชี จะส่งผลกระทบให้ค่าธรรมเนียมโอนเงินลดลง รวมทั้งฟินเทคที่มีบทบาทมากขึ้นอาจเป็นปัจจัยกดดันต่อการเติบโตของรายได้ที่มิใช่ดอกเบี้ยของธนาคาร
นอกจากนี้ภาคการธนาคารยังมีภารกิจสำคัญในการช่วยลูกค้าโดยเฉพาะกลุ่มลูกค้าขนาดกลางและขนาดย่อม(เอสเอ็มอี) ให้สามารถปรับตัวเข้าสู่ยุคดิจิตอลที่กำลังจะเกิดขึ้นอย่างเต็มตัวในอนาคตอันใกล้นี้
โมเดลใหม่”บายพาสตัวกลาง”
นายชาติศิริ มองว่า เศรษฐกิจโลกกำลังเผชิญกับการเปลี่ยนแปลงครั้งใหญ่ โดยเฉพาะอย่างยิ่งจากแนวโน้มของ Digitalization ซึ่งภาคธุรกิจต้องเตรียมความพร้อมสำหรับโลกในอนาคตที่จะเกิดการแข่งขันที่สูงยิ่งขึ้น และคู่แข่งจะไม่ได้จำกัดอยู่เฉพาะในประเทศเท่านั้น แต่จะมาจากทั้งระดับภูมิภาคและระดับโลก ในขณะเดียวกันก็เป็นโอกาสให้ภาคธุรกิจไทยได้ขยายตลาดและกลุ่มลูกค้าให้กว้างขวาง
โมเดลธุรกิจใหม่ที่กำลังเกิดขึ้นและขยายตัวอย่างรวดเร็วในขณะนี้ จะส่งผลให้เกิดการก้าวข้าม (Bypass)ตัวกลางออกไป (Disintermediation) เช่น Uber ซึ่งเป็นบริษัทแท็กซี่ที่ใหญ่ที่สุดในโลก แต่ไม่มีรถที่ Uber เป็นเจ้าของแม้แต่คันเดียว หรือAirBnBซึ่งเป็นเครือข่ายห้องพักทั่วโลก แต่บริษัทไม่ได้เป็นเจ้าของโรงแรมหรือห้องพักแม้แต่ห้องเดียว และกลุ่มธุรกิจประเภท FinTechที่จะพยายามแข่งขันกับภาคธนาคารด้านบริการทางการเงิน เป็นต้น
“กลุ่มธุรกิจต้องเร่งพัฒนาตนเองเพื่อเตรียมความพร้อมรับทั้งโอกาสและความท้าทายที่กำลังจะเกิดขึ้นในอนาคตอันใกล้นี้”
ขณะที่การเข้ามาของเทคโนโลยีทางการเงินส่งผลให้ธนาคารพาณิชย์ต้องปรับตัว โดยธนาคารแต่ละแห่งคงต้องปรับตัวด้วยแนวทางต่างๆกัน และต้องเตรียมพร้อมสำหรับการแข่งขันที่จะยิ่งเพิ่มขึ้นในอนาคต
อี-มันนี่มาแรงต่อเนื่อง
นายชาติศิริ มองว่าแนวโน้มที่จะเกิดขึ้นในอนาคตอันใกล้นี้ ผู้บริโภคจะหันมาทำธุรกรรมทางการเงินผ่านโทรศัพท์มือถือเพิ่มขึ้นอย่างมาก และการทำธุรกรรมด้วยเงินสดจะลดน้อยลงไปเรื่อยๆสวนทางกับความนิยมการใช้เงินอิเล็กทรอนิกส์ (e-money) ที่จะสูงขึ้นอย่างต่อเนื่อง
ทั้งนี้เนื่องจากผู้บริโภคเห็นประโยชน์จากความสะดวกสบายในการทำธุรกรรมและให้ความเชื่อถือผู้ให้บริการรายใหม่ๆเหล่านี้เพิ่มขึ้น ซึ่งถือเป็นการเปลี่ยน Operating Model จากเดิมที่ลูกค้าต้องเข้ารับบริการที่สาขา มาเป็นการทำธุรกรรมทางอิเล็กทรอนิกส์ผ่านโทรศัพท์มือถือและเครื่องคอมพิวเตอร์
ดังนั้นพฤติกรรมของลูกค้าที่เปลี่ยนไป เป็นโอกาสที่ภาคธนาคารจะปรับเปลี่ยนการบริการของสาขาให้สอดคล้องกับความต้องการของลูกค้าและมีประสิทธิภาพมากขึ้น เพราะการทำธุรกรรมทั่วไปผ่านสาขาจะลดลง ทำให้เจ้าหน้าที่สามารถให้เวลากับการให้บริการด้านอื่นได้มากขึ้น
อย่างไรก็ตามธนาคารกรุงเทพยังคงให้ความสำคัญกับการให้บริการอันเป็นเลิศด้วยคุณภาพและน้ำใจจากเจ้าหน้าที่ผู้เชี่ยวชาญ แต่สิ่งที่จะเพิ่มเติมขึ้นก็คือเจ้าหน้าที่ของธนาคารจะมีเทคโนโลยีที่ทันสมัยเป็นเครื่องมือที่จะช่วยให้การบริการมีประสิทธิภาพสูงขึ้น เช่น การให้ข้อมูลข่าวสาร รวมทั้งให้คำปรึกษาแนะนำแก่ลูกค้า ที่มีความรวดเร็วและแม่นยำ เป็นต้น
ธนาคารกรุงเทพยังให้ความสำคัญสาขาธนาคารกับการให้บริการลูกค้า ธนาคารจึงยังคงเดินหน้าเปิดสาขาเพิ่มขึ้นในพื้นที่ที่มีศักยภาพ เพื่อให้บริการแก่ลูกค้าของธนาคารอย่างทั่วถึง ทั้งในประเทศและนอกประเทศ ถึงแม้ว่าจะมีดิจิตอลแบงกิ้งที่ให้บริการลูกค้าได้ตลอด 24 ชั่วโมง เศรษฐกิจอาเซียนโดดเด่น
นายชาติศิริ ยังประเมินแนวโน้มเศรษฐกิจโลกปีนี้ จะได้รับผลกระทบปัจจัยความไม่แน่นอนหลายประการ และตลาดการเงินยังมีความผันผวนมากขึ้น แต่เอเชียตะวันออกเฉียงใต้(อาเซียน) ยังเป็นภูมิภาคที่ได้รับการคาดหมายว่าจะเติบโตอย่างรวดเร็วและเข้มแข็ง นอกจากนี้การดำเนินนโยบายเชิงรุกของรัฐบาลไทยน่าจะมีผลช่วยให้เศรษฐกิจไทยยังคงเติบโตได้ในอัตราสูงกว่า 3%
ธนาคารเพื่อการพัฒนาเอเชีย(เอดีบี) มองเศรษฐกิจเอเชียตะวันออกเฉียงใต้ปีนี้ขยายตัว 4.6% เพิ่มขึ้นเล็กน้อยจากปีก่อนที่คาดว่าขยายตัว 4.5% โดยได้อานิสงส์จากเศรษฐกิจมาเลเซียและฟิลิปปินส์เติบโตอย่างโดดเด่น และมองว่าเศรษฐกิจไทยจะขยายตัว 3-3.6%
นายชาติศิริ มองว่าเศรษฐกิจไทยในปี 2559 เข้าสู่เส้นทางการฟื้นตัวช่วงต้นปี หลังการเมืองกลับมามีเสถียรภาพ และจีดีพีโตมากกว่า 3% แต่การเติบโตยังคงกระจุกตัวเฉพาะกลุ่ม รายได้เกษตรยังไม่ฟื้นตัว ราคาสินค้าเกษตรยังตกต่ำ เมื่อผนวกับหนี้ครัวเรือนที่ยังอยู่ในระดับสูง จึงกระทบต่อกำลังซื้อลดลง กระทบต่อภคธุรกิจ โดยเฉพาะในพื้นที่ต่างจังหวัด
“แม้ลูกค้ารายใหญ่ของธนาคารยังมีผลประกอบการดีและขยายกิจการออกไปต่างประ เทศต่อเนื่อง แต่สภาวการณ์กลับไม่เอื้ออำนวยต่อผู้ประกอบการเอสเอ็มอี และกระทบต่อหนี้ที่ไม่ก่อให้เกิดรายได้(เอ็นพีแอล)ในระบบธนาคารเพิ่มขึ้น”
สมาคมโฆษณาดิจิทัล (ประเทศไทย)รายงานตัวเลขสำรวจล่าสุดสิ้นไตรมาสแรกปี 2559 พบว่า ประชากรไทย 68.1 ล้านคน ใช้งานอินเตอร์เน็ต 38 ล้านคน หรือ 56% ของจำนวนประชากรทั้งหมดมีผู้ใช้โซเชียลเน็ตเวิร์ก 41 ล้านคน แบ่งเป็น Facebook 92.1% LINE 85.1% และ Google+ 67%
ขณะที่ตัวเลขการชำระเงินผ่านธนาคารทั้งระบบ เมื่อ 30 กันยายน 2559 ธนาคารแห่งประเทศไทยรายงานยอดธุรกรรมรวม 288.5 ล้านรายการทำธุรกรรมผ่านเช็กเพียงแค่ 9 ล้านรายการ ที่เหลือ 278.9 ล้านรายการ เป็นการทำรายการผ่านอิเล็กทรอนิกส์ ในจำนวนนี้ 93.8 ล้านรายการ ทำธุรกรรมการเงินอิเล็กทรอนิกส์(e-Money) การโอนเงินภายในธนาคาร 82.5 ล้านรายการ และการโอนเงินหรือชำระเงินผ่านอินเตอร์เน็ตและโทรศัพท์เคลื่อนที่ จำนวน 60.7 ล้านรายการ
นายบัณฑูร ล่ำซำ ประธานกรรมการ ธนาคารกสิกรไทย กล่าวว่า ธุรกรรมการเงินผ่านสมาร์ทโฟนเติบโตต่อเนื่องสวนทางกับการขอใช้บริการผ่านสาขาที่ลดลง ในขณะที่มูลค่าธุรกรรมที่ผ่านดิจิตอล แบงกิ้ง เพิ่มจาก 9 แสนล้านบาทในปี 2554 เป็น 4 ล้านล้านบาทในปี 2558 และคาดจะเติบโตประมาณ 10 เท่าตัวเป็น 30 ล้านล้านบาท ในปี 2563
ด้านศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ หรือ อีไอซี มองว่า การก้าวเข้าสู่สังคมดิจิตอลกลับสร้างความท้าทายให้แก่ธุรกิจแบบดั้งเดิม ตลอดจนแรงงานทั่วไปที่ขาดทักษะด้านดิจิตอล ที่จำเป็นต้องปรับตัวให้สอดรับกับความเปลี่ยนแปลงที่จะเกิดขึ้นในอนาคต
“เทคโนโลยีจะทำให้รูปแบบการทำธุรกิจเปลี่ยนไปอย่างสิ้นเชิง ซึ่งหากภาคธุรกิจยังคงทำธุรกิจในรูปแบบเดิมๆ ก็อาจไม่สามารถแข่งขันกับกับบริษัทสตาร์ตอัพ หน้าใหม่ที่มีความเชี่ยวชาญด้านเทคโนโลยีได้เช่น การก้าวเข้ามาของ Uber ที่กำลังกลายมาเป็นภัยคุกคามโดยตรงต่อธุรกิจรถแท็กซี่”
อย่างไรก็ตามการปรับเปลี่ยนสู่โลกยุคดิจิตอลไม่ได้เป็นเรื่องง่ายที่สามารถทำได้เพียงชั่วข้ามคืนแต่หากผู้ประกอบการแบบดั้งเดิมสามารถยกระดับตนเองสู่องค์กรดิจิตอลได้ แน่นอนว่าจะช่วยให้องค์กรสามารถลดต้นทุนจากภาระงานที่ไม่จำเป็น และทำให้ประสิทธิภาพและผลผลิตในการทำงานดีขึ้น ซึ่งสุดท้ายแล้วจะช่วยเพิ่มผลกำไรให้แก่องค์กรได้อีกทางหนึ่ง
มหาวิทยาลัยเอ็มไอที ศึกษาพบว่าบริษัทที่นำเทคโนโลยีมาประยุกต์ใช้สำเร็จจะมีกำไรที่เหนือกว่าบริษัทอื่นๆ ในอุตสาหกรรมเดียวกันถึง 26% คุ้มค่ามากเมื่อเทียบกับเม็ดเงินลงทุนด้านไอซีที ที่โดยเฉลี่ยจะอยู่เพียงราว 3-5% ของรายได้ทั้งปีเท่านั้น
ขณะที่รอบปีที่ผ่านมาธนาคารหลายแห่งปรับตัวกับการเข้าสู่สังคมการเงินดิจิตอล ธนาคารกสิกรไทย จำกัด (มหาชน) ตั้งบริษัทกสิกร บิสิเนสเทคโนโลยี กรุ๊ปฯ (KASIKORN Business-Technology Group: KBTG)ขยายการลงทุนในฟินเทคและสตาร์ตอัพเต็มตัว
ธนาคารไทยพาณิชย์ จำกัด (มหาชน) ได้ก่อตั้งบริษัท ดิจิทัล เวนเจอร์ส จำกัดขับเคลื่อนยุทธศาสตร์ดิจิตอลแบงกิ้งและลงทุนใน Ripple บริษัทให้บริการโซลูชันด้านการชำระเงินชั้นนำจากสหรัฐอเมริกา มีการริเริ่มลงทุนและทดลอง Fintech บน Blockchainเพื่อพัฒนาการโอนเงินข้ามประเทศผ่านระบบออนไลน์
ส่วนธนาคารธนาคารกรุงเทพ จำกัด(มหาชน) จับมือกับกลุ่ม R3 (R3 Consortium) ที่เกิดจากการรวมตัวของผู้เชี่ยวชาญด้าน Fintech มีสถาบันการเงินชั้นนำของโลกกว่า 55 แห่งเป็นสมาชิกและธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ร่วมมือกับ RISE ผู้เชี่ยวชาญธุรกิจสตาร์ตอัพ ภายใต้โครงการ “Krungsri RISE Fintech Accelerator”
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,226 วันที่ 12 - 14 มกราคม 2560
นายชาติศิริ โสภณพนิช กรรมการผู้จัดการใหญ่ ธนาคารกรุงเทพ จำกัด (มหาชน) (BBL) ให้สัมภาษณ์ “ฐานเศรษฐกิจ” ว่า ความท้าทายของภาคธนาคารไทยในปีนี้ยังต้องเผชิญกับความเปลี่ยนแปลงอย่างรวดเร็วของเทคโนโลยีซึ่งทำให้ธนาคารต้องปรับวิธีการดำเนินธุรกิจเพื่อให้บริการที่สามารถตอบโจทย์ของลูกค้าได้อย่างทันท่วงที
“กรณีที่ธนาคารต่างๆต้องอัพเกรดระบบบริการตู้เอทีเอ็มให้รองรับเทคโนโลยีชิพการ์ด พร้อมทั้งออกบัตรเดบิตที่ติดตั้งชิพอิเล็กทรอนิกส์ ซึ่งเป็นพัฒนาการครั้งสำคัญของบริการบัตรเดบิตในไทยที่จะช่วยเสริมสร้างความปลอดภัยด้านข้อมูลให้แก่ลูกค้า”
ปัจจัยความท้าทายที่สำคัญสำหรับภาคการธนาคารไทยในปีนี้คือการเปิดตัวบริการพร้อมเพย์ และการสร้างการยอมรับต่อเครือข่ายการชำระเงินภายในประเทศที่จะรองรับการชำระเงินด้วยบัตรเครดิตและบัตรเดบิตในประเทศ และการปรับเปลี่ยนไปสู่การชำระเงินแบบอิเล็กทรอนิกส์แทนการใช้เงินสด
ทั้งนี้การเริ่มให้บริการพร้อมเพย์ คาดว่าจะเปิดบริการในไตรมาสแรกของปีนี้ ล่าสุดมีผู้ลงทะเบียนแล้วกว่า 19 ล้านบัญชี จะส่งผลกระทบให้ค่าธรรมเนียมโอนเงินลดลง รวมทั้งฟินเทคที่มีบทบาทมากขึ้นอาจเป็นปัจจัยกดดันต่อการเติบโตของรายได้ที่มิใช่ดอกเบี้ยของธนาคาร
นอกจากนี้ภาคการธนาคารยังมีภารกิจสำคัญในการช่วยลูกค้าโดยเฉพาะกลุ่มลูกค้าขนาดกลางและขนาดย่อม(เอสเอ็มอี) ให้สามารถปรับตัวเข้าสู่ยุคดิจิตอลที่กำลังจะเกิดขึ้นอย่างเต็มตัวในอนาคตอันใกล้นี้
โมเดลใหม่”บายพาสตัวกลาง”
นายชาติศิริ มองว่า เศรษฐกิจโลกกำลังเผชิญกับการเปลี่ยนแปลงครั้งใหญ่ โดยเฉพาะอย่างยิ่งจากแนวโน้มของ Digitalization ซึ่งภาคธุรกิจต้องเตรียมความพร้อมสำหรับโลกในอนาคตที่จะเกิดการแข่งขันที่สูงยิ่งขึ้น และคู่แข่งจะไม่ได้จำกัดอยู่เฉพาะในประเทศเท่านั้น แต่จะมาจากทั้งระดับภูมิภาคและระดับโลก ในขณะเดียวกันก็เป็นโอกาสให้ภาคธุรกิจไทยได้ขยายตลาดและกลุ่มลูกค้าให้กว้างขวาง
โมเดลธุรกิจใหม่ที่กำลังเกิดขึ้นและขยายตัวอย่างรวดเร็วในขณะนี้ จะส่งผลให้เกิดการก้าวข้าม (Bypass)ตัวกลางออกไป (Disintermediation) เช่น Uber ซึ่งเป็นบริษัทแท็กซี่ที่ใหญ่ที่สุดในโลก แต่ไม่มีรถที่ Uber เป็นเจ้าของแม้แต่คันเดียว หรือAirBnBซึ่งเป็นเครือข่ายห้องพักทั่วโลก แต่บริษัทไม่ได้เป็นเจ้าของโรงแรมหรือห้องพักแม้แต่ห้องเดียว และกลุ่มธุรกิจประเภท FinTechที่จะพยายามแข่งขันกับภาคธนาคารด้านบริการทางการเงิน เป็นต้น
“กลุ่มธุรกิจต้องเร่งพัฒนาตนเองเพื่อเตรียมความพร้อมรับทั้งโอกาสและความท้าทายที่กำลังจะเกิดขึ้นในอนาคตอันใกล้นี้”
ขณะที่การเข้ามาของเทคโนโลยีทางการเงินส่งผลให้ธนาคารพาณิชย์ต้องปรับตัว โดยธนาคารแต่ละแห่งคงต้องปรับตัวด้วยแนวทางต่างๆกัน และต้องเตรียมพร้อมสำหรับการแข่งขันที่จะยิ่งเพิ่มขึ้นในอนาคต
อี-มันนี่มาแรงต่อเนื่อง
นายชาติศิริ มองว่าแนวโน้มที่จะเกิดขึ้นในอนาคตอันใกล้นี้ ผู้บริโภคจะหันมาทำธุรกรรมทางการเงินผ่านโทรศัพท์มือถือเพิ่มขึ้นอย่างมาก และการทำธุรกรรมด้วยเงินสดจะลดน้อยลงไปเรื่อยๆสวนทางกับความนิยมการใช้เงินอิเล็กทรอนิกส์ (e-money) ที่จะสูงขึ้นอย่างต่อเนื่อง
ทั้งนี้เนื่องจากผู้บริโภคเห็นประโยชน์จากความสะดวกสบายในการทำธุรกรรมและให้ความเชื่อถือผู้ให้บริการรายใหม่ๆเหล่านี้เพิ่มขึ้น ซึ่งถือเป็นการเปลี่ยน Operating Model จากเดิมที่ลูกค้าต้องเข้ารับบริการที่สาขา มาเป็นการทำธุรกรรมทางอิเล็กทรอนิกส์ผ่านโทรศัพท์มือถือและเครื่องคอมพิวเตอร์
ดังนั้นพฤติกรรมของลูกค้าที่เปลี่ยนไป เป็นโอกาสที่ภาคธนาคารจะปรับเปลี่ยนการบริการของสาขาให้สอดคล้องกับความต้องการของลูกค้าและมีประสิทธิภาพมากขึ้น เพราะการทำธุรกรรมทั่วไปผ่านสาขาจะลดลง ทำให้เจ้าหน้าที่สามารถให้เวลากับการให้บริการด้านอื่นได้มากขึ้น
อย่างไรก็ตามธนาคารกรุงเทพยังคงให้ความสำคัญกับการให้บริการอันเป็นเลิศด้วยคุณภาพและน้ำใจจากเจ้าหน้าที่ผู้เชี่ยวชาญ แต่สิ่งที่จะเพิ่มเติมขึ้นก็คือเจ้าหน้าที่ของธนาคารจะมีเทคโนโลยีที่ทันสมัยเป็นเครื่องมือที่จะช่วยให้การบริการมีประสิทธิภาพสูงขึ้น เช่น การให้ข้อมูลข่าวสาร รวมทั้งให้คำปรึกษาแนะนำแก่ลูกค้า ที่มีความรวดเร็วและแม่นยำ เป็นต้น
ธนาคารกรุงเทพยังให้ความสำคัญสาขาธนาคารกับการให้บริการลูกค้า ธนาคารจึงยังคงเดินหน้าเปิดสาขาเพิ่มขึ้นในพื้นที่ที่มีศักยภาพ เพื่อให้บริการแก่ลูกค้าของธนาคารอย่างทั่วถึง ทั้งในประเทศและนอกประเทศ ถึงแม้ว่าจะมีดิจิตอลแบงกิ้งที่ให้บริการลูกค้าได้ตลอด 24 ชั่วโมง เศรษฐกิจอาเซียนโดดเด่น
นายชาติศิริ ยังประเมินแนวโน้มเศรษฐกิจโลกปีนี้ จะได้รับผลกระทบปัจจัยความไม่แน่นอนหลายประการ และตลาดการเงินยังมีความผันผวนมากขึ้น แต่เอเชียตะวันออกเฉียงใต้(อาเซียน) ยังเป็นภูมิภาคที่ได้รับการคาดหมายว่าจะเติบโตอย่างรวดเร็วและเข้มแข็ง นอกจากนี้การดำเนินนโยบายเชิงรุกของรัฐบาลไทยน่าจะมีผลช่วยให้เศรษฐกิจไทยยังคงเติบโตได้ในอัตราสูงกว่า 3%
ธนาคารเพื่อการพัฒนาเอเชีย(เอดีบี) มองเศรษฐกิจเอเชียตะวันออกเฉียงใต้ปีนี้ขยายตัว 4.6% เพิ่มขึ้นเล็กน้อยจากปีก่อนที่คาดว่าขยายตัว 4.5% โดยได้อานิสงส์จากเศรษฐกิจมาเลเซียและฟิลิปปินส์เติบโตอย่างโดดเด่น และมองว่าเศรษฐกิจไทยจะขยายตัว 3-3.6%
นายชาติศิริ มองว่าเศรษฐกิจไทยในปี 2559 เข้าสู่เส้นทางการฟื้นตัวช่วงต้นปี หลังการเมืองกลับมามีเสถียรภาพ และจีดีพีโตมากกว่า 3% แต่การเติบโตยังคงกระจุกตัวเฉพาะกลุ่ม รายได้เกษตรยังไม่ฟื้นตัว ราคาสินค้าเกษตรยังตกต่ำ เมื่อผนวกับหนี้ครัวเรือนที่ยังอยู่ในระดับสูง จึงกระทบต่อกำลังซื้อลดลง กระทบต่อภคธุรกิจ โดยเฉพาะในพื้นที่ต่างจังหวัด
“แม้ลูกค้ารายใหญ่ของธนาคารยังมีผลประกอบการดีและขยายกิจการออกไปต่างประ เทศต่อเนื่อง แต่สภาวการณ์กลับไม่เอื้ออำนวยต่อผู้ประกอบการเอสเอ็มอี และกระทบต่อหนี้ที่ไม่ก่อให้เกิดรายได้(เอ็นพีแอล)ในระบบธนาคารเพิ่มขึ้น”
5 ปีดิจิตอลแบงก์ 30 ล้านล้าน
สมาคมโฆษณาดิจิทัล (ประเทศไทย)รายงานตัวเลขสำรวจล่าสุดสิ้นไตรมาสแรกปี 2559 พบว่า ประชากรไทย 68.1 ล้านคน ใช้งานอินเตอร์เน็ต 38 ล้านคน หรือ 56% ของจำนวนประชากรทั้งหมดมีผู้ใช้โซเชียลเน็ตเวิร์ก 41 ล้านคน แบ่งเป็น Facebook 92.1% LINE 85.1% และ Google+ 67%
ขณะที่ตัวเลขการชำระเงินผ่านธนาคารทั้งระบบ เมื่อ 30 กันยายน 2559 ธนาคารแห่งประเทศไทยรายงานยอดธุรกรรมรวม 288.5 ล้านรายการทำธุรกรรมผ่านเช็กเพียงแค่ 9 ล้านรายการ ที่เหลือ 278.9 ล้านรายการ เป็นการทำรายการผ่านอิเล็กทรอนิกส์ ในจำนวนนี้ 93.8 ล้านรายการ ทำธุรกรรมการเงินอิเล็กทรอนิกส์(e-Money) การโอนเงินภายในธนาคาร 82.5 ล้านรายการ และการโอนเงินหรือชำระเงินผ่านอินเตอร์เน็ตและโทรศัพท์เคลื่อนที่ จำนวน 60.7 ล้านรายการ
นายบัณฑูร ล่ำซำ ประธานกรรมการ ธนาคารกสิกรไทย กล่าวว่า ธุรกรรมการเงินผ่านสมาร์ทโฟนเติบโตต่อเนื่องสวนทางกับการขอใช้บริการผ่านสาขาที่ลดลง ในขณะที่มูลค่าธุรกรรมที่ผ่านดิจิตอล แบงกิ้ง เพิ่มจาก 9 แสนล้านบาทในปี 2554 เป็น 4 ล้านล้านบาทในปี 2558 และคาดจะเติบโตประมาณ 10 เท่าตัวเป็น 30 ล้านล้านบาท ในปี 2563
ด้านศูนย์วิจัยเศรษฐกิจและธุรกิจ ธนาคารไทยพาณิชย์ หรือ อีไอซี มองว่า การก้าวเข้าสู่สังคมดิจิตอลกลับสร้างความท้าทายให้แก่ธุรกิจแบบดั้งเดิม ตลอดจนแรงงานทั่วไปที่ขาดทักษะด้านดิจิตอล ที่จำเป็นต้องปรับตัวให้สอดรับกับความเปลี่ยนแปลงที่จะเกิดขึ้นในอนาคต
“เทคโนโลยีจะทำให้รูปแบบการทำธุรกิจเปลี่ยนไปอย่างสิ้นเชิง ซึ่งหากภาคธุรกิจยังคงทำธุรกิจในรูปแบบเดิมๆ ก็อาจไม่สามารถแข่งขันกับกับบริษัทสตาร์ตอัพ หน้าใหม่ที่มีความเชี่ยวชาญด้านเทคโนโลยีได้เช่น การก้าวเข้ามาของ Uber ที่กำลังกลายมาเป็นภัยคุกคามโดยตรงต่อธุรกิจรถแท็กซี่”
อย่างไรก็ตามการปรับเปลี่ยนสู่โลกยุคดิจิตอลไม่ได้เป็นเรื่องง่ายที่สามารถทำได้เพียงชั่วข้ามคืนแต่หากผู้ประกอบการแบบดั้งเดิมสามารถยกระดับตนเองสู่องค์กรดิจิตอลได้ แน่นอนว่าจะช่วยให้องค์กรสามารถลดต้นทุนจากภาระงานที่ไม่จำเป็น และทำให้ประสิทธิภาพและผลผลิตในการทำงานดีขึ้น ซึ่งสุดท้ายแล้วจะช่วยเพิ่มผลกำไรให้แก่องค์กรได้อีกทางหนึ่ง
มหาวิทยาลัยเอ็มไอที ศึกษาพบว่าบริษัทที่นำเทคโนโลยีมาประยุกต์ใช้สำเร็จจะมีกำไรที่เหนือกว่าบริษัทอื่นๆ ในอุตสาหกรรมเดียวกันถึง 26% คุ้มค่ามากเมื่อเทียบกับเม็ดเงินลงทุนด้านไอซีที ที่โดยเฉลี่ยจะอยู่เพียงราว 3-5% ของรายได้ทั้งปีเท่านั้น
ขณะที่รอบปีที่ผ่านมาธนาคารหลายแห่งปรับตัวกับการเข้าสู่สังคมการเงินดิจิตอล ธนาคารกสิกรไทย จำกัด (มหาชน) ตั้งบริษัทกสิกร บิสิเนสเทคโนโลยี กรุ๊ปฯ (KASIKORN Business-Technology Group: KBTG)ขยายการลงทุนในฟินเทคและสตาร์ตอัพเต็มตัว
ธนาคารไทยพาณิชย์ จำกัด (มหาชน) ได้ก่อตั้งบริษัท ดิจิทัล เวนเจอร์ส จำกัดขับเคลื่อนยุทธศาสตร์ดิจิตอลแบงกิ้งและลงทุนใน Ripple บริษัทให้บริการโซลูชันด้านการชำระเงินชั้นนำจากสหรัฐอเมริกา มีการริเริ่มลงทุนและทดลอง Fintech บน Blockchainเพื่อพัฒนาการโอนเงินข้ามประเทศผ่านระบบออนไลน์
ส่วนธนาคารธนาคารกรุงเทพ จำกัด(มหาชน) จับมือกับกลุ่ม R3 (R3 Consortium) ที่เกิดจากการรวมตัวของผู้เชี่ยวชาญด้าน Fintech มีสถาบันการเงินชั้นนำของโลกกว่า 55 แห่งเป็นสมาชิกและธนาคารกรุงศรีอยุธยา จำกัด (มหาชน) ร่วมมือกับ RISE ผู้เชี่ยวชาญธุรกิจสตาร์ตอัพ ภายใต้โครงการ “Krungsri RISE Fintech Accelerator”
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,226 วันที่ 12 - 14 มกราคม 2560