
บสย.ลงทุนตราสารหนี้-หุ้น เปิดแผน 5 ปีคํ้าสินเชื่อโต5%
บสย.เดินหน้าลงทุนตราสารหนี้-หุ้นรับผลตอบแทนเฉลี่ย 200-300 ล้านบาท พร้อมวางกลยุทธ์ 5 ปี รุกค้ำประกันรายย่อยโตไม่ต่ำกว่า 5% เชื่อปีนี้เอสเอ็มอีฟื้นแบงก์ปล่อยสินเชื่อเพิ่ม หลังเอ็นพีแอลทรงตัว
นายนิธิศ มนุญพร กรรมการและผู้จัดการทั่วไป บรรษัทประกันสินเชื่ออุตสาหกรรมขนาดย่อม (บสย.) เปิดเผยกับ “ฐานเศรษฐกิจ” ว่าแผนงานสำคัญปีนี้ สิ่งที่บสย.จะทำตั้งแต่ต้นปีหลังจากที่อยู่ภายใต้การกำกับดูแลของธนาคารแห่งประเทศไทย (ธปท.)มีอยู่ 2 ด้าน คือ 1.ฐานะเงินกองทุนต่อสินทรัพย์เสี่ยง (BIS) ที่จะต้องอยู่ที่ 8.5% ซึ่งปัจจุบันบสย.มีเงินกองทุนสูงถึง 76%
2.การจัดชั้นหนี้ตามลำดับชั้นค้างชำระตั้งแต่ 30-180 วัน จนถึงกระบวนการฟ้องร้องทางกฎหมาย ซึ่งเป็นการปฏิบัติเหมือนกับที่ธปท.กำกับดูแลธนาคารพาณิชย์ในปัจจุบัน โดยอัตราค่าธรรมเนียมที่บสย.เรียกเก็บ 1.75% ต่อปีจะนำไปตั้งสำรองหนี้เผื่อสงสัยจะสูญทั้งหมด
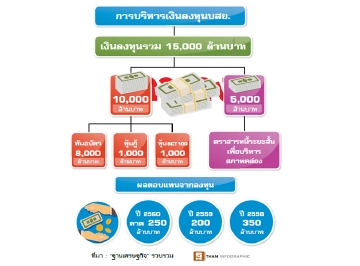
ปัจจุบันบสย.มีเงินกองทุนประมาณ 1.5 หมื่นล้านบาท โดยจะนำเงินส่วนดังกล่าวไปบริหารจัดการทางด้านลงทุนประมาณ 90% หรือประมาณ 1 หมื่นล้านบาท จะลงทุนในพันธบัตรรัฐบาลประมาณ 80% พันธบัตรเอกชน 10% และอีก 10% จะลงทุนในตลาดหุ้นในกลุ่ม SET 100ซึ่งส่วนนี้จะให้ผู้เชี่ยวชาญเป็นผู้บริหารจัดการลงทุน 3 แห่ง ได้แก่ บริษัทหลักทรัพย์จัดการกองทุน (บลจ.) กสิกรไทย บลจ.ไทยพาณิชย์ และบลจ.วรรณ ในสัดส่วนเท่ากันประมาณ 330 ล้านบาท
ส่วนที่เหลืออีกประมาณ 5,000 ล้านบาท จะลงทุนในตราสารหนี้ระยะสั้น ซึ่งเป็นสินทรัพย์ที่มีสภาพคล่องสามารถใช้ในการดำเนินธุรกิจได้ ขณะที่ผลตอบแทน (Yield) เฉลี่ยในตราสารหนี้อยู่ที่ 2-3% และหุ้นอยู่ที่ 8-10% โดยอัตราผลตอบแทนทั้งปีจะอยู่ที่ประมาณ 200-300 ล้านล้านบาทต่อปี ซึ่งปีนี้คาดว่าจะจบอยู่ที่ 200 ล้านบาท น้อยกว่าปีก่อนที่อยู่ 350 ล้านบาท แต่คาดว่าปี 2560 ผลตอบแทนจะอยู่ที่ 250 ล้านบาท
นอกจากนี้บสย.จะจัดโครงการมาตรการกระตุ้นเพื่อให้ลูกค้าปรับโครงสร้างหนี้ให้มีวินัยชำระหนี้ หากชำระตรงเวลาและจ่ายเร็ว บสย.จะลดอัตราดอกเบี้ยให้ตามระยะเวลาการผ่อนชำระ เช่น ระยะเวลาชำระปกติ 7 ปี คิดอัตราดอกเบี้ยที่ 7.5% หากชำระภายใน 6 ปี เหลือดอกเบี้ย 6% และกรณีที่ชำระเร็วเพียง 1 ปี อัตราดอกเบี้ยจะเหลือเพียง 1% เท่านั้น ซึ่งมาตรการนี้จะเริ่มได้ภายในต้นปี 2560
สำหรับแผนธุรกิจในปี 2560 บสย.ยังคงเดินหน้าโครงการค้ำประกันสินเชื่อผ่าน 3 โครงการหลัก คือ โครงการสินเชื่อไมโครไฟแนนซ์สำหรับเอสเอ็มอีรายเล็กวงเงินไม่เกิน 2 แสนบาทต่อราย ที่มีวงเงิน 1.35 หมื่นล้านบาท ปัจจุบันอนุมัติไปแล้ว 4,000 ล้านบาท และโครงการสินเชื่อเอสเอ็มอีกลุ่ม Start Up ที่มีนวัตกรรมและโครงการค้ำประกันสินเชื่อ SMEs ทวีทุน หรือ PGS ระยะที่ 6 วงเงิน 1 แสนล้านบาท ปัจจุบันสามารถอนุมัติการค้ำประกันแล้วเกือบ 2,000 ล้านบาท ถือเป็นไปตามเป้าหมาย
อย่างไรก็ตามเพื่อให้บสย.สามารถเข้าไปค้ำประกันธุรกิจได้กว้างและลึกมากขึ้น สอดคล้องกับแผนธุรกิจ 5 ปี นับตั้งแต่ปี 2560-2564 ที่ต้องการเน้นขยายลูกค้ารายย่อยเพิ่มขึ้นจากปัจจุบันที่มีเอสเอ็มอีในระบบกว่า 2.7 ล้านราย แต่มีเอสเอ็มอีเข้ามาใช้บริการบสย.เพียง 2 แสนรายเท่านั้นโดยตั้งเป้ายอดค้ำประกันสินเชื่อเติบโตเฉลี่ยปีละไม่ต่ำกว่า 5%
บสย.เสนอการแก้กฎหมายเพื่อขยายขอบเขตประเภทธุรกิจให้เพิ่มมากขึ้นในกลุ่มสถาบันที่ไม่ใช่ธนาคารพาณิชย์ (นอนแบงก์) หรือแฟคตอริ่ง เป็นต้น เช่น ปัจจุบันบสย.ค้ำประกันสินเชื่อในกลุ่มรายย่อยภายใต้ไมโครไฟแนนซ์ แต่ไม่สามารถลงลึกถึงระดับพิโคไฟแนนซ์ได้ หรือกลุ่มธุรกิจเช่าซื้อ-ลีสซิ่งเป็นธุรกิจที่บสย.ให้ความสนใจที่จะเข้าไปทำเพิ่ม ซึ่งตอนนี้กำลังเสนอแก้กฎหมายอยู่ระหว่างขั้นตอนกฤษฎีกา เพื่อให้ส่งต่อไปยังคณะรัฐมนตรี (ครม.) และส่งต่อไปยังสภานิติบัญญัติแห่งชาติ (สนช.) เพื่อพิจารณาต่อไป ระหว่างรอกฎหมายผ่านการพิจารณาบสย.ก็กำลังศึกษาโมเดลการทำธุรกิจกลุ่มนี้เพิ่มเติม
“ภาพรวมเอ็นพีแอลเอสเอ็มอีเริ่มทรงตัว การเพิ่มขึ้นของเอ็นพีแอลใหม่เริ่มชะลอตัว หากเศรษฐกิจดีธุรกิจจะดีขึ้น ซึ่งในปีนี้คาดว่าเศรษฐกิจโลกและเศรษฐกิจไทยน่าจะดีขึ้น ทำให้เอสเอ็มอีก็มีโอกาสฟื้นตัวได้ ซึ่งธนาคารตั้งเป้าเติบโตสินเชื่อเฉลี่ย 2-10% โดยประเมินสินเชื่อเอสเอ็มอีทั้งระบบน่าจะโตได้ 7-8% ดังนั้น ยิ่งเอ็นพีแอลลดจะยิ่งทำให้ธนาคารกล้าปล่อยสินเชื่อ เพราะมีความมั่นใจ”
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,225 วันที่ 8 - 11 มกราคม พ.ศ.2560


