
ทิศทางพลังงานปีระกา การใช้-ราคาพุ่งรับศก.ฟื้น
จากภาวะเศรษฐกิจในปี 2560 ที่หลายฝ่ายคาดการณ์ว่า จะกลับมาฟื้นตัวค่อนข้างดี หลังได้รับแรงขับเคลื่อนจากการลงทุนภาครัฐ ในโครงสร้างพื้นฐาน มาตรการกระตุ้นเศรษฐกิจของรัฐบาลการใช้จ่ายภาคครัวเรือนและภาครัฐขยายตัวอย่างต่อเนื่องการส่งออกสินค้าและบริการที่มีแนวโน้มขยายตัว รวมทั้งการลงทุนภาคเอกชนปรับตัวดีขึ้น โดยเฉพาะธุรกิจที่เกี่ยวข้องกับการท่องเที่ยวและบริการ ซึ่งคิดเป็นมูลค่าการใช้พลังงานรวม 1.95 ล้านล้านบาท ซึ่งจะช่วยให้ภาวะเศรษฐกิจภายในประเทศมีความแข็งแกร่งมากขึ้น และส่งผลมายังภาคพลังงานที่จะต้องปรับตัวตามความต้องการใช้ที่เพิ่มขึ้นด้วย
โดยทางสำนักงานนโยบายและแผนพลังงาน(สนพ.) ได้ประเมินแนวโน้มความต้องการใช้พลังงานปี 2560 บนสมมติฐานการขยายตัวทางเศรษฐกิจที่ 3-4% ตามประมาณการของสำนักงานคณะกรรมการพัฒนาการเศรษฐกิจและสังคมแห่งชาติ (สศช.) ที่มีปัจจัยสนับสนุนจากปัจจัยดังกล่าว รวมทั้งแนวโน้มของราคาน้ำมันดิบในตลาดโลก แม้จะปรับตัวสูงขึ้นบ้างจากช่วงปลายปี 2559 แต่ก็ยังถือว่าอยู่ในระดับต่ำ โดยมองว่าราคาน้ำมันดิบดูไบในปี 2560 จะอยู่ในช่วง 42 – 52 ดอลลาร์สหรัฐฯต่อบาร์เรล และอัตราแลกเปลี่ยนมีแนวโน้มอ่อนค่าลงเฉลี่ยอยู่ในช่วง 35.3 – 36.3 บาทต่อดอลลาร์สหรัฐฯ
การใช้พลังงานขั้นต้นเพิ่ม3.1%
นายทวารัฐ สูตะบุตร ผู้อำนวยการสำนักงานนโยบายและแผนพลังงาน(สนพ.) ได้ประเมินภาพรวมการใช้พลังงานในปี 2560 ให้เห็นว่า การใช้พลังงานขั้นต้น คาดว่าจะเพิ่มขึ้น 3.1% ตามภาวะเศรษฐกิจที่ขยายตัวโดยคาดการณ์ว่าการใช้พลังงานจะเพิ่มขึ้นทุกประเภท ขณะที่การใช้น้ำมันจะเพิ่มขึ้น 2.8% จากการใช้น้ำมันเบนซินและ แก๊สโซฮอล์ น้ำมันดีเซล น้ำมันเครื่องบิน และน้ำมันเตา ส่วนการใช้ก๊าซธรรมชาติจะเพิ่มขึ้น 1.4%การใช้ถ่านหิน/ลิกไนต์ เพิ่มขึ้น 4.5% ,พลังงานทดแทนคาดว่าจะเพิ่มขึ้น 3.1% และการใช้ไฟฟ้าพลังน้ำ/ไฟฟ้านำเข้า คาดว่าจะเพิ่มขึ้น 30.4%
ขณะที่ภาพรวมการใช้น้ำมันสำเร็จรูปในปี 2560 คาดว่ามีการใช้เพิ่มขึ้น 2.4% โดยการใช้น้ำมันดีเซล คาดว่าจะเพิ่มขึ้น 2.3% ส่วนการใช้น้ำมันเบนซินและแก๊สโซฮอล เพิ่มขึ้น 6.7% เป็นผลจากราคาน้ำมันดิบในตลาดโลกที่ขยับสูงขึ้นเล็กน้อย แต่ยังคงอยู่ในระดับต่ำ ประกอบกับกระทรวงพลังงานปรับโครงสร้างราคาก๊าซปิโตรเลียมเหลว(แอลพีจี) ให้สะท้อนต้นทุนที่แท้จริง และมีแนวทางการเปิดเสรีแอลพีจี ทำให้ราคาปรับตัวสูงขึ้น ส่งผลให้ประชาชนบางส่วนหันกลับมาใช้น้ำมันตามเดิม
ส่วนการใช้น้ำมันเครื่องบิน คาดว่าจะเพิ่มขึ้น 4% ตามนโยบายของรัฐที่ออกมาตรการกระตุ้น การท่องเที่ยว ทั้งนี้นักท่องเที่ยวต่างชาติส่วนใหญ่ที่จะเข้ามาเที่ยวในไทย รวมทั้งประเทศในแถบเอเชีย เช่น จีนและเกาหลีใต้ โดยนักท่องเที่ยวจะสามารถปรับตัวกับมาตรการการจัดระเบียบทัวร์ศูนย์เหรียญได้ ส่วนการใช้น้ำมันเตา คาดว่าจะเพิ่มขึ้นเล็กน้อยเพียง 0.2%
ความต้องการใช้แอลพีจีลดลง
อย่างไรก็ตาม ผลจากราคาน้ำมันในตลาดโลกที่ยังไม่สูงมากนักนี้ จะส่งผลให้การใช้แอลพีจี (ในส่วนที่ไม่รวม การใช้ใน Feed stocks ของอุตสาหกรรมปิโตรเคมี) คาดว่าจะลดลง 4.1% โดยแอลพีจี (โพรเพน และบิวเทน) ในปี 2560 คาดว่าจะมีการใช้ลดลง 5%โดยเฉพาะการใช้ในรถยนต์ คาดว่าจะลดลง 10.2% ต่อเนื่องจากปีที่แล้ว เนื่องจากราคาแอลพีจีที่ปรับตัวสูงขึ้น ตามนโยบายการปรับโครงสร้างราคาแอลพีจีให้สะท้อนต้นทุนที่แท้จริง ขณะที่ราคาน้ำมันอยู่ในระดับต่ำ ทำให้ผู้ใช้แอลพีจีบางส่วนหันไปใช้น้ำมันแทน
ส่วนการใช้แอลพีจีในอุตสาหกรรมปิโตรเคมี คาดว่าจะมีการใช้ลดลง 10.4% เนื่องจากผู้ประกอบการหันไปใช้วัตถุดิบอื่นทดแทน เช่น แนฟทา ประกอบกับคาดว่าจะได้รับผลกระทบจากเศรษฐกิจโลกและการส่งออกที่ชะลอตัว อย่างไรก็ตามพบว่าการแอลพีจีในภาคครัวเรือน และภาคอุตสาหกรรม ยังคงปรับตัวเพิ่มขึ้น 1.2% และ3% ตามลำดับ โดยเป็นไปตามแนวโน้มการขยายตัวของเศรษฐกิจ
สำหรับการใช้ก๊าซธรรมชาติคาดว่าการใช้จะเพิ่มขึ้น1.4% ตามแผนบริหารจัดการก๊าซธรรมชาติ พ.ศ. 2558 - 2579 (Gas Plan 2015) โดยปี 2560 จะมีสถานีรับ-จ่ายก๊าซธรรมชาติเหลว หรือ LNG Receiving Terminal แห่งที่ 1 ระยะที่ 2 ซึ่งจะช่วยเพิ่มปริมาณสำรองแอลเอ็นจีจาก 5 ล้านตันต่อปี เป็น 10 ล้านตันต่อปี เพื่อรองรับความต้องการใช้และการจัดหาก๊าซธรรมชาติที่เพิ่มมากขึ้น
ขณะที่ความต้องการใช้ไฟฟ้าจะเพิ่มขึ้น 3.8% ตามภาวะเศรษฐกิจที่จะปรับตัวดีขึ้น โดยความต้องการพลังไฟฟ้าสูงสุด (พีก) ในระบบของ 3 การไฟฟ้าในปี 2560 จะอยู่ที่ระดับ 3.13 หมื่นเมกะวัตต์ เพิ่มขึ้น 1.3% (พีกในระบบการไฟฟ้าฝ่ายผลิตแห่งประเทศไทย อยู่ที่ 2.95 หมื่นเมกะวัตต์)
ราคาพลังงานปรับตัวสูงขึ้นทุกกลุ่ม
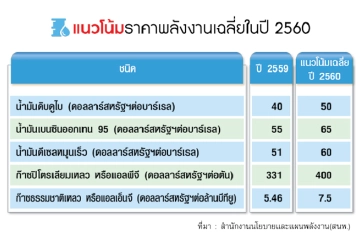
นอกจากนี้ สนพ.ยังคาดการณ์ว่าราคาน้ำมันดิบดูไบปี 2560 เฉลี่ยอยู่ที่ 50 ดอลลาร์สหรัฐต่อบาร์เรล ปรับตัวเพิ่มขึ้นจากปี 2559 เนื่องจากประเทศกลุ่มโอเปกได้บรรลุข้อตกลงลดปริมาณการผลิตน้ำมันดิบ ซึ่งจะลดภาวะอุปทานน้ำมันดิบล้นตลาดที่เผชิญมาตลอดปี 2559 รวมถึงอุปสงค์ของน้ำมันดิบที่สามารถเติบโตได้ต่อเนื่องจากราคาน้ำมันที่ยังอยู่ในระดับต่ำและเศรษฐกิจโลกที่ปรับตัวได้ดีขึ้น อย่างไรก็ตามตลาดยังคงถูกกดดันจากผู้ผลิตเชลล์ออยล์ในสหรัฐอเมริกา ที่จะกลับมาผลิตอีกครั้ง เมื่อราคาน้ำมันดิบปรับตัวเพิ่มสูงขึ้นถึงจุดคุ้มทุนจากปัจจัยดังกล่าว จะสะท้อนมายังราคาขายปลีกในประเทศจะยังอยู่ในภาวะทรงตัวหรือปรับเพิ่มขึ้นได้
ส่วนราคาก๊าซแอลพีจี จะอยู่ที่ประมาณ 400 ดอลลาร์สหรัฐฯต่อตัน ปรับตัวเพิ่มขึ้นตามราคาน้ำมันดิบ ส่วนราคาแอลเอ็นจีอยู่ที่ประมาณ 7.5 ดอลลาร์สหรัฐฯต่อล้านบีทียู เนื่องจากโครงการผลิตแอลเอ็นจีจากประเทศออสเตรเลียและสหรัฐอเมริกาจะทยอยเข้าสู่ตลาดอย่างต่อเนื่อง ซึ่งรวมถึงค่าไฟฟ้าเฉลี่ยทั้งปี จะปรับตัวสูงขึ้นเช่นกัน เนื่องจากราคาค่าเชื้อเพลิงที่ปรับตัวสูงขึ้น และสะท้อนมายังค่าเอฟทีจะส่งผลให้ประชาชนจ่ายไฟฟ้าแพงขึ้น
ราคาน้ำมันดิบฟื้นตัว 50-55 ดอลลาร์
อย่างไรก็ตาม หากมองในแง่ของนักวิเคราะห์ที่อยู่ในวงการอุตสาหกรรมน้ำมัน มีการคาดการณ์ถึงแนวโน้มราคาน้ำมันดิบในตลาดโลกของปี 2560 โดยทางบริษัท ไทยออยล์ จำกัด (มหาชน) คาดการณ์ว่า ราคาน้ำมันดิบจะกลับมาฟื้นตัว ราคาน้ำมันดิบดูไบจะเฉลี่ยอยู่ในกรอบ 50 - 55 ดอลลาร์สหรัฐต่อบาร์เรล ซึ่งปรับเพิ่มขึ้นจากปี 2559 จากอุปสงค์น้ำมันสำเร็จรูปของโลกที่ขยายตัวต่อเนื่องอยู่ที่ 1.3 ล้านบาร์เรลต่อวัน เมื่อเปรียบเทียบกับปี 2559 (สำนักงานพลังงานสากล หรือไออีเอ เดือนธันวาคม 2559) เนื่องจากราคาน้ำมันสำเร็จรูปที่ยังอยู่ในระดับต่ำ รวมถึงการขยายตัวของเศรษฐกิจโลกที่เพิ่มมากขึ้น
ประกอบกับการจัดหาน้ำมันดิบโลกที่คาดว่าจะปรับเพิ่มขึ้นน้อยกว่าความต้องการ เนื่องจากได้รับแรงหนุนจากความร่วมมือระหว่างผู้ผลิตกลุ่มโอเปก ที่จะปรับลดปริมาณการผลิตรวมกันประมาณ 1.2 ล้านบาร์เรลต่อวัน มาอยู่ที่ 32.5 ล้านบาร์เรลต่อวัน แต่ตลาดยังเผชิญกับความเสี่ยงกับการปรับเพิ่มขึ้นของปริมาณการผลิตในไนจีเรียและลิเบีย รวมถึงผู้ผลิตกลุ่มโอเปก อาจปรับลดกำลังการผลิตได้น้อยกว่าข้อตกลง
นอกจากนี้ ข้อตกลงปรับลดกำลังการผลิตครั้งนี้มีผลบังคับใช้เพียง 6 เดือน และอาจไม่มีการยืดระยะเวลาการปรับลดกำลังการผลิตได้ ทำให้มีความเป็นไปได้สูงที่ผู้ผลิตกลุ่มโอเปกจะปรับเพิ่มปริมาณการผลิตในช่วงครึ่งปีหลังของปี 2560 ส่งผลให้ปริมาณการผลิตของกลุ่มโอเปก อาจปรับลดลงน้อยกว่าที่กลุ่มโอเปกตกลงกันไว้ และเฉลี่ยอยู่ที่ 33 ล้านบาร์เรลต่อวัน ซึ่งปรับลดลงจากปี 2559 ประมาณ 0.3 ล้านบาร์เรลต่อวัน
ขณะที่ปริมาณการผลิตของผู้ผลิตนอกกลุ่มโอเปกมีแนวโน้มปรับเพิ่มขึ้น 0.2 ล้านบาร์เรลต่อวัน จากปริมาณการผลิตของสหรัฐฯ อาจกลับมาผลิตเพิ่มมากขึ้นในปี 2560 จากราคาน้ำมันดิบที่เริ่มฟื้นตัว ซึ่งสะท้อนได้จากรายงานจำนวนแท่นขุดเจาะน้ำมันดิบในสหรัฐฯ ที่ปรับเพิ่มขึ้นต่อเนื่องในครึ่งปีหลังของปี 2559 ในขณะที่ผู้ผลิตนอกกลุ่มโอเปกอื่นๆ ที่เข้าร่วมกับข้อตกลงการลดกำลังการผลิตจะเป็นส่วนสำคัญที่ทำให้ปริมาณการผลิตรวมเพิ่มขึ้นไม่มากนัก และจากสภาวะที่ความต้องการเติบโตมากกว่าการจัดหา จะส่งผลให้ในปี 2560 ตลาดน้ำมันดิบมีแนวโน้มเข้าสู่ภาวะสมดุลและอาจกลับมาสู่ภาวะขาดตลาดในที่สุด
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 37 ฉบับที่ 3,224 วันที่ 5 - 7 มกราคม พ.ศ.2560


