
‘เงินติดล้อ’ตั้งเป้าปีหน้าโต20% ทั้ง‘สินเชื่อ-ฐานลูกค้า’-ชี้แนวโน้มดอกเบี้ยขยับ
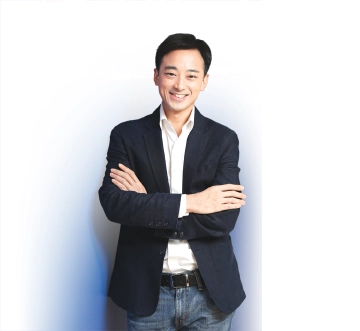
“ฐานเศรษฐกิจ” สัมภาษณ์พิเศษ นายปิยะศักดิ์ อุกฤษฏ์นุกูลกรรมการผู้จัดการใหญ่บริษัทเงินติดล้อ จำกัด ผู้ให้บริการสินเชื่อจำนำทะเบียนรถ ถึงทิศทางธุรกิจในปี 2560
ปิยะศักดิ์ บอกว่า ผลงาน “เงินติดล้อ”11 เดือนแรกของปี 2559 ปล่อยสินเชื่อใหม่ได้1.4 หมื่นล้านบาท เติบโต 28% สูงกว่าเป้าที่วางไว้ 20% เล็กน้อยแบ่งเป็นการสินเชื่อรถจักรยายนต์ 3,000 ล้านบาท สินเชื่อรถยนต์-กระบะจำนวน 7,000 ล้านบาท และสินเชื่อบรรทุก 4,000 ล้านบาทการเติบโตที่เกินเป้าหมาย เป็นผลมาจากผลิตภัณฑ์ใหม่ที่ออกมา ที่ปรับขั้นตอนการจ่ายเงินให้ลูกค้ารถยนต์-กระบะ รับเป็นเงินสดได้ทันที แตกต่างจากคู่แข่งในตลาดที่จะจ่ายเงินผ่านการโอนเข้าบัญชี
ขณะที่ยอดลูกหนี้รวมเติบโต 25% มียอดสินเชื่อคงค้าง 2 หมื่นล้านบาท และฐานลูกค้าอยู่ที่ 2.7 แสนราย โดยในแง่ฐานลูกค้าประมาณ 65-70% จะเป็นรถจักรยายนต์ และที่เหลือ 35%รถยนต์-กระบะและรถบรรทุก หากคิดในแง่เม็ดเงินประมาณ 10% เป็นจักรยานยนต์ และ 30% รถบรรทุก-รถแทรกเตอร์ ที่เหลือ 60% รถยนต์และรถกระบะ โดยฐานลูกค้าอยู่ต่างจังหวัด 70% และกรุงเทพฯ 30%
บริษัทคาดว่าในปี 2560 ฐานลูกค้าจะยังคงอยู่ในสัดส่วนใกล้เคียงเดิมโดยฐานลูกค้าประมาณ 70% มีอาชีพอิสระที่เหลือ 20-30% เป็นข้าราชการ-ลูกจ้างเงินเดือนประจำวงเงินสินเชื่อต่อรายเฉลี่ยทั้งพอร์ตจะอยู่ที่ 1 แสนบาท โดยต่ำสุดอยู่ที่ 5,000 บาท และสูงสุดอยู่ที่ 10 ล้านบาท
สัญญาณหนี้ที่ไม่ก่อให้ เกิดรายได้ (เอ็นพีแอล) ขยับขึ้นเล็กน้อยจากสิ้นปี 2558 อยู่ที่ 1.3% ปัจจุบันเพิ่มขึ้นใกล้ระดับ 1.5% แม้ว่าจะขยับขึ้นแต่อยู่ในเกณฑ์ที่ควบคุมได้ โดยเอ็นพีแอลที่เกิดขึ้นและเห็นชัดเจนจะอยู่ในกลุ่มธุรกิจขนาดกลางและขนาดย่อม (เอสเอ็มอี) ที่กระจุกตัวอยู่ในภาคใต้กลุ่มรถบรรทุกที่ได้รับผลกระทบจากราคายางและปาล์มตกต่ำ
ด้านแผนงานสำหรับปี 2560ตั้งเป้าเติบโต 20%ทั้งสินเชื่อและฐานลูกค้า โดยสินเชื่อเพิ่มขึ้น 4,000 ล้านบาท และฐานลูกค้าเพิ่มอีก 5หมื่นราย ส่งผลให้คาดว่าสิ้นปี 2560 ฐานลูกค้าจะอยู่ที่ 3.2 แสนราย
“ภาพรวมตลาดในปีหน้ามองค่อนข้างยาก แต่บริษัทมีวิธีการบริหารจัดการได้ทั้งในภาวะที่เศรษฐกิจแข็งแรงและเปราะบาง เช่น เศรษฐกิจอยู่ในช่วงซึมๆ อาจจะปล่อยสินเชื่อวงเงินน้อยลง แต่หากเศรษฐกิจอยู่ในช่วงที่ไปได้ดีอาจจะปล่อยสินเชื่อมากขึ้น”
โมเดลการปล่อยสินเชื่อจะพิจารณา 2 ปัจจัย คือ หลักทรัพย์และคุณภาพของลูกค้า ซึ่งหากลูกค้ามีครบทั้ง 2 ปัจจัยอัตราปล่อยสินเชื่อจะให้เกิน 100% แต่โดยเฉลี่ยจะอยู่ที่ 80-85% สูงขึ้นเมื่อเทียบกับอดีตที่อยู่เฉลี่ยเพียง 70%
สำหรับลูกค้าที่ศักยภาพไม่ดีไม่มีประวัติการเงิน หรือติดเครดิตบูโรบริษัทยังปล่อยสินเชื่อ โดยอัตราการอนุมัติอยู่ที่ 88%ถือว่าสูง แต่ลูกค้ากลุ่มนี้ต้องยอมรับว่ามีความเสี่ยงสูงอัตราดอกเบี้ยจะสูงกว่าปกติ อาทิ ดอกเบี้ยรถจักรยานยนต์อยู่ที่ 1.25-1.75% ต่อเดือน รถยนต์เก๋ง-กระบะเฉลี่ยอยู่ที่ 0.45% ต่อเดือน และรถบรรทุกต่ำสุดอยู่ที่ 0.3% ต่อเดือน
ส่วนคู่แข่งแบ่งเป็น 2 กลุ่ม คือ กลุ่มผู้ประกอบการท้องถิ่นที่อยู่ต่างจังหวัด และกลุ่มผู้ประกอบการที่มีเครือข่ายทั่วประเทศที่อยู่ในตลาดหลักทรัพย์ฯ ซึ่งปัจจุบันเริ่มเห็นแนวโน้มที่ผู้ประกอบการท้องถิ่นขยับตัวมากขึ้น แต่กลุ่มนี้อาจจะมีปัญหาเรื่องของเงินทุนที่ไม่ยาวเมื่อเทียบกับเงินติดล้อประกอบกับบริษัทมีต้นทุนที่ต่ำจากเรทติ้งที่ปรับเพิ่มขึ้นจาก A- เป็น A ทำให้ต้นทุนการเงินถูกมากขึ้น
อย่างไรก็ตามแนวโน้มต้นทุนคงขยับขึ้นตามภาวะเศรษฐกิจโลก ทำให้ส่วนต่างอัตราดอกเบี้ยแคบลง ส่วนหนึ่งต้องแข่งขันกับผู้ประกอบการท้องถิ่น และต้นทุนที่ใช้ในการบริหารจัดการจะสูงกว่าธนาคารพาณิชย์
แหล่งเงินทุนของบริษั ทจะมาจากการออกหุ้นกู้เกือบ 1 หมื่นล้านบาทอายุเฉลี่ย 1-4 ปี อัตราดอกเบี้ยอยู่ที่ 1-2%นอกจากนี้มีเงินทุนจากบริษัทแม่ คือธนาคารกรุงศรีอยุธยาที่ช่วยสนับสนุนการดำเนินธุรกิจ ซึ่งเป็นข้อได้เปรียบของเงินติดล้อ
สัดส่วนรายได้ปัจจุบันมาจากอัตราดอกเบี้ย 97% และรายได้มาจากการเป็นตัวแทนขายประกันประมาณ 3% โดยมีเบี้ยรับรวมอยู่ที่ 300 ล้านบาท คาดว่าภายในปี 2560 รายได้จากประกันจะเพิ่มเป็น 5% ขณะที่ การเปิดสาขาในปีหน้า จะอยู่ที่ 70 สาขา ทำให้จำนวนสาขาเพิ่มเป็น 476 สาขาพนักงานทั้งสิ้น 2,700 คน ภายในปีหน้าจะเพิ่มเป็น 3,000 คน
“โพสิชันของเงินติดล้อในระย 3-5 ปีข้างหน้า ต้องแข่งขันทั้งอุตสาหกรรม และต้องแข่งขันกับตัวเอง โดยจะต้องเป็นผู้นำที่สามารถทำให้คนอื่นสามารถทำตามได้”
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,221 วันที่ 25 -28 ธันวาคม 2559


