
ไออาต้าชี้บินโลกปีหน้ากำไร2.9หมื่นล.ดอลล์
ไออาต้า ประเมินอุตสาหกรรมการบินโลกปี2560 ยังทำกำไรเป็นปีที่ 3 ติดต่อกัน แม้แนวโน้มกำไรจะอยู่ที่ 2.98 หมื่นล้านดอลลาร์สหรัฐฯ ลดลงเล็กน้อยจากคาดการณ์ปี 2559 จากผลพวงของราคาน้ำมันที่ปรับตัวสูงขึ้น รวมถึงการแข่งขันที่รุนแรงขึ้น ขณะที่อัตราการบรรทุกผู้โดยสารทั่วโลก จะลดลงเหลือ 79.8%
สมาคมขนส่งทางอากาศระหว่างประเทศ (ไออาต้า) คาดการณ์ว่าอุตสาหกรรมการบินของโลกจะมีกำไรสุทธิ 2.98 หมื่นล้านดอลลาร์สหรัฐฯ ในปี 2560 จากรายได้รวม 7.36 แสนล้านดอลลาร์สหรัฐฯ คิดเป็นอัตรากำไร 4.1% นับเป็นปีที่ 3 ติดต่อกันที่สายการบินมีอัตราผลตอบแทนของเงินลงทุน (7.9%) สูงกว่าต้นทุนเฉลี่ยของเงินลงทุน (6.9%)
“สายการบินยังมีผลประกอบการที่ดีต่อเนื่อง ปีนี้เราคาดว่าจะทำสถิติกำไรสูงสุด 3.56 หมื่นล้านดอลลาร์สหรัฐฯ ขณะที่สถานการณ์ของปี 2560 จะยากลำบากขึ้นจากราคาน้ำมันที่ปรับสูงขึ้น เราประเมินว่าอุตสาหกรรมการบิน จะมีกำไร 2.98 หมื่นล้านดอลลาร์สหรัฐฯ นับเป็นการปรับตัวลดลงเพียงเล็กน้อย และยังอยู่ในระดับที่มีกำไร ช่วง 3 ปีนี้เป็นปีที่ผลประกอบการดีที่สุดเป็นประวัติการณ์ แม้ว่าจะมีความไม่แน่นอนหลายประการ โดยความเสี่ยงมีมากมาย อาทิ การเมือง เศรษฐกิจ และความมั่นคง ขณะที่การควบคุมต้นทุน ยังเป็นความท้าทายในธุรกิจที่มีการแข่งขันสูงเช่นนี้” นายอเล็กซองดร์ เดอ ฌูนิยัค ประธานเจ้าหน้าที่บริหารไออาต้า กล่าว
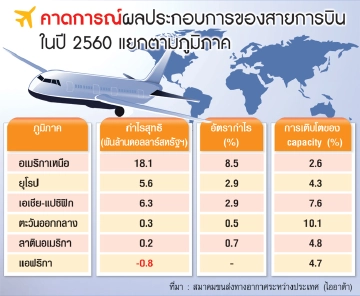
ทั้งนี้เมื่อแยกเป็นรายภูมิภาค สายการบินจากอเมริกาเหนือ คาดว่าจะมีผลประกอบการที่แข็งแกร่งที่สุดในปีหน้า โดยการควบรวมกิจการของสายการบินในช่วงที่ผ่านมาช่วยเสริมความเข้มแข็งให้กับผลกำไร แม้ว่าจะเผชิญกับปัจจัยกดดันจากราคาน้ำมันที่เพิ่มขึ้น ขณะเดียวกันสายการบินจากยุโรป มีปัจจัยกดดันจากการแข่งขันในระดับสูง ตลอดจนต้นทุนที่สูง กฎระเบียบที่เข้มงวด และภาษีสูง นอกจากนี้ความเสี่ยงจากการก่อการร้ายยังคงมีอยู่ แม้ว่าความเชื่อมั่นจะเริ่มกลับคืนมาแล้วก็ตาม
ส่วนสายการบินในเอเชีย-แปซิฟิก การขยายตัวของสายการบินรูปแบบใหม่และการเดินหน้าเปิดเสรีภายในภูมิภาคยิ่งทำให้การแข่งขันรุนแรงยิ่งขึ้น ขณะที่สายการบินจากตะวันออกกลาง มีความเสี่ยงเกิดขึ้นมาจากค่าธรรมเนียมสนามบินที่เพิ่มขึ้นในหลายประเทศ สายการบินจากลาตินอเมริกา ยังคงมีความท้าทาย จากโครงสร้างพื้นฐานที่ขาดประสิทธิภาพ ภาษีระดับสูง และอุปสรรคด้านกฎระเบียบ แม้ว่าอัตราแลกเปลี่ยนและเศรษฐกิจในภูมิภาคจะมีแนวโน้มที่ดีขึ้น ส่วนสายการบินจากแอฟริกา คาดว่าจะยังขาดทุน จากผลของความขัดแย้งภายในภูมิภาคและราคาสินค้าโภคภัณฑ์ตกต่ำ
อย่างไรก็ตามสำหรับปี 2560 คาดว่าจะเป็นปีที่ 8 ติดต่อกันที่อุตสาหกรรมการบินมีกำไร แสดงให้เห็นถึงความเข้มแข็งในการรับมือกับปัจจัยเสี่ยงที่อยู่ในโครงสร้างของอุตสาหกรรมนี้ โดยเฉลี่ยแล้วสายการบินจะทำเงินได้ 7.54 ดอลลาร์สหรัฐฯ ต่อผู้โดยสารหนึ่งคนที่มาใช้บริการ
ราคาน้ำมันที่ปรับตัวสูงขึ้นเป็นปัจจัยสำคัญที่จะส่งผลกระทบต่อแนวโน้มผลประกอบการในปี 2560 โดยในปี 2559 ราคาน้ำมันเฉลี่ยอยู่ที่ 44.6 ดอลลาร์สหรัฐฯ ต่อบาร์เรล (น้ำมันดิบเบรนต์) และคาดว่าจะเพิ่มขึ้นเป็น 55.0 ดอลลาร์สหรัฐฯ ต่อบาร์เรลในปี 2560 ทำให้ราคาเชื้อเพลิงอากาศยานเพิ่มขึ้นจาก 52.1 ดอลลาร์สหรัฐฯ ต่อบาร์เรลในปี 2559 เป็น 64.9 ดอลลาร์สหรัฐฯ ต่อบาร์เรลในปี 2560 ต้นทุนด้านเชื้อเพลิงคาดว่าจะคิดเป็นสัดส่วน 18.7% ของโครงสร้างต้นทุนในอุตสาหกรรมการบินในปี 2560 ซึ่งปรับลดลงมาจากสัดส่วนสูงสุดที่ 33.2% ในปี 2555-2556
อย่างไรก็ตามด้วยแรงสนับสนุนจากราคาน้ำมันที่ลดลง ส่งผลให้อัตราการเติบโตของจำนวนผู้โดยสารที่เดินทางในปี2560 ลดลงเหลือ 5.1% จาก 5.9% ในปี 2559 ขณะที่การขยายตัวของความสามารถในการรองรับผู้โดยสาร (capacity) คาดว่าจะชะลอตัวลงเช่นเดียวกัน จาก 6.2% ในปี 2559 เป็น 5.6% ในปี 2560 ส่งผลให้อัตราการบรรทุกผู้โดยสารของสายการบินทั่วโลกคาดว่าจะลดลงเหลือ 79.8% จาก 80.2% ในปี 2559
อีกทั้ง ไออาต้า ยังมองว่าผลกระทบด้านลบจากอัตราส่วนการบรรทุกผู้โดยสารที่ลดลงไป คาดว่าจะได้รับการชดเชยในระดับหนึ่งจากการเติบโตของเศรษฐกิจโลกที่เข้มแข็งขึ้น เป็นที่คาดหมายว่าเศรษฐกิจโลกจะขยายตัว 2.5% ในปี 2560 เพิ่มขึ้นจาก 2.2% ในปี 2559 เมื่อประกอบกับการเปลี่ยนแปลงเชิงโครงสร้างของอุตสาหกรรมการบิน คาดว่าจะช่วยสร้างเสถียรภาพให้กับ อัตราผลตอบแทนหรือกำไรต่อที่นั่ง(Yield) จากทั้งธุรกิจขนส่งสินค้าและขนส่งผู้โดยสาร ซึ่งเป็นแนวโน้มที่น่ายินดีหลังจาก yield ลดลงมาทุกปีนับตั้งแต่ปี 2555
“ เราคาดหมายว่าจะมีผู้คนเดินทางร่วม 4 พันล้านคนและสินค้าขนส่งผ่านทางอากาศ 55.7 ล้านตันในปีหน้า ขณะที่สัดส่วนเกือบ 1% ของจีดีพีโลก ใช้ไปกับการคมนาคมขนส่งทางอากาศ หรือคิดเป็นประมาณ 7.69 แสนล้านดอลลาร์สหรัฐฯ การเดินทางทางอากาศทำให้การเข้าถึงภูมิภาคต่างๆ ของโลกทำได้มากยิ่งขึ้น และสำคัญอย่างยิ่งต่อการขับเคลื่อนเศรษฐกิจโลก” นายเดอ ฌูนิยัค กล่าว
นอกจากนี้ไออาต้า ยังได้วิเคราะห์ว่าในปี2560 มูลค่าสินค้าที่ขนส่งทางอากาศในปี 2560 คาดว่าจะเพิ่มขึ้นเป็น 5.7 ล้านล้านดอลลาร์สหรัฐฯ คิดเป็นการเพิ่มขึ้น 4.9% จากปี 2558 โดยการขนส่งสินค้าโดยเครื่องบินคิดเป็นสัดส่วนประมาณ 35% ของมูลค่าสินค้าที่ซื้อขายกันทั้งหมดทั่วโลก ขณะที่การใช้จ่ายในอุตสาหกรรมการท่องเที่ยว ที่มาจากการเดินทางทางอากาศ คาดว่าจะเพิ่มขึ้น 5.1% ในปี 2560 เป็น 6.81 แสนล้านดอลลาร์สหรัฐฯ การจ้างงานในซัพพลายเชนที่เกี่ยวข้องกับอุตสาหกรรมการบิน คาดว่าจะเพิ่มขึ้น 3.4% ในปี 2560 เป็น 69.7 ล้านตำแหน่งทั่วโลก
ทั้งนี้ยังคาดว่าสายการบินจะรับมอบเครื่องบินใหม่ประมาณ 1,700 ลำในปี 2560 โดยประมาณครึ่งหนึ่งจะเป็นเครื่องใหม่ที่มาทดแทนเครื่องเก่าและมีประสิทธิภาพการใช้นํ้ามันตํ่า ซึ่งจะทำให้ฝูงบินของสายการบินพาณิชย์ทั่วโลกขยายตัว 3.6% เป็น 2.87 หมื่นลำ และคาดว่าสายการบินจะให้บริการ 38.4 ล้านเที่ยวบินในปี 2560 เพิ่มขึ้น 4.9%
จากหนังสือพิมพ์ฐานเศรษฐกิจ ปีที่ 36 ฉบับที่ 3,218 วันที่ 15-17 ธันวาคม 2559


